民生銀行今年上半年營收按年增長3.84%,但歸母淨利潤按年降8.62%,主要因貸款減值損失按年增長25.20%
原標題:歸母淨利潤一降再降!這家上市銀行該如何扭轉增長困局?
投資時間網、標點財經研究員 田文會
中國民生銀行股份有限公司(下稱民生銀行,600016.SH)今年上半年淨利潤繼續下滑,且降幅明顯大於行業。業績問題已困擾該行多年。近一年多淨息差因素緩解後,貸款減值又成為主因,背後是該行貸款質量壓力。
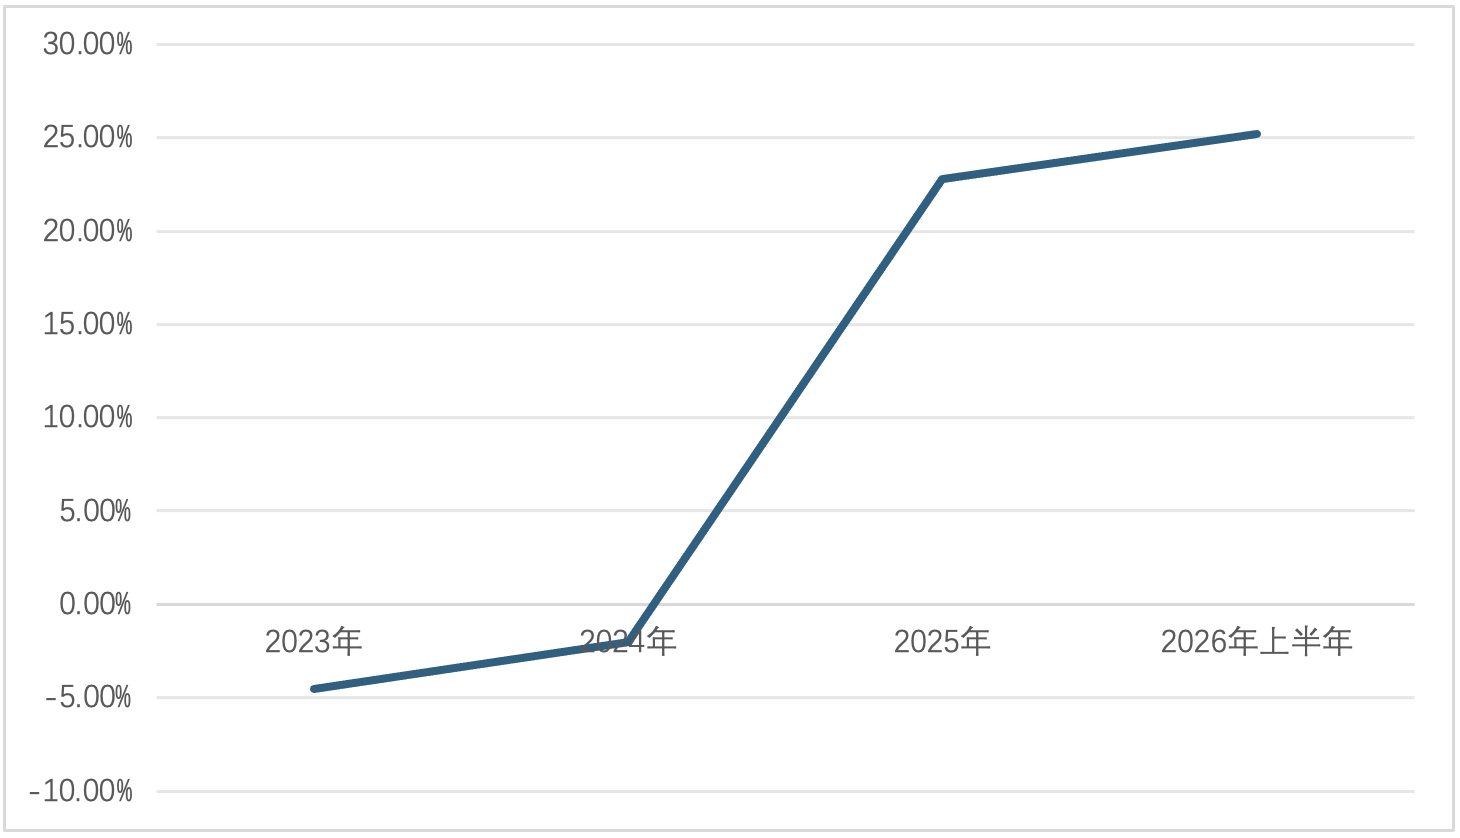
民生銀行半年報顯示,今年上半年,該行營業收入為751.66億元,按年增長3.84%;歸母淨利潤為195.37億元,按年下降8.62%,該增速遠低於同期商業銀行淨利潤按年增速-0.57%。主要因信用減值損失為314.57億元,按年增長20.81%。其中,發放貸款和墊款減值損失為293.63億元,按年增幅達25.20%。
2025年上半年,該行也是營收和淨利增長逆向:營業收入按年增長7.83%,歸母淨利潤按年降4.87%。也主要因發放貸款和墊款減值損失按年增長29.4%。
民生銀行近幾年業績增長也不理想。
2023年—2025年,該行營業收入按年增速分別為-1.16%、-3.21%、4.82%;歸母淨利潤按年增速分別為1.57%、-9.85%、-5.37%。該淨利潤增速明顯低於同期商業銀行淨利潤按年增速3.23%、-2.27%、2.33%。
其中2025年淨利潤下降主要因發放貸款和墊款減值損失按年增長較快。2024年淨利潤下降主要因利息淨收入按年下降以及手續費及佣金淨收入按年下降。
2023年—2025年,民生銀行發放貸款和墊款減值損失按年增速分別為-4.51%、-2.03%、22.80%。
該行貸款減值損失持續增長,與貸款質量壓力有關。
今年上半年末,民生銀行不良貸款總額為663.23億元,較上年末增加1.69億元;不良貸款率為1.47%,較上年末下降0.02個百分點。不過,該行上半年不良貸款生成率為1.68%,較去年全年升0.12個百分點,按年上升0.17個百分點。
不良貸款率下降,與該行清收處置不良貸款力度加大有關,主要是覈銷與不良資產證券化力度加大。今年上半年,該行清收處置不良貸款359.58億元,按年增長12.1%。其中,覈銷199.61億元,按年增加49.87億元,按年增長33.3%;不良資產證券化84.18億元,按年增加28.7億元,按年增長51.73%;現金清收和轉讓則皆按年下降。
民生銀行稱,該行今年上半年不良貸款生成率上升,主要是零售貸款新生成不良按年增加。
與此相應,該行今年上半年個人不良貸款率上升,期末為2.01%,較上年末上升0.09個百分點。其中,小微貸款不良貸款率為1.64%,較上年末上升0.01個百分點;信用卡透支不良貸款率為4.22%,較上年末上升0.35個百分點;其他類不良貸款率為2.14%,較上年末升0.46個百分點。
投資時間網、標點財經研究員就上述淨利潤下降、貸款質量等問題向民生銀行發送了溝通提綱,截至發稿未收到回覆。
民生銀行今年上半年不僅淨利潤下降,資產總額也出現減少。上半年末,民生銀行資產總額為77945.31億元,較上年末降0.49%,同期商業銀行資產較上年末增長4.4%。
民生銀行今年上半年主要減少的資產包括:金融投資較上年末下降2.04%;拆出資金較上年末下降18.22%;買入返售金孖展產較上年末降95.25%;存放同業及其他金融機構款項較上年末降22.35%。
佔資產總額比例最高的發放貸款和墊款為44543.57億元,較上年末增長1.83%,低於同期商業銀行貸款增速4.92%。其中個人貸款和墊款較上年末降4.52%。
與資產總額減少相應,今年上半年末,民生銀行負債總額為70769.82億元,也較上年末下降0.73%。其中,應付債券為7900.58億元,較上年末減少21.93%,是影響負債增長的最大因素;賣出回購金孖展產款較上年末減少30.76%。
民生銀行近幾年貸款減值損失按年增速
 數據來源:民生銀行財報