文|錦緞
8月26日,FDA批准了Revolution Medicines的RMC-6236,商品名RASONQUE,通用名daraxonrasib。股價隨即衝上歷史高位,市值約445億美元。
一年前,這家公司的市值只有約80億美元。
一年間,365億美元的增量。
445億美元市值所獎勵的,是 Revolution 在「癌王」胰腺癌上的「收割」——四十年來無人拿下,直到 Revolution 出現。
Revolution不是RAS領域的首創者。全球第一個獲批的KRAS抑制劑是安進的sotorasib,2021年5月;第二個是Mirati的adagrasib,2022年12月。當這兩家在NSCLC裏驗證"RAS可成藥"這個命題時,Revolution還是一家靠天然產物化學起家的中型biotech,手裏攥着SHP2和mTOR項目,RAS(ON)管線剛起步。
按獲批順序排,它是第三個把RAS這顆果子摘到手的人。市場給它的定價,卻是安進那款開創性藥物年銷售額的一百多倍。
賽諾菲2023年6月就終止了與它的SHP2合作,研發重心早已收斂,如今RAS(ON)管線承載了它九成以上的估值。這445億美元,買的幾乎只有一件東西:它在RAS上的成功。
一個後來者,憑什麼拿走最大的果實?
01最甜的那顆果子一直空懸
要回答這個問題,得先看清RAS這個靶點的地形。
KRAS的突變譜像一隻圓盤,邊緣刻着不同的刻度:G12C、G12D、G12V、G12R、G13D、Q61H。安進和Mirati用兩款共價藥物,點中了G12C這一顆。
這顆果子選得沒錯。在吸菸相關的非小細胞肺癌裏,G12C是最主要的可靶向突變,約佔8.38%;安進的CodeBreaK 100給出36%的客觀緩解率,Mirati的KRYSTAL-1是43%。三十年"不可成藥"的魔咒,就此打破。
但把視線從肺癌轉向胰腺癌,圖景立刻變了。
胰腺癌是RAS依賴度最高的腫瘤,超過90%的病例攜帶KRAS突變。可它的優勢突變不是G12C,是G12D(約35%-42%),其次是G12V(約20%-32%)和G12R(約14%-17%)。G12C在胰腺癌裏只佔1%-2%。
錯位就出在這裏:安進和Mirati證明了靶效關係,卻點在了盤子邊緣;圓盤中間更大、更甜的果子,G12D、G12V、G12R,始終空懸。
空懸是有原因的,而且是化學層面的硬原因。
G12C可被攻克,靠的是兩個可乘之機:突變的甘氨酸變成半胱氨酸,多出一個強親核性的巰基可供共價鎖定;GDP結合態(OFF)下又存在一個switch II口袋。G12D呢?天冬氨酸的羧基親核性極弱,傳統共價彈頭咬不住;GTP結合態(ON)下switch區域構象重排,口袋基本塌陷。
於是有了那個荒誕的局面:人類證明了RAS可以成藥,卻對RAS最致命的癌種束手無策。胰腺癌至今是"癌王",所有分期患者加在一起,中位生存期也只有一年出頭。四十年裏,倒在這片田裏的藥企不計其數,"癌王"從未被真正收割過。
靶效關係已被證實,最甜的果子還在樹上。這正是留給後來者的位置。
02最難的是"怎麼才能"
新藥研發裏有兩類風險,常被混為一談,實則天差地別。
第一類是靶效關係風險:抑制這個靶點,到底能不能讓腫瘤縮小?
這是真正的生死賭局,失敗意味着整個方向被證僞,數十億美元灰飛煙滅。安進和Mirati替全行業回答了這個問題:能。他們承擔了RAS領域最高的一檔風險,也拿到了歷史地位。
第二類是實現風險:靶點已經確認有效,可你怎麼做出一個分子去抑制它?
在RAS這個靶點上,這兩類風險是錯位的。到2021年,第一類風險已被安進清零;而第二類的難度,恰恰因為G12D和泛RAS升到了頂點。
原因很簡單。
G12C的成功路徑是"找一個突變特異的共價手柄",這個手柄在G12D和其他RAS靶點上直接斷掉了。RAS(ON)的表面光滑如牆:GTP以皮摩爾級親和力嵌在結合腔裏,細胞內GTP濃度極高,競爭性置換不現實;也沒有G12C那樣易得的共價修飾殘基。常規的"找口袋、塞分子"思路,在這塊表面上無解。
所以真正的難題不是"要不要做RAS",而是"除了G12C這條被走通的路,還有什麼路可走"。
Revolution的答案是概念層面的跳躍:不在RAS上找口袋,帶一個蛋白過來,兩個蛋白一起把口袋圍出來。
03造口袋的人
這個思路有個名字:三複合體抑制劑(tri-complex inhibitor, TCI),也叫"分子膠"RAS抑制劑,或RAS(ON)抑制劑。
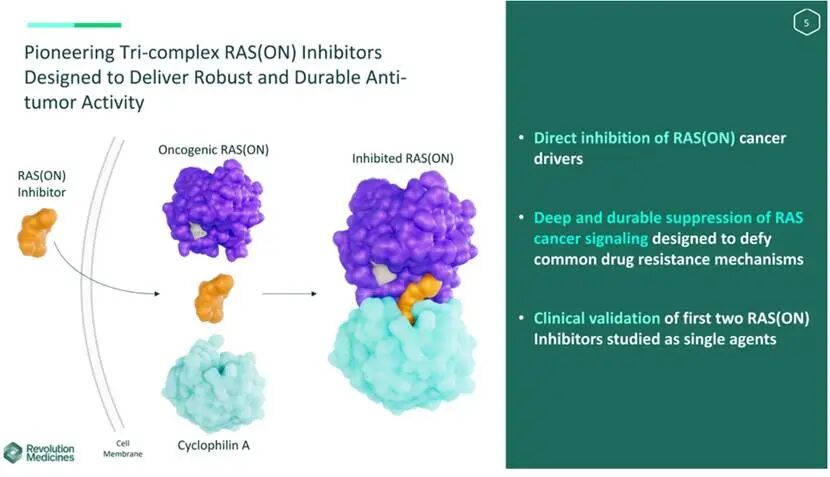
裝配分兩步,每一步都清晰可測。以daraxonrasib為例:藥物先結合細胞內大量存在的伴侶蛋白親環素A(CypA),解離常數55.3 nM;結合之後重塑CypA的表面,憑空造出一個原本不存在的"新形態界面"(neomorphic interface);這個二元複合物再去識別GTP結合態的RAS,親和力對G12D為131 nM、G12V為364 nM、野生型154 nM。
三步之後,CypA的體積從空間上完全遮蔽了RAS的效應器結合面。RAF、PI3K、RALGDS再也貼不上來,信號就此熄滅。
結構生物學解釋了它為什麼能廣譜:CypA、藥物與RAS圍成的複合體,沿Q61-G12-G13軸留下一條未被佔據的溝槽,正好容納12、13、61位這三個致癌熱點上的各種大側鏈;藥物只接觸高度保守的效應器結合葉,KRAS/NRAS/HRAS之間的序列差異殘基又遠離該界面。一個分子,就此喫下多種突變和三種亞型。
更難的部分在zoldonrasib(RMC-9805)上:如何用共價方式打那個"咬不住"的天冬氨酸。解法是先用三複合體把CypA拉到RAS(ON)上,把氮丙啶彈頭精確擺到Asp12旁邊,讓新界面去"催化"成鍵。修飾率超過95%,二級速率常數89.9 M⁻¹s⁻¹,對野生型KRAS的修飾不到1%。
不是天冬氨酸變活潑了,而是三複合體給它造了一個專屬的反應腔。
這條路線的起點寒酸得驚人。最早的探針化合物對CypA只有897 nM,對RAS的親和力在亞微摩爾級,阻斷RAS-BRAF相互作用的IC50是4400 nM,活性弱到幾乎可以忽略。它唯一的價值,是證明了"原理成立"。
從4400 nM到獲批藥物之間隔着什麼?結構導向的SAR迭代,大環骨架的重塑,還有讓超越五規則(bRo5)的分子仍然可口服的工程學。但最遠的一步,是從"無解"到"有解"的那一步。
04答案公開之後
"用CypA造口袋"這個解題思路被公開發表(2024年兩篇Nature,2025年Science上的zoldonrasib論文),晶體結構陸續存入PDB,後續的工程化就變成了相對標準化的勞動:設計大環化合物、合成、做TR-FRET測IC50、解析共晶結構、優化藥代、走臨床。
路徑固然難,但拆得開、包得出去,砸錢還能加速。
於是有了一片春筍。
Erasca的ERAS-0015(口服泛RAS分子膠)與ERAS-4001,單輪孖展近2.6億美元;加科思的JAB-23E73;貝達藥業的BPI-572270(泛RAS非降解型分子膠);阿諾醫藥的AN9025;安進的AMG 410;拜耳13億美元收購Kumquat。同一個機制、同一個"分子膠+CypA"範式,正被十幾家公司以各自的化學語言複述。
給出答案的人只有一個,抄答案的人可以有幾十個。Revolution用一次洞察換來的時間窗口,正在肉眼可見地收窄。
它並非毫無防備。三複合體平台的專利、RAS(ON)雙藥的聯合治療、五個III期試驗構成的證據網絡,都是真實存在的護城河。但專利保護的是化合物,保護不了"思路"。
05先發陷阱:6億美元的墓誌銘
最鋒利的一刀來自歷史。
第一代KRAS藥物的賬本:sotorasib在2025年的全球銷售額約3.6億-4.0億美元,adagrasib約2.05億美元。兩款劃時代藥物加起來,一年只賣了約6億美元。
業界對此有句近乎刻薄的評語:"KRAS撐起了25%的人類癌症,卻只換來不到1%的腫瘤藥收入。"
安進是FIC,打破了一道四十年的魔咒,拿到了教科書上的一頁,卻沒拿到商業上的果實。第一個證明可能性的人,往往不是最後收割的人。
今天的Revolution站在同一個位置。445億美元市值的對面,是2026年約1億-1.5億美元的銷售共識。它拿到的是一張鉅額期票,不是現金。
挑戰者的劇本已經寫好。選擇放過HRAS和NRAS的泛KRAS抑制劑裏,加科思的JAB-23E73給出了一個標準的"me-better"樣本:在胰腺癌二線患者中ORR達38.5%,療效與先行者同量級;3級及以上不良反應發生率僅14%,皮疹14%,口腔炎僅1.2%且無3級及以上不良反應。對比daraxonrasib的全身性皮疹、口腔炎、腹瀉乃至ILD警告,安全性差距一目瞭然。2025年12月,阿斯利康以1億美元首付加最高19.15億美元里程碑拿下中國以外的全球權益,刷新國產小分子抗癌藥對外授權紀錄。
一些分析師已經把話挑明:daraxonrasib的副作用為後來者留下了差異化競爭的空間。療效相似、安全性更好,醫藥史上最經典的顛覆路徑。
06三道關口
這張期票能不能兌現?看三道關口。
第一道,一線能否複製二線。RASolute 302在經治人群中把中位OS從6.7個月拉到13.2個月,HR=0.40,死亡風險降低60%,胰腺癌治療史上從未出現過的數字。但RASolute 303(一線)纔剛啓動,還把人群擴展到RAS野生型。標準治療前移,daraxonrasib必須證明疊加獲益,而不只是替代不耐受化療者。
第二道,NSCLC和CRC能否兌現。當前估值所依賴的,只是胰腺癌獲批上市的結果,NSCLC與CRC的臨床結果和獲批情況仍有變數。
第三道,支付與可及性。每月3.98萬美元,年化約47.8萬美元,約合人民幣322萬元。商保患者自付可低至0美元,但胰腺癌患者以老年人為主,Medicare Part D將承擔大部分費用。支付方的態度,直接決定銷售曲線的斜率。
另一件事:2026年8月10日,Revolution把四款RAS(ON)抑制劑在中國、東南亞、新西蘭等約20億人口市場的權益獨家授予百濟神州,換取對方出資並承擔一項全球III期。既是借力,也坦承了一家biotech獨立喫下全球RAS市場的不現實。
同年1月,默沙東帶着280億-320億美元上門,被拒。三個月後,RASolute 302讀出,股價從年初的79.65美元漲到今天的207.68美元。
如果當時以300億美元賣掉,今天的445億與股東毫無關係。這是RAS十年史上最漂亮的一次判斷,也是一次代價高昂的自信。
07真正的稀缺品
回到開頭的問題:後來者為什麼能摘得RAS最大的果實?
它摘的不是"第一個",卻是"最難的"那個。
安進和Mirati證明了RAS可以被抑制,可他們點中的是圓盤邊緣那顆最容易夠到的果子。胰腺癌,RAS依賴度最高、預後最差、未滿足需求最迫切的癌種,它的G12D、G12V等泛RAS突變,需要一次從"找口袋"到"造口袋"的範式躍遷纔夠得着。
藥物研發裏真正稀缺的,不是把路走完的體力,是在沒有路的地方指出方向的那一次判斷。合成類似化合物、跑生物學驗證、推進臨床,這些步驟難,但可以被拆解、被外包,資本砸下去還能加速。而"用CypA造一個原本不存在的界面"這個念頭,被想到之前價值為零,被想到之後價值445億美元。
只是故事還遠未終局。
安進用一個分子證明了RAS可以被抑制,贏得了歷史;Revolution用一個平台證明了RAS可以被馴服,贏得了預期。但歷史與預期,都不是現金。第一代KRAS品類用五年只做到6億美元年銷售,那塊墓碑至今立在賽道入口,提醒每一個後來者:先發者證明可能性,後來者收割市場;但如果後來者拿不出比先發者更好的答案,它就會變成下一個先發者。
泛RAS這顆空懸了四十年的果子,終於有人伸手摘到了。它最終甜不甜,要看那條從二線通往一線、從胰腺癌通往肺癌與腸癌的路,能不能真的走成高速公路。
畢竟,最大的收穫從來不獎給第一個爬上樹的人,而獎給那個把果子摘下來、還能讓所有人都喫得起的人。