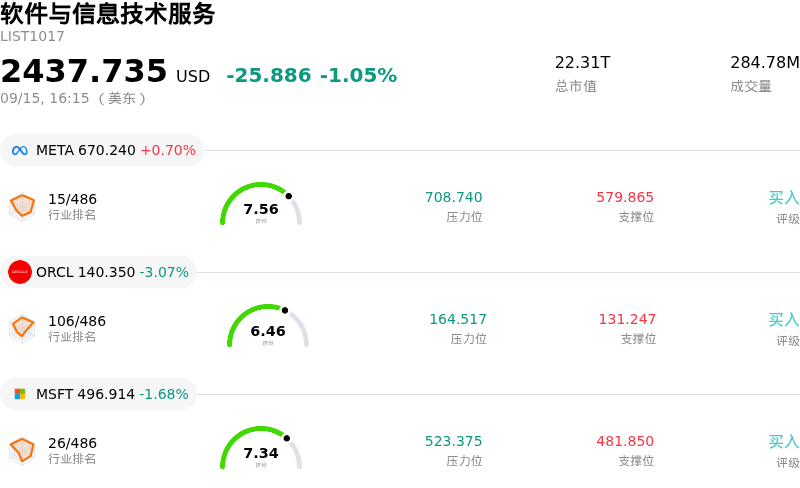
甲骨文 (ORCL) 收盤下跌3.07%, 所屬行業軟件與信息技術服務下跌1.05% ,公司漲幅跑輸行業漲幅,行業成交額前三股票 Meta Platforms Inc (META) 上漲 0.70%;甲骨文 (ORCL) 下跌 3.07%;微軟 (MSFT) 下跌 1.68%。
今日是什麼導致了甲骨文(ORCL)股價下跌?
甲骨文股價面臨下行壓力,因重組費用以及市場對鉅額人工智能基礎設施支出的持續擔憂共同打壓了投資者情緒。該公司已向多個部門的員工通知了新一輪裁員安排,受裁員補償金影響,其財年重組預算增加了7億美元,達到約28億美元。儘管裁員旨在精簡運營,但高企的前期成本直接拖累了近期盈利預期,並凸顯出業務轉型過程中伴隨的運營摩擦。
市場反應的背後,是對甲骨文激進的資本分配策略日益加劇的焦慮。管理層重申了高達950億美元的財年資本支出預測,以支持雲計算和人工智能數據中心的快速擴張。儘管市場對雲基礎設施的需求以及剩餘履約義務依然強勁,但鉅額資本支出導致現金流承壓和債務水平攀升,引發機構投資者對近期投入資本回報率的質疑。從高毛利、強造血能力的軟件模式向資本密集型雲基礎設施提供商的轉變持續引發華爾街分歧,孖展成本上升更是加劇了自由現金流面臨的阻力。
此外,近期內部人士的信息披露也進一步影響了市場走勢,包括執行主席拉里·埃裏森(Larry Ellison)終止了一項預先安排的股票出售計劃,在企業軟件板塊波動加劇背景下向市場釋放了複雜信號。美債收益率高企以及更廣泛的市場避險情緒等宏觀不利因素,進一步加劇了大盤科技股的壓力。展望未來,其股價表現將取決於管理層能否在保持資本支出理性增長的同時,展現出將龐大的人工智能訂單積壓轉化為增厚現金流收入的實質性進展。
甲骨文(ORCL)技術分析
甲骨文 (ORCL) 技術面來看,MACD(12,26,9)數值-2.172,處於中性狀態,RSI數值43.000處於中性狀態,Williams%R數值97.966處於超賣狀態,注意關注。
甲骨文(ORCL)媒體輿情
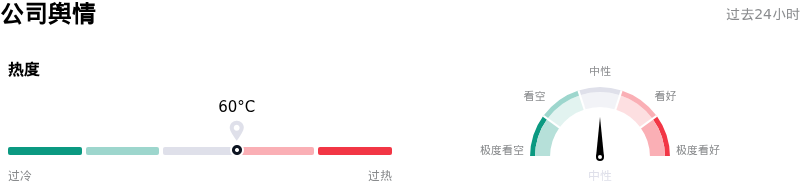
甲骨文 (ORCL) 公司輿情熱度來看,當前熱度60,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於中性狀態。
甲骨文(ORCL)基本面分析
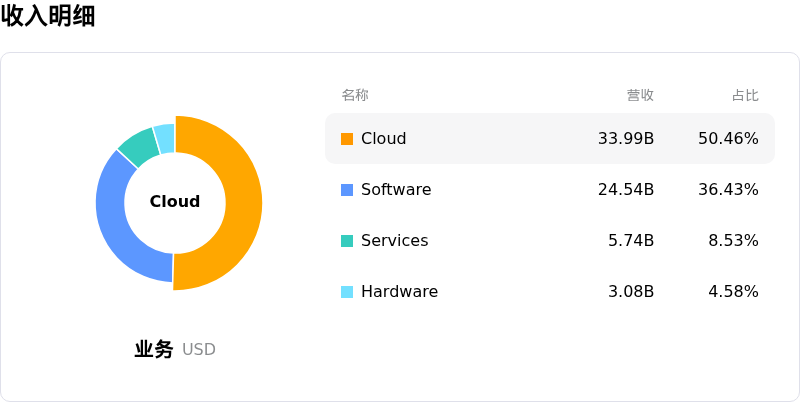
甲骨文 (ORCL) 處於軟件與信息技術服務行業,最新年度營業收入$67.36B,處於行業8,淨利潤$16.98B,處於行業6。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$247.89,最高價為$400.00,最低價為$110.00。
關於甲骨文(ORCL)的更多詳情
公司特有風險:
- 資本支出消耗與現金流收縮: 甲骨文披露,由於用於AI數據中心擴張的資本支出激增至285億美元,公司季度自由現金流為負54億美元,加劇了其1250億美元債務負擔下的資產負債表壓力,並促使包括RBC和Scotiabank在內的華爾街機構下調其目標價。
- AI積壓訂單中的客戶集中度風險: 機構分析師強調,甲骨文高達6640億美元的剩餘履約義務積壓訂單存在嚴重的運營脆弱性,其中約一半的承諾額嚴重依賴OpenAI,使未來的收入轉化易受客戶採購轉變或基礎設施延誤的影響。
- 重組與遣散負債不斷擴大: SEC披露文件顯示,甲骨文將其2026年重組計劃進一步擴大7億美元,使估計的重組費用總額達到28億美元,以消化大幅裁員帶來的日益增加的裁員補償和合同終止成本。
- 傳統軟件收入結構性下滑: 甲骨文報告其傳統軟件部門收入按年下降3%至55億美元,表明隨着企業客戶持續退出傳統的本地部署應用,公司營收面臨持續拖累,營業利潤率也面臨風險。
原文鏈接