美國財政部長貝森特力推以經濟增長化解債務,但這一策略正面臨來自預算專家和市場的雙重質疑。
貝森特近期在多個場合堅稱,只要實現3%的經濟增長,並配合聯邦支出約束,美國就能通過「增長」擺脫債務困境。然而,據彭博報道,經濟學家調查中位數預測和國際貨幣基金組織最新預測均顯示,2027年和2028年美國GDP增速僅略高於2%,遠低於貝森特設定的目標門檻。
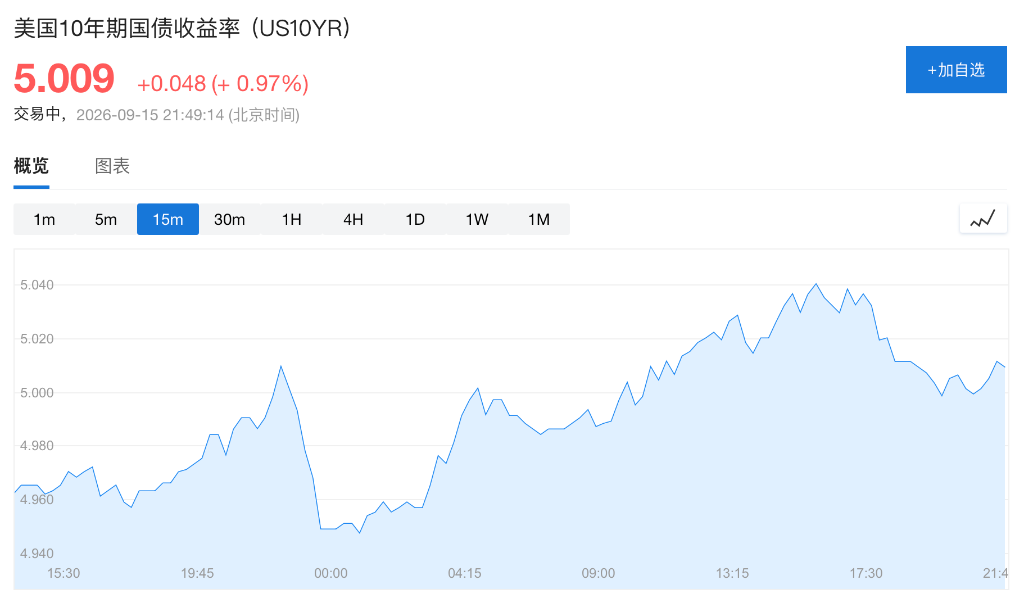
更大的壓力已經體現在財政利息負擔上。本財年美國淨利息支出已達1.02萬億美元,按年增長8.9%,首次突破1萬億美元。與此同時,貝森特此前視為重要觀察指標的10年期美債收益率已突破5%,達到本世紀初以來的罕見水平。
歷史數據不支持「增長解債」邏輯
分析表示,即便在近年經濟表現較為強勁的時期,經濟增長也未能遏制債務擴張。2023年和2024年,美國經濟實際增速均接近3%,但公衆持有的聯邦債務分別增長約10%和7%,年度財政赤字均超過1.6萬億美元,債務佔GDP比重持續攀升。
上世紀90年代末,美國GDP增速一度超過4%,但當時財政盈餘的實現,依賴加稅與冷戰結束後削減國防開支的共同作用。如今,這兩個條件均已不復存在——多輪減稅令稅率大幅下降,兩黨近年來也普遍傾向於增加而非削減聯邦支出。與此同時,在地緣政治緊張局勢下,特朗普還尋求國會批准1.5萬億美元國防預算,較此前增加44%。
美國行動論壇主席、前國會預算辦公室主任Douglas Holtz-Eakin直言:「你無法靠增長解決這個問題,這在數字上根本站不住腳。」他測算,如果僅靠增長將赤字降至貝森特設定的目標水平,美國經濟所需增速須達到6%。而考慮到人口老齡化和移民限制,即便實現3%的增速也將是「奇蹟」。
老齡化與利息支出構成結構性壓力
債務問題的核心矛盾之一在於人口結構。自特朗普本屆任期開始至今年5月,社會保障退休金領取人數增加了280萬,而納稅貢獻的在職員工人數僅增加59.3萬。社會保障和醫療保健是聯邦預算中最大的兩項支出,特朗普明確表示不會削減福利,國會也沒有推動重大改革的跡象。
Holtz-Eakin指出,即便經濟以3%的實際增速疊加2%的通脹,實現5%的名義增長,稅收也只能大致跟隨名義GDP增長,但社會保障支出平均增速達到5.5%,醫療保險支出增速更高達7.5%。「所以問題根本無法解決。」
利息支出同樣構成沉重負擔。本財年還剩一個月,淨利息支出已達1.02萬億美元,按年增長8.9%。截至8月底,未償國債平均利率為3.48%,而當前5年期基準收益率約為4.77%,兩者之間的利差意味着,隨着舊債陸續到期再孖展,政府未來的利息負擔仍可能進一步上升。
專家:單靠增長不足以解決問題
貝森特的前顧問Joe Lavorgna承認,增長是降低赤字的重要組成部分,但坦言「可能僅靠增長還不夠」,「你可能需要的不僅僅是增長」。
負責任聯邦預算委員會主席Maya MacGuineas表示:「沒有任何可信的估算表明,增長能夠讓財政問題神奇消失。」該機構還就特朗普提出的向每位成年公民發放5000美元支票的構想發出警告,估計該方案單年成本高達1.2萬億美元,將把赤字佔GDP比率推高至9%至10%。
摩根士丹利首席全球經濟學家、前奧巴馬政府財政部官員Seth Carpenter則指出,基於增長的財政整合「非常有可能」,但這依賴於財政政策不再轉向擴張,「而這對我來說纔是真正棘手的問題」。
貝森特上任時曾設定目標,希望在特朗普任期結束前將赤字佔GDP比率降至3%左右。但據彭博調查,經濟學家對2028年赤字率的預測中位數為6.4%,最低預測為4.5%,最高達8%,均明顯高於貝森特的目標。