炒股就看金麒麟分析師研報,權威,專業,及時,全面,助您挖掘潛力主題機會!
來源:明察宏觀
文 財信研究院宏觀團隊 伍超明 胡文豔 李沫
核心觀點
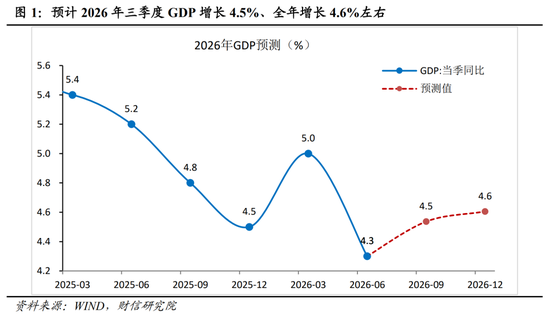
一、8月內需修復放緩,外需與新動能託底,逆周期調節必要性上升。供給端工業增速回升,高技術製造業與現代服務業等新動能維持高景氣;需求端出口延續兩位數超預期高增,但內需修復偏緩,商品消費走弱、服務消費表現亮眼,投資累計降幅繼續擴大;物價端受外部輸入與新動能推動,CPI溫和回升,PPI由降轉升;金融面流動性充裕但實體信貸需求偏弱,孖展結構向直接孖展顯著轉型。總體看,新動能與外需提供韌性支撐,內需不足仍是核心掣肘,亟待財政、貨幣協同發力破局。展望年內,隨着逆周期調節政策逐步顯效,經濟有望在9月迎來觸底溫和回升,預計三、四季度GDP分別增長4.5%、4.6%,全年約增長4.6%。
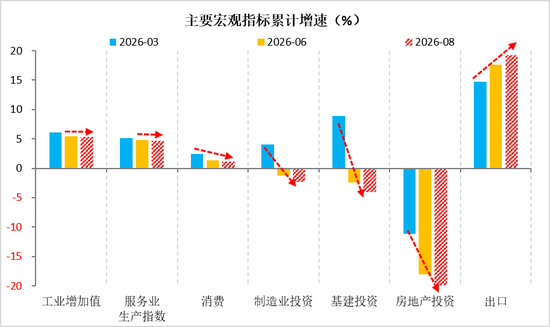
二、供給回升內需走弱,政策加力已在路上。8月經濟「供給強於需求、外需強於內需、新動能強於舊動能」的特徵進一步強化,主因外部美伊局勢反覆、國內極端天氣擾動以及政策雖加力但顯效偏慢。生產端,工業增加值超預期回升,外需強勁與國企發力是主要支撐,新動能對規上工業增長的貢獻率已超六成;服務業生產增速創去年以來新低,下滑勢頭亟待扭轉。需求端,消費在低基數下進一步走低,汽車等以舊換新品類為主要拖累,服務類、品質型消費表現相對較好,政策亟需聚焦增加收入與優化服務供給發力,釋放消費潛力。投資累計降幅繼續擴大,其中基建投資下行斜率趨緩,新型基建和低基數形成支撐,傳統地方主導基建拖累加深;製造業投資繼續放緩,成本抬升和內需低迷是主要拖累;房地產投資降幅持續擴大,「銷售低迷、去庫承壓、拿地偏弱、孖展趨緊」的築底態勢未變。出口繼續高增長,AI鏈條和高端製造是核心拉動力量,其中AI產業鏈相關產品漲價對出口提振效應突出。
三、通脹:輸入性因素支撐回升,PPI可能再度衝高。8月CPI按年回升,核心CPI重回1%,能源和黃金價格上行是主要支撐,但食品價格弱於季節性,核心商品和服務價格延續溫和上漲。PPI按年超預期回升,按月再度轉正,原油鏈和有色鏈是主要支撐,AI鏈和部分中下游行業漲價亦提供支撐。往後看,美伊局勢反覆可能繼續推升PPI,但國內需求不足的制約仍強,預計9月CPI、PPI分別增長約0.9%和4.3%。
四、金融:社融信貸不及預期,需求不足亟待政策加力。8月社融不及預期,信貸不足與政府發債偏慢是主要拖累,僅企業直接孖展延續偏強,年內直接孖展佔新增社融比重已過半,孖展結構轉型持續深化。信貸增速再創歷史新低,居民部門延續淨償還、企業按年明顯少增,實體需求偏弱格局待改。M1增速在機關團體活期存款支撐下超預期回升,M2受信用派生偏弱與財政投放偏慢拖累有所回落,存款向資管產品搬家速度放緩但趨勢未改。往後看,私人部門加槓桿意願偏弱、內需不足,財政貨幣協同發力必要性增強,9月或四季度降息仍可期,流動性有望維持充裕偏松格局。
一、內需修復放緩,外需與新動能託底,逆周期調節必要性上升
本月數據呈現「外需強、內需弱;生產強、消費弱;新動能高景氣、傳統動能承壓」的分化格局。內需端,消費、投資等多數指標按月回落,金融數據同步印證「總量降速、結構提效」,居民與企業傳統信貸需求放緩,但新動能領域的直接孖展和信貸需求仍具韌性。外需端,出口維持高增長,這既是國內新舊動能加速轉換的成果,也受益於全球科技周期共振,可謂「一體兩面」。當前核心矛盾在於內生需求不足、供強需弱格局未改,擴大內需和穩增長壓力加大,後續財政與貨幣協同發力的必要性上升。
供給端,生產增速提升,新舊動能轉換持續提速。8月規上工業增加值按年增長5.2%,較7月回升0.7個百分點,結構性亮點突出。以高技術製造業(增長16.7%)和數字產品製造業(增長15.7%)為代表的新動能表現亮眼,新動能對規模以上工業增長的貢獻超過六成,成為穩生產的核心支撐。服務業同樣呈現結構優化特徵,8月服務業生產指數按年增長4.1%,其中信息傳輸、軟件和信息技術服務業及租賃商務等現代服務業增速持續領跑。製造業PMI受生產、需求邊際反彈帶動回升0.6個百分點至49.8,不過指數仍位於收縮區間。分結構看,高端製造產業鏈景氣獨立於傳統周期,產業升級主線確定性強。
需求端,外需強於內需,服務消費強於商品消費,投資繼續承壓。8月出口按年增長25.0%,延續兩位數高景氣,結構向新向優:集成電路出口增速連續4個月超110%,自動數據處理設備、汽車出口分別增長76.5%、43.0%,AI產業鏈與高端製造成為核心拉動力,同時價格上行也形成明顯支撐。相形之下,內需修復節奏偏慢、結構性分化明顯。社零增速回落至0.4%,汽車、建築裝潢、傢俱等大宗消費形成拖累,而服務零售增速顯著高於商品零售。投資層面,固定資產投資增速降幅擴大,基建、房地產、製造業投資均繼續放緩,但高技術產業投資逆勢上行,增速回升至5.2%。
物價端,CPI溫和回升,PPI由降轉升。CPI按年上漲0.8%、核心CPI上漲1.0%,動力一是國際油價上行的能源傳導,二是AI帶動的消費電子與暑期服務消費漲價,食品在保供穩價下穩中有降。PPI按月轉正、按年上漲3.8%,動力為國際大宗商品輸入性影響、產業高端智能綠色轉型及高溫用煤需求。CPI和PPI均共同印證:外部輸入與新動能是本輪價格回升的主引擎。下階段需關注地緣擾動下的輸入性不確定性,預計9月份CPI、PPI分別增長0.9%、4.3%。
貨幣信貸,流動性合理充裕,信貸「降速提質」,孖展結構顯著轉型。8月末社融存量按年增長7.2%,M2按年增長7.5%,雖有所放緩但仍顯著高於二季度5.9%的名義GDP增速,流動性維持合理充裕。貸款需求不足,企業和居民貸款需求偏弱,均按年少增,折射出經濟處於新舊動能轉換的陣痛期。結構上,孖展體系正加速向直接孖展切換,8月企業債券、股權孖展明顯多增,資本市場對實體的支撐能力持續提升。1-8月股票、債券直接孖展佔社融增量比重升至50.3%,已明顯超過貸款佔比。當前貨幣政策基調偏穩健寬鬆,央行以流動性護航後續政府債券發行,為財政發力鋪路,預計年內降息概率增加。
展望年內,經濟有望在9月迎來觸底溫和回升。政策面上,務實管用增量政策落地後有望逐步顯效:財政端存量債券與新型金融工具加速落地,貨幣端保持流動性偏松、降息概率增加,並與財政協同發力,重點支持科創、「六張網」基建及民生,加快各類政策資金使用進度,推動投資止跌回穩,但預計回升力度有限。消費高基數效應消退,消費增速將觸底回升;出口則受益於AI產業鏈和高端製造業的拉動,有望繼續保持強韌性。預計三、四季度GDP分別增長4.5%、4.6%左右,下半年中樞水平在4.6%,全年約增長4.6%(見圖1)。受益於通脹回升,名義GDP增速將明顯高於實際增速。
二、經濟:供給回升內需走弱,政策加力已在路上
(一)生產:工業超預期回升,服務業增速創去年以來新低
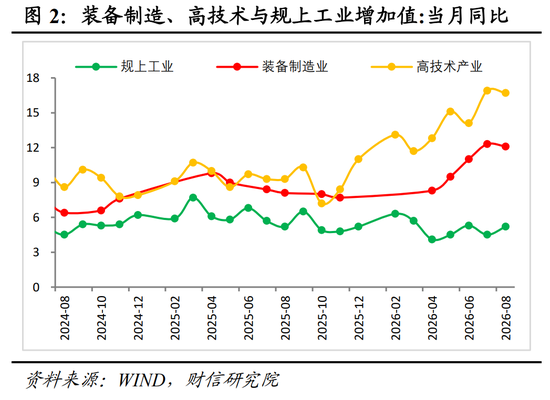
工業生產超預期回升,外需強勁與國企發力是主要支撐。8月份,規模以上工業增加值按年增長5.2%,較上月提高0.7個百分點;按月增長0.54%,較上月回升0.43個百分點,改善幅度明顯超出市場預期。從支撐因素看,新動能和國企兩大支點共振發力。一方面,受益於出口高增和國內產業升級需求旺盛的帶動,高技術製造業和數字產品製造業增加值按年分別增長16.7%、15.7%(見圖2),新動能對規上工業增長的貢獻率已超過六成且仍在提升。另一方面,能源保供力度加大、「六張網」相關投資提速,推動採礦業、國有企業增加值增速分別較上月提高2.8、1.4個百分點,是生產按月改善超預期的重要推力。從偏弱環節看,受極端天氣、內需疲弱、油價重新走高等影響,部分原材料製造業生產有所回落、下游消費品維持低位,私營企業工業增加值增速與上月持平於3.7%。往後看,工業生產將在新動能和政策加力的正向拉動,與內需疲弱、出口增速可能趨緩及高油價衝擊的負向拖累之間展開博弈,短期仍有一定下行壓力,增長廣譜性亦有待提升(8月規模以上工業626種產品中僅286種產品產量按年增長),但預計全年有望增長約5.5%。
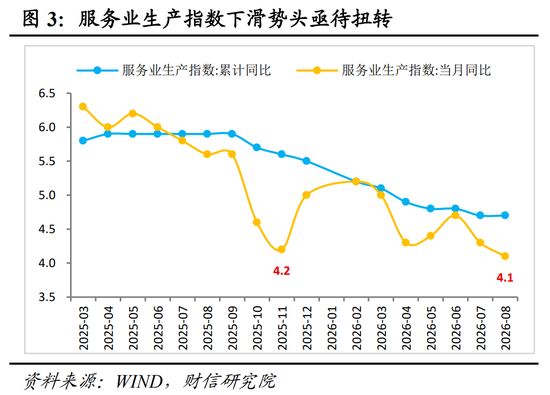
服務業生產增速創去年以來新低,下滑勢頭亟待扭轉。8月份,服務業生產指數按年增長4.1%,較上月回落0.2個百分點,創2025年以來當月增速的新低(見圖3),下滑勢頭亟待扭轉。分行業看:生產性服務業維持韌性,信息傳輸軟件和信息技術服務業、租賃和商務服務業生產指數分別增長9.6%、9%,增速較上月分別提高0.3個百分點和保持持平,且信息服務業對服務業生產指數增長的貢獻率已超過20%。相比之下,受地產、消費恢復偏慢和財政發力節奏靠後的拖累,其他服務業生產活動或持續偏弱,8月批發、零售、資本市場服務等行業商務活動指數均處於50%的榮枯線下方。往後看,低基數效應、數字經濟高景氣與財政發力空間充足對服務業形成結構性支撐,但恢復力度仍取決於地產和消費能否企穩。
(二)消費:延續放緩態勢,政策加力呵護必要性增強
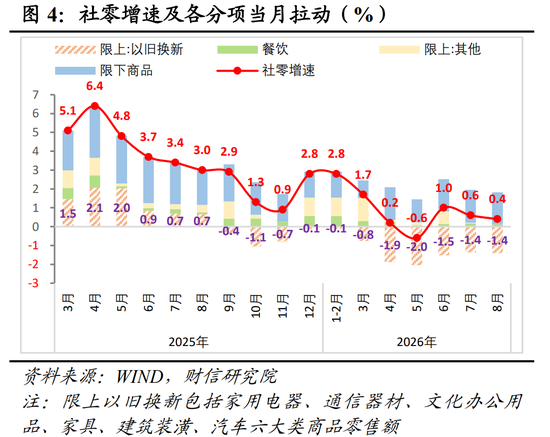
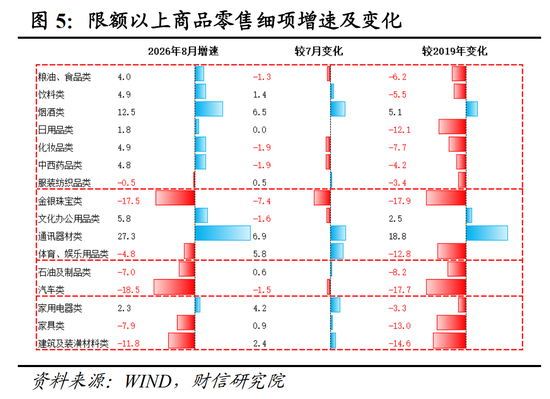
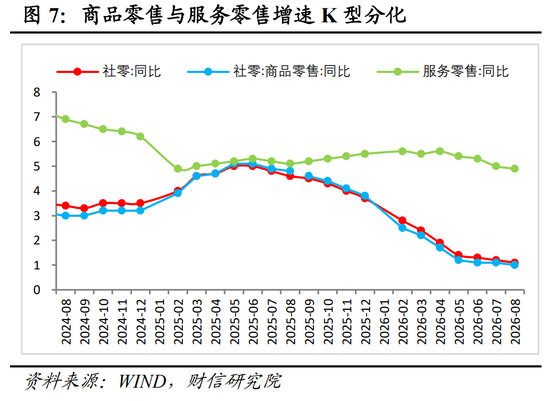
1-8月份社零按年增長1.1%,低於2025年全年增速2.6個百分點,放緩態勢未改;8月當月社零按年增長0.4%,在去年同期基數走低的背景下仍較上月回落0.2個百分點,按月增速再度轉負(-0.13%),消費恢復基礎亟待夯實。具體看,呈現三大特徵:一是以舊換新相關品類拖累顯著。儘管高基數效應已明顯緩解,8月六大以舊換新品類仍拖累社零下降1.4個百分點(見圖4),其中僅汽車一項就拖累1.9個百分點(見圖5)。這既是前期需求透支導致政策邊際效用下降等短期因素所致,也反映國內大宗耐用消費品普及率已較高、疫後居民消費能力修復緩慢等中長期約束。二是基本生活類消費持續偏弱。中西藥品、化妝品、糧油食品、日用品等基本生活類商品增速均保持低個位數,且多數較上月回落(見圖5);剔除以舊換新品類的其他限額以上商品零售對社零的拉動繼續停留在0附近(見圖4)。三是消費結構升級趨勢明顯,服務類、品質型消費表現相對較好。1-8月份服務零售額按年增長4.9%,總體保持穩定,且仍快於商品零售額增速3.8個百分點(見圖7);通訊器材等升級類商品零售額增長16.3%,連續兩年維持雙位數增長。
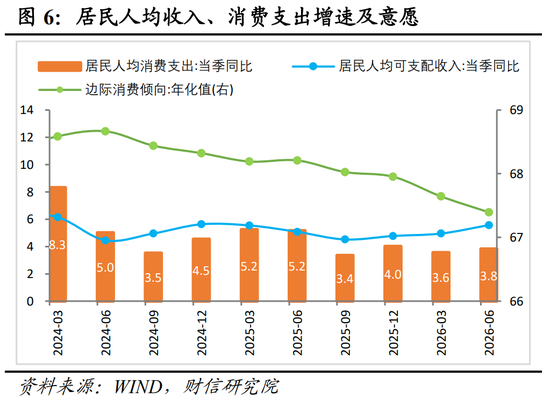
往後看,以舊換新相關品類低基數效應與逆周期政策加力,有望對社零增速形成一定支撐;但經濟K型分化格局持續,居民就業增收的廣譜性不足,從根本上壓制消費能力與意願,疊加刺激政策效用遞減,消費修復高度受限。事實上,4-8月份在基數明顯走低的背景下,社零增速持續徘徊在1%及其下方,服務消費增速亦同步緩慢走低,表明居民消費的自發修復空間有限。因此,當前政策加力的必要性偏強,且重心應聚焦於增加收入改善的廣譜性和優化服務供給,釋放消費潛力。
(三)投資:基建下行趨緩,製造業緩降,地產拖累加深
投資繼續承壓,政策加力已在路上。1-8月份固定資產投資按年下降7.2%,降幅較上月擴大0.5個百分點。低基數效應下,投資邊際下滑速度有所收斂,但其按月仍下降0.5%,整體下行趨勢亟待政策加力扭轉。分主體看,民間投資按年下降10.1%,降幅擴大0.7個百分點,為疫情之外首次錄得雙位數降幅,成本抬升、中下游企業盈利承壓以及傳統產品出口低迷或是核心拖累;國有控股投資降幅擴大0.3個百分點至-3.3%,亦為除疫情外最低水平,表明政策託底效應依然偏弱。結構上,三大類投資累計降幅繼續擴大,但高技術產業支撐作用增強。1-8月份基建、房地產、製造業投資累計增速,降幅較1-7月份分別擴大0.4、0.7和0.6個百分點,呈現出「基建下行趨緩、製造業緩降、地產拖累加深」格局(見圖8)。其背後既有暴雨台風等極端天氣擾動施工、國際油價反覆推升成本等短期外部衝擊,更折射出政策發力節奏加快但效果顯現偏慢、以及新舊動能轉換期的結構性調整壓力。與之相對,1-8月份高技術產業投資按年增長5.2%,較1-7月提速0.2個百分點,高於全部投資12.4個百分點,引領作用突出。往後看,隨着政策性金融工具於9月份起陸續落地,財政支出和債券資金使用進度有望加快;疊加「六張網」項目提速、新動能持續擴張以及基數逐步走低等有利因素,年內投資降幅有望逐步收窄。結構上,基建投資在財政發力和重大項目支撐下有望溫和回升;製造業投資結構有望持續優化,但K型分化下整體或低位運行;房地產投資大概率延續築底調整態勢。


製造業投資繼續放緩,成本抬升和內需低迷是主要拖累。1-8月製造業投資按年下降2.3%,降幅較上月擴大0.6個百分點,低基數下繼續放緩,成本抬升和內需低迷是主要拖累。具體看,上游行業受投資需求偏弱和價格反覆影響,企業投資行為趨於謹慎,有色金屬壓延和化學原料行業投資增速均繼續下探(見圖9)。中游行業投資增速升跌互現,整體相對平穩。受六張網項目落地和設備更新需求支撐,運輸裝備、專用設備投資增速邊際回升最多;但計算機裝備製造業、電氣機械製造業投資增速均邊際放緩。下游行業增速有漲有跌,受居民需求偏弱影響,紡織業、食品製造業等投資增速降幅擴大;但醫療製造業、農副食品製造業投資增速則由負轉正。往後看,產業升級、供應鏈安全及政策支持將繼續對製造業投資形成支撐,但受外部原油價格反覆、中下游盈利承壓,以及房地產和消費等內生動能依然偏弱的影響,預計短期製造業投資大概率維持低位運行。
基建投資下行趨緩,新型基建和低基數形成支撐。1-8月基建投資按年下降4.0%,降幅較1-7月擴大0.4個百分點,下行斜率有所放緩,對整體投資繼續形成拖累。除極端天氣影響施工進度,增速繼續下行主因資金與項目兩端承壓:一是專項債發行前慢後快,且約5成用於化債。8月新增專項債合計發行約5188億元,按年僅增加322.8億元。節奏上近一半於下旬發行;結構上特殊新增專項債發行2466.4億元,佔比約48%。二是地方優質項目儲備不足,疊加嚴控新增隱性債務約束,抑制了投資動能。分行業看,傳統基建與新型基建延續分化。1-8月航空運輸業、信息傳輸業投資按年分別增長16.7%和28.4%,較1-7月份提高1.0和2.4個百分點;但電力熱力燃氣及水的生產和供應業投資降幅擴大16個百分點至-6.9%,地方主導的道路運輸業、水利管理業、公共設施管理業投資增速則分別回落0.5、1.0和2.1個百分點,投資降幅均繼續擴大(見圖10)。往後看,隨着新型政策性金融工具於9月份陸續落地、存量財政政策加快發行使用,以及「六張網」項目加快佈局,基建投資有望繼續發揮引領作用,呈現溫和回升態勢。未來重點發力方向包括算力網絡等新型基建、安全韌性強基工程以及傳統基建的數智化改造。
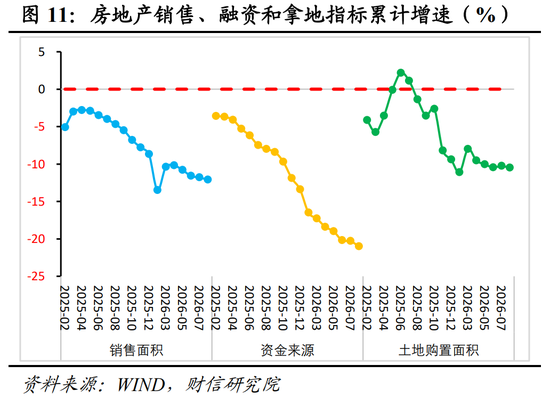
房地產投資降幅擴大,銷售、資金與拿地疲態未改。1-8月份房地產投資按年下降19.9%,降幅較1-7月份擴大0.7個百分點(見圖8)。同期新開工、竣工面積增速分別擴大0.8和0.5個百分點至-24.8%和-23.7%,表明地產鏈仍處於深度調整期,對整體投資的拖累進一步加深。往後看,預計房地產市場企穩仍需時日,未來大概率繼續築底調整。一是銷售端依舊低迷。1-8月份商品房銷售面積按年下降12.1%,降幅擴大0.3個百分點;商品房銷售額按年下降13.0%,降幅收窄0.1個百分點,但延續負增長。二是庫存去化壓力不減。商品房待售面積按年下降1.1%,連續6個月下降,但由於銷售面積收縮,存銷比較上月提高0.1個百分點至11.5,仍處於歷史高位。三是房價延續下跌。8月70個大中城市新建商品住宅價格指數按月降幅持平於上月的-0.2%,按年降幅收窄0.1個百分點至-3.3%。四是領先指標未見改善。1-8月房地產開發資金來源按年降幅擴大0.7個百分點至-21.0%;8月100大中城市成交土地佔地面積(TTM)降幅較上月擴大0.2百分點至-10.5%,顯示出房企在孖展、拿地以及銷售端均未見止跌跡象(見圖11),預示着房地產投資仍在尋底過程中,市場企穩仍需政策進一步加力支持。

(四)出口:AI產業鏈和高端製造是核心拉動,價格因素助推明顯
2026年1-8月進口和出口分別增長27.0%和19.3%,均處於2021年以來的高增長區間,呈現「出口韌性、進口更強」特徵。8月當月,進口和出口分別增長28.2%、25.0%,增速保持高位(見圖12)。出口韌性主要源於三方面因素:
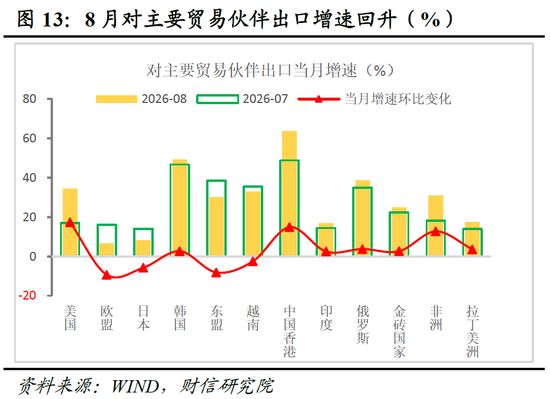
一是出口多元化和對主要貿易伙伴出口保持高增長。8月對美出口增長34.4%,較7月提高17.4個百分點,總體延續了年初以來的回升態勢;同時對東盟、金磚國家、韓國、非洲出口增長強勁,分別增長30.2%、24.9%、49.3%、30.9%,但對歐盟出口受其內需減弱和貿易摩擦增多影響,8月增速降至6.6%(見圖13)。二是出口結構繼續優化,AI產業鏈和高端製造是核心拉動。8月機電產品佔比65.3%,增長32.8%;受AI產業快速發展,全球算力、數據中心及終端設備需求持續擴張影響,拉動我國相關產品出口,如集成電路、自動數據處理設備、高新技術產品、汽車等增速分別增長129.8%、76.5%、56.9%、43.0%,其中出口價格抬升對出口增速的拉動效應明顯,尤以集成電路、自動數據處理設備等AI產業鏈相關產品漲價帶來的出口提振最為突出。三是全球製造業景氣指數PMI繼續穩定在52.7%的高景氣區間,美國和歐盟製造業PMI也均處於52%上方,外需韌性為出口提供了較強支撐。
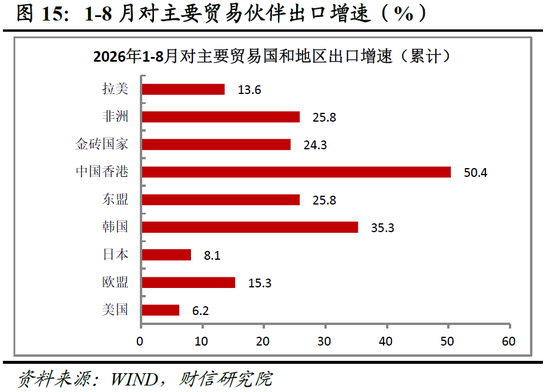
展望年內,我國出口有望保持強韌性,預計全年增長20%左右。一是產業競爭力強、結構升級持續加快,機電和高技術產品成為「主引擎」。從出口佔比看,1-8月機電和高技術產品分別達到64.0%、29.0%;從出口增速看,1-8月兩者分別達到26.9%、42.9%,高出同期出口增速7.6、23.6個百分點(見圖14)。二是出口市場多元化與產品結構優化。隨着中美關係的改善,降幅快速收窄,1-8增長6.2%,較1月份收窄超28個百分點;同時對東盟、歐盟、非洲以及金磚國家、共建「一帶一路」國家等「非美市場」依然保持了高增長(見圖15)。從產品看,新能源汽車、工業機器人等高技術產品勢頭強勁,數字與綠色貿易的支撐作用顯著增強。從鏈條看,我國深度嵌入佔全球AI貿易62%份額的亞洲半導體供應鏈,有望持續分享產業紅利;從外部催化看,中東戰事不僅加速了全球能源安全轉型從「共識」走向「落地」,更直接拉動了我國「新三樣」產品的出口需求。三是全球貿易放緩疊加中東地緣風險,對我國出口形成一定壓制。據WTO預測,2026年全球商品貿易量增速將從4.6%驟降至1.9%;若中東戰事推高油價並長期持續,該增速可能進一步探底至1.4%,我國出口面臨的外需環境更趨複雜。


三、通脹:輸入性因素支撐回升,PPI可能再度衝高
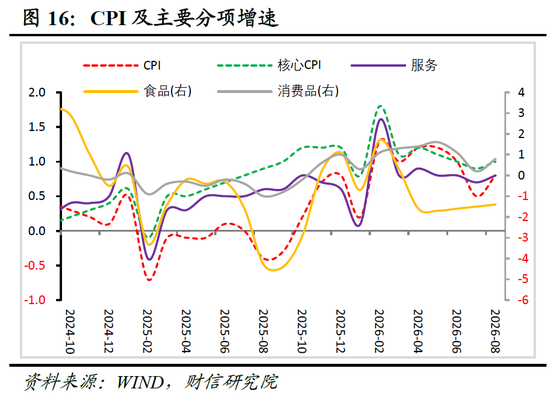
CPI:能源和黃金支撐回升。8月CPI按年漲幅擴大0.3個百分點至0.8%,核心CPI按年由0.9%升至1.0%(見圖16)。結構上,能源和黃金價格上行是主要支撐,但食品價格弱於季節性,核心商品和服務項延續溫和。具體看:一是鮮菜、豬肉、蛋類價格雖然按月上漲,但均弱於季節性,導致食品價格按月增速低於近10年均值1.0個百分點。二是能源和黃金飾品按年分別上漲4.1%和33.6%,對CPI的上拉作用按月合計提高約0.28個百分點,基本貢獻了本月CPI的全部回升幅度。三是服務價格按月漲幅回落0.3個百分點至0.1%,持平於近10年同期均值,延續溫和。四是核心商品延續「通信升、家電汽車降」的分化態勢,家用器具和交通工具按年分別下降0.7%和1.6%,均轉為負增長,顯示出前期「以舊換新」政策對耐用品需求有所透支;通信工具按年漲幅提高2.3個百分點至10.6%,今年以來持續上行,折射出AI相關需求旺盛。
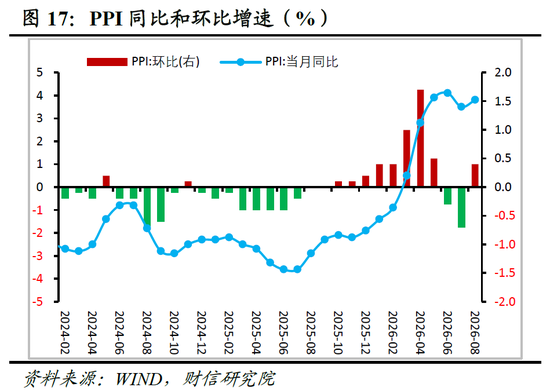
PPI:輸入性因素為超預期上行主因。8月份PPI按年上漲3.8%,較上月提高0.3個百分點;按月上漲0.4%,較上月提高1.1個百分點,時隔兩個月再度轉正(見圖17),原油和有色等輸入性因素是主要支撐,國內AI鏈和部分中下游行業亦提供支撐。一是輸入性因素貢獻PPI按月提升幅度的近8成。原油石化鏈與有色鏈分別影響PPI按月提高0.18和0.05個百分點,較上月分別提高0.66和0.18個百分點,是按月由負轉正的絕對主力。二是新動能持續發揮支撐作用。AI產業鏈(電氣機械、計算機通信)拉動PPI按月上漲0.09個百分點,持平於上月,且已連續11個月維持正增長。三是建材鏈受天氣擾動和投資需求偏弱影響有所下行。黑色金屬冶煉和壓延加工業、非金屬礦物製品業等行業價格普遍下跌,煤炭行業價格按月漲幅亦出現回落。四是部分中下游行業價格有所上漲。剔除上述核心鏈條後,其他中下游行業對PPI按月的拉動由上月的-0.19個百分點轉為0.09個百分點,但主要集中在紡織業、服裝服飾以及文教工美體育和娛樂用品製造業,未來持續性和擴散性仍有待進一步觀察。
整體看,8月CPI與PPI均有所回升,外部輸入性因素是主要支撐;結構上,新動能漲價與部分中下游行業上漲形成亮點,但食品、服務、建材價格仍偏弱,內需不足對價格的制約依然較強。往後看,受地緣政治衝突反覆影響,輸入性通脹壓力或繼續存在;但新舊動能轉換背景下內需修復動能不足,疊加居民「就業-收入-消費」循環不暢,預計四季度CPI延續溫和上漲,PPI可能再度衝高。預計9月CPI、PPI按年增速分別約為0.9%和4.3%。
四、金融:社融信貸不及預期,需求不足亟待政策加力
8月份,新增社融、信貸規模均低於預期;結構上居民部門延續淨償還,企業短貸、中長貸按年少增,實體信貸需求不足態勢未改。但直接孖展佔新增社融的比重已過半,孖展結構正發生適應經濟轉型的趨勢性變化。具體看:
社融:新增規模不及預期,信貸不足與政府發債偏慢是主要拖累。8月新增社融1.66萬億元,低於市場預期值超3000億元,按年少增9083億元,創2025年以來單月最大按年少增額;社融存量增速為7.2%,在低基數的基礎上較上月回落0.2個百分點,實體信用擴張超預期走弱。分結構看(見圖18):一是信貸為主要拖累,新增人民幣貸款(社融口徑)僅552億元,按年少增5701億元,貢獻了超六成的社融按年少增額。二是政府債券未見明顯提速,新增規模約1萬億元,受去年同期高基數的影響,按年少增3575億元。三是表外孖展收縮,本月按年少增1780億元,其中未貼現銀行承兌匯票、信託貸款分別按年少增1591、583億元,反映出經濟景氣度走弱、需求不足問題有所強化。四是企業直接孖展偏強,企業債券、非金融企業股票孖展分別按年多增1374、183億元,1-8月累計按年多增1.2萬億元和約2000億元。整體看,1-8月份企業債、股權孖展、政府債三項直接孖展規模佔新增社融的比重已達50.3%,超過同期信貸7.5個百分點,反映孖展結構與經濟轉型的適應性增強。
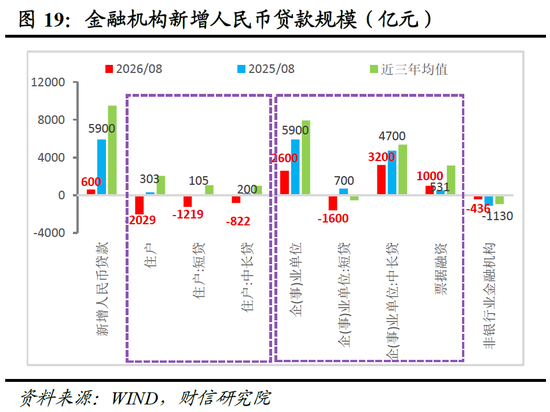
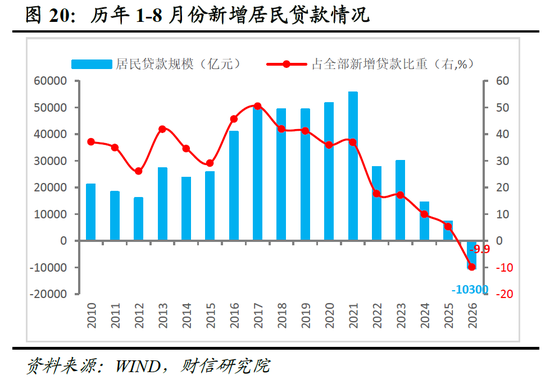
信貸:居民淨償還、企業按年少增,增速再創歷史新低。8月新增人民幣貸款600億元,按年少增5300億元;信貸增速降至4.9%,繼續創歷史新低,較去年末已回落1.5個百分點。分結構看(見圖19),居民短貸、中長貸延續淨償還,企業短貸、中長貸按年少增,票據小幅衝量。一是居民部門延續淨償還。8月居民新增短貸、中長貸分別為-1219、-822億元,按年分別多減1324、1022億元(見圖19),與同期消費疲弱、地產銷售降溫表現一致(8月30大中城商品房銷售面積按年由正轉負至-6.3%)。1-8月份累計看,居民部門新增貸款約-1萬億元(見圖20),佔新增貸款的比重由峯值的近5成降至-9.9%,在就業預期不穩、債務壓力偏高等多重約束下,居民去槓桿步伐加快,居民資產負債表修復任重道遠。二是企業貸款按年明顯減少。8月企事業單位新增短貸、中長貸分別按年多減2300億元、少增1500億元,構成主要拖累;1-8月份企業中長貸累計按年少增約1.7萬億元,孖展需求偏弱格局未改。其背後有四方面原因:1)新動能行業對貸款依賴度低,舊動能行業雖依賴債務孖展但仍在築底;2)地緣環境複雜多變,企業投孖展決策趨於謹慎;3)債券孖展成本持續下行,對貸款形成擠佔;4)財政及準財政工具使用節奏偏慢(2-8月PSL淨減少5727億元),配套信貸需求偏少。三是銀行衝量力度有所增加。8月票據孖展、非銀金融機構貸款分別按年多增469、694億元,對信貸形成一定支撐。


貨幣:M1增速超預期回升,M2增速繼續放緩。M1方面:8月增長4.1%,在去年基數抬升的背景下仍較上月提高0.1個百分點(見圖21),好於市場預期。從各分項看,居民活期存款、備付金及M0增速持平或低於上月,並非改善來源;單位活期存款增速較上月提高0.6個百分點,是主要支撐。而單位內部又以機關團體活期存款改善為主,非金融企業活期存款改善有限,回升的可持續性有待觀察。M2方面:8月增速較上月回落0.2個百分點至7.5%,貸款派生信用偏弱、財政投放偏慢或是主要拖累。存款結構方面:新增居民存款與非銀存款分別為400、5600億元,按年分別減少700、6200億元,或與當月風險資產波動加大、去年同期資本市場表現強勁的高基數有關。但居民存款增長放緩、非銀存款年內增加超6萬億元,表明存款向理財、基金等資管產品搬家的趨勢未變。
往後看,面對私人部門加槓桿意願偏弱、內需不足問題突出,財政貨幣協同加快發力的必要性增強。預計存量財政、準財政工具將加快落地;貨幣政策9月或四季度降息仍可期,流動性有望維持充裕偏松格局,結構性工具「降價擴容」亦值得關注。
新浪聲明:此消息系轉載自新浪合作媒體,新浪網登載此文出於傳遞更多信息之目的,並不意味着讚同其觀點或證實其描述。文章內容僅供參考,不構成投資建議。投資者據此操作,風險自擔。