華爾街可能嚴重低估了當前盈利周期的爆發力。
據追風交易台消息,傑富瑞(Jefferies)在9月14日的最新研報中發出明確警告:不要與盈利周期對抗。在AI投資狂潮和企業盈利超預期上行的雙重引擎驅動下,標普500指數預計將在今年(2026年)底飆升至8000點,並在2027年進一步觸及9000點。
報告認為,儘管面臨10年期美債收益率上升、通脹粘性以及中期選舉等宏觀逆風,但是企業基本面仍將是決定回報的核心驅動力。
傑富瑞的核心邏輯清晰而有力:在一個盈利增長超過歷史平均兩倍以上的周期中,與盈利趨勢對抗是危險的。
此外,傑富瑞認為,AI驅動的盈利擴張正在從七巨頭向更廣泛的市場蔓延,這為市場提供了更堅實的基礎,應將目光鎖定在科技、金融、醫療保健和材料等具備強勁盈利修正和宏觀支撐的超配行業,在估值收縮的擔憂中把握這場罕見的盈利超級周期。
與此同時,然而,傑富瑞也在報告中特別指出兩大核心風險:一是AI相關公司盈利增長的實質性放緩,這將直接動搖整個牛市邏輯的根基;二是10年期美債收益率的持續上行,這將通過估值壓縮渠道對股市形成系統性壓力。
盈利預期被嚴重低估,標普500劍指8000點
傑富瑞的基準預測極具攻擊性,且完全由盈利驅動。
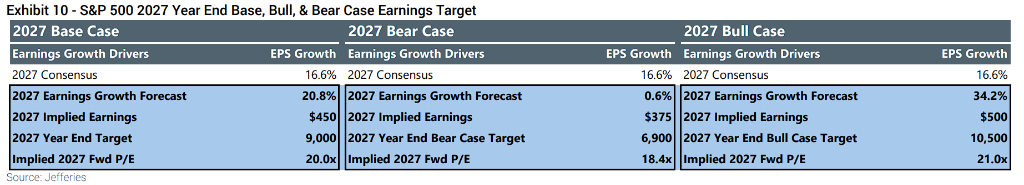
報告指出,2026年底標普500指數的目標價為8000點,這一預測基於每股收益(EPS)達到373美元(按年增長35%,遠高於市場共識的29%)以及21.5倍的市盈率。展望2027年,基準情形下指數將達到9000點,基於450美元的EPS(增長20.8%)和20.0倍的市盈率。
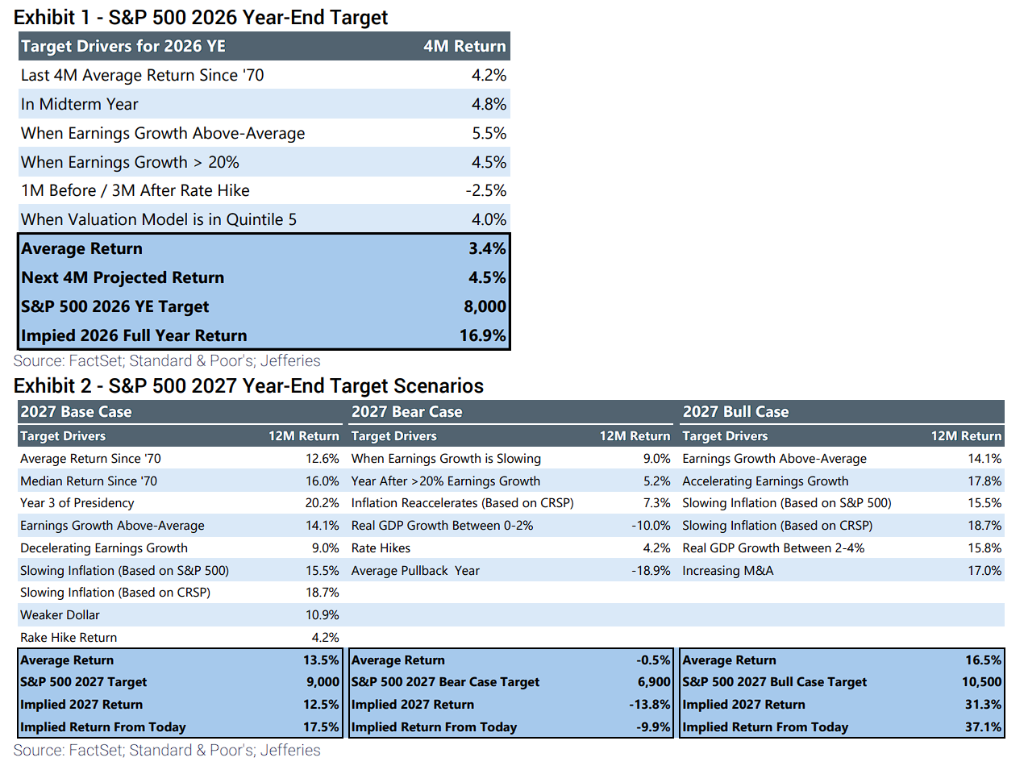
在最樂觀的「牛市」情境下,2027年標普500甚至可能突破10500點(EPS達500美元,增長34.2%);而在盈利大幅放緩的「熊市」情境下,指數可能回落至6900點。
該行的核心邏輯在於:市場正在定價標普500指數連續五年實現兩位數、高於平均水平的回報,這在自1970年以來的歷史上,僅在1995-1999年科技繁榮後期出現過。
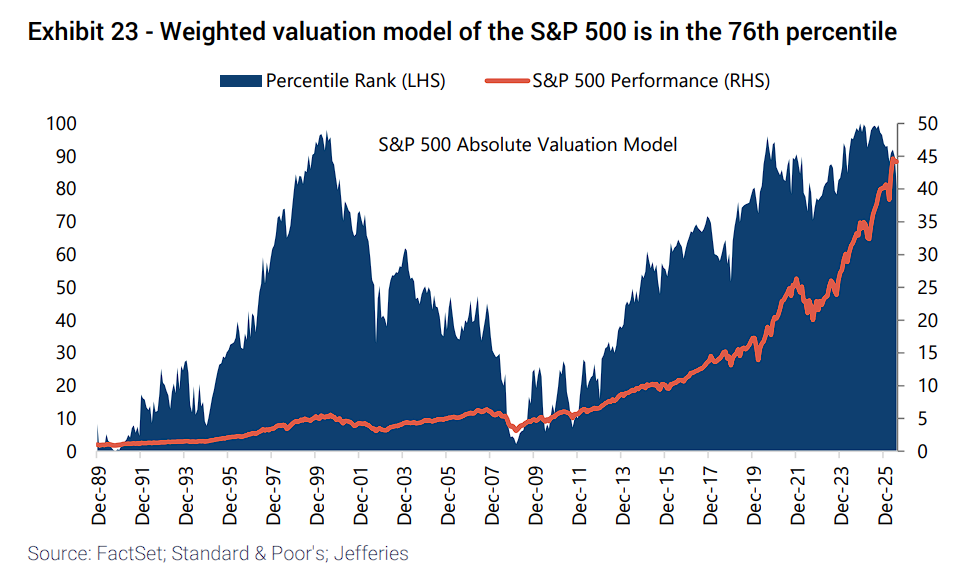
只要盈利預期保持強勁,當前的估值水平(加權模型處於第76百分位)就是可控的。
AI仍是核心引擎,但市場廣度正在實質性擴大
報告最核心的論點是:市場對盈利周期的力量存在系統性低估,上調空間仍然顯著。
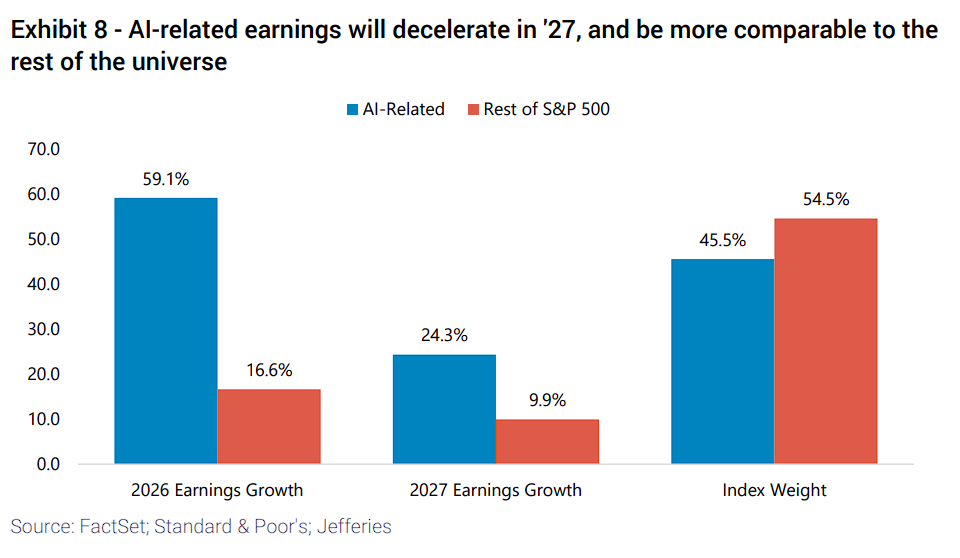
傑富瑞認為,盈利故事的核心依然是人工智能(AI),但它已不再是少數巨頭的專屬。數據顯示,標普500指數中約46%的權重對AI和數據中心支出有直接或間接敞口,這些AI關聯公司今年的盈利預計將飆升60%,並在2027年放緩至24%。
與此同時,市場廣度正在顯著改善。雖然「七巨頭」2026年的盈利預期高達45%,但標普500指數其餘成分股的盈利預期也已大幅改善至約24%。到2027年,預計超過40%的標普500成分股將迎來盈利加速。
傑富瑞認為,這種跨行業的盈利和銷售預期上調,表明基本面正在變得更加健康和多元化。
「七巨頭」面臨換防壓力,但估值已降至數年低點
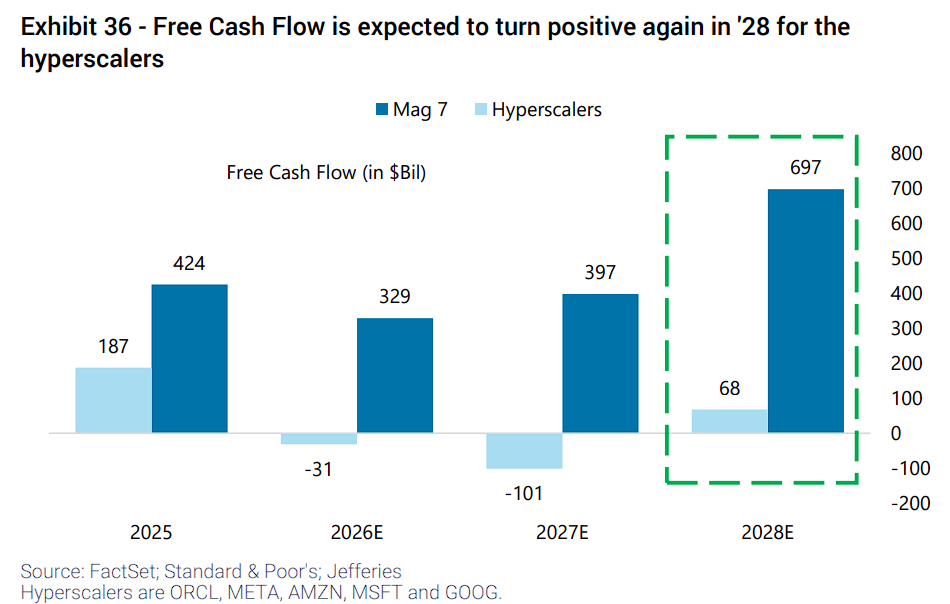
儘管「七巨頭」仍佔標普500指數約33%的權重,但推動其跑贏大盤的環境正變得複雜。由於創紀錄的AI投資,「七巨頭」目前佔標普500總資本支出的約40%(2023年6月僅為16%),這導致超大規模雲服務商(Hyperscalers)的自由現金流(FCF)轉負,且預計到2028年纔會恢復。此外,該群體的盈利增速預計將從2026年的45%放緩至2027年的17%。
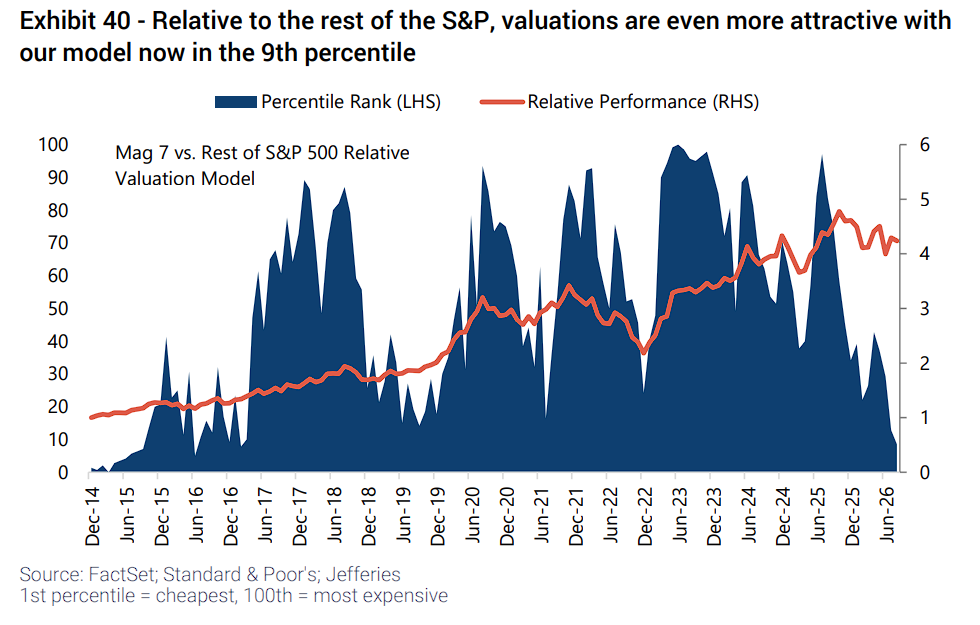
然而,對於逆向投資者而言,好消息是「七巨頭」的估值已大幅重置。從絕對估值來看,該群體目前處於第43百分位,為2023年1月以來的最低水平;相對於標普500指數其餘部分,其相對估值更是從一年前的第98百分位暴跌至如今的第9百分位。
宏觀逆風:10年期美債收益率與財政赤字是最大尾部風險
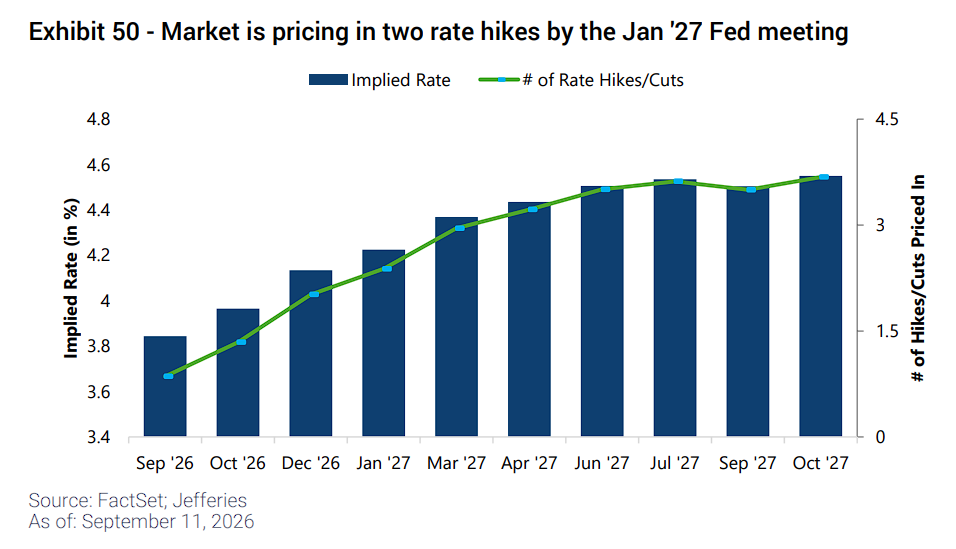
聯儲局方面,市場當前定價9月加息概率約為85%,2027年1月前再加息一次的概率約為83%,但終端利率僅比當前水平高約50-75個點子。傑富瑞經濟學家Tom Simons持反向觀點,認為聯儲局今年可能無需加息,並預計政策預期將在年內轉向降息。
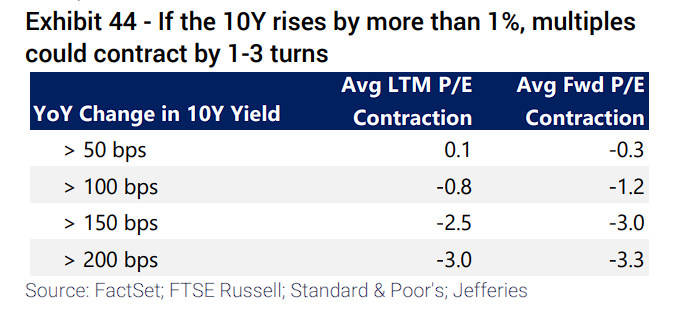
該行認為,宏觀層面的真正威脅並非聯儲局的短期動作,而是長期借貸成本。歷史表明,當10年期美債收益率在12個月內上升超過100個點子時,市盈率通常會收縮至少1個倍數(今年以來收益率已上升超60個點子)。
更深層次的危機在於不斷惡化的財政狀況:美國國債已突破40萬億美元,過去五年總債務償還成本從約3500億美元激增至超過1.1萬億美元,已與年度國防開支相當。
國會預算辦公室預計,聯邦赤字將在2026年達到約1.9萬億美元,到2036年將增至約3.1萬億美元。這種持續的赤字支出和鉅額科技債發行將對長期收益率構成上行壓力,可能迫使估值進一步收縮。
應對通脹與選舉:歷史數據揭示的「避風港」
面對粘性通脹和即將到來的中期選舉,無需過度恐慌。
通脹方面,報告認為當前環境更類似於1980年代末/1990年代初以及2000年代中期,而非1970年代的"大通脹"時代。歷史數據顯示,在這兩個類似時期,標普500年均回報率分別約為17%和15%,投資者在通脹高於目標的環境下依然獲得了豐厚回報。
政治層面,預測市場顯示中期選舉後極有可能出現「分裂的國會」(民主黨控制衆議院概率為87.5%,共和黨保留參議院概率為47.5%),最可能的結果是分裂政府。
傑富瑞認為,歷史數據表明,立法僵局往往能減少政策不確定性,這對風險資產是利好。在中期選舉後的一年裏,標普500指數的平均回報率高達13%。
歷史數據:自1978年以來,中期選舉後12個月,標普500平均回報率為13.1%,中位數同樣為13.1%,均顯著高於歷史平均水平。選舉後表現最強的板塊通常是科技、可選消費和材料。