FX168財經報社(亞太)訊 油價正在成為股票和長期債券越來越大的麻煩。
油價開始「指揮」全球市場
隨着能源價格上漲,以及消費者加油成本上升引發的擔憂加劇,原油正在越來越多地左右全球市場走勢,令投資者感到不安,並開始影響其投資組合。
自美國與伊朗的戰爭於2月底爆發以來,油價上漲對股票和長期美國國債而言都成了壞消息。原油價格上漲時,股票往往下跌。長期政府債券也出現類似情況:油價上漲通常伴隨着債券價格下跌,進而推動收益率上升。
過去七個月裏,這種關係明顯增強,下面的圖表很好地說明了這一點。
伊朗戰爭似乎已經成為油價與股票、美國國債之間關係發生變化的一個轉折點。戰爭爆發前,美國WTI原油與標普500指數之間的關係基本呈中性。2月27日,兩者63日滾動相關係數僅為0.04。但根據道瓊斯市場數據,到3月底,該數值已經降至-0.35,到4月底進一步降至-0.48。換句話說,油價上漲時,股票越來越傾向於下跌。
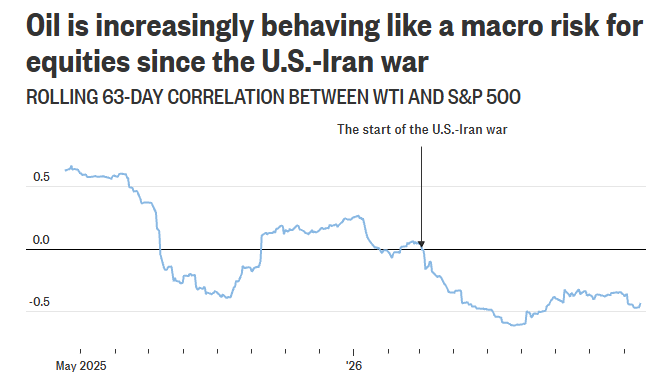
(來源:道瓊斯市場數據、FactSet)
相關係數越接近-1,意味着油價與股票之間的負相關關係越強;而越接近0,則說明兩者之間關係很弱,甚至幾乎不存在。
債券也開始被油價牽着走
同樣的模式也出現在長期美國國債市場。根據道瓊斯市場數據,美國基準原油與iShares 20年期以上美國國債ETF(TLT)之間的63日滾動相關係數,從2月27日的-0.15降至4月底的-0.28,到周二上午進一步降至-0.55。
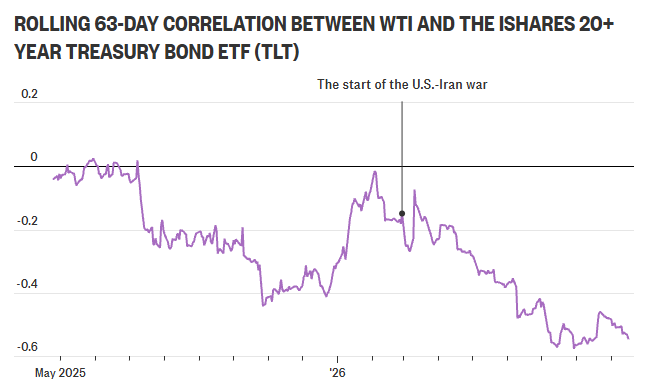
(來源:道瓊斯市場數據、FactSet)
野村證券國際跨資產宏觀策略師Charlie McElligott表示:「原油和能源,正在成為當前全球宏觀風險格局中‘攪動整杯飲料的那根吸管’。」
事實上,原油現在越來越像是一種股票市場的宏觀風險因素,而不僅僅是經濟增長的另一個指標。正常情況下,油價上漲可能對股票構成利好,因為這往往意味着經濟需求強勁。這也是為什麼2025年WTI原油與標普500指數之間大部分時間保持正相關。
但現在,中東衝突引發的石油供應衝擊正在推動能源價格上漲,同時推高運輸和生產成本。與此同時,各國央行仍在努力將利率維持在更高水平更長時間。對於美國家庭而言,這一點非常重要,因為高利率會直接推高房貸、汽車貸款和信用卡的借貸成本。與此同時,高利率也會侵蝕美國企業利潤,壓縮利潤率,並打壓股票估值。
美債的「避險屬性」正在減弱
XTB研究主管Kathleen Brooks表示:「現在,美國國債收益率受到避險資金流動的影響越來越小,反而越來越受到通脹預期的影響。而目前,美債收益率與油價之間的相關性已經升至七年來最高水平。」
Brooks周二對MarketWatch表示,換句話說,這輪油價衝擊正在直接影響美國的金融條件。
周二(9月15日)10年期美國國債收益率上漲2個點子至5.040%,創2007年7月19日以來最高盤中水平。FactSet數據顯示,30年期美國國債收益率同樣上漲2個點子,至5.369%。
SEI Investments Company首席投資官Nate Shetty表示:「我一直覺得有些奇怪,近月原油價格與10年期美國國債收益率之間居然會有這麼高的相關性,但它們現在越來越同步的走勢,不僅說明通脹風險正在上升,也反映出實際利率正在明顯走高。」
實際利率是名義利率減去通脹率。當實際利率大幅上升時,意味着從實際購買力角度來看,美國消費者和企業借錢的成本確實正在變得更高。
Shetty周二在接受MarketWatch電話採訪時表示:「我們認為,美國國債已經失去了過去那種‘避險資產’的地位。換句話說,過去20年裏美債與股票之間常見的負相關關係,現在已經轉為了正相關。」
「換一種說法就是,美國國債正在像風險資產一樣交易——事實上,它們現在就是如此。」他補充稱。
油價衝擊遲早會傳導到股市
當然,股市也不可能完全躲過油價上漲帶來的衝擊。XTB的Brooks表示:「當地緣政治危機的後果開始擾亂油市、衝擊債市時,股市受到打擊往往只是時間問題。」
不過,除了本周科技股因Anthropic首席執行官Dario Amodei等多位高管呼籲放緩人工智能開發而遭遇拋售外,美國股市整體仍表現出較強韌性。FactSet數據顯示,道瓊斯工業平均指數本季度迄今僅下跌0.4%,標普500指數上漲1.2%,納斯達克綜合指數則下跌0.9%。