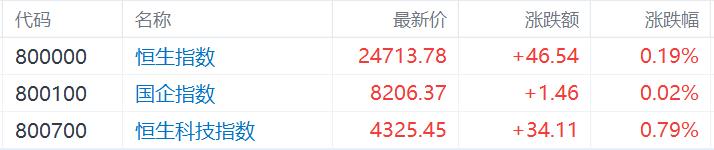
9月16日,港股三大指數走出探底回升行情,核心驅動力是AI硬件以及芯片板塊的拉升助力,恒生科技指數表現最強,最終收漲0.79%,恒生指數漲0.19%,國企指數微漲0.02%。
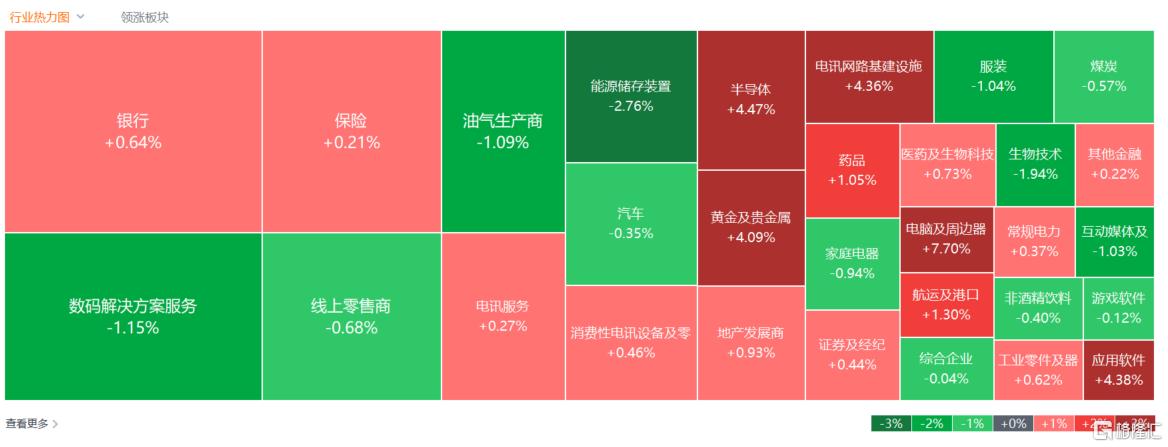
盤面上,大型科網股集體走低但總體跌幅不大,騰訊、小米跌1.2%;戴爾CEO關於芯片短缺的預警,半導體股、光通信概念股、PCB概念集體拉升;現貨黃金回升突破4320美元,黃金股帶領有色金屬股齊漲,連續回調的內銀股再度活躍。另一方面,受外圍消息影響,重型機械股下跌明顯;鋰電池板塊繼續走低,龍頭寧德時代繼續下跌近3%,石油股、濠賭股、豬肉概念股普遍弱勢。
具體來看:
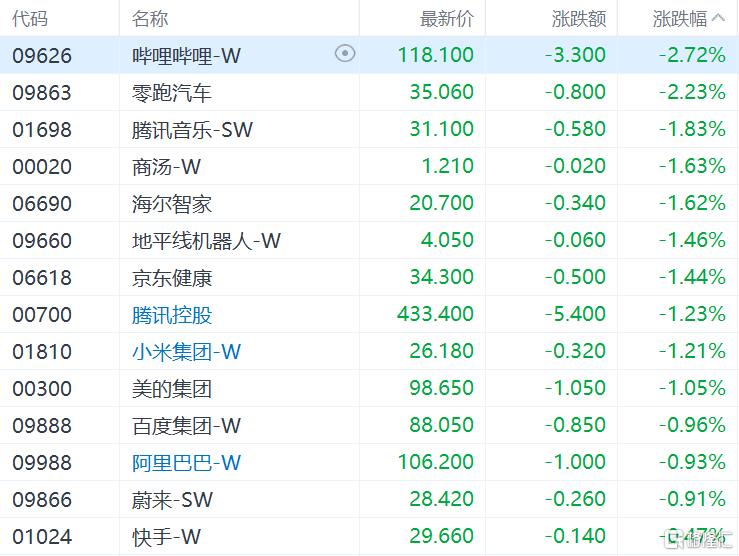
大型科網股集體走低但總體跌幅不大,騰訊、小米跌1.2%,百度、阿里巴巴跌0.9%。
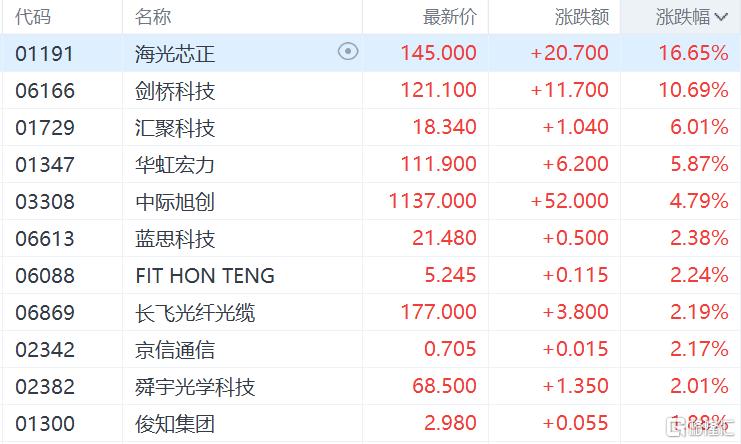
光通信概念股表現強勢,海光芯正升逾16%,劍橋科技升逾10%,匯聚科技升逾6%,中際旭創、長飛光纖光纜跟漲。
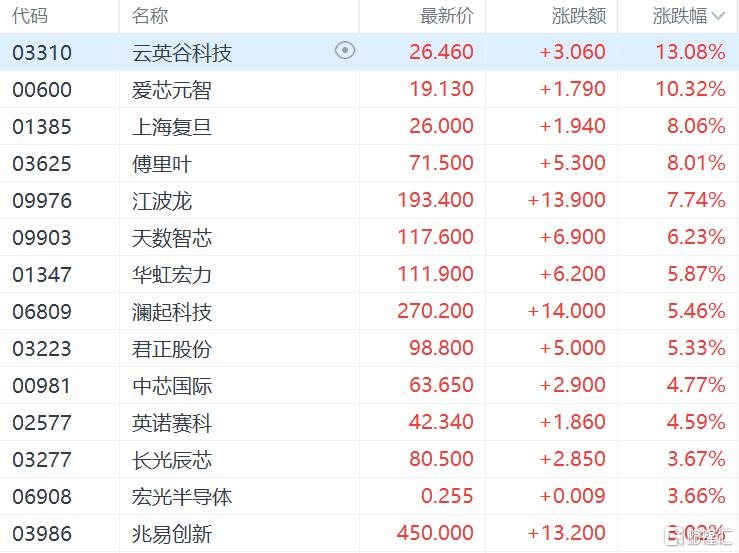
半導體股集體上漲,雲英谷科技升逾13%,愛芯元智升逾10%,上海復旦、傅里葉升逾8%,江波龍升逾7%,天數智芯、華虹宏力、瀾起科技、中芯國際跟漲。
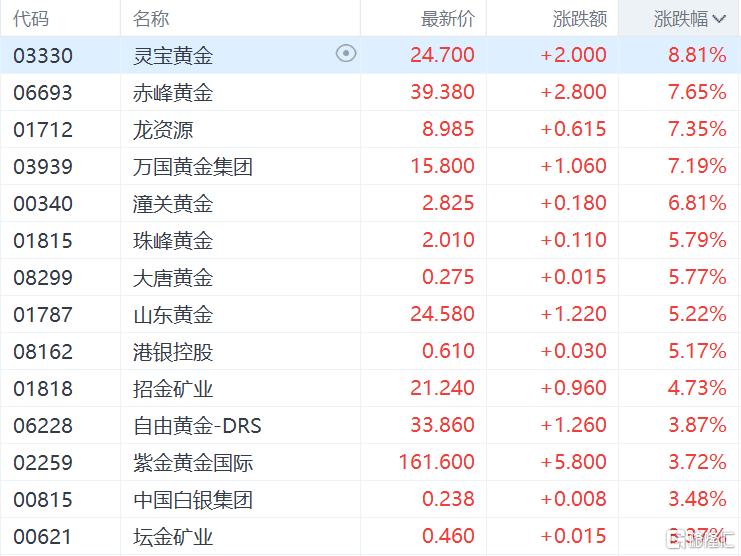
黃金及貴金屬板塊表現活躍,靈寶黃金升逾8%,赤峰黃金、龍資源、萬國黃金集團升逾7%,潼關黃金升逾6%,珠峰黃金、大唐黃金、山東黃金升逾5%。
消息面上,隨着金價在4280美元/盎司附近獲得初步支撐,部分資金開始博弈「利空出盡」。市場對聯儲局加息的定價已接近 90%-92%,這意味着加息本身已被充分消化,黃金股借勢展開反彈。反彈能否持續,取決於聯儲局利率決議的措辭。如果主席沃什將此次加息描述為應對油價驅動通脹的「保險」舉措,金價可能趨於穩定;若暗示開啓更廣泛的緊縮周期,黃金仍將面臨壓力。
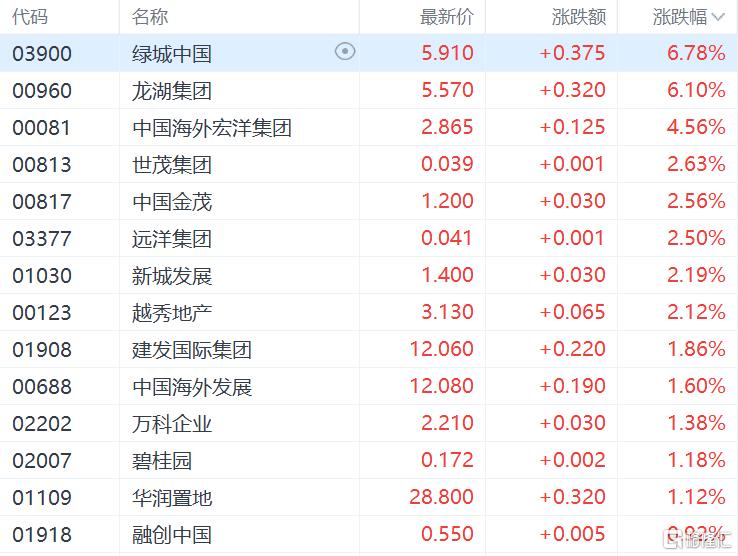
內房股普漲,綠城中國、龍湖集團升逾6%,中國海外宏洋集團升逾4%,世茂集團、中國金茂、遠洋集團、新城發展、越秀地產升逾2%。
消息面上,國家統計局數據顯示,8月一線城市商品住宅銷售價格按月上漲,二三線城市按月降幅總體收窄。國信證券指出,8月地產基本面指標整體偏弱,但房價趨勢相對積極,地產股折價幅度已對未來房價跌幅充分甚至過度悲觀定價,重申地產股具備價值空間、股價處於中期底部,現房銷售新規力度相對溫和且對行業長期影響利大於弊。
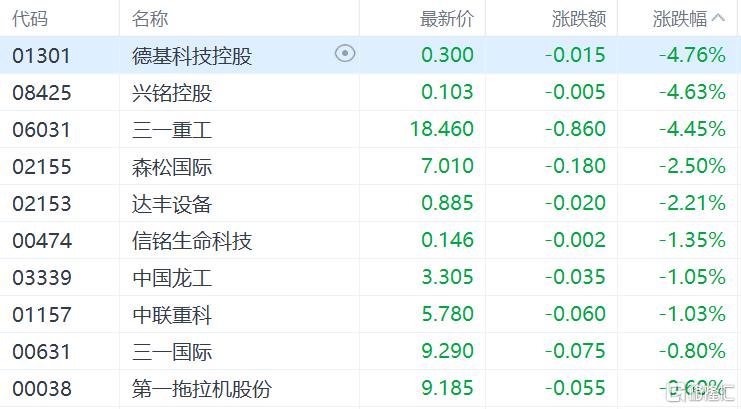
重型機械股集體下跌,三一重工跌4.45%,中國龍工、中聯重科跌超1%,三一國際跌0.8%。
消息面上,2026年9月9日,應美國行業協會Hydraulic Cylinders Fair Trade Coalition及其成員公司提交的申請,美國商務部宣佈對進口自中國、印度、墨西哥的線性液壓缸及其部件(Certain Linear Hydraulic Cylindersand Parts)發起反傾銷和反補貼調查、對進口自加拿大和韓國的涉案產品發起反傾銷調查。
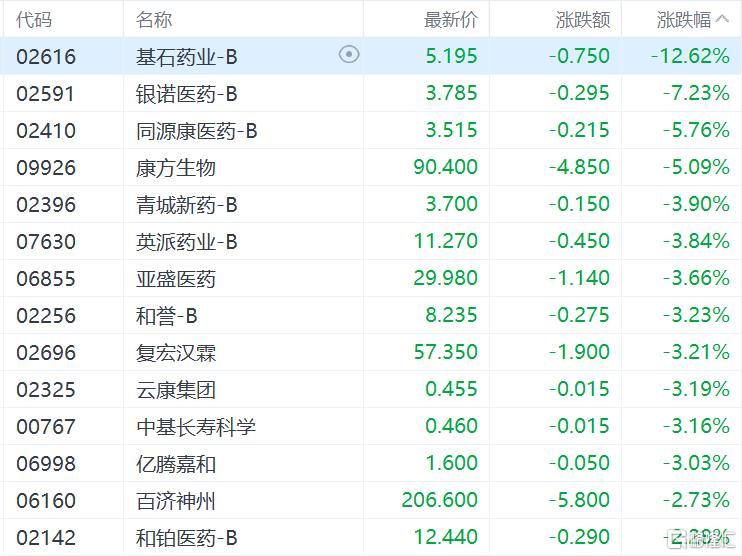
生物技術股多數下跌,基石藥業-B跌超12%,康方生物、同源康醫藥-B跌超5%,亞盛醫藥、和譽-B、復宏漢霖、雲康集團跌超3%。
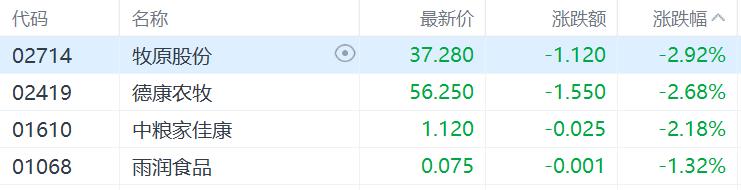
豬肉概念下跌,牧原股份、德康農牧、中糧家佳康跌超2%。
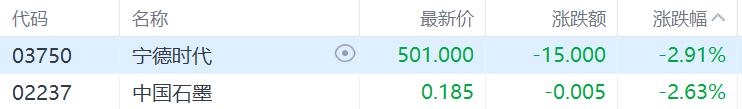
鋰電池板塊部分走低,龍頭寧德時代繼續下跌近3%。
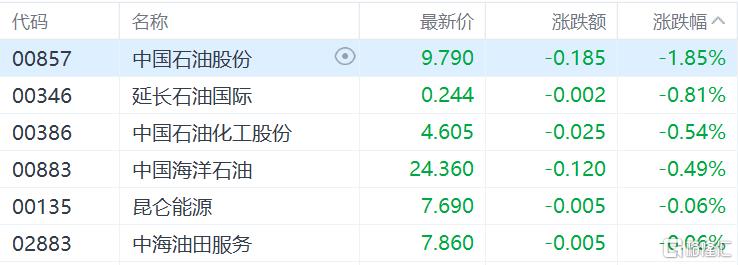
石油股集體走低,中國石油股份跌1.85%,中國石油化工股份、中國海洋石油、崑崙能源、中海油田服務跟跌。
濠賭股繼續跌勢,新濠國際發展跌3.03%,美高梅中國跌2.95%,金沙中國、百樂皇宮跌超1%,永利澳門、銀河娛樂跟跌。
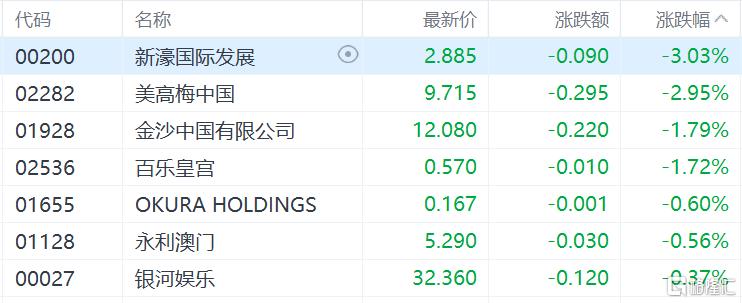
消息面上,近期澳門博彩收入數據疲軟。8月博彩毛收入218.91億澳門元,按年下跌1.2%,遜於預期。市場正關注「金九銀十」傳統旺季能否帶來實質性改善。花旗仍維持9月賭收按年升2%的預測,野村預計增約2-3%,大和預計升3%。但機構普遍認為,在貴賓廳業務持續收縮、中場增長放緩的背景下,濠賭股短期仍面臨盈利壓力。
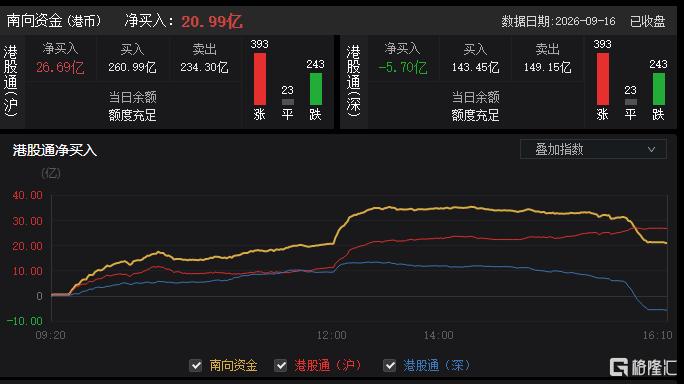
今日,南向資金淨買入20.99億港元,其中港股通(滬)淨買入26.69億港元,港股通(深)淨賣出5.70億港元。
展望後市,東吳證券指出,從數據上看,聯儲局存在不加息的可能,但市場加息交易已經較滿。若聯儲局按兵不動,市場不會買賬;若如期加25個點子,屬於預期兌現。不論哪種情況,長端若不能明顯回落,港股都會承壓。