北京時間周四凌晨2點,聯儲局利率決議將重磅來襲。
目前,市場預期加息25點子,幾乎已是板上釘釘。
這也意味着「沃什時代」的首次加息要來了。
不過,全球更矚目的焦點是沃什講話。即,加息後怎麼走?鷹還是鴿?
華爾街的情景推演
當前,華爾街對聯儲局議息主要集中在兩個問題上:
是否加息,以及會後釋放何種政策信號。
雖然市場主流預期為「加息25個點子」,但真正決定大類資產走向的,是聯儲局的表態基調。
高盛、摩根大通、摩根士丹利等華爾街機構由此推演了四種情景:
一、 加息25個點子+偏鴿派表態(基準情景,概率約50%-70%)
情景特徵:如期加息25個點子,但聯儲局表態偏鴿派(如暗示本次為最後一次加息,或強調數據依賴、不給出明確鷹派前瞻指引)。
市場影響:屬於「利空出盡」,市場風險偏好修復。美債收益率(尤其是短端)回落,美元指數小幅走弱,美股(尤其是科技股)反彈,黃金止跌反彈。
高盛、摩根大通等認為,加息已基本被市場定價,若表態偏鴿派,市場將出現「靴子落地」後的修復行情。
二、加息25個點子+偏鷹派表態(超預期鷹派,概率約20%–30%)
情景特徵:加息25個點子,但點陣圖顯示年內還有1-2次加息,或聯儲局釋放「必須強力壓通脹」的鷹派信號,上調長期中性利率(R*)預期。
市場影響:引發流動性收緊擔憂,美債收益率(長端)繼續衝高,美元指數走強,美股(尤其是高估值成長股)承壓,黃金下跌。
摩根大通、德意志銀行等認為,若釋放超預期鷹派信號,市場將面臨「高利率維持更久」的定價修正,資產價格將大幅波動。
三、 意外不加息(概率較低,約5%-10%)
情景特徵:因通脹快速回落或就業顯著走弱,聯儲局按兵不動,但保留 "未來仍可能加息" 的口頭指引。
市場影響:短期引發鴿派衝擊,美債短端利率快速下行,美元指數大幅回落,風險資產(如美股、A股)短期反彈,黃金大幅上漲。
不過華爾街普遍認為,該情景概率較低。因為當前通脹仍高於2%目標,不加息可能引發市場對聯儲局抗通脹信譽的質疑,反而推升長端利率。
四、強力加息(概率極低)
情景特徵:通脹反彈超預期,聯儲局採取激進加息以表決心,釋放極度鷹派信號。
市場影響:引發市場劇烈重定價,美債短端利率大幅上行,美元指數衝高,美股全面大跌,風險資產遭遇拋售。
同樣,機構普遍認為該情景概率極低。因為高利率已對經濟造成壓力,且市場已充分定價25個點子的加息。
沃什困境
聯儲局三年來的首次加息,市場正嚴陣以待。
繼8月CPI超預期、非農就業強於預期之後,華爾街押注加息的概率便火速飆升。
CME「聯儲局觀察」工具顯示,交易員預計聯儲局加息25個點子的概率達到92.5%,目標利率區間將從目前的3.50%-3.75%升至3.75%-4.00%。
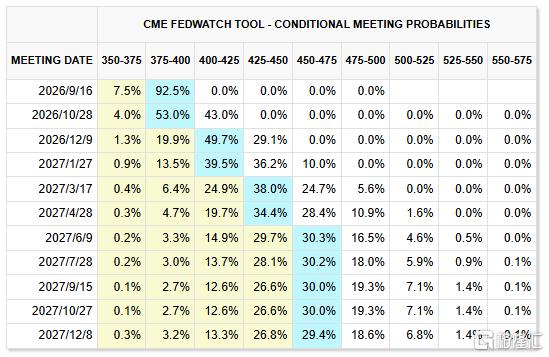
當下,沃什經歷着兩難抉擇。
聯儲局7月會議9:3的投票,凸顯着其內部分歧;此後,不少聯儲官員又紛紛講話「放鷹」。
8月在傑克遜霍爾全球央行年會上,沃什也明確表示,如果通脹不能證明正在向2%目標回落,政策制定者就仍有「工作要做」。
市場則將這番表態解讀為加息預告。
如果聯儲局此次「按兵不動」,會令市場失望;加息,又肯定會引起特朗普的不滿。
值得關注的是,本次聯儲局議息距離美國中期選舉僅剩7周時間。
特朗普此前一直施壓要求聯儲局降息。
周日,白宮首席經濟顧問凱文·哈塞特雖然表示,特朗普「百分之百尊重沃什的獨立性」。
但卻又強調,聯儲局不應該在臨近中期選舉時加息。
而除了特朗普外,沃什更頭疼的還有美債。
最近,美國10年期國債收益率突破了5%,加息預期的傳導效應已經在顯現。
疊加油價上漲、通脹壓力、美國財政狀況等,都在同時推高長端收益率。
現在來看,聯儲局加息似乎已無退路。
但真正的關鍵在於,沃什釋放的信號以及更新後的點陣圖,纔是市場最大的懸念。
如果點陣圖指向年內還有一次加息,那麼即便沃什措辭再模糊,市場的第一反應仍可能是偏鷹,那麼長端可能繼續承壓。