2026年半年報披露收官,塗料行業上市公司的經營圖景已經清晰:這不是一次全面復甦,而是一場劇烈的結構性分化。房地產鏈繼續探底,建築塗料需求萎縮;原材料價格階段性上行,吞噬利潤;匯率波動成為部分外資企業報表的「緩衝墊」;與此同時,船舶、集裝箱、新能源汽車、電子、新能源、航空航天、重防腐等工業領域,成為少數能夠穿越周期的增長極。
整體看,2026年上半年塗料行業的關鍵詞不是「增長」,而是「分化」——營收分化、利潤分化、現金流分化、賽道分化。企業能否把營收轉化為利潤和現金流,比營收本身更重要。

總體圖景:營收有亮點,利潤普遍承壓
從頭部企業看,立邦中國2026年上半年實現銷售額2688億日元(約116.36億元人民幣),按年增長9.6%;調整後營業利潤433億日元(約18.74億元),按年增長12.3%,調整後營業利潤率16.1%,較此前增加0.4個百分點。但值得注意的是,其二季度調整後營業利潤187億日元,按年下降0.1%,顯示成本壓力仍在。立邦中國增長很大程度上受益於匯率,以及汽車塗料、工業塗料和非塗料基輔材的拉動,而非建築塗料全面回暖。
按業務板塊來看,2026年上半年,立邦中國汽車塗料業務銷售額為350億日元,按年增長30.5%,汽車產量雖有所下降,但得益於面向中國廠商的銷售表現良好及匯率效應,銷售收入仍實現了大幅增長。通用塗料(建築塗料)銷售額為2197億日元,按年增長6.6%,主要得益於在非塗料業務板塊的銷量大幅增長,而TUC和TUB業務收入均按年下滑。工業塗料銷售額為136億日元,按年增長14.9%,卷材塗料及通用工業塗料細分領域的需求呈現較為強勁的增長態勢,加之匯率影響。
國內龍頭三棵樹2026年上半年實現營收60.39億元,按年增長3.83%,但歸母淨利潤3.01億元,按年下降30.92%;扣非淨利潤2.09億元,按年下降28.41%;經營現金流淨額僅878萬元,按年下降97.5%。這是典型的「增收不增利、增利不增現金」。從各業務來看,家裝牆面漆營收按年增長11.53%至17.56億元,工程牆面漆營收按年下降15.44%至15.18億元,基材與輔材營收按年增長11.99%至19.40億元。防水卷材營收5.047億元,按年增長9.65%。裝飾施工收入1.678億元,按年增長41.15%。
2026年上半年,北新建材塗料建材分部(不含防水塗料)實現營收21.94億元,按年僅增1.43%;淨利潤1.61億元,按年下降7.53%,且分部經營現金流淨額為-10.33億元,按年大幅惡化。北新建材旗下控股子公司北新嘉寶莉實現營業收入18.27億元,按年增長0.11%;淨利潤為1.439億元,按年下降3.94%;經營活動現金流量為1.866億元,按年增長24.07%;負債合計10.64億元,按年減少7.88%。剔除併購攤銷因素後,北新嘉寶莉2026年上半年實現淨利潤1.899億元,按年下降5.38%。
外資與合資企業同樣分化。2026年上半年,艾仕得中國區實現銷售收入約2.86億美元(約合19.48億元人民幣),按年下降7.14%。斯維圖(上海)塗料有限公司實現營業收入23.44億元,按年增長2.00%,但淨利潤卻按年下降32.32%至1.271億元。中遠佐敦船舶塗料實現銷售收入約23.64億元(按過往銷售價格計算),按年增長7.7%,但應占溢利1.637億港元,按年下跌4%。中遠關西實現銷售收入8.108億元,按年增長13%;稅前溢利1.893億元,按年增長7%。
可見,2026年上半年塗料行業並非沒有增長,而是增長來源發生了根本切換:地產鏈相關業務普遍承壓,汽車、工業、船舶、集裝箱、新能源、電子和出海業務成為主要增量。利潤則普遍受到原材料漲價、研發投入增加、銷售費用上升、信用減值等因素侵蝕。

建築塗料與地產鏈:從「規模擴張」轉向「去地產化」
建築塗料是受房地產拖累最深的板塊。立邦中國2026年上半年通用塗料(建築塗料)實現銷售額2197億日元,按年增長6.6%,但TUC在非塗料業務板塊銷量繼續增長的同時,銷售收入以當地貨幣計按年下降14%;TUB銷售收入按年下降9%。這說明立邦中國建築塗料增長主要靠匯率和非塗料基輔材,傳統建築塗料需求仍然疲弱。公司強調「恪守銷售渠道規範,避免庫存過度積壓」,反映出渠道健康比短期出貨更重要。
三棵樹的業務結構變化更具代表性:家裝牆面漆營收17.56億元,按年增長11.53%;工程牆面漆營收15.18億元,按年下降15.44%;基材與輔材營收19.40億元,按年增長11.99%;防水卷材營收5.047億元,按年增長9.65%;裝飾施工收入1.678億元,按年增長41.15%。零售、基輔材、防水和施工成為對沖工程塗料下滑的力量,但歸母淨利潤和現金流大幅下滑,說明這些增量業務的盈利質量並不輕鬆。
北新建材旗下北新嘉寶莉上半年營收18.27億元,按年微增0.11%,其中建築塗料銷量實現了增長;淨利潤1.439億元,按年下降3.94%;剔除併購攤銷後淨利潤1.899億元,按年下降5.38%。雖然經營現金流按年增長24.07%,但北新建材塗料建材分部整體現金流為-10.33億元,顯示擴張與回款之間的張力。
更嚴峻的是*ST亞士:上半年營收1.284億元,按年大跌52.31%;歸母淨虧損2.236億元,較上年同期1.916億元虧損進一步擴大。功能型建築塗料營收按年下降近六成,工程塗料暴跌60.79%,建築節能材料下滑57.71%。這是房地產鏈持續探底對塗料企業的直接衝擊。
葉氏化工塗料業務(紫荊花新材料集團)銷量減少8.0%至7.2萬噸,但營業額按年增長2%至6.88億港元,毛利率提升至29.9%,分類業績上升2%至2200萬港元。建築塗料佔整體塗料業務比例已大幅下降,集團加速「去地產化」,轉向毛利率更高的工業塗料。展辰新材建築塗料營收521.83萬元,按年下降39.21%,公司明確表示是「主動戰略收縮建築塗料業務」。菱湖股份塗料營收8575.57萬元,按年下降7.20%,歸母淨利潤241.64萬元,按年下降57.97%。美佳新材粉末塗料營收8650.62萬元,按年下降13.62%,歸母淨虧損1560.18萬元。
結論很清晰:建築塗料總量復甦尚未到來,地產鏈企業正在經歷從工程擴張到零售、基輔材、防水、施工、工業轉型的艱難切換。誰能控制應收賬款、渠道庫存和現金流,誰纔有資格等待下一輪存量房翻新和城市更新機會。
汽車塗料:新能源與修補漆支撐,傳統新車鏈承壓
汽車塗料是2026年上半年少有的高景氣賽道,但內部同樣分化。
立邦中國汽車塗料業務上半年銷售額350億日元,按年增長30.5%;二季度銷售額184億日元,按年增長26.5%。雖然汽車產量有所下降,但面向中國廠商的銷售表現良好,疊加匯率效應,銷售收入大幅增長。斯維圖上海公司受益於理想、蔚來等新能源汽車客戶,營業收入按年增長2.00%,但原材料價格上漲導致淨利潤按年下降32.32%。
艾仕得中國區銷售收入約2.86億美元,按年下降7.14%,顯示外資塗料在中國市場也面臨競爭和需求壓力。東來技術汽車售後修補塗料營收1.56億元,按年增長23.85%,但新車內外飾件塗料及新車車身塗料合計營收按年下降15.39%至1.25億元,主要受中國汽車市場下滑和客戶集中銷量波動影響;其3C消費電子領域塗料營收719.37萬元,按年增長107.56%。
金力泰(維權)上半年營收4.39億元,按年增長19.73%;歸母淨利潤956.46萬元,按年增長9.83%;扣非淨利潤855.01萬元,按年增長93.12%。其中,金力泰陰極電泳塗料營收2.361億元,按年增長12.97%;面漆營收1.924億元,按年增長27.42%。公司受益於新能源汽車產業擴張、塗料國產替代及整車出海,但毛利率仍有小幅下滑。
松井股份上半年營收3.319億元,按年下降4.49%;歸母淨虧損500.35萬元,按年下降140.75%。其高端消費電子領域營收1.8727億元,按年下降23.11%;乘用車領域營收1.3587億元,按年增長38.88%。這說明消費電子需求承壓,但乘用車塗料成為亮點。雅圖高新汽車修補塗料營收3.504億元,按年增長7.09%,毛利率46.22%;汽車內外飾塗料營收1812.81萬元,按年增長7.46%;其他工業塗料營收1843.01萬元,按年下降12.65%;公司經營現金流淨額9629.14萬元,按年增長31.46%,盈利質量較好。
總體看,汽車塗料增長動力來自新能源汽車客戶、修補漆、內外飾、電泳和麪漆國產替代;傳統新車車身塗料、部分合資客戶和消費電子塗料則承壓。原材料漲價和競爭加劇使毛利率普遍面臨壓力,但具備客戶結構優勢和技術壁壘的企業仍能保持較好現金流。
工業塗料與船舶、重防腐:高端製造支撐增長
工業塗料是2026年上半年最亮眼的板塊之一,尤其是船舶、新能源、重防腐、航空航天等領域。
中遠佐敦船舶塗料銷售量7861.50萬升(約106,130噸),按年上升14%;新造船塗料銷售量5849.40萬升,按年上升20%;維修保養塗料銷售量2012.10萬升,按年下降約2%。應占溢利1.637億港元,按年下跌4%,主要由於大宗商品市場波動、生產成本大幅攀升,但成本管理緩解了部分影響。中遠關西集裝箱塗料銷售量按年大增29%至37,060噸,工業用重防腐塗料銷售量10,810噸,按年下跌3%;銷售收入8.108億元,按年增長13%,稅前溢利1.893億元,按年增長7%。
麥加芯彩上半年營收8.34億元,按年下降6.04%;歸母淨利潤3785.76萬元,按年下降65.61%。海洋裝備板塊銷售收入4.93億元,按年下降18.47%;新能源板塊銷售收入3.37億元,按年增長20.22%。不過,公司二季度營收4.75億元,按月增加32.43%;淨利潤2779.05萬元,按月增幅高達176.05%,顯示經營逐季改善。集泰股份塗料產品銷售收入1.130億元,按年下降18.95%,其中集裝箱領域塗料銷售收入8056.75萬元,按年下降16.01%;但二季度集裝箱銷售收入4902.74萬元,按月上升55.44%,航運旺季和地緣政治因素帶動訂單恢復。
海油發展旗下中海油常州環保塗料有限公司營收2.198億元,按年下降2.96%;淨利潤3342.99萬元,按年增長6.84%,呈現「營收收縮、利潤增長」的特徵,主要靠產品結構高端化,聚焦海洋工程、海上風電、核電等高端工業塗料。華秦科技營收7.34億元,按年增長42.12%;歸母淨利潤1.71億元,按年增長17.55%。其本部特種功能材料(主要為隱身塗料業務)收入5.429億元,按年增長20.50%。佳馳科技營收2.61億元,按年下降6.50%;歸母淨利潤0.67億元,按年下降40.91%。其電磁功能塗層材料收入1.21億元,按年增長69.0%,但整體受訂單釋放放緩、信用減值、折舊和研發費用增加拖累。
昊華科技特種塗料(注:指海化院)產量5689.80噸,按年增長8.96%;銷量4967.33噸,按年下降16.02%;銷售收入2.801億元,按年下降9.65%;均價56389.42元/噸,按年上漲7.65%。海化院營收3.239億元,按年下降6.98%;營業利潤6946.70萬元,按年下降22.10%;淨利潤6628.83萬元,按年下降18.94%。華誼精化營收7.784億元,按年下降19.65%;營業利潤5049.18萬元,按年下降60.59%;淨利潤5202.83萬元,按年下降57.23%。但其顏料業務營收1.836億元,按年增長10.01%,部分對沖了塗料業務下滑。
飛鹿股份防腐塗料營收6105.93萬元,按年下降5.67%;新能源材料營收857.12萬元,按年增長143.80%,但毛利率為-16.11%。孚日宣威營收1.31億元,按年增長32.15%,淨虧損按年收窄7.78%,已對接海洋重防腐、石化特種防腐等領域客戶40餘家。鈺烯股份防腐蝕功能性材料營收6510.08萬元,按年增長48.69%。中漆集團工業塗料收入按年增長19.1%至6728.30萬港元,一般工業塗料及輔助產品收入按年增長35.5%至3145.5萬港元,建築塗料收入按年下降8.2%。
這一板塊的邏輯很明確:船舶新造船、集裝箱二季度修復、海洋工程、石化、新能源(風電/光伏等)、航空航天(含軍用飛機)等高端製造需求,構成了塗料行業最確定的增量。但原材料成本、項目周期和回款節奏,仍決定利潤能否兌現。

新能源、電子與新材料:第二增長曲線分化明顯
新能源、電子和新材料是塗料企業重點佈局的第二曲線,但2026年上半年表現冷熱不均。
麥加芯彩新能源板塊2026年上半年實現銷售收入3.37億元,按年大幅增長20.22%。慧谷新材實現營收5.765億元,按年增長16.22%;歸母淨利潤1.11億元,按年僅增3.37%。其中,家電業務營收1.842億元,按年小幅下降0.6%;包裝業務營收2.169億元,按年增長27.12%;新能源業務營收1.011億元,按年增長61.05%;電子業務營收4612.32萬元,按年增長19.58%。淨利潤增速低於營收,主要因為研發投入、銷售費用增加和原材料價格上行。
飛凱材料(維權)紫外固化材料業務上半年實現營收3.990億元,按年增長29.84%,受益於人工智能數據中心基礎設施擴張拉動光纖材料需求,同時汽車內飾件塗料營業收入按年增長近28%。松井股份乘用車領域上半年實現營收1.3587億元,按年增長38.88%,但高端消費電子領域營收按年下降23.11%,導致整體虧損。東來技術3C消費電子領域塗料營收719.37萬元,按年增長107.56%。
中國電研環保塗料及樹脂業務(注:指擎天材料)上半年實現營收6.719億元,按年增長7.49%;擎天材料營收6.456億元,按年增長6.13%;淨利潤4157.53萬元,按年增長38.36%,主要受益於境內外市場拓展、戰略性備貨和降本增效。渝三峽A實現營收2.017億元,按年增長13.83%;歸母淨利潤2466.03萬元,按年增長28.37%,但扣非淨利潤483.12萬元,按年下降62.68%。其中,輻射降溫製冷膜營收1714.09萬元,按年增長8.50%。
新能源和電子賽道的機會真實存在,但競爭激烈、技術迭代快、研發投入大,利潤兌現往往滯後於營收。企業需要在研發、產能、客戶認證和現金流之間取得平衡。
盈利質量與現金流:比營收更重要的信號
2026年上半年,塗料行業最值得警惕的不是營收下滑,而是利潤和現金流的惡化。
三棵樹經營現金流淨額僅878萬元,按年下降97.5%;北新建材塗料建材分部經營現金流淨額-10.33億元;麥加芯彩經營現金流淨額-2428.08萬元;集泰股份-5884.51萬元;展辰新材-1.697億元;惠爾明-3601.96萬元;飛鯨新材-289.87萬元;華塗技術-459.68萬元......這些數字說明,部分企業在營收增長或維持的同時,回款、備貨和付款壓力顯著加大。
另一方面,也有企業淨利潤和現金流表現突出:雅圖高新經營現金流淨額9629.14萬元,按年增長31.46%;慧谷新材7281.51萬元,按年增長42.65%;中國電研擎天材料淨利潤增長38.36%;鈺烯股份歸母淨利潤按年增長31.07%;巨峯股份經營現金流淨額5824.39萬元,按年增長58.76%;奔騰股份經營現金流由負轉正;吉人高新經營現金流672.43萬元,按年增長100.60%。
毛利率方面,原材料漲價是共同壓力。松井股份綜合毛利率39.51%,較上年同期下降3.12個百分點;金力泰陰極電泳塗料毛利率32.00%,減少0.29個百分點,面漆毛利率28.25%,減少1.48個百分點;恒興股份毛利率從36.91%下滑至35.26%;科德科技毛利率24.74%,上年同期28.27%;三新股份毛利率24.16%,上年同期26.83%;美佳新材毛利率僅4.67%;惠爾明毛利率8.34%。不過雅圖高新毛利率45.02%,較上年同期44.74%穩中有升,屬於少數亮點。
非經常性損益也影響利潤成色。冠軍科技歸母淨利潤按年增長163.26%,但扣非淨利潤按年下降57.17%,主要原因是收到發改委超長期特別國債項目補助750萬元。渝三峽A歸母淨利潤增長28.37%,但扣非淨利潤下降62.68%。奔騰股份歸母淨利潤增長28.50%,但扣非淨利潤按年下降112.36%至-60.32萬元。這說明部分企業利潤增長依賴補助、資產處置或財務費用下降,主營業務盈利能力仍需觀察。
趨勢展望:結構性復甦仍將繼續,現金流決定生死
綜合2026年上半年數據,塗料行業未來將呈現以下趨勢:
第一,地產鏈繼續磨底,建築塗料難言全面復甦。工程建築塗料仍將承壓,存量房翻新、家裝零售、基輔材、城市更新、功能型建築塗料是結構性機會。企業必須控制工程端風險,避免渠道壓貨和應收賬款惡化。
第二,工業塗料和海外成為主引擎。船舶、集裝箱、海洋工程、石化、核電、風電、航空航天、新能源汽車、電子等領域,將繼續提供增量。國產替代和出海是兩大主線。展辰新材境外營收1.536億元,按年增長17.82%;恒興股份境外營收1.687億元,按年增長27.21%,境外收入佔比接近四成;中漆集團工業製造商客戶銷售額增加25.6%。出海正在從可選項變成必選項。
第三,成本壓力和價格競爭仍將貫穿全年。原材料價格階段性上行,疊加行業「內卷」,毛利率修復難度較大。企業需要通過產品結構高端化、提價機制、戰略備貨、供應鏈管理和精細化管理對沖成本。
第四,利潤和現金流比營收更重要。三棵樹、北新建材、麥加芯彩、集泰股份、展辰新材等企業的現金流壓力,提醒行業:沒有回款的增長是危險的。未來能活得好、活得久的企業,不一定是營收增長最快的,而是現金流最健康、客戶結構最優質、渠道庫存最合理的。
第五,行業出清與併購整合加速。*ST亞士的營收暴跌和虧損擴大,是地產鏈風險暴露的極端案例。北新建材併購嘉寶莉,說明行業正在從分散競爭走向整合。具備資本、品牌、渠道和技術優勢的企業,將在洗牌中擴大份額。
結論
2026年上半年,中國塗料行業呈現出一幅「冰火兩重天」的圖景:地產鏈企業仍在寒冬中收縮、虧損和轉型;船舶、集裝箱、新能源汽車、電子、新能源和出海企業則逆勢增長。立邦中國、三棵樹、北新建材、斯維圖、麥加芯彩等頭部企業尚且面臨利潤或現金流壓力,中小企業的生存挑戰更加嚴峻。
這場分化的本質,是塗料行業增長邏輯的切換:從房地產驅動轉向工業與消費驅動,從規模擴張轉向價值創造,從國內內卷轉向全球競爭。未來,誰能率先完成「去地產化」、高端化和全球化佈局,誰能在成本上升和價格戰中守住毛利率與現金流,誰就能在下一輪行業復甦中佔據主動。2026年上半年不是終點,而是塗料行業新一輪格局重塑的開始。(塗界)
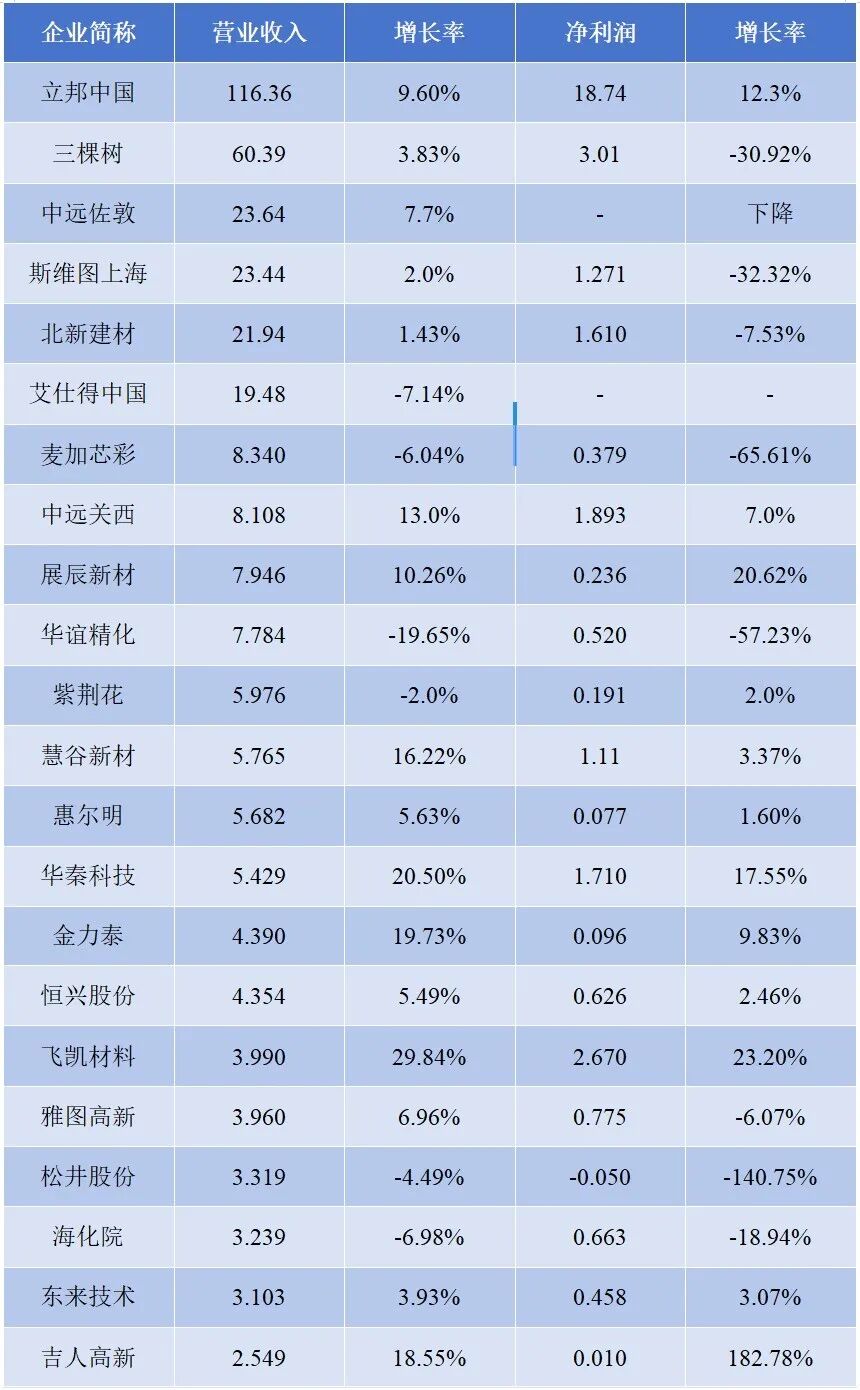

說明:1、上述企業數據來源財報或公告,營業收入和淨利潤單位為「億元」;2、立邦中國表中為營業利潤數據。中遠佐敦銷售收入根據此前披露的2025年全年銷售量和銷售收入估算所得。北新建材營業收入和淨利潤均為塗料業務(不含防水塗料)數據。佳馳科技、飛凱材料、廣信材料、上海新陽(維權)、巨峯股份、集泰股份、菱湖股份、鈺烯股份、美佳新材營業收入為塗料業務數據,淨利潤為集團數據;華誼精化銷售收入為塗料及樹脂業務數據,中遠關西、紫荊花表中為營業利潤數據。華秦科技營業收入為特種功能材料業務數據,淨利潤為集團數據。