高盛正向其最頂級的銷售與交易客戶發出警告:支撐本十年最強勁交易主題的AI動量結構正在出現深層裂痕,建議持有相關敞口的投資者着手對沖。
據高盛策略師Guillaume Soria發給頂級客戶的最新報告,9月15日當天,3個月動量因子(GSPRHMO3)單日上漲5%,而12個月動量因子(GSPRHIMO)同日下跌6.7%,兩者表現差距創下五年來最大。與此同時,高盛AI主題籃子(GSPUARTI)自高點已累計下跌近45%,為ChatGPT發布以來最慘烈的回撤。高盛認為,這一趨勢若持續,動量因子將開始與AI主題脫鉤。
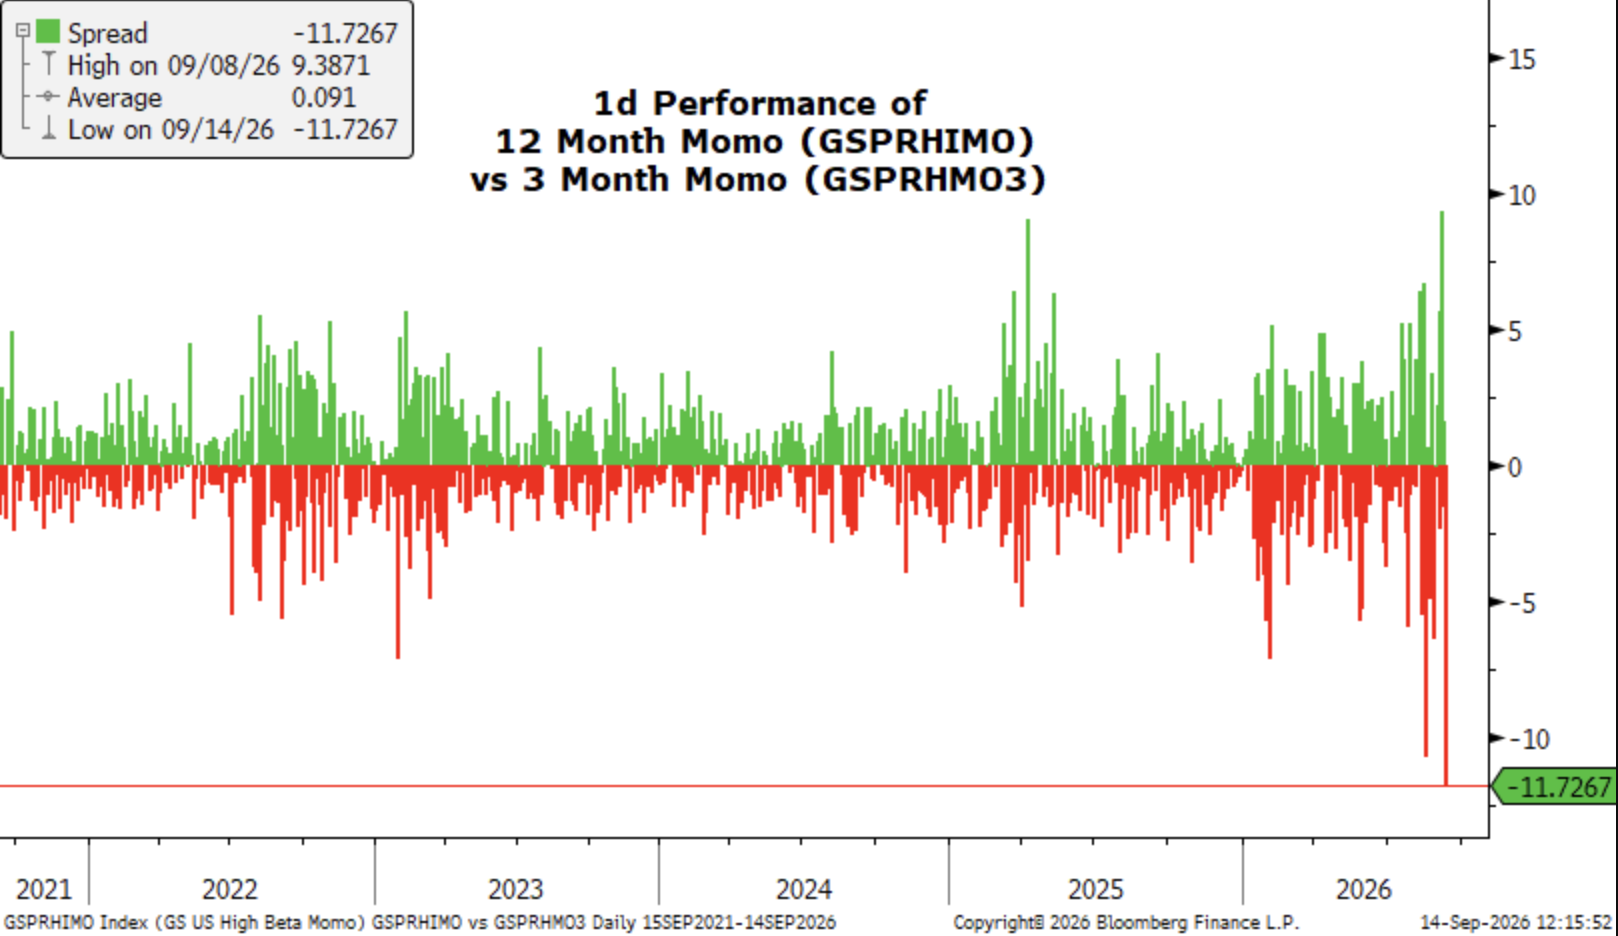
在市場影響層面,高盛明確表示,短期內對動量因子進行對沖"仍具合理性",尤其是在動量因子波動率顯著高於大盤指數波動率的背景下——當日標普500指數跌幅不足30個點子,而動量因子內部卻劇烈震盪。高盛建議持有AI敞口的投資者,可通過買入中期贏家籃子(GSXUHMOM)或AI受益股籃子(GSTMTAIP)的看跌期權進行對沖,其中GSTMTAIP一個月期、行權價為現價95%的看跌期權指示性成本約為2.02%,期限27天。
動量因子內部出現歷史性分裂
高盛報告的核心警示在於,短期動量與長期動量之間的表現背離已達到異常極端的水平。12個月動量與3個月動量之間的單日表現差距,為五年來最大,顯示市場正在快速拋棄此前的長期贏家,轉而追逐新的短期領升標的。
從倉位角度看,動量因子的持倉集中度已有所消化——在一年回溯期口徑下處於第41百分位,較此前明顯回落——但若以五年為回溯期,倉位仍處於第88百分位的高位,意味着系統性去化壓力尚未完全釋放。
高盛指出,動量因子與AI主題的相關性目前仍極度偏高,在1個月至1年的不同周期內,相關係數維持在90%至96%之間。然而,正是這種高度綁定,使得AI的持續下跌對動量因子的結構性衝擊尤為顯著。
資金從半導體流向軟件,格局重塑
動量因子內部的另一重要變化,是行業輪動方向的逆轉。短期動量正在從半導體板塊撤出,轉而流入軟件板塊——後者在年初曾是市場最不受待見的板塊之一。高盛數據顯示,軟件相對半導體的表現指標(GSPUSOSE)當日錄得有史以來第二好的單日表現。
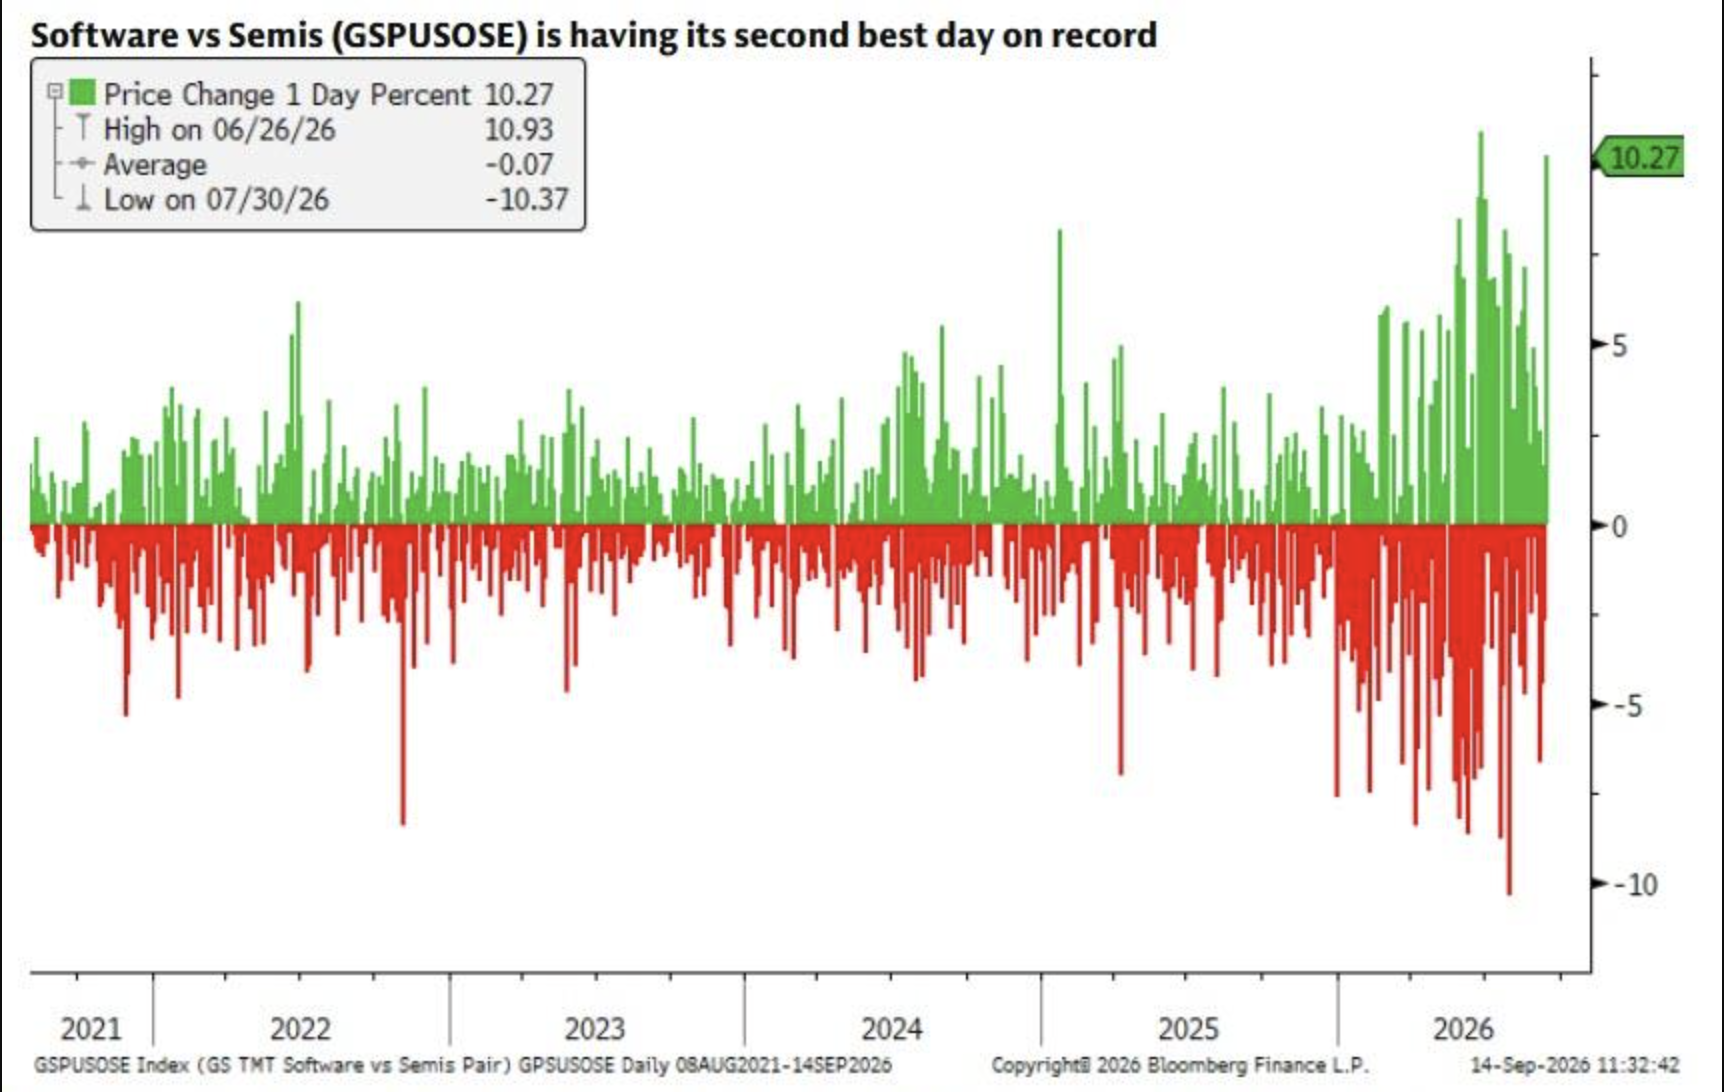
高盛認為,這一輪動趨勢已從3個月動量蔓延至6個月動量,若賣壓持續,預計將進一步傳導至12個月動量。從動量籃子未來再平衡的方向看,高盛預計將出現軟件的多頭增持與空頭回補,以及半導體的減持,這將從結構上重塑動量因子的構成。
值得注意的是,軟件板塊此前正是12個月動量因子空頭腿中權重最高的板塊,其反彈本身也在加劇長期動量因子的承壓。
高盛建議頂級客戶啓動對沖
此次預警的受衆範圍本身即傳遞出信號。據悉,高盛此份報告並非面向普通賣方分發名單,而是定向發送給銀行最頂級的銷售與交易客戶,優先級遠高於常規研究分發渠道。
在具體操作建議上,高盛提示,對於投資組合中存在AI敞口的客戶,可考慮通過GSXUHMOM或GSTMTAIP的看跌期權進行對沖。以GSTMTAIP為例,一個月期、95%行權價的看跌期權指示性成本約為2.02%,期限27天,對沖成本相對可控。
高盛同時強調,當前動量因子的波動率相對於大盤指數波動率已顯著偏高,這一背離本身即構成對沖的合理依據。在標普500指數當日跌幅不足30個點子的背景下,動量因子內部的劇烈震盪凸顯了該因子當前的脆弱性。