細分賽道可以跑出單項冠軍,但單項冠軍要長成平台型企業,總要翻越規模、品類、盈利三座大山。
8月,辰星技術(前稱「阿童木機器人」)二度叩響港交所18C章的大門。這家脫胎於天津大學並聯機器人研發體系的企業,早年以「阿童木」的名字在工業自動化圈站穩腳跟。今年6月更名之後,它試圖撕掉「單一併聯廠商」的標籤,向更廣的高速機器人平台敘事邁進。
從份額數據看,它確實稱得上國產細分賽道里難得的優等生——按2025年出貨量統計,國內並聯機器人市場份額20.4%、排名第一,全球7.7%、位列第二。但翻開招股書,高增長的另一面,是盈利反覆波動、經營性現金流持續承壓、新品長期虧損的現實。
對於硬科技新股而言,「單品冠軍」的光環能否順利傳導至多品類平台?這是辰星技術留給資本市場最核心的考題。
營收和毛利率向上VS盈利與現金流向下
智通財經觀察到,辰星技術是一家高速工業機器人公司,致力於高速度、高可靠性機器人的研究與開 發、生產、銷售與服務,產品矩陣涵蓋並聯機器人、高速選擇順應性裝配機器手臂(SCARA)機器人、重載協作機器人(協作機器人)、具身智能機器人四大系列。
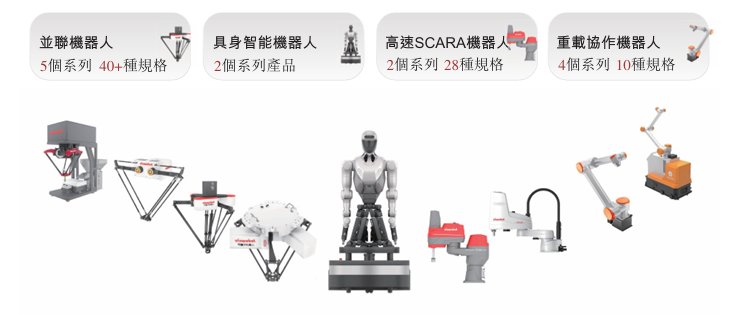
(圖片來源:辰星技術招股書)
透過核心財務指標來看,作為機器人賽道的「單品冠軍」,辰星技術營收、毛利率向上的斜率值得期待,但盈利的「地基」仍未夯實。
據招股書披露,2023年至2025年,辰星技術收入從0.93億元增至2.53億元,兩年增幅約172%,複合年增長率64.4%;毛利率從17.0%提升至30.5%。2026年上半年收入1.35億元,按年再增42.79%。單看這條曲線,很難不被它的斜率驚豔。
但利潤表的節奏卻有所不同——2023年虧損3925.3萬元,2024年虧損擴大至4706.8萬元,2025年勉強扭虧為73.9萬元,2026年上半年再度虧損2880.2萬元。兩年的虧損、一年的微利、半年的重新失血,構成了一條標準的「過山車曲線」。
其中,2025年那73.9萬元利潤的含金量,很大程度是源自當年公司獲得政府補助的888.4萬元。剔除補助後,經營層面仍然虧損。對此,辰星技術在招股書中也坦承,預計2026年全年仍將錄得淨虧損約2140萬元。
而比賬面利潤更值得穿透的,是現金流與應收的變化。2023年至2026年上半年,經營活動現金流淨額分別為-1486.2萬元、-659.2萬元、-2315.6萬元、-2856.4萬元,呈加速流出態勢。與此同時,貿易應收款項及應收票據從2024年的1337.6萬元膨脹至2026年上半年的7170.7萬元,增速遠超營收增速。賬面收入越做越大,口袋裏的錢越來越少,這是辰星技術財務數據中最危險的信號。
那麼,辰星技術的利潤去哪了呢?答案藏在產品結構裏。
作為基本盤的並聯機器人一直是穩定的利潤來源,收入體量持續走高;但它在總營收中的佔比從2023年的64.2%下滑到2026年上半年的43.0%,說明增長越來越多地來自還處在培育期的新品。
其中,高速SCARA機器人正處在「以虧換份額」的階段,2024-2026上半年毛利率長期為負;重載協作機器人2023年毛利率低至-198.9%,直到2024年才實現轉正。具身智能機器人目前收入貢獻微弱,尚處培育期。可以看到,伴隨着產品結構的分化,辰星技術也把擴張的代價攤在了明面上。
由上,可以看到,辰星技術的成長故事,顯然像是中國機器人賽道高增長敘事的一個切面:營收和毛利率向上,盈利與現金流向下;產品矩陣越鋪越寬,經營造血卻仍未打通。對其而言,真正的護城河不只是把並聯機器人的利潤守住,更是讓SCARA、協作與具身智能從「以虧換份額」走向「以技術換利潤」,讓應收賬款回到現金,讓規模增長回到經營正循環。
賽道雙位數高增,紅海內卷+周期波動壓制成長空間
結合行業態勢來看,辰星技術所處的高速工業機器人賽道,本身就是一組機遇與挑戰並存的複合體——一邊是製造業柔性改造、國產替代、AI+具身智能帶來的長期想象;另一邊是細分天然有天花板、競爭激烈、下游強周期的現實約束。
先看基本盤並聯機器人。2025年,中國並聯機器人出貨價值約1,319.2 百萬元,預計將以 12.5%複合年增長率增長至2030年的2,376.8百萬元。它並不是一個體量巨大的超級賽道,而是精準聚焦高速拾取、分揀、裝箱等特定場景的細分品類。受益於食品飲料、製藥、鋰電、光伏等行業自動化滲透率提升,國內市場保持雙位數穩健增長。
但盤子本身有限,如果只停留於此,長期增長會逐步觸頂。這也是辰星主動向外拓展SCARA、協作、具身智能產品線的底層邏輯:單一細分不足以支撐一家上市公司長期的成長敘事。
向外延伸時,辰星技術踏入的卻是一片紅海。雖然SCARA賽道和協作機器人賽道均保持強勁增長,2025年,中國SCARA市場為36 億元,預計將以13.5%的複合年增長率增長至2030年的68億元;中國協作機器人出貨價值為38億元,預計將以 33.4%的複合年增長率增長至160億元。但SCARA賽道早已是匯川、埃斯頓、愛普生等海內外玩家重兵把守的陣地,頭部廠商在供應鏈、成本、渠道、客戶案例沉澱上已經積累多年;協作機器人同樣玩家雲集,價格戰時有發生。
再看遠期的故事:具身智能浪潮為高速機器人疊加了新的期權價值。AI視覺、運動規劃、多機協同的迭代,有望打開精密裝配、柔性工作站等新場景;但必須清醒區分趨勢與業績——技術路線仍在快速演化,原型驗證、場景打磨、規模化量產都需要很長時間,短期很難貢獻實質收入與利潤。
更進一步來看,辰星技術所處賽道的前景與風險也十分明瞭。
行業層面的紅利在於,國內製造業柔性升級的大方向確定,很多傳統產線正在從剛性固定設備向可快速調整的高速機器人方案切換;國產供應鏈成熟度持續提升,本土廠商在快速迭代、貼近客戶、定製化適配方面具備天然優勢;政策端對智能製造、高端裝備自主可控的支持,也為行業提供長期的環境支撐。
而行業性風險則在於,製造業資本開支具備強周期性,一旦下游新能源、3C、食品等行業擴產節奏放緩,機器人訂單會直接承壓;本體賽道容易出現產品趨同,新進入者持續湧入,容易壓制行業整體毛利中樞;具身、人形相關方向研發投入高、商業化時點模糊,企業很容易陷入「持續燒錢、回報不確定」的投入陷阱。
機器人賽道從來不缺故事,但真正值錢的,是能把故事變成穩定訂單、再把訂單變成真金白銀現金流的能力。因此,對辰星這類從細分龍頭出發、向外突圍的企業而言,它拿到的是一張通往更大市場的入場券,而不是一張穩贏的船票。
結語
綜上,不難看出,辰星技術是一家有技術底色的公司——天津大學並聯機器人團隊出身,研發開支佔比常年維持在10%-20%附近,且在細分賽道做到了出貨量第一,產品矩陣覆蓋從並聯到具身智能的多個品類。但資本市場從不獎勵「有底色」的人,它只獎勵能把底色變成利潤的人。
辰星技術的IPO,本質上是一個「細分賽道龍頭能否跨越品類邊界」的驗證題。18C規則提供了上市通道,但孖展之後能否在新品類上跑通盈利模型,纔是決定這隻股票長期價值的分水嶺。