
前言:
走進任何一家運行了十年以上的汽車焊裝車間,你大概率會看到發那科、ABB、安川電機、庫卡這四種顏色的機械臂在流水線上揮舞。
這個被行業稱為四大「老錢家族」的組合,工廠採購機器人,很長時間裏是一道四選一的單選題。
作者 | 方文三
圖片來源 | 網絡

裂縫有多大:五年,從六成片甲到份額對半
2020年前後,「四大家族」在中國合計拿走接近60%的市場。
四大家族喫的正是這碗「時間飯」,發那科擁有CNC、伺服、機器人形成的技術閉環;安川的根紮在運動控制與伺服系統裏;ABB把機器人放進更龐大的自動化、視覺和軟件體系;庫卡則長期浸泡在汽車製造、重載機器人與自動化系統集成之中。
它們賣出的機械臂後面,拖着數十年積累下來的工藝包、客戶認證、工程經驗和服務網絡。
但數字已經給這座舊秩序敲出一道清晰裂紋。
2025年,這種變化繼續向品牌排名傳導。MIR DATABANK數據顯示,中國工業機器人市場銷量超過33.6萬台,按年增長約14.2%。
本土企業埃斯頓全年工業機器人出貨約3.34萬台,市場份額約10%,首次坐上中國市場全品牌出貨量第一的位置。
同時,匯川同期市場份額達到9.2%,排名第三、本土品牌第二,其SCARA機器人份額約25%,繼續位居第一。
四大家族裏唯一守住陣地的庫卡,它是美的的全資子公司,2025年國內出貨超過3.2萬台、按年增長30%以上,份額9.6%,中國區收入已佔庫卡集團整體的三成左右。
發那科2025財年營收約57億美元,按年增長7.6%,創歷史新高,營業利潤率21.4%。
安川電機機器人部門增收不增利,營收漲4%,板塊營業利潤反而下滑5.7%。
ABB的機器人業務2024年營收23億美元,佔集團總收入7%,低於集團核心板塊16%—18%的水平。
它們的絕對業績並沒有崩塌,2026年一季度,發那科中國區營收按年增長21%、訂單大增55%。只是市場的總盤子漲得更快,增長掩蓋不了相對份額的持續下滑。
「老錢家族」們此前最舒服的市場結構,是技術領先、品牌領先、規模領先同時成立。眼下,至少「規模領先」這一根支柱已經明顯晃動。

國產破口始於價格,卻已鑽進供應鏈腹地
減速器、伺服、控制器曾經構成國產機器人的三道硬門檻,任何零部件受制於海外供應商,成本、交期乃至整機迭代節奏都會被別人捏住。
GGII數據顯示,2022年國產RV減速器在中國市場的份額約41.59%,2023年升至52.89%,2024年進一步達到60.80%。
諧波減速器國產化率,已由2017年的16.4%升至2024年的約75.11%。
伺服系統也出現類似遷移,匯川技術年報援引睿工業數據稱,2024年其通用伺服系統在中國市場份額約28.3%,位列第一,西門子、松下、安川分別約9.7%、7.1%和7.0%。
這意味着國產企業對機器人運動控制底層能力的掌握,已經不能再用「外圍配套」概括。
整機廠也在向縱向一體化靠攏。埃斯頓已經形成覆蓋運動控制器、伺服、機器人控制器、機器人本體、工作站和智能製造系統的產品鏈。

匯川則把伺服、控制、SCARA、六軸機器人、機器視覺逐漸織在一起。
它們正在複製四大家族當年建立優勢的一部分方法:讓核心零部件、控制系統與整機相互餵養,而非簡單採購零件拼出一條機械臂。
輕載小六軸機器人國產化率已經達到58%,焊接機器人達到62%,中小汽配、鋼結構等部分場景超過90%;碼垛專用四軸機器人國產份額超過70%,協作機器人更達到85%。
焊接、碼垛、協作、輕載六軸,各自看起來只是幾塊「小戰場」,拼在一起,卻逐漸改寫整個市場版圖。
頭部國產輕載小六軸機器人靜態重複定位精度已經達到±0.02至±0.03毫米,在靜態指標上接近安川、發那科部分中端產品。
缺口不等於破城,城牆上還站着什麼
全球市場上,四大家族依舊擁有深厚的基本盤,2025年四大家族合計仍佔全球工業機器人出貨量約38%,並在汽車製造、半導體等高端應用中維持明顯優勢。
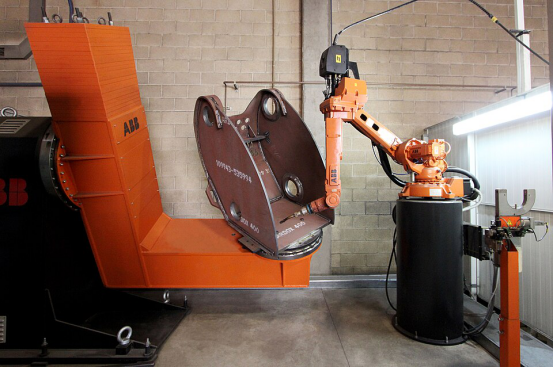
最硬的一塊陣地是汽車整車。直到今天,國內整車廠的高端產線仍然主要使用發那科、庫卡、ABB的機器人,長期合作形成的工藝慣性和驗證體系,是比技術參數更難逾越的門檻。
2025年埃斯頓在汽車焊裝主線市場拿到了多個整車廠點焊訂單,打破了國產在這個領域的空白紀錄。門被敲開了一條縫,但離登堂入室還很遠。
第二個事實藏在海關數據裏:2025年中國工業機器人出口均價約3.72萬元一台,進口均價約9.7萬元一台,價差接近兩倍。
量上反超了,結構上仍然是「賣出中端、買進高端」。淨出口國的頭銜貨真價實,但它標記的是規模地位,不是技術地位。
第三個事實在利潤表裏。登頂的埃斯頓,2025年營收48.88億元創歷史新高,歸母淨利潤卻只有約4500萬元,淨利率不足1%。每賣出100塊錢的機器人,賺走的不到1塊錢。以價換量的打法撐起了份額,也壓薄了利潤。
好消息是拐點已現:2026年上半年埃斯頓歸母淨利潤按年增長超過21倍,毛利率回升到31.8%,高端產品佔比提升正在兌現。
最容易被忽視的,是軟件這堵牆。發那科的ROBOGUIDE、ABB的RobotStudio、庫卡的KUKA.Sim,這些離線編程與仿真軟件經過幾十年迭代,沉澱了海量成熟場景的工藝包。客戶換品牌的代價,遠不止換掉幾台設備,而是整條產線的程序、工藝知識庫和工程師習慣的遷移。
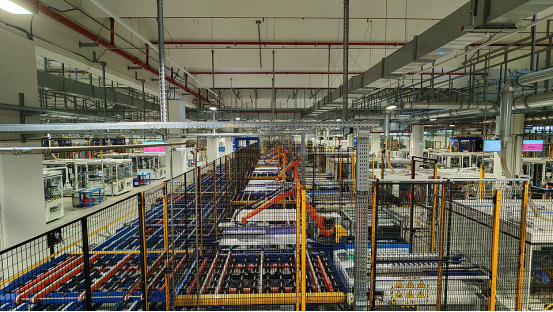
但過去五年,中國製造業的增量產線集中出現在鋰電、光伏、3C電子和新能源汽車。這些產線是全新的,沒有歷史包袱。
國產廠商面對的是「增量考場」,埃斯頓從光伏、鋰電、汽車焊接一路打進整車廠,匯川從伺服系統順勢切進機器人本體,都是沿着這條增量路徑走出來的。
所以,國產機器人在新建產線、新興行業和成本敏感型市場裏攻城略地會更快,在汽車等擁有大量存量設備和成熟工藝體系的行業,競爭則會漫長很多。

AI來了,工業機器人逃不過經濟學
更有意思的變量來自AI,當人形機器人成為資本與產業的新焦點時,四大家族並沒有集體衝向「造一個人」。
它們選擇給已經成熟的工業機器人裝上更聰明的大腦,這種選擇透露出老牌工業企業特有的剋制。
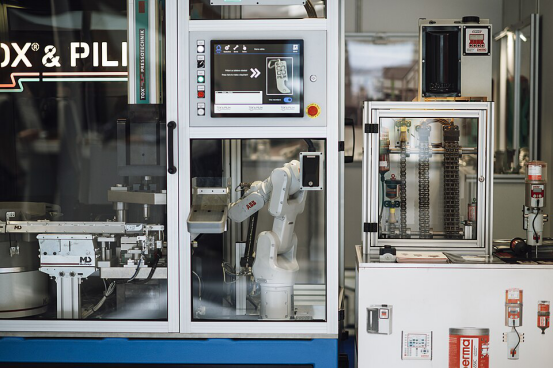
ABB把RobotStudio與Omniverse相關能力結合,發那科推動ROBOGUIDE與NVIDIA Isaac Sim連接,發那科、安川參與英偉達Cosmos物理AI生態,庫卡也通過自有平台向AI能力延伸。
工廠購買自動化設備時,最終仍會回到賬本上:設備能運行多久、節拍能提高多少、故障率能下降多少、投入多久能夠回收。
AI進入工業現場,也逃不過這套經濟學。
結尾:
銷量榜換位只是表層漣漪,更深的變化藏在水下:硬件門檻正在下降,真正昂貴的競爭開始向工藝、軟件、全球服務與智能化遷移。
下半場比的不是誰撕得更猛,而是誰先學會在別人的收費窗口裏,體面地賺到錢。
部分資料參考:投資界:《機器人老錢家族王座的裂縫》,界面新聞:《2026工業人形機器人落地的現狀與選型思考》,北京商報:《WRC2026|老錢新貴「做蛋糕」》,IT之家:《四足機器人之爭,從「上榜」到「上崗」》