熱點欄目
客戶端
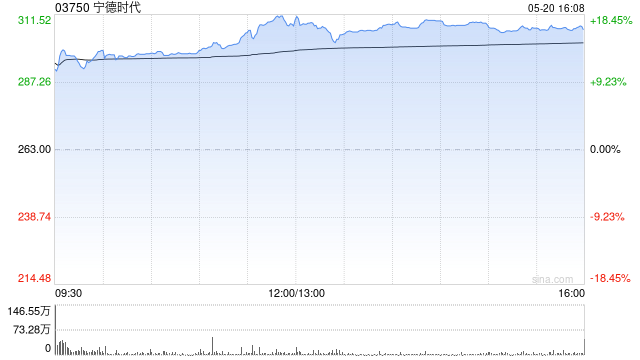
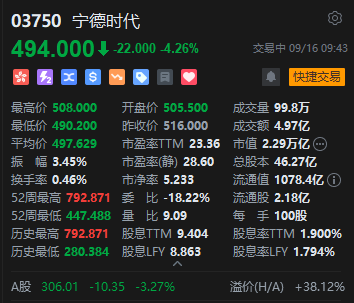
9月16日消息,港股鋰電池股開盤下挫,寧德時代H股跌超4%,A股同步下行跌超3%。板塊內多隻個股跟跌,贛鋒鋰業、天齊鋰業跌超2%。前一交易日,寧德時代A股、H股已雙雙大幅下挫,A+H總市值跌破1.5萬億元。
市場分析認為,鋰電池板塊持續走弱,是需求預期、供給格局與原材料價格三重壓力共振的結果。
需求端,車企「去寧德化」趨勢延續。 理想汽車與小米在電池供應上加速多元化,理想部分車型已轉向欣旺達及自研電池路線;新上市的小米澎程N70和N90亦未沿用寧德時代電池,轉而搭載小米龍甲電池系統,電芯由中創新航、欣旺達供應。摩根大通近日發布研究指出,市場憂慮已由2027年需求增長放緩,擴大至產能過剩、利用率下降及新一輪價格競爭。
供給端,產能過剩壓力持續凸顯。 行業機構統計顯示,今年儲能電芯規劃擴產已超800GWh,規劃總產能接近2TWh,遠超全球市場真實需求。多家頭部電池企業確認,下半年以來各地已基本停止受理新增動力電池產能備案。
原材料端,鋰價持續承壓。 SMM碳酸鋰庫存統計口徑調整後,庫存數據一次性增超9萬噸,引發市場對去庫節奏放緩的悲觀情緒,鋰業股早盤集體走弱。摩根大通亦指出,鋰價短期面臨下行壓力。