埃克森美孚 (XOM) 盤中下跌3.30%, 所屬行業能源 - 化石燃料下跌2.45% ,公司漲幅跑輸行業漲幅,行業成交額前三股票 埃克森美孚 (XOM) 下跌 3.27%;Diamondback Energy Inc (FANG) 下跌 9.20%;雪佛龍 (CVX) 下跌 2.98%。
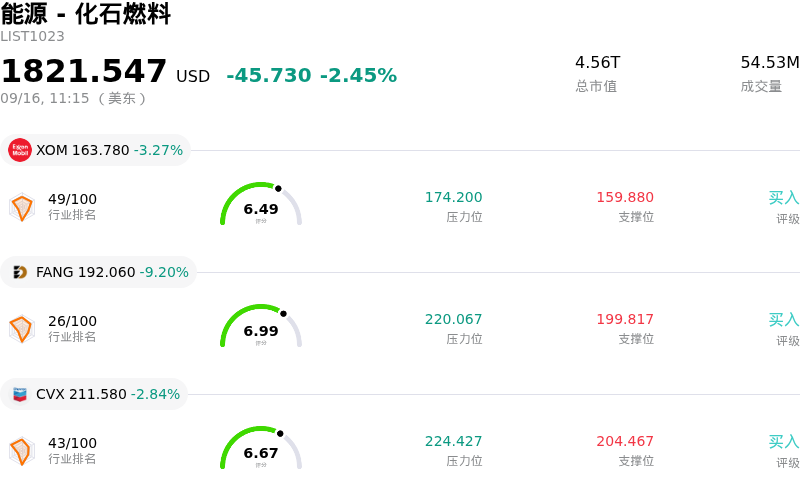
今日是什麼導致了埃克森美孚(XOM)股價下跌?
由於原油基準價格從近期數月高點回落,埃克森美孚承壓走低。行業數據顯示國內原油庫存意外增加,暫時緩解了市場對全球短期供應緊張的擔憂,能源大宗商品因而面臨直接阻力。此外,有報道指出中東原油出口正採取替代路線及緩解措施,這有助於冷卻此前推動油價上漲的地緣政治風險溢價。在聯儲局公布政策聲明前,隨着投資者消化居高不下的美債收益率和強勢美元,更廣泛的宏觀經濟環境使金融市場情緒進一步趨於謹慎,並引發了能源及大宗商品敏感板塊的避險情緒。
儘管整個板塊出現回落,埃克森美孚仍繼續貫徹基本資本紀律與長期擴張舉措。該公司近期上調了對全球液化天然氣銷售的長期預測,突顯出管理層對結構性能源需求的信心。此外,該公司通過子公司開展債務回購要約以持續優化資產負債表,展現出穩健的財務實力和現金流分配紀律。然而,短期消息面干擾(包括區域煉油設施的運營問題以及局部監管通知)在該股經歷近期數月上漲後,成為了短期獲利回吐的催化劑。
從機構視角來看,市場情緒依然錨定於原油波動和煉油利潤率。得益於二疊紀盆地創紀錄的產量、圭亞那的深水項目以及結構性成本效率計劃,強勁的基本面構成了堅實的下行緩衝,並為持續的股東回報舉措提供支撐。儘管如此,鑑於該股今年迄今累計漲幅巨大,交易活動對基礎大宗商品價格波動及全球宏觀經濟政策預期依然高度敏感。短期動能將取決於油價穩定性、煉油裂解價差以及全球市場更廣泛的風險偏好。
埃克森美孚(XOM)技術分析
埃克森美孚 (XOM) 技術面來看,MACD(12,26,9)數值-0.030,處於中性狀態,RSI數值53.403處於中性狀態,Williams%R數值44.693處於買入狀態,注意關注。
埃克森美孚(XOM)媒體輿情
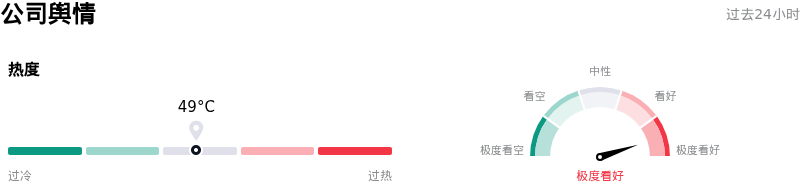
埃克森美孚 (XOM) 公司輿情熱度來看,當前熱度49,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於極度看好狀態。
埃克森美孚(XOM)基本面分析
埃克森美孚 (XOM) 處於能源 - 化石燃料行業,最新年度營業收入$323.90B,處於行業1,淨利潤$28.84B,處於行業1。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$169.40,最高價為$200.00,最低價為$142.00。
關於埃克森美孚(XOM)的更多詳情
公司特定風險:
- 地緣政治溢價與原油波動性:受中東航運中斷影響,布倫特原油維持在每桶 100 美元以上,XOM 股價近期升至 169 美元的漲勢高度依賴於此。若地緣政治緊張局勢降溫且油價均值迴歸至較低的預測平均水平,該股將面臨大幅回調的風險。
- 相對估值偏高:指標顯示,XOM 當前交易價格較其 GF 內在價值高出約 30%,且市淨率和 EV/DACF 估值倍數相比歷史均值有所擴大,引發了賣方分析師對安全邊際收窄以及在板塊回調期間面臨下行風險的警告。
- 機構獲利了結與減倉:機構追蹤報告顯示,在 XOM 走出年內上漲行情後,大多數主要基金持有者(受追蹤的 22 家優質機構投資者中有 15 家)近期減持了 XOM 持倉,信號顯示存在潛在頂部阻力及持續的機構拋售壓力。
- 債務回購義務導致資金消耗:子公司先鋒自然資源(Pioneer Natural Resources)於 2026 年 9 月 15 日宣佈現金要約收購,回購最多 11.9 億美元未到期的 2030 年和 2031 年高級票據,這產生了即時的短期流動性支出並吸收了自由現金流。
原文鏈接