智通財經APP獲悉,克而瑞地產研究發文指出,2026年8月,重點城市房地產市場在傳統淡季中延續調整:新房成交規模創3月以來新低、按年降幅明顯走擴;二手房成交按月「四連降」、按年增幅連續三個月收窄但保持正增,仍佔據成交的絕對主導地位。展望後市,8月末中央層面銷售制度與信貸管理新政的密集落地,以及北京、上海等地方層面政策的鬆綁,有望為「金九銀十」市場修復注入預期支撐,9月新房成交按年降幅有望收窄,二手房依託置換需求預計仍將保持高位運行。
整體綜述
淡季效應加深,一二手成交總量按月下降9.26%。
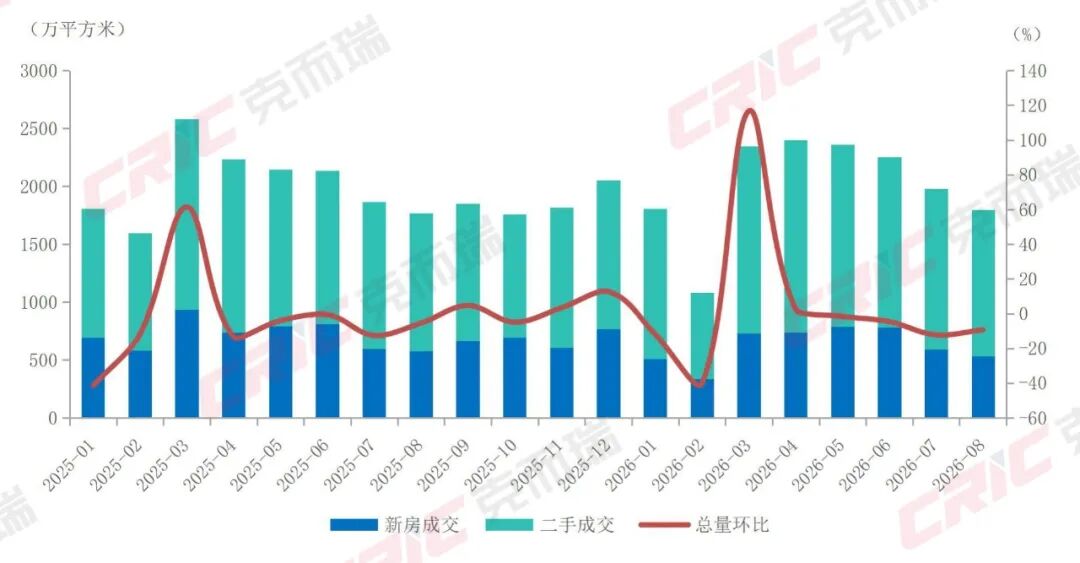
2026年8月,重點14城住房市場(新建+二手)成交總量約1796.79萬平方米,按月下降9.26%,降幅較7月收窄2.96個百分點,按年增長1.70%。其中新建商品住宅成交533.37萬平方米,按月下降10.00%、按年下降7.65%;二手住宅成交1263.42萬平方米,按月下降8.95%、按年增長6.23%。總量按年仍維持正增長,主要依賴二手房市場的韌性支撐。
結構層面,14城一二手住宅成交中,二手佔比達70.32%,較7月(70.07%)再度提升0.25個百分點,連續兩個月站穩七成以上,新房佔比則降至29.68%。一二手「量縮分化」之下,需求向存量市場傾斜的趨勢未改。
圖1 2025年1月-2026年8月全國重點14城新建與二手住宅成交面積走勢
數據來源:CRIC中國房地產決策諮詢系統。
14城範圍:北京、上海、廣州、深圳、杭州、成都、西安、武漢、天津、南京、蘇州、重慶、長沙、佛山。
新建商品住宅市場
供應按月回升3.2%,成交按年降幅擴大至7.5%。
1、整體供求:供應低位回補、成交淡季縮量,供求比回升至0.70
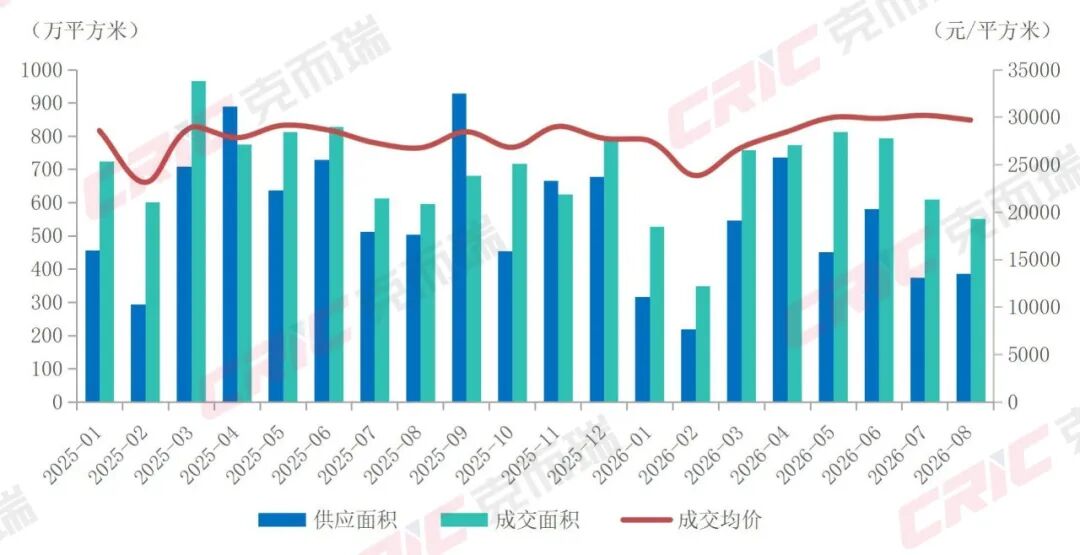
8月,15城新建商品住宅供應按月小幅回升,成交則延續淡季回落,供求比邊際回升。據CRIC監測,當月新增供應386.63萬平方米,按月增長3.24%,按年下降23.36%;成交550.70萬平方米,按月下降9.61%,按年下降7.53%,較上月擴大6.99個百分點;供求比為0.70,較7月的0.61有所回升,但仍處於供小於求區間。
供應端的按月回升,主要受部分城市月末集中推盤帶動:「金九銀十」臨近,房企取證推盤意願邊際修復,北京、深圳、杭州、蘇州等城市供應明顯放量,低基數下補推特徵明顯。但從按年看,供應仍大幅下降23.36%,「以銷定產」的策略取向未變。從累計數據看,2026年1-8月15城累計供應約3605.95萬平方米,累計按年下降約23.8%,供應縮量貫穿全年。
成交端按月回落符合季節性規律。按年來看,8月新房成交降幅再度走闊至7.53%,顯示在供應縮量與淡季需求走弱的雙重作用下,新房市場底部企穩的基礎尚不牢固,成交的按年修復仍有反覆。從累計數據看,1-8月15城累計成交5174.76萬平方米,累計按年下降12.5%,較1-7月收窄0.6個百分點。
價格方面,8月15城新建商品住宅成交均價29679元/平方米,按月下降1.60%,按年上漲10.92%。按年漲幅較7月小幅走闊。價格按年延續正增長,一方面受去年同期成交結構基數影響,另一方面當月一線城市及重點二線城市核心地段中高端項目集中備案,對均價形成結構性拉動。
圖2 2025年1月-2026年8月全國重點15城新建商品住宅供求量價走勢
數據來源:CRIC中國房地產決策諮詢系統;統計口徑:商品住宅,包含住宅、別墅、酒店式公寓。
15城範圍:北京、上海、廣州、深圳、杭州、成都、西安、武漢、天津、南京、蘇州、重慶、合肥、長沙、佛山。
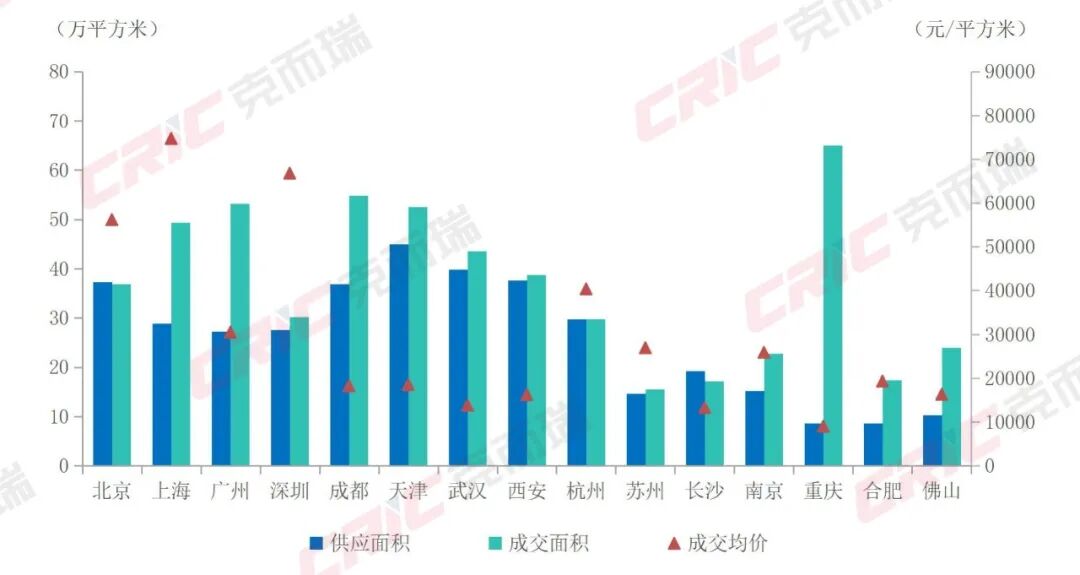
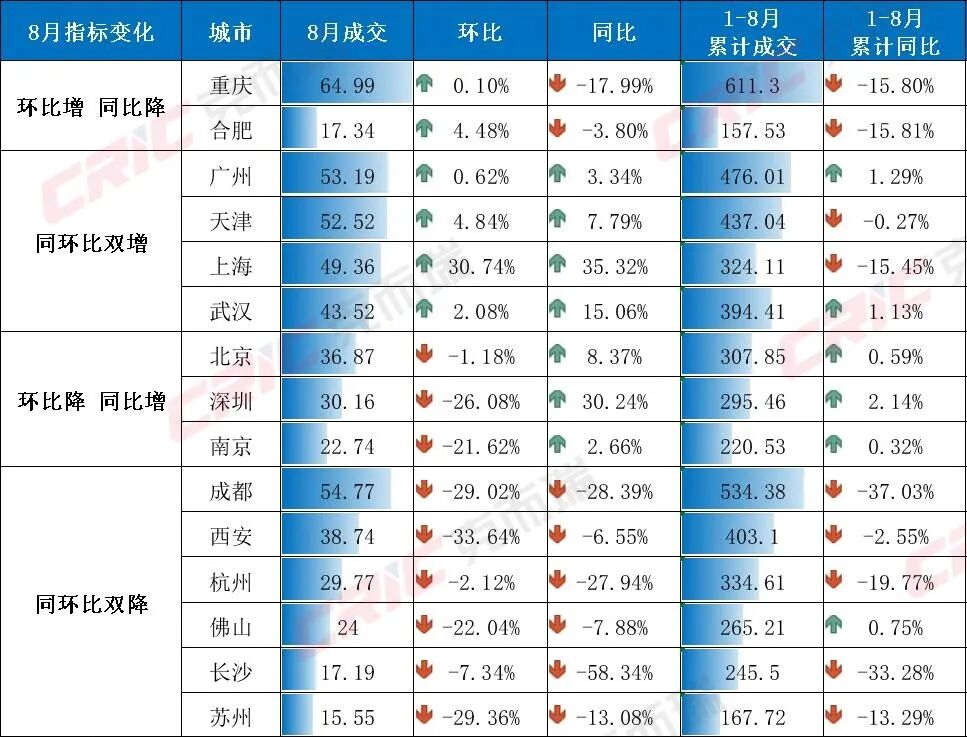
從城市維度看,8月15城新建商品住宅成交呈現明顯的規模分化特徵。重慶以64.99萬平方米居首,成都(54.77萬㎡)、廣州(53.19萬㎡)緊隨其後,三城合計成交172.95萬平方米,佔15城總量的31%左右。天津(52.52萬㎡)、上海(49.36萬㎡)成交規模同樣位居前列。其中廣州同按月雙增(按月+0.62%、按年+3.34%),上海按月大增30.74%、在一線城市中表現最為突出。
圖3 2026年8月全國重點15城新建商品住宅供求量價表現
數據來源:CRIC中國房地產決策諮詢系統。
按年表現分化尤為顯著。15城中7城實現按年正增長:上海(+35.32%)、深圳(+30.24%)漲幅居前,武漢(+15.06%)、北京(+8.37%)等城市保持正增,市場修復動能相對較強。另一方面,長沙按年大幅下降58.34%,市場調整壓力相對突出,成都(-28.39%)、杭州(-27.94%)降幅同樣較大。蘇州在去年同期基數抬升下本月由增轉降。
按月來看,實現正增長的城市由上月的3城擴至6城,按月企穩面有所擴大,其中上海以30.74%的漲幅領升。其餘9城按月下降,其中西安(-33.64%)、蘇州(-29.36%)、成都(-29.02%)、深圳(-26.08%)降幅居前,淡季降溫的普遍性特徵明顯。
從量價格局看,北京成交均價56178元/平方米、上海74710元/平方米、深圳66779元/平方米,仍構成價格第一梯隊。其中上海「量升價降」,8月成交按月回升30.74%,均價按月回落11.47%,中端項目走量特徵明顯;杭州(40363元/平方米)受成交結構影響,均價按年上漲19.82%,但按月回落14.70%,月度波動較大。按月維度,僅北京(+2.91%)、天津(+1.03%)、長沙(+3.90%)3城均價呈現正增。
表1 2026年8月全國重點15城新建商品住宅成交面積及變化(單位:萬平方米)
數據來源:CRIC中國房地產決策諮詢系統。
2、成交結構:90-130㎡佔比升至52.44%,大戶型佔比邊際回落
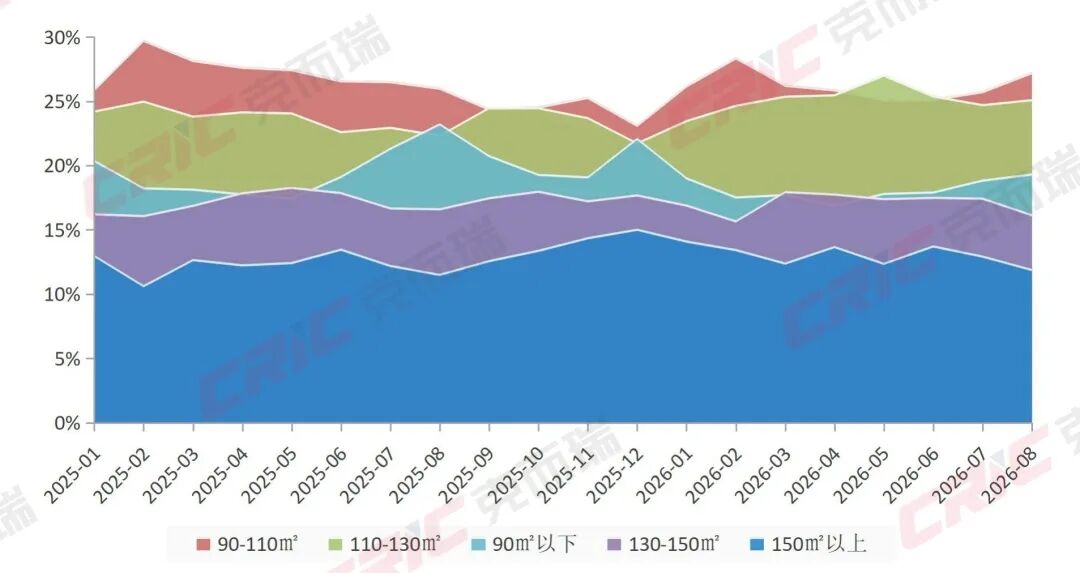
8月,15城新建商品住宅成交結構呈現「剛需回升、高端回落」的邊際變化——90-110㎡與110-130㎡兩個主力段位同步回升,而130㎡以上改善段位明顯回落。據CRIC監測,90㎡以下戶型成交套數佔比19.39%,較7月提升0.48個百分點;90-110㎡佔比27.27%,提升1.48個百分點,為各段位中升幅最大,並創2026年3月以來新高;110-130㎡佔比25.17%,提升0.39個百分點;130-150㎡佔比16.22%,下降1.29個百分點;150㎡以上佔比11.96%,下降1.04個百分點。130㎡以上改善型產品合計佔比28.18%,較7月的30.51%回落2.33個百分點,主要受本月高端項目推盤及備案節奏放緩影響。
從更長周期看,90-130㎡面積段仍是成交主力,8月合計佔比52.44%,較去年同期(48.46%)提升3.98個百分點,主力地位進一步鞏固。分結構按年看,110-130㎡提升2.77個百分點、90-110㎡提升1.21個百分點、150㎡以上提升0.38個百分點,而90㎡以下則下降3.90個百分點。值得注意的是,130㎡以上改善型產品合計佔比28.18%,按年僅微降0.08個百分點、基本與去年持平——在90㎡以下佔比按年大幅下降3.90個百分點的背景下,需求並未簡單向大戶型外溢,而是集中沉澱在90-130㎡的「功能型改善」區間,總價約束仍是決定戶型選擇的核心變量。
圖4 2025年1月-2026年8月全國重點15城新建商品住宅各面積段成交套數佔比變化
數據來源:CRIC中國房地產決策諮詢系統。
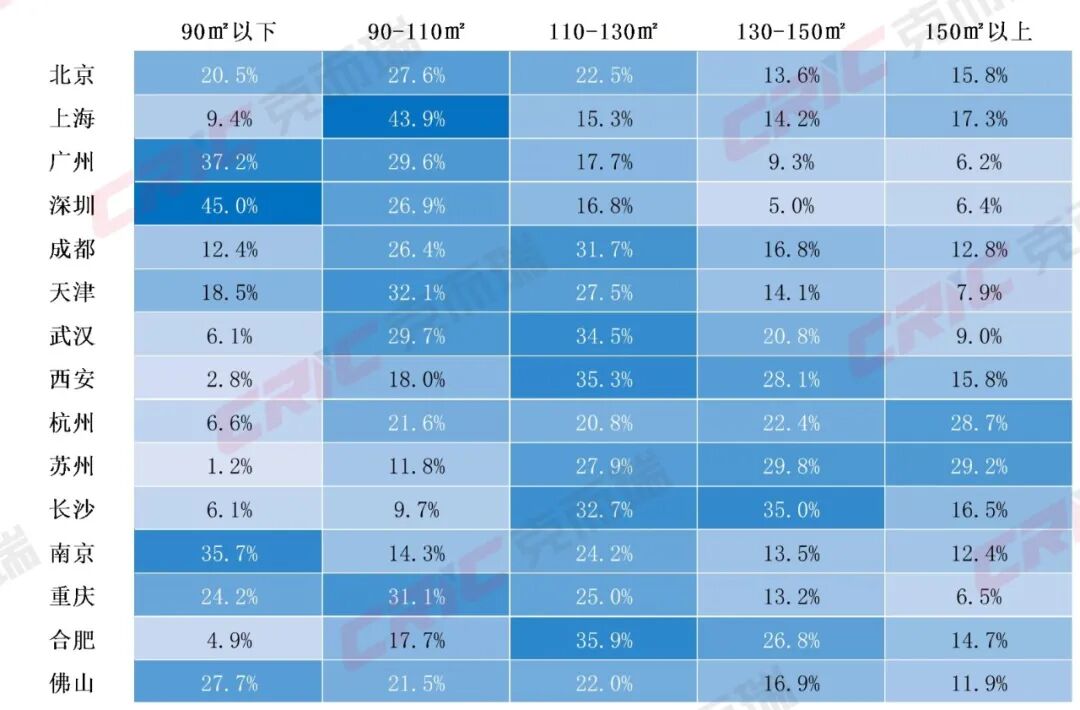
分城市看,各面積段成交結構差異較大,與城市能級、房價水平、供需結構密切相關。
一線城市中,深圳90㎡以下佔比高達44.97%,廣州為37.19%,北京為20.52%,反映出高房價城市剛需小戶型主導的特徵;上海則以90-110㎡為絕對主力(43.94%),首改需求佔優,150㎡以上佔比17.25%,高端需求保持一定體量;值得關注的是,南京8月90㎡以下佔比大幅升至35.68%(7月為22.25%),剛需集中釋放特徵明顯。
強二線城市中,蘇州150㎡以上佔比達29.24%,杭州為28.66%,高端改善需求佔比顯著高於其他城市,與其高淨值人群集聚、改善型產品供應充足有關;長沙、西安則呈現明顯的大戶型偏好,長沙130-150㎡佔比35.04%、西安130-150㎡與150㎡以上合計佔比43.90%,大戶型高性價比產品是當地去化的主力。相比之下,重慶(90-110㎡佔31.09%、90㎡以下佔24.20%)、天津(90-110㎡佔32.10%)的結構相對偏小,剛需與首置佔比更高。
表2 2026年8月全國重點15城新建商品住宅各面積成交套數佔比
數據來源:CRIC中國房地產決策諮詢系統。
3、庫存去化:庫存按月四連降,去化周期22.6個月高位持平
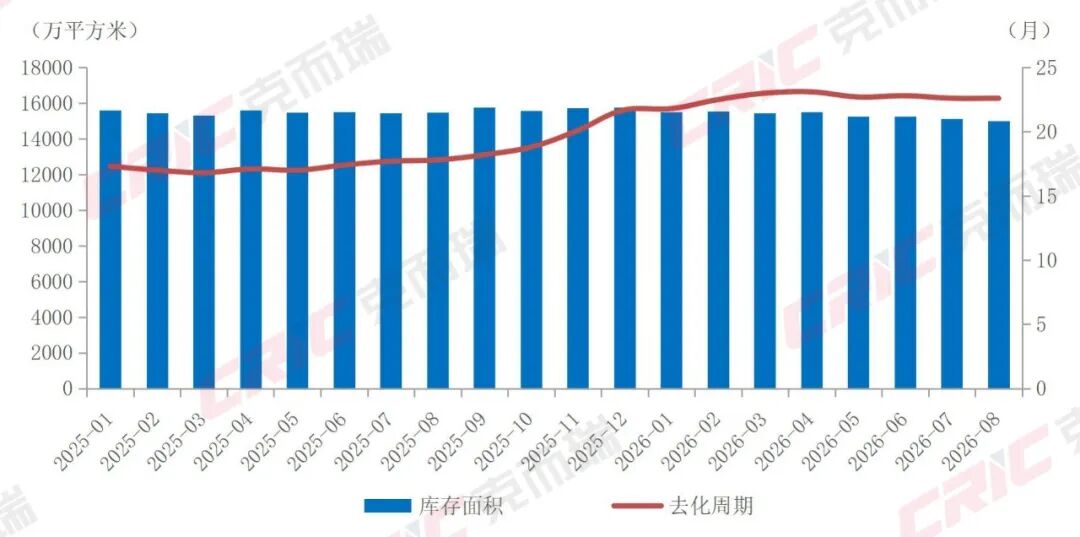
8月,15城新建商品住宅庫存總量繼續小幅回落,去化周期高位持平。據CRIC監測,截至8月末,15城新建商品住宅庫存面積15014.20萬平方米,按月下降0.71%,按年下降2.94%;受成交縮量影響,去化周期為22.6個月,按月持平,較去年同期(17.8個月)延長4.8個月,庫存下行主要依賴供應低位而非成交放量,供需兩弱格局下去化壓力仍存。
圖5 2025年1月-2026年8月全國重點15城新建商品住宅庫存及去化周期變化
數據來源:CRIC中國房地產決策諮詢系統。
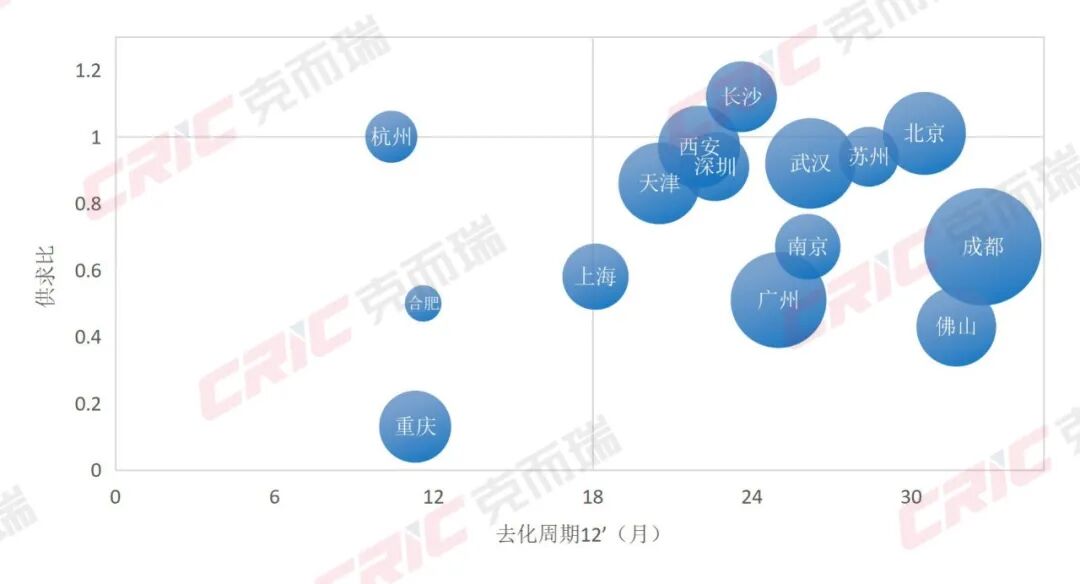
城市間去化分化依舊顯著。杭州(10.4個月)、重慶(11.3個月)、合肥(11.6個月)三城去化周期低於18個月警戒線,處於相對健康區間,其中重慶8月供求比僅0.13、合肥庫存規模224.54萬平方米為15城最低,供給收縮成效最為明顯;上海、天津、西安、深圳、長沙、南京、武漢、廣州、蘇州等九城處於18-30個月的去化承壓區間;北京(30.5個月)、佛山(31.7個月)、成都(32.7個月)去化周期均超30個月,庫存沉澱問題較為突出。
值得關注的是,成都8月成交面積仍居15城第二位,但其庫存規模達2323.12萬平方米,為15城之最,去化周期高達32.7個月,「高成交、高庫存」並存格局未見改善,供應積壓壓力不容忽視。佛山庫存1072.90萬平方米、去化周期31.7個月,受產業人口導入不及預期影響,需求支撐偏弱;北京庫存1161.15萬平方米、去化周期30.5個月,遠郊區域庫存積壓仍是主要拖累。
圖6 2026年8月全國重點15城新建商品住宅供求及去化交叉分析
數據來源:CRIC中國房地產決策諮詢系統。
注:氣泡大小代表庫存面積。
4、項目表現:金額榜上海獨佔6席,面積榜城市分佈趨於均衡
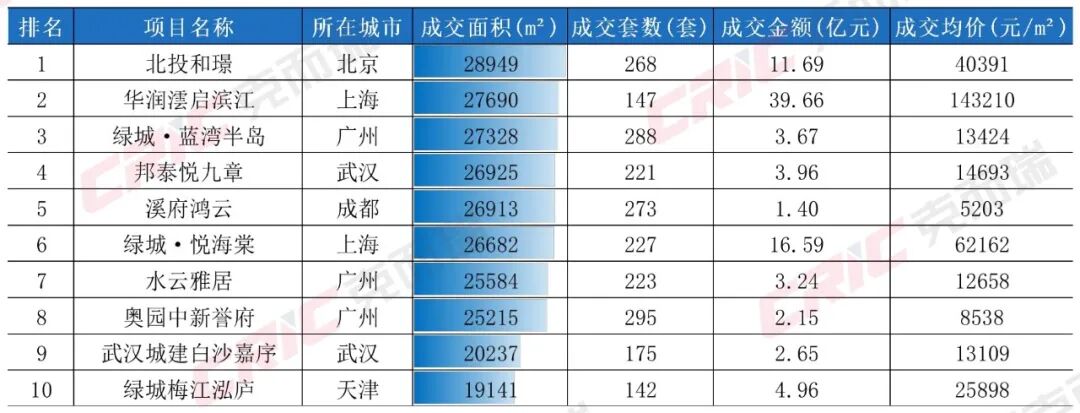
從成交面積TOP10項目來看,頭部項目城市分佈較7月更趨均衡,京滬穗漢蓉津多點開花。北京北投和璟以2.89萬平方米居面積榜首位,成交均價40391元/平方米;上海華潤澐啓濱江以2.77萬平方米位列第二,均價143210元/平方米,量價兼備;廣州綠城·藍灣半島、武漢邦泰悅九章、成都溪府鴻雲分列三至五位,其中成都溪府鴻雲均價僅5203元/平方米,剛需走量特徵顯著。7月獨佔面積榜3席的成都本月僅1席入圍,廣州以3席成為入圍最多的城市。
表3 2026年8月全國重點15城新建商品住宅項目成交面積TOP10
數據來源:CRIC中國房地產決策諮詢系統。
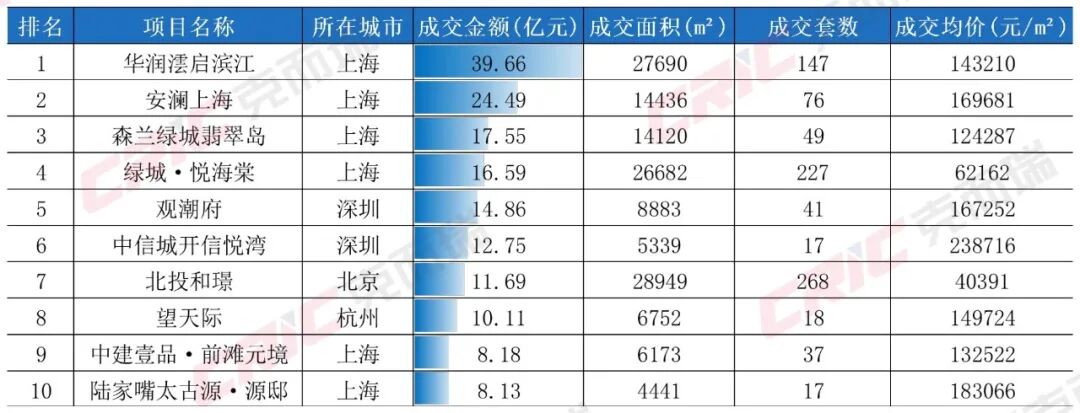
成交金額TOP10則呈現極致的「核心城市高端改善」特徵,上海獨佔6席,深圳佔2席,北京、杭州各佔1席。榜首為上海華潤澐啓濱江,成交金額39.66億元、均價143210元/平方米;安瀾上海(24.49億元,均價169681元/平方米)、森蘭綠城翡翠島(17.55億元)緊隨其後,上海高端盤形成霸榜格局。金額TOP10中,8席均價超12萬元/平方米,高淨值人群資產配置需求持續支撐核心城市高端市場的獨立行情;操盤主體仍以華潤置地、中海地產、綠城中國等國央企及頭部房企為主,行業集中度持續抬升。
表4 2026年8月全國重點15城新建商品住宅項目成交金額TOP10
數據來源:CRIC中國房地產決策諮詢系統。
面積榜與金額榜的反差進一步拉大:面積TOP10合計成交25.47萬平方米、金額89.97億元,套均面積112.73平方米;金額TOP10合計成交14.35萬平方米、金額164.01億元,套均面積159.94平方米——後者以不足前者六成的面積,創造出接近兩倍的金額。這一對比折射出當前市場的兩極分化:一方面,武漢、成都等城市依靠高性價比剛需項目維持成交規模,走量但價低;另一方面,上海、深圳依靠核心地段高端改善項目貢獻成交金額,價高但量少。
存量商品住宅市場
8月成交按月下降8.95%,按年增幅收窄至6.23%。
1、成交總量:8月成交約1263萬平方米,按年連續五個月維持正增長
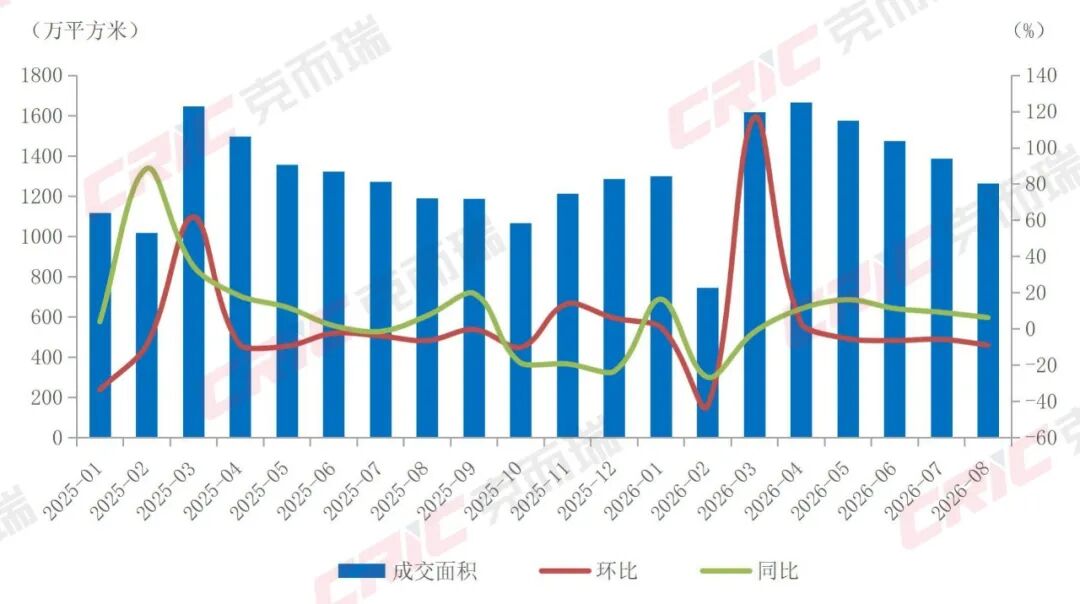
受8月傳統淡季及需求端景氣度回落影響,8月重點14城二手住宅合計成交面積1263.42萬平方米,按月下降8.95%,降幅較7月擴大3.17個百分點;按年仍增長6.23%,但增幅較7月收窄2.9個百分點,為連續第三個月收窄。1-8月累計成交11021.81萬平方米,累計按年增長5.8%,量級與增速均顯著領先新房。
從量能走勢看,二手房成交自4月衝高至1663.97萬平方米後逐月回落,5-8月連續四個月按月走低,但整體仍維持在1200萬平方米以上的相對高位,約為15城新房的2.3倍,存量市場主導地位穩固。8月按月降幅擴大,與新房市場同步走弱,反映整體需求端景氣度邊際回落,而非二手房單獨承壓。
圖7 2025年1月-2026年8月全國重點14城二手房成交面積變化
數據來源:CRIC中國房地產決策諮詢系統。
2、城市表現:滬蓉京規模居前,蘇州按年漲幅領跑
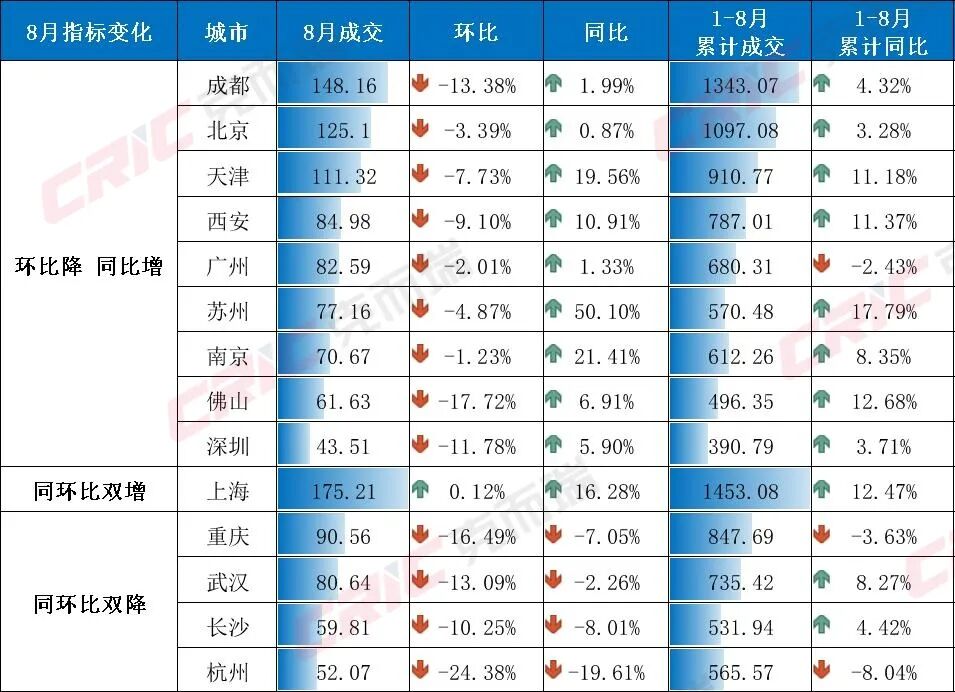
分城市看,成交規模上,上海以175.21萬平方米居首位,成都以148.16萬平方米緊隨其後,北京(125.10萬㎡),天津(111.32萬㎡)同樣維持100萬平方米以上規模,形成「滬蓉京津」四大高地。重慶(90.56萬㎡)、西安(84.98萬㎡)緊隨其後,規模梯隊整體穩固。
按年表現方面,14城中10城實現正增長。蘇州以50.10%的按年漲幅位居首位,其次為南京(+21.41%)、天津(+19.56%)、上海(+16.28%)、西安(+10.91%)等,增幅在10%以上,市場修復動能較強;杭州(-19.61%)、長沙(-8.01%)、重慶(-7.05%)、武漢(-2.26%)4城按年下降,其中杭州同按月雙降,1-8月累計按年下降8.04%,是14城中累計表現最弱的城市。
按月來看,僅上海(+0.12%)實現按月微增,其餘13城均按月下降,其中杭州(-24.38%)、佛山(-17.72%)、重慶(-16.49%)、成都(-13.38%)等城市降幅居前,蘇州(-4.87%)、北京(-3.39%)、廣州(-2.01%)、南京(-1.23%)降幅控制在5%以內,調整相對溫和。
表5 2026年8月全國重點14城二手房成交面積變化(單位:萬平方米)
數據來源:CRIC中國房地產決策諮詢系統。
後市展望
淡季向「金九銀十」過渡,新房成交有望按月企穩。
進入9月,「金九銀十」傳統旺季來臨,供應端在房企衝刺三季度業績的推動下有望溫和放量,新房成交或受推盤節奏與政策預期影響邊際修復,但修復幅度仍取決於需求端信心的實質改善;二手房依託置換需求預計仍將保持高位運行,但按月或延續小幅回落。整體看,「二手強、新房弱」的格局短期難以逆轉,置換鏈條對新房改善市場形成持續支撐。
供應端有望季節性回升,但縮量基調難改。隨着「金九」推盤窗口開啓,房企推盤意願預計邊際改善,上海、杭州、蘇州等已有集中供地轉化的城市供應放量確定性較高。但在銷售承壓、資金面偏緊的背景下,房企「以銷定產」策略仍將延續,預計供應按年仍將維持負增長,供求比有望保持在0.6-0.8區間,供小於求格局對庫存去化形成一定支撐。
新房成交有望按月修復,按年降幅趨於收窄。8月新房成交按年降幅走闊至7.53%,主要受淡季與供應縮量的疊加影響。進入9月,隨着供應放量與去年同期基數走低,疊加「金九銀十」旺季及8月末新政預期發酵,9月新房成交按月有望回穩,按年降幅或邊際收窄。
城市分化延續,核心一線與高能級二線城市相對韌性。上海、北京、廣州等按年正增長城市市場修復動能較強,高端改善需求仍有支撐;而成都、佛山等庫存高企、去化周期超30個月的城市,供應縮量與需求調整或仍將延續,市場出清壓力較大。
二手房市場韌性仍存,但動能或邊際減弱。二手房市場按年已連續五個月正增長,但8月按月降幅有所擴大,市場動能有所減弱。預計9月二手房成交按月有望隨旺季小幅回穩,按年增幅或收窄至5%左右,存量市場主導地位不改。