今夜凌晨兩點,全球資本市場將迎來本月最重要的宏觀審判——聯儲局議息會議。截至目前,利率市場已將加息25個點子的概率推高至94%以上,聯邦基金利率區間逼近3.75%至4.00%。然而每當這種全球資金博弈的焦點時刻到來,身處亞洲時區的投資者總是處於劣勢。凌晨2點的決議以及期權策略在個股盤中的驚險博弈對普通交易者門檻較高,普通投資者如何通過策略型ETF藉助專業基金的力量來應對這次會議的不確定性呢?一文了解這些策略型標的的作用和歷史表現,並幫您提前理清決議後可能出現的市場變化路徑。
一、FOMC會議,普通投資者應該聽懂哪三件事?
每逢帶有經濟預測摘要的聯儲局會議,市場真正盯着的並不是當晚加息還是不加息,而是隨聲明一起公布的點陣圖。它的官方名稱是FOMC參與者對適當貨幣政策的評估。圖上每一顆點代表一位參與者對未來各年年底聯邦基金利率目標區間中點的判斷,精確到八分之一個百分點。這些點是匿名發布的,因此大家只能看到整體分佈,看不到具體是誰投的票。
點陣圖比當次決議更重要的原因很簡單。單次25個點子的加息只改變一個時間點的資金成本,而點陣圖改變的是市場對整條折現率曲線的預期。美股中長久期、高估值的成長資產,其定價對未來幾年利率停在哪裏,遠比對這個月加不加息更加敏感。因此每逢這類會議,真正的行情往往不發生在聲明公布的那一秒,而發生在市場讀完點陣圖、重新計算利率路徑之後的幾個小時甚至幾天裏。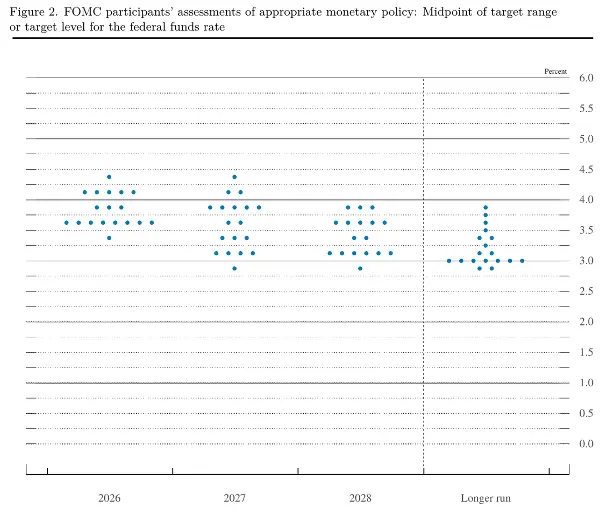
圖:FOMC參與者對適當貨幣政策的評估,2026年6月17日公布。來源:美國聯邦儲備委員會 Summary of Economic Projections, June 2026, Figure 2。
參照聯儲局6月17日公布的官方點陣圖基準,今晚真正需要聽懂的三件事:
第一件事,看點陣圖上2026年底的中位數往哪一格移動。6月時18位參與者的預測中數為3.8%,其中最密集的一簇落在3.6%一線共8位,代表今年再加一次就暫停。往上3.9%附近有3位,4.1%附近有5位,最高一位給到4.4%,最低一位停在3.4%。如果加完這25個點子後點陣圖仍停在3.8%附近,意味着多數官員傾向於加完先暫停觀察,這是相對偏鴿派的落點,長端收益率有回落空間。如果上移到4.1%附近,意味着年內大概率還有一次25個點子的加息,這接近市場目前已在消化的基準情景。如果進一步靠近4.4%這一6月最鷹派的尾部,市場就需要開始認真交易一條更持續的加息路徑。期貨市場目前已在定價年底前兩次加息,而6月預測只給了一次,點陣圖是往市場靠攏還是留在原地本身就是明確的信號。
第二件事,觀察2027年的整條曲線有沒有一起上移。6月點陣圖對2027年底的中位數預測是3.6%,2028年為3.4%,長期中樞為3.1%。這一層其實比今年再加幾次更關鍵。如果2026年的預測點上調,但2027年基本不動,說明聯儲局只是做一次短期的重新收緊,把加息節奏往前挪而已。但如果2027年乃至2028年的整條路徑都明顯上移,市場要重新交易的就是高利率維持更久的新常態。對美股估值而言,後者的殺傷力遠遠超過單次25個點子,因為它改變的是折現率的長期中樞,而不只是今年的現金成本。
第三件事,留意沃什會不會在記者會上給這次加息封頂。點陣圖是靜態的,記者會是動態的,市場往往按記者會的語氣來給點陣圖定調。這半小時裏集中聽三件事,即通脹、油價和下一次加息。如果Warsh強調後續完全依賴數據,並主動壓低市場對連續加息的預期,這次就有機會被理解成一次鴿派加息,即加息落地但等於宣佈暫停。反之,如果他繼續強調通脹風險、能源價格以及當前政策仍未足夠限制需求,市場真正交易的問題會迅速切換成下一次什麼時候加息。在布倫特原油處於107美元的背景下,他對能源的任何一句措辭都會被放大解讀。而他在8月傑克遜霍爾會議上已表示近期通脹讀數尚未充分顯示向2%目標迴歸,疊加7月會議已有三位官員投票支持加息,市場對他偏鷹派的心理預期並不低。
二、盤面回顧:標普500與納指整體呈橫盤走勢
過去三周的美股整體處於橫盤狀態。標普500一直停留在7,580到7,700這個不到1.6%寬的狹窄區間裏反覆震盪,直到上周才向下破位,周四一度跌到7,580,周五又收復7,620重新站回前高附近,收在7,656.98。9月14日再跌0.48%收於7,619.95,一圈走完基本回到原點。納斯達克同期也沒有走出方向,9月14日跌0.56%收於26,186.41。傳統的避險板塊上周集體下跌,醫療保健跌3.55%,材料跌2.84%,公用事業跌1.60%,必需消費跌1.42%,唯一錄得上漲的是能源板塊,漲1.69%。當下跌的原因是利率而非經濟增長時,換到防禦股這套老辦法並不管用。
科技板塊內部則出現劇烈分化。9月14日半導體ETF單日重挫超過4%,而軟件與網絡安全股逆勢走強,CrowdStrike與Palo Alto Networks均錄得上漲。同一天、同一個利率環境下,AI硬件與軟件走出了截然相反的方向,這意味着看對了大方向也可能選錯標的。
波動率也在補漲。VIX月初一度收在14.4,是2025年12月以來的第二低位,當時標普500的一個月25-delta下行保護跌到2024年12月以來最便宜,偏斜度處於過去一年最平的第1百分位,幾乎沒有人在為下跌買保險。上周VIX升到15.84,到9月15日已經回到17.96,單日上漲逾5%,說明事件溢價在最近幾個交易日裏才被重新買回。
把這些因素放在一起,就是一個對普通投資者不友好的組合。指數沒有方向導致做多沽空都容易捱打,防禦板塊不再抗跌使傳統換倉失效,板塊內部分化拉低了選股容錯率,而確定的事件發生在凌晨兩點。期權市場為FOMC當晚定價的預期波幅約為正負1.1%,折算成區間達2.2%寬,大於過去三周整個橫盤區間的1.6%。策略型ETF存在的理由恰恰在此,它們不解決方向判斷的問題,而是改善投資者在方向不確定時的收益分佈形態。
三、市場方向不明時,如何理解四類防禦型策略ETF
FOMC前後最難處理的不是簡單判斷升跌,而是面對多種可能的演變路徑。市場可能維持高波動震盪,也可能在利空落地後反彈,或者出現明顯調整,甚或先急跌後暴漲。面對這種環境,關鍵在於想清楚自己最擔心哪種結果,並願意付出什麼代價換取穩健
情景一:長期看好科技股,但擔心短期震盪 ——QYLG
如果長期看好人工智能和大型科技公司的盈利增長,只是認為短期估值不低且FOMC可能放大波動,投資者不必完全離開納斯達克。
此時可選擇繼續持有科技股,同時將部分短期上漲空間轉化成期權收入,QYLG就是這類Covered Call ETF的典型代表。它的底層依然是納斯達克100指數,但會對大約50%的股票組合賣出看漲期權。投資者保留了較高的納斯達克敞口,把一部分未來上漲潛力提前轉化為期權權利金。
QYLG介於QQQ和QYLD之間,QQQ完整參與納斯達克100的升跌,QYLD進行高比例覆蓋更強調期權收入,QYLG選擇約一半覆蓋以兼顧成長與收入。它適合表達長期看好科技、但認為短期難以單邊大漲的溫和觀點。
歷史表現展示了它的邊界。2022年科技股估值壓縮時,QQQ最大回撤在當年11月達到35.12%,同期QYLG最大回撤為29.98%,出現在當年10月。全年收益上,QQQ為-32.58%,QYLG為-26.27%。權利金緩衝了一部分損失,但未能改變其高納斯達克敞口的本質。以標普500為基準,QYLG參與了91.13%的下跌,卻只參與了89.80%的上漲。它能讓下跌稍微平緩,但不是真正的下跌保護策略,面對深度熊市依然會較大回撤,在強勁牛市中也可能因 Call 的限制而跑輸QQQ。
情景二:方向難判,只想暫時降低股票組合波動 ——DIVO
如果對市場方向沒有強偏好,既不認為熊市臨近,又不確定科技股能否大漲,只想降低原有高Beta或科技倉位的波動,並繼續留在股市,DIVO是一個代表性策略。
DIVO是主動管理型ETF,採用高質量股息成長股加戰術性Covered Call的策略。它不機械複製指數,也不按固定比例對全組合賣Call。基金經理先從美國大公司中挑選約20至25只注重盈利能力、現金流、資本回報和股息增長的股票,再結合估值、波動率及個股短期走勢戰術性賣出Call。其收益來源包含資本升值、企業股息和期權收入三部分。這種主動方式不必為了期權收入而拋棄整個組合的上漲空間。上漲受限的股票可以賣Call,潛能大的股票則保留。
在2022年市場調整中,SPY最大回撤在當年10月達到24.50%,而DIVO最大回撤為13.72%,出現在當年9月。全年收益方面,SPY為-18.18%,DIVO僅為-1.46%。2018年調整時,DIVO最大回撤為9.64%,年化波動率約為9.41%,明顯低於大盤。不過DIVO成立以來最大回撤發生於2020年3月疫情衝擊,達到30.04%,同期SPY為33.72%。這說明防守型選股加上戰術性Call能降低下跌斜率,卻無法在系統性崩盤中完全免疫。它適合希望把高波動敞口轉為穩健組合併保留上漲機會的投資者,但代價是主動選股可能失誤,且20多隻高股息的持倉選擇在極強牛市中可能落後。
情景三:真正擔心出現明顯市場回撤 ——BSEP
若擔心的是未來幾個月出現10%甚至更大的深度調整,單純靠Covered Call並不夠,因為權利金無法將最初的下跌風險從收益結構中剝離。
此時可以研究Buffer ETF,如BSEP。BSEP屬於Defined Outcome(約定收益)策略,它以標普500 ETF為參考,通過FLEX Options預先設定特定周期內的收益結構。以2026年9月開始的一期為例,結果周期為2026年9月1日至2027年8月31日,初始緩衝Buffer為9%,初始上限Cap為19.75%(費用前數據)。
投資者放棄超出Cap的高額牛市收益,換取對最初一段下跌的緩衝。若標普500在完整周期內最終下跌5%,損失處於Buffer範圍內。若最終下跌20%,可簡化理解為最初約9%得到緩衝,超過範圍的損失仍需自行承擔。
真實熊市數據顯示,Innovator在2022年7月公布的同系列15%緩衝產品PJUL(參考SPY),在截至2022年6月的周期內下跌0.80%,同期SPY下跌11.87%;參考QQQ的NJUL下跌6.76%,同期QQQ下跌20.93%。BSEP作為九月系列,緩衝幅度為9%。評價BSEP不能看它是否長期跑贏標普500,而要看下跌發生時Buffer是否生效。若市場持續大漲,BSEP很可能落後於SPY,這是買保護所支付的成本。此外Buffer和Cap與起點相關,中途買入需參考當時剩餘數值。例如到2026年9月15日,BSEP剩餘Buffer為8.53%,剩餘Cap為20.68%。
情景四:擔心下跌,但不知道風險何時發生 ——HELO
如果風險不發生在預設的一年周期內,投資者希望長期留在股市並始終保持下行保護,HELO提供了相應方案。
HELO是主動管理的Hedged Equity ETF,採用美國大盤股組合疊加持續滾動的階梯式期權對沖。它沒有固定的一年期Buffer,而是同時運行多組約三個月期限、彼此錯開約一個月的對沖,到期後再建新 protection,以此分散建立保護的時點風險,無需精準預測哪個月發生調整。
HELO成立於2023年9月28日,歷史數據短於DIVO且未經歷2008或2022年的大熊市。但在上市後的調整期中已展現出降低迴撤的特點,其2023年最大回撤為3.60%,2024年為4.16%,2025年為10.89%,2026年至今為5.76%,成立以來最大回撤為2025年4月的10.89%。其年化波動率約為6.89%,相對標普500的Beta約為0.49,下行捕獲率約為59.11%,即大盤每跌1%它約跌0.59%。
這驗證了其降低一般調整期回撤的設計目標,但嚴重熊市下的表現仍待大樣本檢驗。HELO適合希望長期持股、同時讓組合持續處於對沖狀態的投資者,其代價同樣是期權保護成本以及強牛市中的收益拉低。
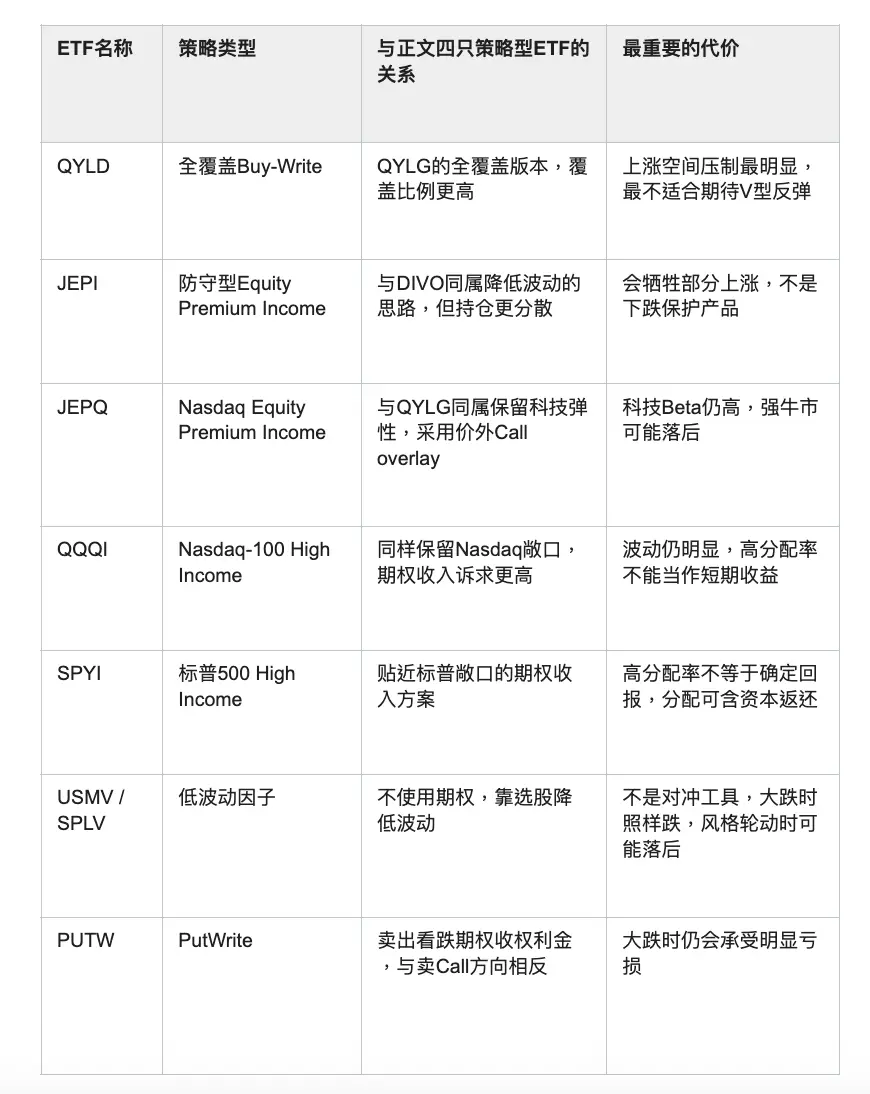
其他相關策略ETF清單:
風險提示:本文所述市場數據、聯儲局決策預期及各策略型ETF歷史表現均來自公開資料整理,僅供參考,不構成投資建議。歷史業績不代表未來表現,期權及結構化產品存在到期、流動性及本金損失等風險。投資者應結合自身風險承受能力獨立判斷,必要時諮詢專業投資顧問。