登入新浪財經APP 搜索【信披】查看更多考評等級
來源:經鑑
一、事件概述
2026 年 8 月,國內汽車車燈龍頭星宇股份(601799.SH)爆發大規模用工輿情。公司 2026 屆校招共錄用 440 名高校畢業生(以碩博研發類為主),7 月集中入職。入職約一個月後,公司對其中一百多名應屆生分批集中約談,推出離職補償或崗位調整的雙向選擇方案。
常州市人社局官方最終定性:公司與107 名應屆畢業生協商解除勞動合同過程中,溝通方式簡單生硬、缺乏充分有效溝通、造成不良社會影響。
本次輿情與星宇股份港股資本化關鍵節點高度重疊:公司2026年1月26日首次向港交所遞表,首版申請6個月期滿失效後於7月29日二次遞表,華泰國際任獨家保薦人;8月15日獲中國證監會境外上市備案(國合函〔2026〕1948號),擬發行不超過44,799,650股H股。
8月應屆生批量解約事件經常州市人社局通報後, 相關投訴被提交至港交所及奔馳、大衆等海外客戶:港交所將材料轉上市科作個案覈查,大衆啓動供應商專項調查、奔馳BPO受理回函、寶馬就供應商勞工議題作原則性回應, 上交所9月9日就公司相關事項下發監管工作函。
由於事件發生在二次遞表與備案後審核期,普通用工爭議可能外溢為發行審核中的勞工/ESG問詢及海外客戶供應鏈合規審查,但是否影響聆訊排期、訂單定點及最終發行,仍取決於港交所補充材料要求、客戶調查結論與公司整改披露。
經鑑上市公司研究中心結合清華大學經濟管理學院數智審計研究中心《內部控制診斷報告》、監管文書、官方通報及全量公開信息,完成本次跨環節、跨周期系統性風險覆盤研判。
二、風險研判總論(ESG 框架)
【風險評級方法論說明】
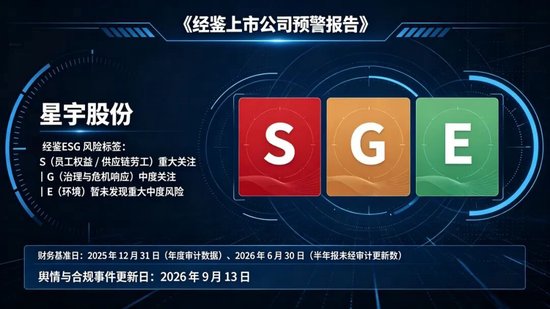
本報告S:重大關注/ G:中度關注 / E:暫未發現重大風險三級評級,統一基於三維加權判定:
-
影響範圍:單部門風險 / 全公司經營風險 / 跨境合規與資本風險;
-
可逆性:短期可整改修復 / 中長期結構性治理缺陷 / 不可逆監管與資本風險;
-
外部介入等級:企業內部自查整改 / 政府監管責令整改、交易所監管函 / 境外交易所問詢、頭部客戶合規審查、全國性輿情發酵。
重大關注:觸發行政監管、交易所監管、跨境合規審查、資本進程擾動,存在結構性治理缺陷;
中度關注:存在明確內控漏洞、治理短板,可通過制度整改修復,無不可逆經營利空;
暫未發現重大風險:無公開重大違規、行政處罰、系統性缺陷記錄,僅需常態化跟蹤。
本次事件並非單一HR 操作失誤,而是用工合規、危機處置、內控自評多環節同步失靈的集中暴露,風險因果鏈條清晰:
-
風險落點在 S(社會維度):批量應屆生人員調整、員工權益處置不當、供應鏈勞工合規瑕疵,為本次事件直接震中;
-
根因在 G(治理維度):實控人高度集權、兩職合一、輿情前置風控與分級響應機制缺失,內部管理瑕疵外溢為公共合規事件;
-
跨境傳導在 S+G 聯動:國內用工合規瑕疵穿透觸發海外客戶供應商審查、港交所 ESG 合規問詢,直接擾動港股 IPO 審核節奏與國際化供應鏈資格;
-
E(環境維度):暫未覈查到重大環境違規記錄,但塞爾維亞海外生產基地能耗、排放及勞工合規納入長期盡調跟蹤範圍。
公司財務制度與年度審計意見整體規範,但人力資源合規、輿情風控、ESG 落地執行、信息披露精細化管控存在明顯軟性治理短板,在 A+H 股申報、海外產能擴張周期下,治理短板直接轉化為合規壓力與戰略推進壓力。
本次研判全部基於公開信息推演,不做監管定性、司法定性與違規定論。
三、分項風險診斷
風險項A:治理結構高度集中,制衡有效性存疑【G】
ESG 維度:G 公司治理 | 風險等級:中度關注
內控目標:決策、執行、監督相互制衡、權責分離。
公開觀察:實控人周曉萍直接持股42.00%,間接持股約 6.19%,疊加家族關聯持股,合計表決權約 54.30%;周曉萍同時擔任董事長、總經理,實現兩職合一。前十大股東合計持股 67.12%,股權集中度高。其子周宇恒出任董事會副主席、副總經理,家族二代深度進入核心經營管理層。
公司獨立董事席位佔比滿足監管最低硬性要求,但在高度集權治理架構下,董事會獨立性、獨董實質監督、股東大會制衡效力存在明顯弱化空間。
經鑑研判:公司股權架構、治理架構形式合規,但實質制衡機制偏弱,重大人力成本管控、組織調整、經營決策易出現頂層單一決策、基層被動執行、內控前置缺位的結構性問題。
風險項B:批量應屆生調整暴露用工合規前置管控缺失【S】
ESG 維度:S 員工權益 | 風險等級:重大關注(基準日後重大合規信號)
內控目標:招聘、人力配置、試用期人員退出全流程標準化、合規化、可追溯管控。
公開觀察事實:公司2026 年集中大規模校招、短期內批量優化應屆生崗位及人員,溝通方式與處置流程不規範,被人社部門官方認定管理疏漏、溝通生硬、造成不良社會影響,屬於明確的人力資源內控執行缺陷,已觸發政府監管整改。
風險傳導假設(公開信息推演,非定性結論)
-
前端年度校招規模預測與後端實際產能、訂單、人力需求動態校驗機制缺失,人力規劃前瞻性不足;
-
試用期人員優化、崗位調整、協商退出缺乏標準化合規流程、分級審批與溝通預案體系。
需要強調的是,以下推斷無官方文件、內部會議紀要、成本測算底稿、招股書說明等直接證據支撐,僅為市場層面待驗證猜測方向,不構成事實定性:
市場普遍質疑,公司處於H 股上市申報關鍵周期,資本市場對人效指標、成本管控、盈利穩定性審核標準提升,階段性經營與資本化合規壓力,或間接促使公司採取短期人員結構優化動作。該假設無法通過公開信息坐實,如需驗證真僞,需調取公司內部人力預算文件、組織優化專項紀要、H 股申報配套風險說明等內部底稿材料。
後續整改與問責:公司升級應屆生補償方案與就業幫扶資源;截至9 月 7 日,107 名涉事應屆生中 71 人已入職新單位、22 人拿到錄用通知,剩餘人員持續對接安置。9 月 7 日公司完成內部問責:總經理周曉萍扣薪 12 個月,人力資源總監免職。
經鑑研判:本次事件已觸發人社部門行政監管、上交所監管函、海外客戶合規審查三重介入,屬於人力資源內控體系實質性、結構性短板暴露。
風險項C:國際供應鏈合規與 ESG 管控承壓【S+G】
ESG 維度:S 供應鏈勞工 | 跨境傳導 | 風險等級:重大關注
內控目標:適配國內外勞工法規、ESG 盡職調查、海外車企供應商合規標準,實現執行層面可穿透、可審計、可複查。
公開觀察事實:本次用工輿情事件材料被提交至大衆、奔馳等海外整車廠合規審查通道,啓動供應商勞工合規專項複覈;同時觸發港交所ESG 合規問詢壓力。
公司業務層面長期配套奔馳、寶馬、大衆海外體系及國內合資工廠,屬於海外高端車企供應鏈配套廠商,需嚴格適配歐盟《企業可持續發展盡職調查指令》(CSDDD)及全球車企統一勞工合規、ESG 盡調標準。
另有公開媒體信息顯示,公司塞爾維亞海外生產基地存在中外員工工時管理差異的輿情討論,已納入跨境勞工治理觀察清單。
經鑑研判:公司紙面ESG 制度、供應鏈合規制度完備,但落地執行、前置風控、輿情預案存在明顯落差,單次國內用工瑕疵即可傳導至海外供應鏈資格與港股 IPO 審核進程,跨境合規韌性不足。
風險項D:企業文化與危機響應控制環境薄弱【G】
ESG 維度:G 控制環境 | 風險等級:中度關注
內控目標:培育合規經營、穩健治理的企業文化,建立標準化輿情前置防控、危機分級響應、對外披露與公信力修復機制。
公開觀察事實:本次輿情暴露公司員工權益保護、輿情風險預判、危機分級處置、對外溝通體系存在短板。公司已實施高管扣薪、人力總監免職的較重內部問責,但市場存在待覈實質疑:網傳被問責高管姓名、任職履歷,與公司公開高管名錄、招股書公示崗位信息存在信息出入。該差異目前無公司官方澄清、無權威信源覈實真僞,因此衍生問責公示透明度不足、落地效果存疑的次生輿情。
經鑑研判:公司危機處置偏被動、輿情覆盤與公信力修復機制不完善,治理軟環境存在持續改進空間。
風險項E:主業增速放緩,戰略擴張與經營承壓疊加【S/G】
ESG 維度:戰略與可持續經營 | 風險等級:中度關注
內控目標:保障戰略擴張節奏與內部管理能力、盈利韌性、風險管控水平匹配。
公開觀察事實:公司行業高增長周期回落,營收增速持續放緩。2026 年半年報基準日後更新數據顯示,公司呈現增收不增利格局,盈利按年承壓,整車行業價格戰持續擠壓零部件企業毛利空間。
經鑑研判:公司同步推進港股資本化、塞爾維亞海外產能擴張,戰略擴張力度加大,但內部人力內控、合規風控、輿情治理短板與高速擴張節奏形成明顯錯配,經營韌性與治理承載力面臨雙重考驗。
四、輿情時間線與跨境次生風險全景
(一)官方處置與資本節點完整時間線
-
2026 年 1 月 26 日:首次向港交所遞交 H 股上市申請。
-
2026 年 7 月 29 日:港股申請失效後二次遞表,華泰國際為獨家保薦人。
-
2026 年 8 月上旬:集中約談 107 名 2026 屆應屆生,人員優化事件發酵輿情。
-
2026 年 8 月 15 日:取得證監會境外上市備案通知書。
-
2026 年 8 月 25 日:常州市人社局通報整改,認定公司溝通處置不當。
-
2026 年 8 月 27 日:公司發布公開致歉信,升級補償與就業幫扶方案。
-
2026 年 9 月 1 日:海外整車廠啓動供應商合規專項覈查(公開報道)。
-
2026 年 9 月 7 日:落地高管扣薪、人力總監免職內部問責。
-
2026 年 9 月 9 日:上交所針對本次用工合規輿情下發監管工作函。
-
2026 年 9 月 9—11 日:公司取得大路條超 3 周,未收到港交所聆訊排期。
(二)H 股 IPO 聆訊延遲的程序性信號
常規港股申報節奏下,企業取得證監會備案大路條後1–2 周即可獲得聆訊排期。星宇股份目前延後超 3 周無明確排期,中介市場普遍認為與用工合規輿情、ESG 事項補充覈查相關。
經鑑研判:結合港股審核歷史規律,聆訊延後超1 個月且伴隨補充問詢,發行節奏通常順延約一個季度;若延後超 2 個月仍無明確排期,大概率錯過當期年報更新窗口,需重新評估上市發行窗口與申報節奏。
(三)跨境風險傳導特徵
形成「國內用工輿情→政府監管 + 交易所監管介入→海外供應鏈合規審查→港股 ESG 審核延遲」 的四級傳導,是 A 股製造企業出海周期 S、G 治理風險外溢的典型樣本。
(四)三大次生輿情風險
-
高管問責公示信息與官方名錄存在待覈實差異,治理透明度存疑;
-
公開致歉內容模板化,市場公信力修復效果有限;
-
國內用工輿情存在向塞爾維亞海外工廠勞工治理擴散的潛在風險。
(五)資本市場實際影響
-
股價階段性回調、市值回撤;
-
港股 IPO 聆訊周期拉長、審核不確定性提升;
-
市場估值邏輯由單一訂單增長,切換為經營盈利 + 合規治理 + ESG 風控三維定價。
五、財務信息研判:多期重大信披瑕疵,審計長期任期存獨立性隱患
雖然公司歷年審計報告、及歷年財報數據表明:公司連續多年獲得標準無保留審計意見,整體財務覈算、費用管控規範度處於行業中上水平,但信息披露精細化內控存在持續性、重複性重大低級漏洞,屬於紙面合規、執行失守的典型問題。
清華大學經濟管理學院數智審計研究中心《內部控制診斷報告》發現多期信披缺陷:
-
2024 年年報重大單位校對錯誤:勞務外包報酬單位 「元」 誤寫為 「萬元」,導致披露數據虛增至 2.44 萬億元,為當年營收的 183.75 倍,屬於年度財報系統性低級校對失控,至今無更正公告。
-
多年高管信息披露錯亂:2025 年年報把41歲的副董事長寫成58歲,與65歲的董事長母親「僅差7歲」、2022–2023 年報三名副總「一年漲兩歲」,人員基礎信息披露長期失準,反映信披覆核、多級校驗機制實質性缺位。
重點跟蹤信號
-
審計機構超期任職,獨立性存結構性隱患:天衡會計師事務所連續為公司提供審計服務 15 年,顯著高於 A 股上市公司年審機構 6–8 年的行業平均任期,遠超常規輪換觀察閾值,長期連續服務或弱化審計獨立性、審慎性,歷年頻發低級信披差錯或與審計複覈機制弱化相關,2026 年擬續聘值得重點監管跟蹤。
-
應收票據、應收賬款規模持續抬升,需跟蹤資產質量、壞賬計提與自由現金流變化。
-
整車行業價格戰持續傳導,主業毛利與盈利韌性持續承壓。
六、十大後續核心跟蹤清單
-
大衆、奔馳等海外客戶最終合規審查結論(對應風險項 C)
-
港交所 IPO 問詢、聆訊排期變動、發行窗口調整情況(對應風險項 C、E)
-
107 名應屆生補償、維權、仲裁及就業安置閉環進度(對應風險項 B)
-
人社部門後續複查、整改驗收閉環情況(對應風險項 B)
-
公司人力資源制度、人員優化流程、合規體系重構落地情況(對應風險項 B、D)
-
輿情分級預警、重大事項上報、危機響應機制重建效果(對應風險項 D)
-
財報差錯更正公告、信披多級複覈防錯機制落地情況(對應財務信披風險)
-
主業營收、毛利率、經營現金流企穩修復情況(對應風險項 E)
-
塞爾維亞海外工廠產能、用工合規、ESG 盡調結果(對應風險項 C、E)
-
2026 年度內控自評、審計機構專項複覈結論(覆蓋全部風險項 A/B/C/D/E)
七、經鑑核心研判結論
本次星宇股份輿情與合規事件,是A 股高端製造企業財務審計合規完善、軟性治理與 ESG 執行缺位的典型研究樣本。公司無財務造假、資金佔用、重大違規處罰等硬傷,但暴露三層核心治理問題:
-
內控不能僅侷限財務端:人力資源合規、批量人員調整、員工權益處置是極易外溢為監管、輿情、跨境合規風險的重大經營變量;
-
ESG 不是紙面披露工具:海外供應鏈、境外交易所可穿透覈查基層管理瑕疵,單點用工失誤可直接衝擊資本化進程與全球供應鏈資格;
-
高速擴張必須匹配治理升級:港股 IPO、海外產能擴張周期下,實控人集權治理、內控精細化不足、輿情風控薄弱的短板會被資本市場與境外監管加倍放大。
當前整體風險可控、無不可逆重大利空,但上交所監管函、港股聆訊延後、海外合規審查已形成明確的治理壓力信號。後續整改落地、監管溝通、信披機制修復情況,將直接決定公司資本化節奏、供應鏈穩定性與中長期估值修復空間。
免責聲明
數據來源|清華大學經濟管理學院數智審計研究中心《內部控制診斷報告》、上交所監管工作函、常州市人社局官方通報、中國證監會境外上市備案通知書、港交所披露易、公司歷年公告、權威財經媒體公開報道
報告性質|基於公開信息的風險預警與治理研究研判,所有推演、假設、待驗證判斷均不構成監管定性、司法認定、審計結論與違規定論。本報告不作為任何投資交易、司法舉證、合規處罰依據,僅用於上市公司治理學術研究與風險科普。
—— 經鑑上市公司研究中心
編輯|木槿
校對|子良
審核|紀偉