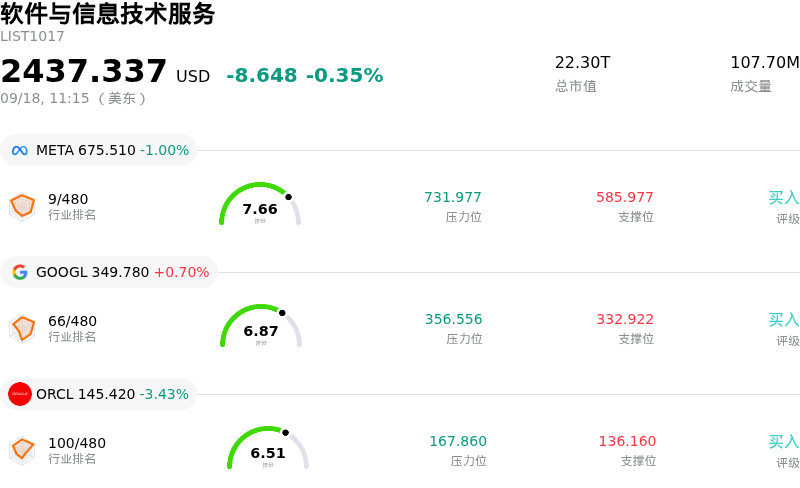
Cloudflare Inc (NET) 盤中下跌4.97%, 所屬行業軟件與信息技術服務下跌0.35% ,公司漲幅跑輸行業漲幅,行業成交額前三股票 Meta Platforms Inc (META) 下跌 1.00%;谷歌-A (GOOGL) 上漲 0.64%;甲骨文 (ORCL) 下跌 3.44%。
今日是什麼導致了Cloudflare Inc(NET)股價下跌?
高估值科技股的避險情緒蔓延以及軟件板塊的獲利回吐,導致 Cloudflare 出現了劇烈回調。在該股經歷持續上漲並創下數月新高後,隨着雲計算和企業軟件板塊整體走弱,投資者重新評估了其偏高的估值倍數。宏觀經濟狀況和利率預期的變化進一步加劇了成長股面臨的壓力,觸發了近期表現強於大盤的高貝塔軟件股出現系統性獲利了結。
公司特有的估值動態是導致今日盤中波動加劇的主要原因。此前,在市場對其擴展的 AI 驅動型安全服務及全新邊緣開發者集成抱有樂觀情緒的支撐下,Cloudflare 積累了巨大漲幅。然而,鑑於該股票交易價格相比整體軟件行業平均水平存在顯著溢價,市場對估值風險進一步擴大的容忍度已有所降低。管理層例行的內部人交易申報和常規期權行權,剛好伴隨着上漲動能的暫停,進一步促使短線交易者鎖定近期獲利。
從機構投資者的角度來看,受其零信任(Zero Trust)安全框架、內容分發網絡(CDN)以及開發者產品採納率不斷上升的驅動,Cloudflare 保持着穩健的長期運營邏輯。然而,由於整個行業對企業 IT 支出的持續性以及高增長資產的重新定價普遍感到擔憂,短期內的價格發現依然受限。投資者正在強勁的基本面增長潛力與高企的溢價倍數之間尋求平衡,這使得該股票對更廣泛的宏觀經濟波動和科技板塊內部的輪動十分敏感。
Cloudflare Inc(NET)技術分析
Cloudflare Inc (NET) 技術面來看,MACD(12,26,9)數值5.553,處於買入狀態,RSI數值55.545處於中性狀態,Williams%R數值28.499處於買入狀態,注意關注。
Cloudflare Inc(NET)基本面分析
Cloudflare Inc (NET) 處於軟件與信息技術服務行業,最新年度營業收入$2.17B,處於行業120,淨利潤$-102.27M,處於行業537。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$333.91,最高價為$400.00,最低價為$160.00。
關於Cloudflare Inc(NET)的更多詳情
公司特有風險:
- 估值高企與技術性獲利回吐:在股價飆升至接近334美元的52周新高後,Cloudflare的估值倍數已處於高位,包括超過37倍的遠期EV/Sales(企業價值倍數)和超過240倍的Non-GAAP遠期市盈率。分析師下調評級與市場點評均指出了技術面超買和「多頭陷阱」風險,使該股在科技股整體回調期間極易遭遇劇烈的盤中獲利回吐。
- 可轉換債券帶來的股權稀釋與資產負債表隱憂:公司發行高達25億美元、2031年到期的0%可轉換高級債券,帶來了長期股票稀釋隱憂。隨着Cloudflare大幅加快資本支出以支持AI安全基礎設施和邊緣服務,高資本密集度對現金生成能力及資產負債表槓桿率構成了壓力。
- 內部人士減持股票:過去48至72小時內的美國證券交易委員會(SEC)備案文件(包括9月17日提交的關於首席財務官托馬斯·塞弗特(Thomas Seifert)計劃出售10,000股(325萬美元)的Form 144通知,以及董事卡爾·萊德貝特(Carl Ledbetter)最近的內部減持)在股價接近多月高點之際增加了股票供給,打壓了機構投資者的情緒。
- GAAP準則下持續虧損與利潤率承壓:儘管實現了超過35%的強勁營收增長,Cloudflare在GAAP準則下仍持續錄得營業虧損、負淨資產收益率(ROE)以及負淨利率。對股權激勵的嚴重依賴和高昂的運營費用,使其在宏觀條件施壓於Non-GAAP增長型軟件模式時易受波動影響。
原文鏈接