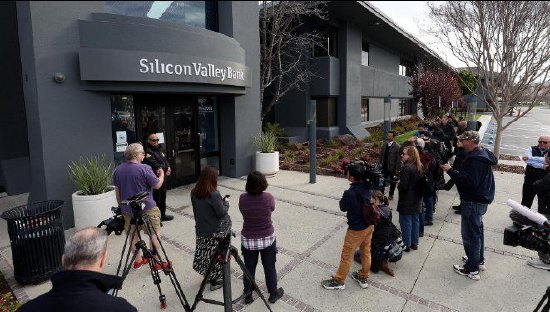
聯儲局負責監管事務的副主席米歇爾·鮑曼公布硅谷銀行倒閉獨立審查的初步結論。審查認為,該行同時面臨證券賬面損失超過資本、大量未保險存款集中於科技企業,以及缺乏貼現窗口孖展準備等風險;監管人員最遲在2022年3月已經知道或理應發現這些問題,但內部的風險規避文化和權責不清妨礙了及時行動。
三方面問題同時出現
此次外部審查由Starling Advisory Group負責,獨立於聯儲局內部工作人員和決策層開展。鮑曼表示,目前披露的是系列審查報告中的首份初步結論。
審查將硅谷銀行倒閉歸因於三項相互疊加的風險。
首先,硅谷銀行持有大量長期證券。聯儲局快速加息導致相關資產價格下降,證券組合的實際未實現損失超過該行資本規模,市場開始質疑其償付能力。
其次,硅谷銀行94%的存款沒有聯邦存款保險覆蓋,客戶又高度集中在風險投資支持的科技企業。這些客戶彼此聯繫密切,在銀行出現問題時更容易同時轉移資金。
第三,該行沒有做好通過聯儲局貼現窗口獲得應急孖展的操作準備。當存款迅速流出時,硅谷銀行無法及時把合格資產轉化為流動性。
監管人員選擇等待更多證據
審查認為,聯儲局監管人員最遲在2022年3月已經知道或理應發現上述脆弱性,但沒有及時要求硅谷銀行降低利率風險、改善存款結構或加強流動性準備。
監管遲緩的重要原因是內部長期存在的風險規避文化。部分人員認為,除非能夠確定監管措施完全正確,否則不採取行動對個人而言更安全。監管體系對決策權限的劃分也不夠清晰,責任、權限和問責相互分離,使一線人員無法確定誰能為具體措施提供最終授權。
這一結論把問題進一步指向聯儲局內部的決策機制。監管人員雖然發現了風險,卻不斷尋求更多材料和內部共識,沒有及時把問題升級為具有約束力的監管措施。
新舊審查對監管失誤的解釋存在分歧
2023年的內部覆盤同樣認定,硅谷銀行管理層未能控制利率和流動性風險,監管人員也未能迫使其及時整改。當時該行仍有31項尚未解決的安全與穩健經營警告,數量約為同類銀行平均水平的三倍。
兩輪審查對監管行動遲緩的制度原因給出了不同解釋。2023年報告認為,2018年之後實行的分級監管制度降低了部分標準、增加了複雜性,並推動監管方式趨於謹慎。
此次外部審查則認為,行動延誤並非由2018年相關法律的差異化監管要求造成,也沒有證據顯示時任聯儲局監管事務副主席曾要求降低監管強度。新審查把主要原因歸結為人員層面的風險規避和內部權責模糊。
兩輪審查均認同硅谷銀行自身風險管理失敗,同時認為監管部門識別問題後採取的措施缺乏速度和力度。主要分歧集中在監管政策放寬是否直接造成這一結果。
社交媒體並未觸發擠兌
新審查還對社交媒體加速硅谷銀行擠兌的說法提出不同結論。受託開展的專項分析未發現社交媒體觸發或加速擠兌的證據,約96%的相關討論出現在銀行倒閉已經無法避免之後。
2023年的內部報告曾提出,社交媒體、高度網絡化的儲戶群體和即時轉賬技術可能改變銀行擠兌的速度。最新結論認為,硅谷銀行資產負債表的脆弱性和儲戶結構纔是擠兌得以快速形成的基礎。
聯儲局建立月度風險上報機制
聯儲局已開始調整監管工作方式,要求檢查團隊每月直接向監管部門負責人及相關地區聯儲提交報告,列出檢查人員無法確定是否達到採取行動標準,或擔心有關措施與領導層要求不一致的問題。
更新後的監管原則要求檢查人員優先處理可能嚴重損害銀行財務狀況或金融穩定的風險,減少對低風險流程、程序和文件問題的過度關注。監管工具除正式整改要求和執法行動外,還將包括非強制性的監管意見,使檢查人員能夠按照問題嚴重程度採取不同措施。
鮑曼表示,今後的目標是讓一線人員能夠在存在不確定性的情況下主動升級風險。此次公布的結論仍屬系列審查的初步部分,她同時註明,講話反映其個人觀點,不一定代表聯儲局理事會其他成員的立場。