LPR依舊保持不變!
啱啱,中國人民銀行授權全國銀行間同業拆借中心公布最新貸款市場報價利率(LPR):
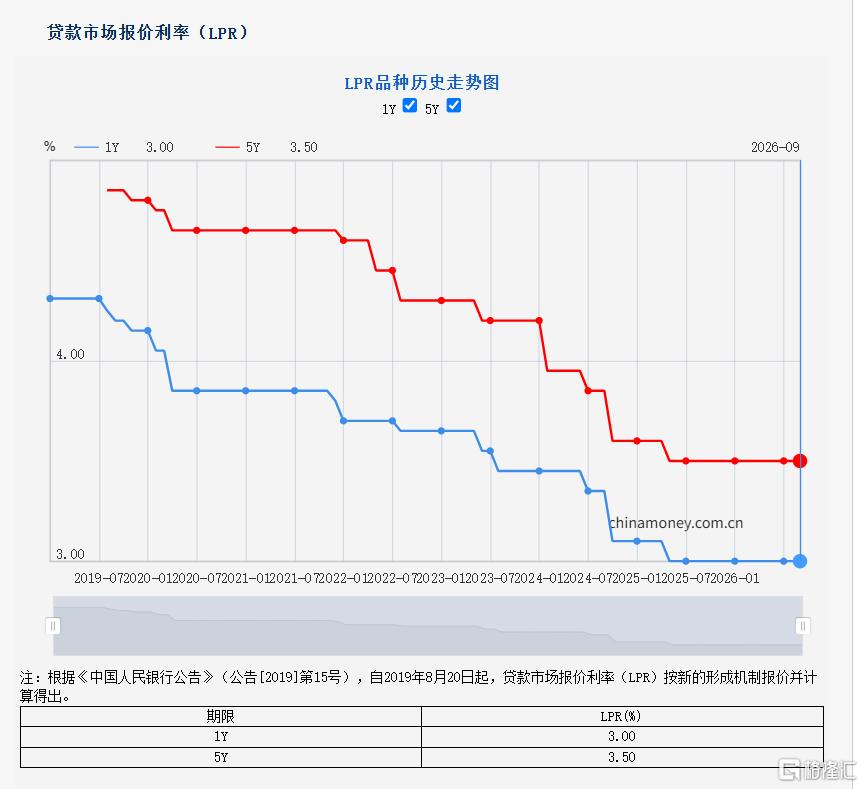
1年期LPR為3.00%,5年期以上LPR為3.50%,兩項報價均較上月持平。
自2025年5月LPR最後一次下調以來,這一關鍵利率已經連續16個月保持不變。
LPR為什麼不動
LPR並不是由央行直接發布的,而是由具有代表性的商業銀行分別報價後算出來的。
它一端連着央行短端政策利率,一端連着企業和居民的中長期孖展成本。
2025年5月,1年期LPR從3.10%降至3.00%,5年期以上LPR從3.60%降至3.50%,此後便再未調整。
2026年9月,作為LPR定價之錨的7天期逆回購利率自2025年5月後同樣維持不變,報價行沒有理由、也沒有空間單方面壓低LPR。
換句話說:錨不動,LPR就難動;銀行不願讓利,加點就難降;經濟還在修復,急剎車式寬鬆就沒必要。
為什麼本月繼續不動?主要有三個硬約束:
其一,政策利率錨沒動。
LPR不是憑空報出來的,它是在7天期逆回購利率基礎上加點形成。7天逆回購利率自2025年5月以來一直釘在1.40%,央行9月中旬的公開市場操作公告也明確沿用這一水平。錨不動,報價自然難動。
其二,銀行淨息差扛不住。
2026年一季度末,商業銀行淨息差約1.40%,處於歷史最低水平。存款端成本剛性——居民提前還貸意願雖有所回落,但大額存單、結構性存款的利率粘性仍在;貸款端如果再讓價,銀行穩健經營將直接承壓。報價行沒有主動壓縮加點的動力,這不是意願問題,是生存問題。
其三,匯率剛突破,此時不必動。
人民幣兌美元剛升到四年多新高,但中美10年期國債利差倒掛一度超過300個點子——10年期美債一度到4.85%,國內同期限僅約1.68%。此時若降息,會進一步強化貶值預期,反而消耗來之不易的匯率窗口。
降準降息還有多少空間?
2026年是中國完整實施"適度寬鬆"貨幣政策的第一個完整年份,政策層對利率工具的態度,藏在措辭的微妙變化裏。
央行1月5日至6日召開的工作會議中指出,靈活高效運用降準降息等多種貨幣政策工具,保持流動性充裕。
3月5日,政府工作報告進一步明確提出"繼續實施適度寬鬆的貨幣政策"。
7月30日召開中央政治局會議,會議重申「實施好適度寬鬆的貨幣政策」,還強調「綜合運用並適時調整貨幣政策工具,優化實施財政金融協同促內需政策」。
適時調整四個字,比年初的靈活高效多了一層緊迫感——不是「有需要再用」,而是「到了窗口就要動」。
8月1日央行下半年工作會議把話說得更直白:及時謀劃出台務實管用的增量政策,加大逆周期調節力度。
「增量政策」和「逆周期調節」同時出現,意味着政策層已經不滿足於維持現狀,而是在為可能的經濟下行壓力儲備彈藥。
不過,市場並沒有把9月LPR的連續按兵不動解讀為寬鬆退場。
恰恰相反,多數分析人士認為,2026年下半年貨幣政策仍有加力空間,而且窗口正在靠近。
多位專家給出的基準預判是——年內至少還有1次降準、1次降息。
但兩者的「確定性」不在同一個量級——降準的必要性更強,降息的條件性更高。
東方金誠首席宏觀分析師王青判斷,三季度末前後央行可能出台新一輪增量政策,包括降息約10個點子、降準0.5個百分點,進而帶動LPR跟進下調。