一、全球投資經理調查
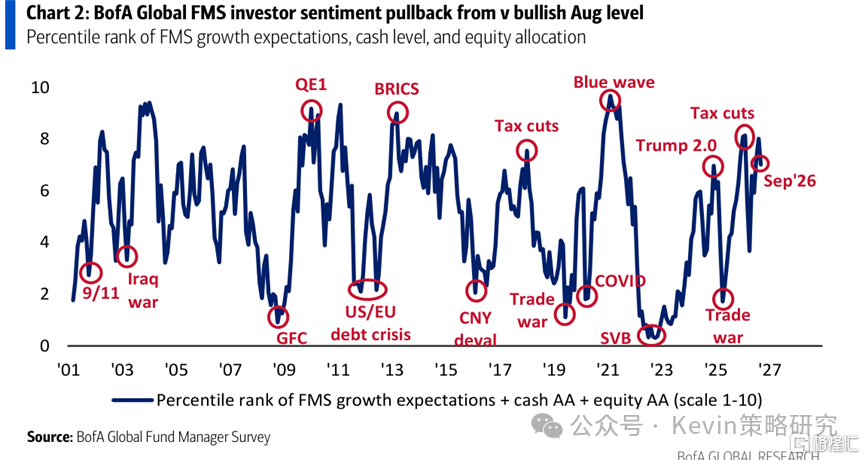
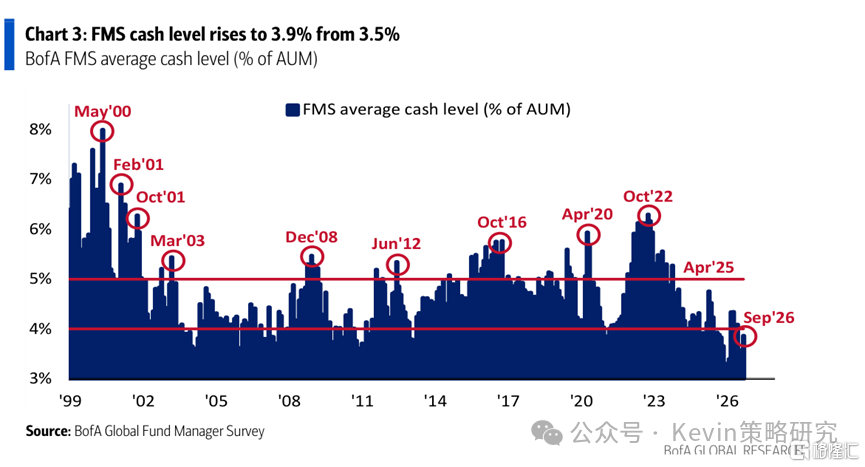
1. 倉位:9月投資者情緒從8月高位回落;現金比例升至3.9%(vs.8月3.5%)
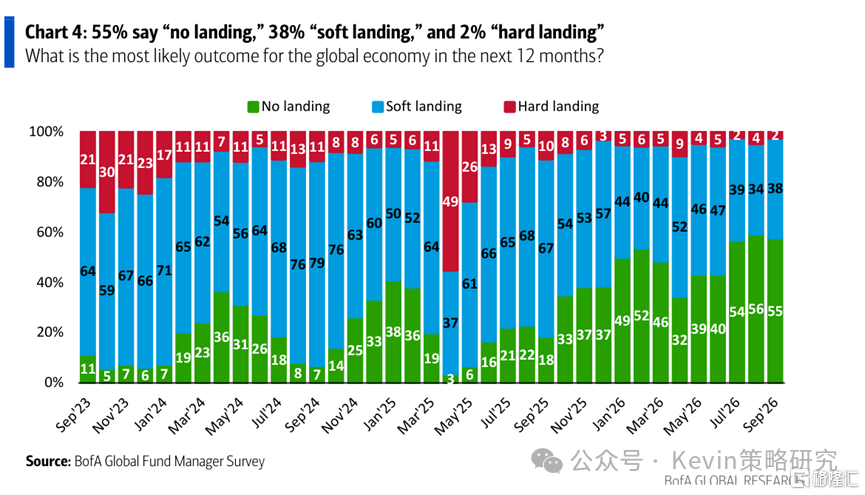
2. 增長:預期全球經濟走強比例從8月14%降至9月8%;預計全球經濟「不着陸」的人從8月56%小幅降至55%,38%的人認為全球經濟「軟着陸」(vs. 8月34%),2%認為「硬着陸」
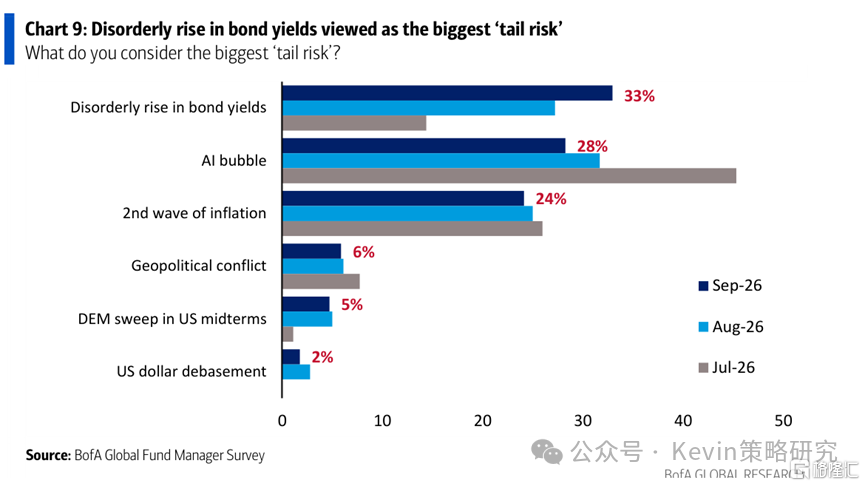
3. 風險:債券利率上升是最大尾部風險(33% vs. 8月27%),取代AI泡沫;認為AI泡沫是最大風險的比例降至28%(vs. 8月32%)
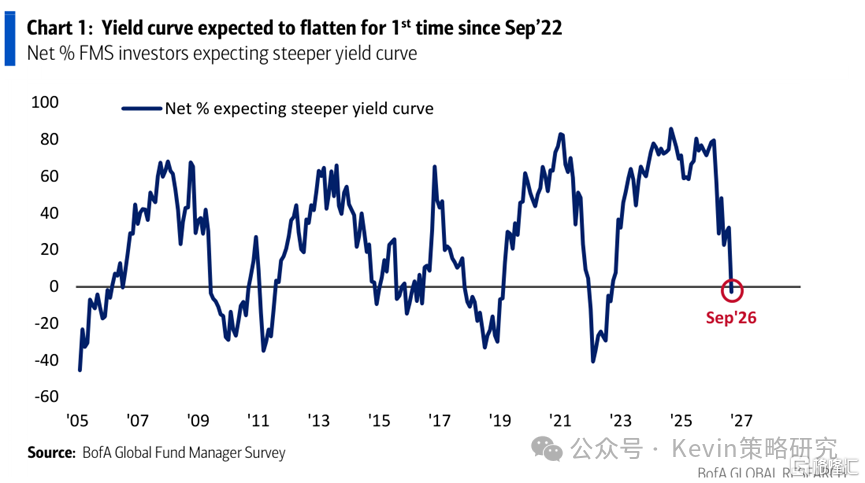
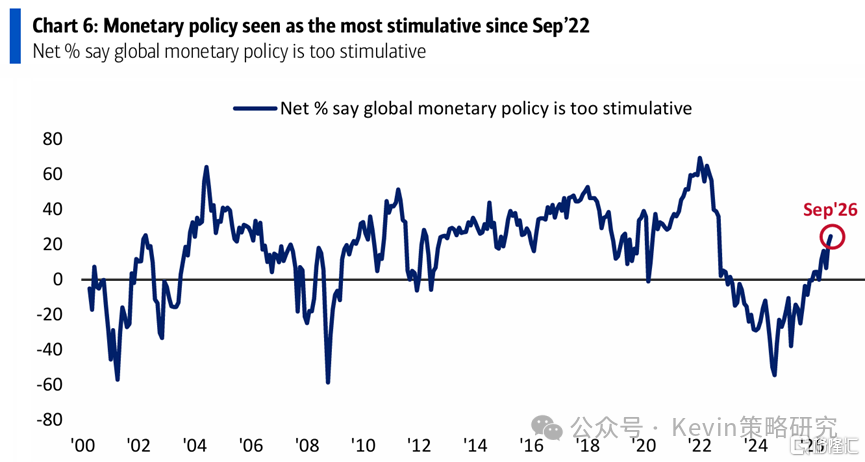
4. 利率:2022年9月以來,投資者首次預期收益率曲線走平;36%的投資者預計利率走高,也未2022年9月以來最高,25%到投資者認為貨幣政策「寬鬆」(stimulative)
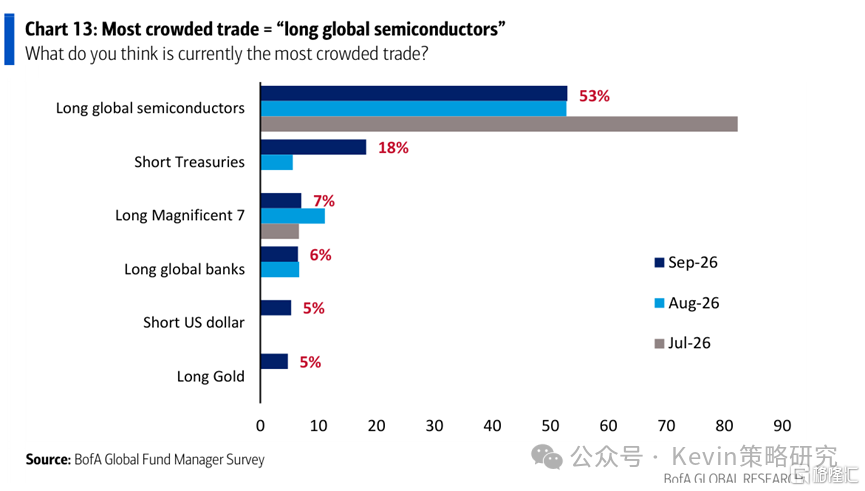
5. 擁擠度:53%的人認為做多半導體是當前最擁擠交易,與8月持平;18%的人認為沽空美債擁擠度,位列第二
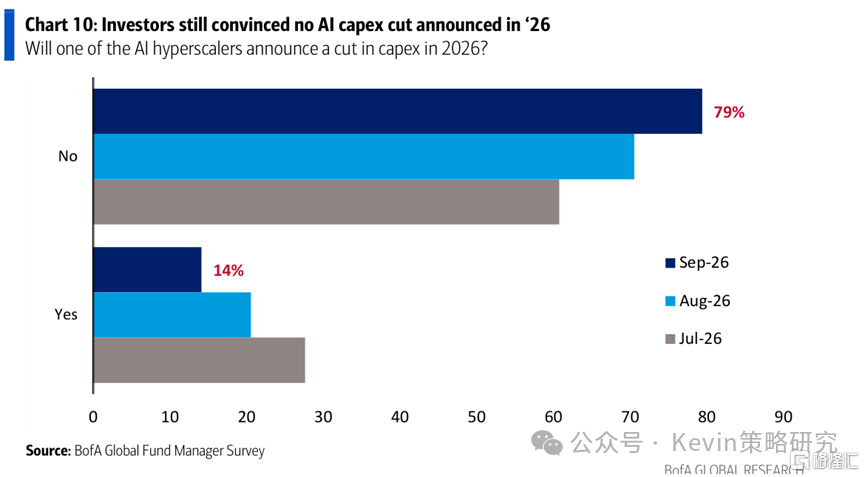
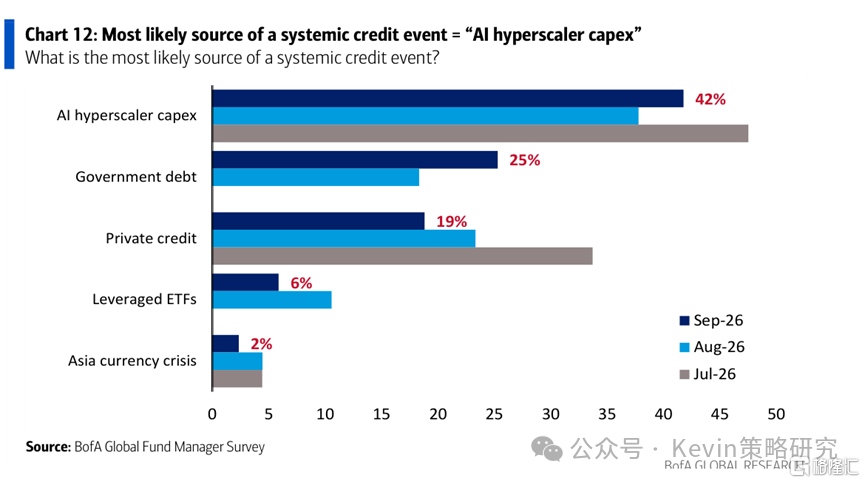
6. 資本開支:79%的人預計2026年超大規模雲廠商不會宣佈削減資本開支(vs. 8月71%);42%認為AI超大規模雲廠商資本開支最可能引發信用風險(vs. 8月38%)
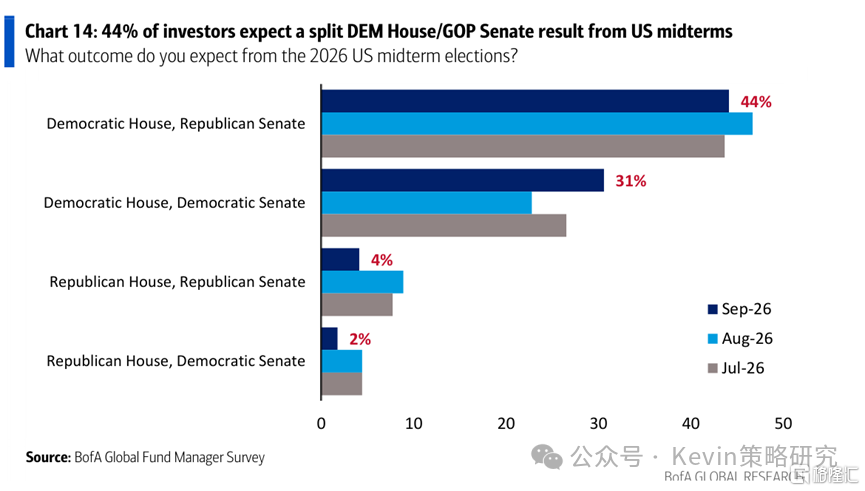
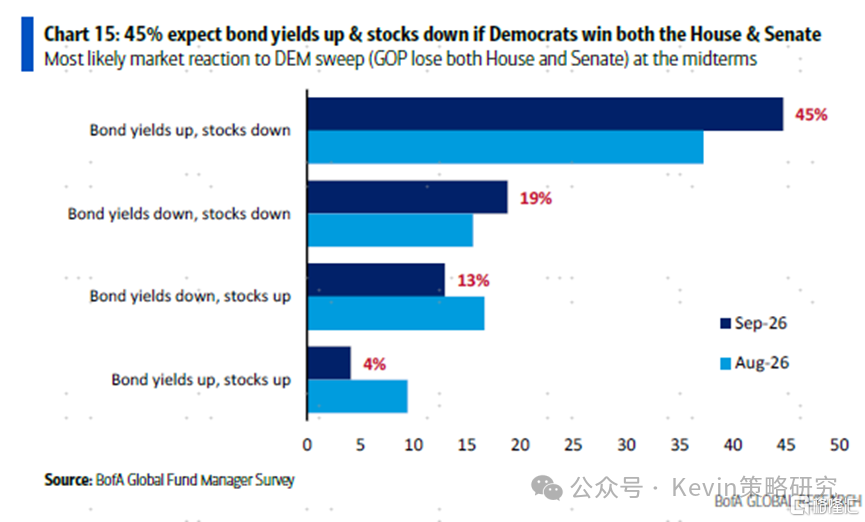
7. 中期選舉:44%的人預計民主黨控制衆議院、共和黨控制參議院;預期民主黨同時控制兩院的比例升至31%(vs. 8月23%)。若出現民主黨橫掃,45%預計市場反應為「利率上升、股市下跌」
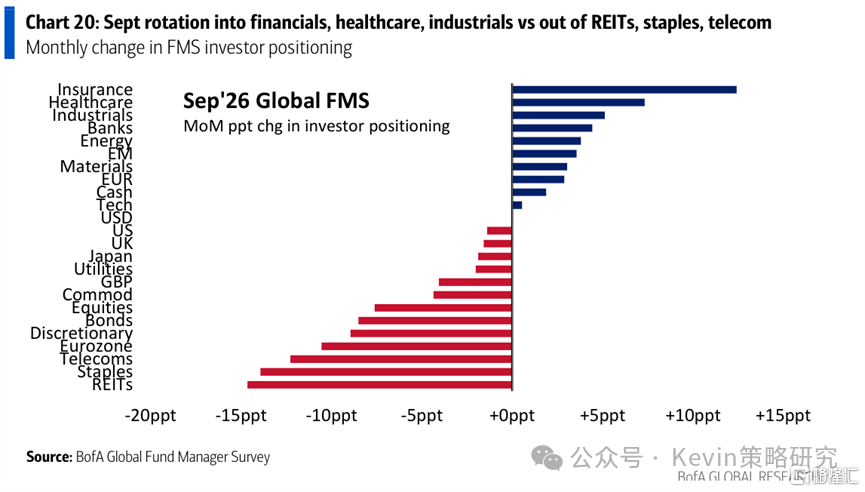
8. 9月投資者增配保險、醫療保健和工業,減配REITs、必需消費和通信
二、亞洲投資經理調查
1. 中國經濟增長預期9月明顯走弱;55%的投資者預計未來12個月亞太除日本企業利潤改善(vs. 8月45%)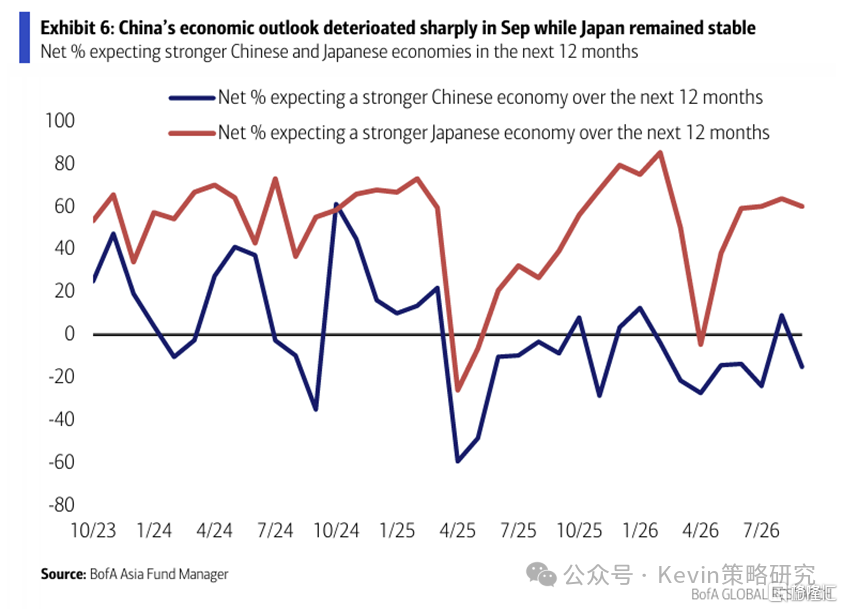
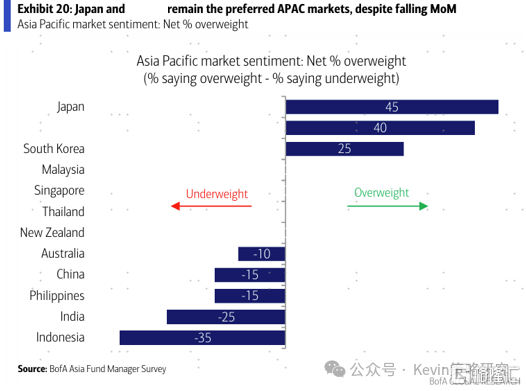
2. 亞太市場內,超配日本45%(vs. 8月50%)、中國台灣40%(vs. 8月55%)和韓國的投資者比例最高,低配中國大陸的投資者比例為-15%(vs. 8月的-18%)
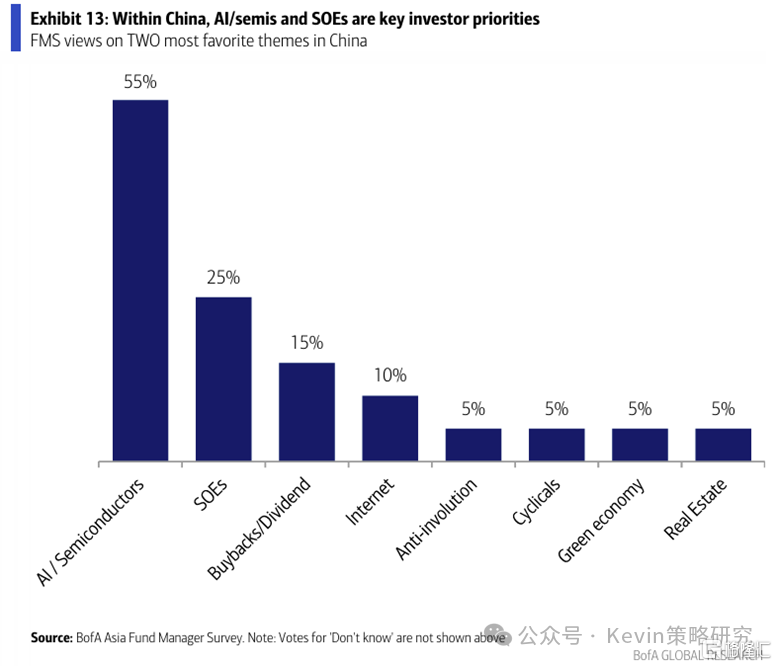
3. 中國市場內部,外資最看好AI和半導體(55%),其次是國企(25%)和回購派息(15%)
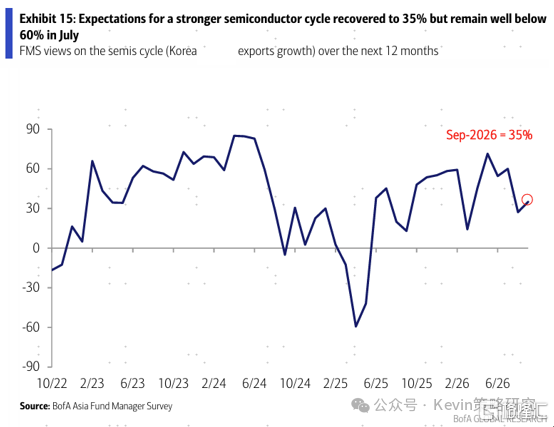
4. 看好韓國和中國台灣半導體周期的比例回升至35%,但仍明顯低於7月的60%
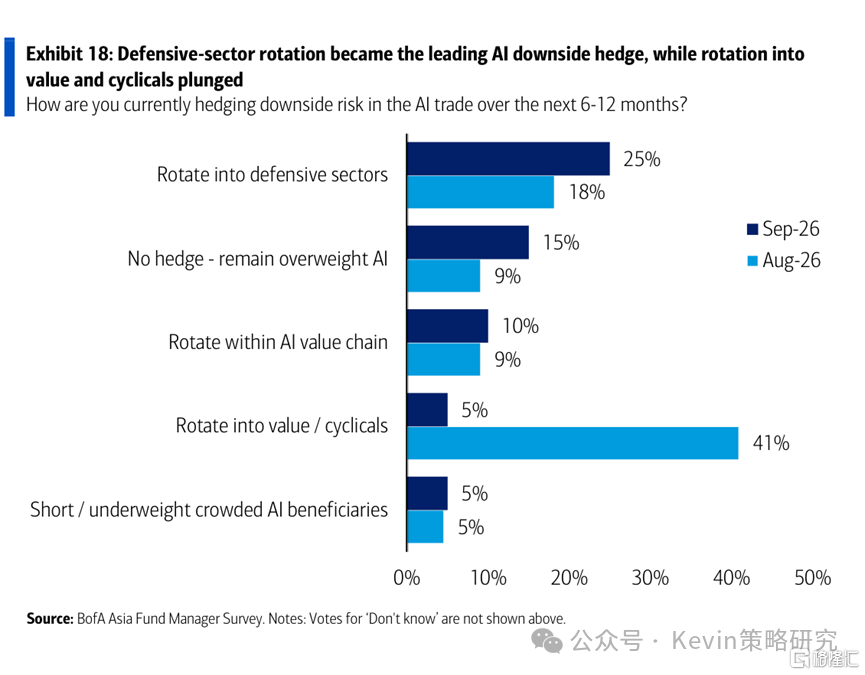
5. 作為AI交易的對沖,更多投資者(25% vs. 8月18%)輪動到防禦板塊,向價值和周期板塊輪動的比例明顯下降(5% vs. 8月41%)
注:本文來自中金公司發布的《外資最新怎麼看?利率是最大風險,依然最看好AI》