
紫金天風期貨研究所
2026年已經過去3個季度,全球格局風雲變換,總結下來大致分為四個維度來影響全球大類資產:
(1)美以伊戰爭,造成一定程度的能源危機,影響頗為深遠。全球石油庫存緊張、柴油荒大大面積出現;高通脹背景下,美國9月開啓加息,黃金今年以來持續處於壓制狀態;化工品因為缺原料和高價的原因,也出現了較大幅度的供需雙減;全球化肥成本激增,推高農業成本;硫磺價格漲至萬元以上,影響其他產業格局。
(2)美國高債務、高通脹、中期選舉、關稅等諸多因素糅合。美在利率、戰爭、通脹等等因素上不斷地做選擇題,政策騰挪空間狹窄,進而在各種決策上造成大類資產突然反向或偏離,波動率放大,確定性減小。
(3)中美兩國在AI敘事上的角逐,支撐美國經濟,也支撐了算力金屬如銅等品種的需求。
(4)厄爾尼諾已經是強概率事件,資金押注農產品。
這些維度並不相互獨立,而是存在着強烈的聯動效應來影響今年的大類資產,包括商品市場。
我們對2026年大宗商品的供需情況做了整理,也與2025年底年報中的預估做了比較。總結下來有以下幾點:
(1)美伊戰爭背景下,海峽問題持續未解決,能源危機帶來的需求負反饋已大面積發生。尤其是能化板塊,商品需求增速全面轉負。以瀝青為例,供需按年增速減少30%以上。
(2)中國傳統過剩產業,出清的速度仍然較慢。房地產相關聯的黑色板塊,包括鋼材、玻鹼、PVC,以及投產重點品種如燒鹼等,供需劈叉的矛盾仍然需要解決,商品價格表現亦弱勢。
(3)諸多資金押注厄爾尼諾,但在中國的商品市場,價格表現尚不明顯,從供應增速上來看,進口壓力較大。
表一 2026年商品供需增速
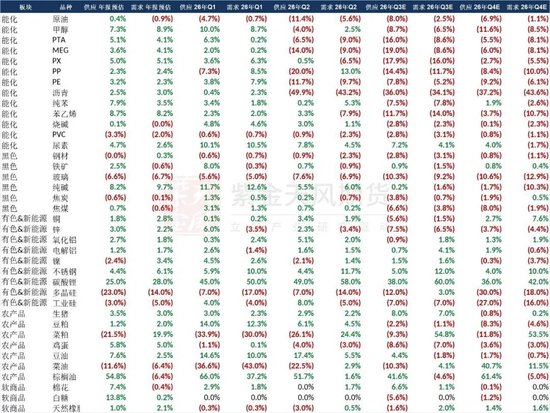
說明與數據來源:按年數據,紫金天風期貨研究所;Q1、Q2為實際,Q3E、Q4E為本次預估。
表二 2026年商品供需增速差熱力圖
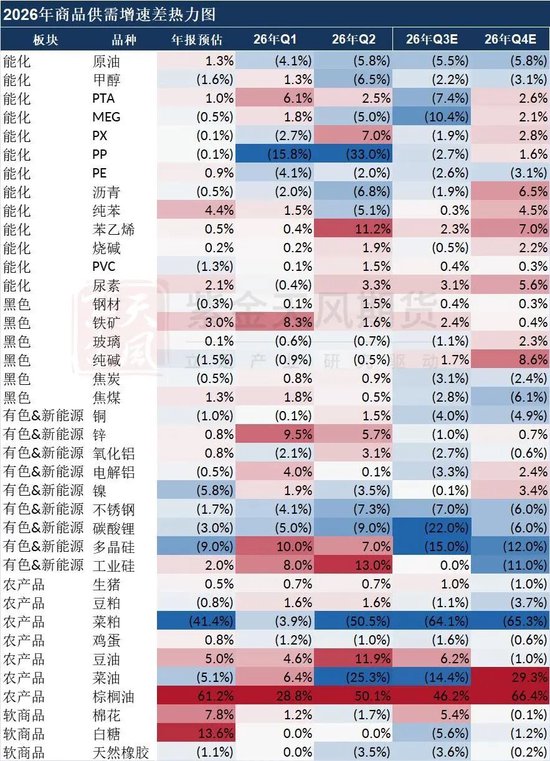
說明與數據來源:色塊值 = 供應按年 − 需求按年。藍色代表需求增速相對更快(需求損失相對更小),紅色代表供應增速更快(供應損失相對更小);Q3E/Q4E為預測。紫金天風期貨研究所
表三 2026年Q4預估供需四象限
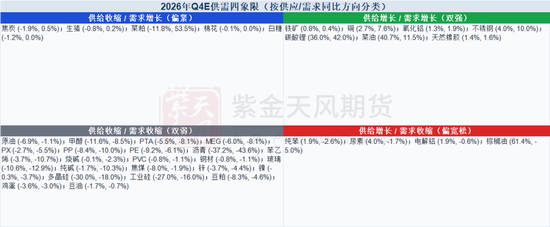

表四 2026年QE供需增速差最大的12個品種
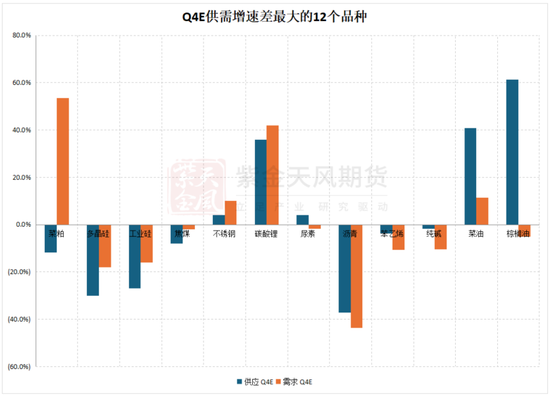
數據來源:紫金天風期貨研究所
作者:肖蘭蘭
從業資格證號:F3042977
交易諮詢證號:Z0013951
聯繫方式:xiaolanlan@zjtfqh.com