過去十年,醫學影像AI的行業敘事始終圍繞「算法能力」展開,如肺結節識別、骨折檢測、糖網篩查,各家公司在單病種輔助診斷上比拼準確率、拿註冊證,技術參數一度成為衡量公司價值的核心標尺。
但進入到2026年,這個行業的競爭維度已經徹底轉變,數據開始走上雲端、接入醫保網絡、進入跨院調閱和檢查互認的真實業務場景。AI影像的價值不再止於"幫醫生看片",而是開始重構醫療數據的流通方式與定價機制。當行業還在討論算法如何商業化時,真正的分水嶺已經出現在平台運營能力上。
變遷之中,訊飛醫療的路徑選擇是一個值得觀察的例子。
從安徽省級影像雲的多年運營,到2026年廣西項目的快速複製落地,再到上半年影像雲收入的快速放量,其正在把影像雲從一個區域性示範項目,做成一門可複製、可收費、可持續的運營生意。
我們不妨從以下三條主線來解讀。
深耕平台運營,一條差異化的演進路徑
第一條主線是業務重心的根基化。
過去幾年,行業普遍將資源集中於單病種AI輔助診斷產品的研發與註冊,諸多玩家均在各自優勢病種上密集拿證,算法精度和註冊證數量成為孖展故事的核心籌碼。訊飛醫療卻把核心投入放在了更底層的事情上,參與建設安徽省級影像雲平台,把全省醫療機構的影像數據連起來,讓片子能跨院調閱、能互認、能持續產生服務價值。
回過頭看,這個選擇在當時並不討巧。
省級影像雲涉及醫療機構接入、數據標準統一、跨院調閱機制設計、醫保支付對接等一系列系統工程,遠比開發一個肺結節AI算法複雜得多,且短期看不到商業化回報。但正是這個「慢決策」,讓訊飛醫療在行業競爭焦點逐步轉向場景落地時,憑藉先發布局的影像雲底座佔得先機。
目前,安徽省影像雲平台已聯網醫療機構超2300家,覆蓋醫生工作站近10萬台,累計匯聚影像數據超過1.6億條。運營數據走高的底層支撐,來自星火醫療大模型的持續迭代。影像質控已超越專家會診水平,大模型在此基礎上將影像識別與診療推理深度融合,推動影像報告生成能力首次跨越實用門檻。
技術落地直接轉化為體驗躍升——影像報告實現3秒調閱,醫生敢跨院互認。醫生調閱率達43%、患者分享率達45%,印證平台已真正嵌入醫生的日常診療流程和患者的就醫習慣。
更重要的是,安徽項目跑通了收費模式。年均穩定運營收入近2億元,意味着這個項目已具備自我造血的可持續運營能力。
與此同時,運營層面的驗證也獲得了政策層面的背書。
2025年,國家醫保局在合肥召開全國醫保影像雲建設現場會,安徽實踐被列為重點參照對象。同年12月發布的醫保影像雲規範徵求意見稿,將安徽影像雲的多項建設成果、技術標準與運營經驗吸納其中,安徽標杆由此上升為國家級行業標準。
下探至地方實踐層面,上達至國家政策框架,訊飛醫療的影像雲能力完成了從項目驗證到行業認可的價值閉環。
可複製的運營模型,ARR轉型驅動增長
第二條主線是運營模式的轉型。
傳統醫療信息化模式下,廠商幫醫院建完系統、收完實施費,項目就結束了,而訊飛醫療正在打破這個邏輯,把影像雲從"項目制"推向"運營制"。
今年1月,訊飛醫療中標廣西省級影像雲項目,成為安徽之外第一個整省落地的影像雲運營標的。廣西項目的推進速度驗證了安徽模式的可複製性,自2月啓動建設以來,20天首家醫院上線、30天實現全部三級醫院接入、90天完成達標二級醫院全覆蓋。截至2026年8月15日,廣西醫保影像雲平台歸集數據已突破1000萬例,成為西部首個邁入「千萬級」的省級醫保影像雲平台。
從"安徽模式"到"廣西速度",背後是標準化實施能力的沉澱。安徽項目歷時數年打磨的接入流程、數據標準、運營機制,在廣西被壓縮到數月內完成複製,這種實施效率的躍遷本身就是一種核心競爭力。
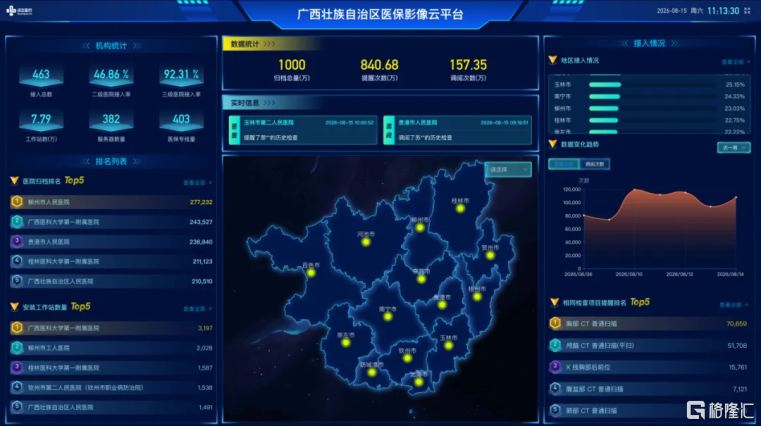
複製效應正在快速兌現。隨着廣西項目實現全省公立醫院全接入,疊加安徽影像雲收費模式調整完成,影像雲業務收入實現跨越式增長。
數據背後驗證的是訊飛醫療加速向ARR(年度經常性收入)運營轉型的趨勢。2026年上半年,影像雲平台已實現按使用次數收費模式,跳出傳統一次性項目建設的框架,實現可持續商業模式上的關鍵突破;醫院接入平台後持續產生調閱、存儲、AI輔助診斷等服務需求,公司據此收取持續性服務費,平台訂閱運營模式的價值持續釋放。收入邏輯從一次性項目款變為可預期、可重複的經常性收入流,訂閱運營價值持續釋放。
這種收入結構的轉變,在估值邏輯上意味着訊飛醫療正從"項目制公司"向"運營型平台"加速切換。
東方證券在7月的研報中也指出,醫保影像雲將推動行業商業模式由單院軟件項目向省級平台建設、持續運維及增值應用服務升級,AI影像收入模式有望由一次性項目轉向軟件授權、訂閱及按檢查量結算模式。
訊飛醫療的實踐,某種程度上正是這一行業趨勢的先行驗證。當前各省招標節奏明顯加快,公司7月又新中標寧夏項目,全國跑馬圈地的節奏正在加快。
從影像雲到長程智能體,站在下一代診斷範式的前沿
第三條主線是向診斷新範式的進階升級。
影像雲解決的是「數據怎麼流通」,那麼訊飛醫療現在正在推進的影像診斷長程智能體,則要解決的是「數據怎麼被讀懂」。
一個真實的行業困境是,行業在單病種AI輔助診斷上做了大量工作,但也暴露出明顯侷限。以安徽省某三甲醫院為例,已有四家廠商在該院預投服務器免費試用,但至今無一實現收費轉化。核心原因在於:訓練數據有限、技術成熟度不足,行業只能提供單病種方案,臨床價值有限,醫院缺乏採購動力。
這正是訊飛醫療將各種AI能力集成到影像雲平台上、按病種靈活收費的邏輯所在。平台已連接超過10萬個醫生工作站,AI能力部署後像打開水龍頭一樣觸達用戶,按病種年費數萬元,對醫院來說門檻更低、接受度更高。
今年6月,訊飛醫療正式發布基於全國產算力訓練的星火醫療大模型V3.5,實現全國產算力支撐下語音、影像與語義深度融合的多模態技術創新,全面提升醫療場景智能體能力。其中,在醫學影像報告生成與質控場景,通過多序列聯合空間建模與診療推理能力融合等核心技術升級,X線、MR報告生成醫生採納率達75%,率先突破實用門檻。
這一技術突破也獲得了權威評測的印證。在上海人工智能實驗室MedBench智能體評測中,星火醫療大模型以綜合得分98.9的成績登頂,醫療場景感知與交互、醫療多智能體協作等多項核心能力位居第一。
正是在這一技術基礎上,訊飛醫療提出新一代醫學影像診斷長程智能體的構想,以多模態大模型為核心,通過大、小模型相互結合,整合視覺理解與臨床推理能力,模擬資深影像科醫生工作邏輯的智能系統。
這一系統具備三個核心特徵:
一是多模態、多部位、多病種的綜合診斷能力。輸入影像直接生成報告,覆蓋X線、CT、MR等多種模態,不限於單一病種。
二是可解釋性。報告中的每一句診斷結論都可回溯至原始影像。例如,報告指出「有一個多少毫米的結節」,醫生點擊這句話可以定位到影像中的對應病竈。
三是可交互性。醫生可以對生成報告進行確認、修正或補充,如刪除被誤判為結節的血管組織,或者補充患者的臨床信息,系統能夠根據交互自動重新生成報告。
這意味着,未來的AI影像系統不再只是完成單點識別任務,而是能夠像一位資深影像科醫生那樣,調閱患者歷史影像做像素級比對、結合臨床信息進行綜合判斷、生成符合規範的完整診斷報告,從「看片工具」進化為「診斷智能體」。
更重要的是,訊飛醫療正在推動這一構想從理論走向行業共識。
目前公司正在聯合中華放射學會、上海浦江實驗室,共同建立影像診斷長程智能體的功能標準、評價體系和測評方案,致力於打造一個集標準、評價、測評於一體的行業基礎設施,目標成為智能影像行業的「ImageNet」。
而這份主導構建行業標準體系的能力,早已在國家級制度層面完成落地驗證。2026 年 6 月 11 日,國家醫療保障局正式發布《醫保影像雲基礎規範》,訊飛醫療全程深度參與規範編制,將影像雲一線運營實踐沉澱為國家級行業標尺。
從深度參與國家級規範制定,到聯合頂級學術機構定義功能標準,訊飛醫療正在從影像雲的運營者,升級為下一代影像診斷範式的定義者。
結語
AI醫學影像賽道的競爭焦點正在發生遷移,算法精度是入場券,平台運營能力纔是決勝手。
訊飛醫療用數年時間在安徽驗證了一個省級影像雲從建設到運營到收費的完整閉環,然後用不到一年時間把這個閉環複製到了廣西。這個節奏本身,比任何單點技術突破都更能說明問題。在行業仍在討論AI影像如何商業化的時候,訊飛醫療已經在用運營收入回答這個問題了。
而長程智能體的佈局,則將目光投向更遠的未來。隨着影像數據的流通問題逐步解決,如何用通用人工智能重新定義影像診斷本身,訊飛醫療正聯合行業頂級力量給出答案。
從紮根一省到多省複製,從運營平台到定義範式,訊飛醫療在AI影像這條賽道上的佈局,正在層層遞進中釋放縱深價值。