文|華爾街科技眼 侯煜
在 A 股科創板,極少有企業像上緯新材這樣,經歷極致的兩極分化:前五年被市場徹底低估、無人問津,淪為最低估的科創板標的之一。
一朝搭上機器人熱門賽道,市值瞬間暴力拉升,走出堪比重組級別的超級行情。
資本市場的估值邏輯時常令人唏噓,不少新材料企業長期遭遇嚴重低估,而一旦關聯熱門題材,股價便可劇烈異動,企業基本面卻並未同步發生實質改變。
多數投資者只看到它後期靠機器人概念暴漲,卻很少深究:這家公司為什麼上市即被低估?為什麼技術在手,資本卻始終不買賬?又為什麼能從 24 億市值,一路爆發至近 600 億?
6年前壓線登陸科創板,上市即 「墊底」
上緯新材於2020 年 9 月正式登陸科創板,是註冊制首批極具代表性的「被低估標的」。
當年 IPO 階段,全市場機構態度極度冷淡:數百餘家機構統一壓低報價,最終公司壓線踩中科創板 10 億市值上市門檻發行,全網募資僅 7000 餘萬元,創下彼時科創板最低募資紀錄。
這也為它後續五年的低迷走勢,埋下了全部伏筆。
上市後的很長一段時間,上緯新材徹底淪為科創板邊緣冷門股:
長期股價7‑8 元徘徊,總市值穩定卡在24 億元左右,常年無機構調研、無券商覆蓋、無資金關注,成交極度低迷,完全脫離科技股估值體系。
但一個巨大的矛盾擺在眼前:上緯新材並非無技術、無壁壘的劣質企業。
這家企業是國內乙烯基酯防腐樹脂龍頭,也是風電結構樹脂的核心供應商,在全球耐蝕樹脂排行榜位列第四。公司擁有獨家 EzCiclo 可回收風電樹脂技術,攻克了長期困擾行業的風機葉片回收難題。還深度綁定西門子歌美颯、金風科技等頭部客戶,實業底盤紮實穩定。
有技術、有訂單、有產能、有盈利,為什麼資本市場就是不買單?
手握硬核材料技術,卻長期被資本拋棄
這也是絕大多數傳統新材料企業,無法拿到科技估值的共性癥結:
第一,賽道屬性傳統,無成長想象力。上緯新材主營的防腐樹脂、風電灌注樹脂,屬於工業耗材 B 端生意。
行業高度成熟、需求隨宏觀周期波動、產品迭代慢、不存在爆發式增長。資本市場願意給 AI、半導體、機器人高溢價,但堅決不給傳統化工耗材高估值,賽道天花板肉眼可見。
第二,行業內卷嚴重,毛利率長期被壓制。
風電行業經歷多輪價格戰,下游整機廠壓價傳導至上游材料端;同時海外巨頭 + 國內大批同行瘋狂內卷,導致公司常年增收不增利,盈利穩定性差,機構不敢重倉。
第三,科創屬性偏弱,不符合科創板主流審美。
雖然有工藝改良、配方升級,但均屬於製造業優化,不屬於底層顛覆性創新;研發投入強度、專利含金量、技術迭代速度,遠不及硬科技企業,在科創板一衆高新企業中毫無優勢。
第四,股權與流動性缺陷,長期被資金邊緣化。
早期外資控股屬性、流通盤小、無主流機構持倉,長此以往還形成負循環。
綜上,市場給它 20 多億市值,是傳統周期材料企業的定價邏輯。上市6年來,這家公司的股價四平八穩,但不值溢價。
在機器人故事到來之前,上緯新材就是 A 股最典型的 「實業優等生、資本市場差等生」。
一場控制權變更,誕生科創板史詩級暴漲
2025 年 7 月,是上緯新材命運的分水嶺。
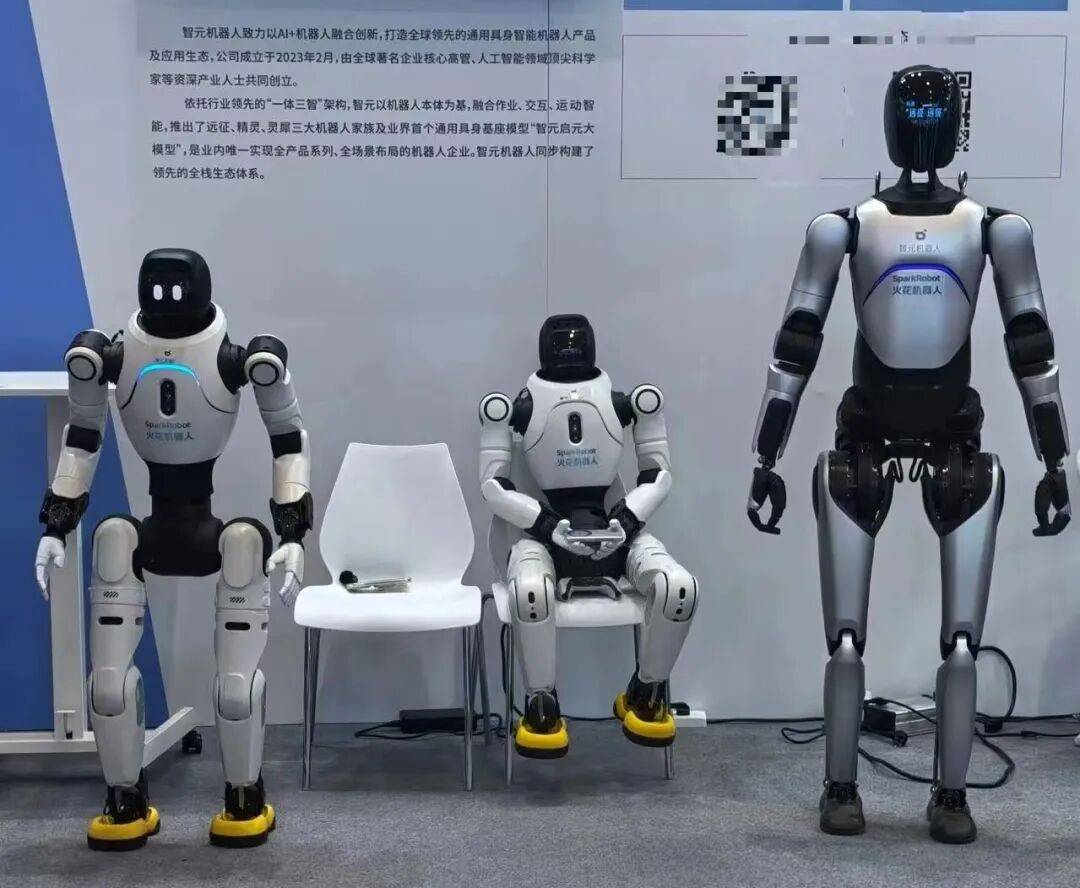
智元機器人核心團隊通過智元恒岳入主、拿下上市公司控制權,稚暉君出任董事長,公司徹底完成管理層迭代。
市場瞬間重新定價:不再用化工材料股估值,直接切換為消費級人形機器人估值。
資本市場的估值重構堪稱瘋狂:
•啓動前基準市值:24 億元
•階段最高市值:580 億元
•市值最大暴漲23 倍
•啓動前基準股價:約 7.5 元
•階段最高股價:102 元
•股價最大漲幅約 12.6 倍
12.6 倍的股價漲幅,23 倍的市值漲幅,是科創板近年最誇張的估值躍遷之一。
至關重要的一點:這輪超級暴漲,和公司原有業績無關。
上漲全程,機器人業務零營收、零利潤,所有漲幅全部來自資本市場對 C 端人形機器人賽道的預期溢價,是純粹的 「邏輯重估、賽道換血」。
市場徹底拋棄了它的過去:不再看風電樹脂、不再看防腐材料、不再看周期毛利率,只看一個全新身份——A 股唯一消費級家用人形機器人上市平台。
老業務全力造血,新賽道燒錢換未來
超級估值背後,企業真實經營狀態,被 2026 年半年報徹底還原。
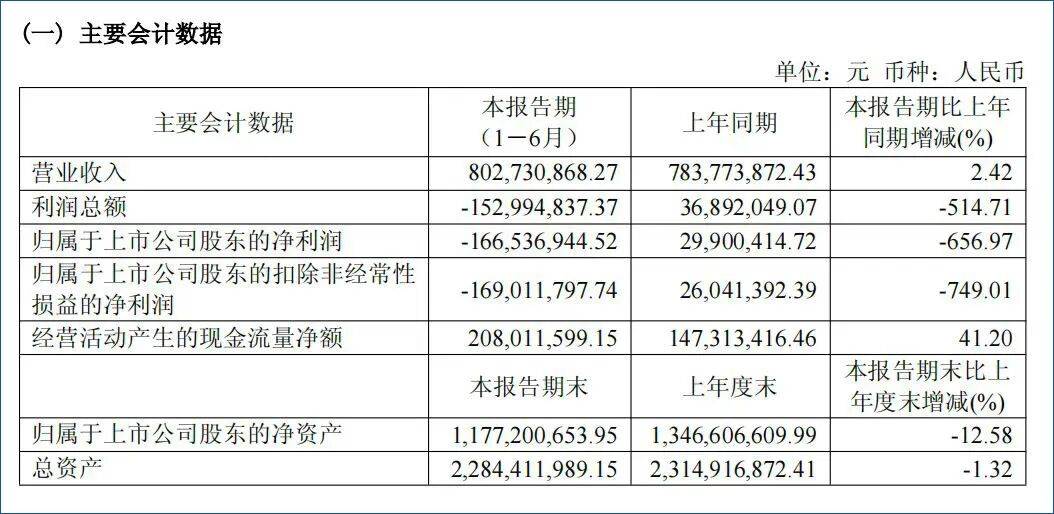
報告期內公司營收 8.03 億元,保持穩健增長,但歸母淨利潤虧損 1.67 億元。
市場看似恐慌的虧損,與傳統主業無關。
上緯新材原有新材料板塊依舊穩定盈利,所有虧損全部來自機器人賽道的高強度投入。
公司半年總研發 1.8 億元,其中1.64 億元全部砸向啓元機器人業務,用於團隊搭建、產品打磨、算法迭代、產線驗證。
同時,公司機器人產品已收穫2.1 億元預售預收款,市場熱度遠超預期。
只是會計準則下,訂金無法確認為當期營收,因此賬面體現為「高投入、零兌現、階段性虧損」。
真實商業模式非常清晰:傳統材料基業穩紮穩打提供永續現金流,全力輸血人形機器人第二曲線,用製造業的利潤,賭未來 AI 消費終端的終極賽道。
牽手尚品宅配,從概念炒作走向真實商業化
如果說前期暴漲靠預期,2026 年 9 月的落地動作,開始讓故事落地。
上緯新材旗下啓元機器人,攜手家居龍頭尚品宅配,合資成立尚元智啓機器人公司,正式打通人形機器人最難的「家庭入戶場景」。
雙方分工高度互補:尚品宅配輸出全國線下門店、全屋家居場景、C 端用戶渠道、落地交付能力;上緯新材輸出人形整機硬件、力控技術、輕量化複合材料結構、量產製造能力。
這意味着:啓元機器人不再是單純的實驗室樣機,而是即將走進千家萬戶、適配真實家居環境、具備完整銷售與服務體系的消費電子產品。
與此同時,公司啓元 Q1 家庭人形機器人、啓元 T1 變形機器人已全面開啓預售,9 月迎來首批發貨交付。
資本市場此前最大的質疑——「只有故事、沒有產品、沒有落地」,正在被逐一證僞。
從上緯新材完整五年走勢,可以看清 A 股最極致的轉型真相:
它的低估是真的:傳統材料賽道天花板低、周期屬性強、資本審美邊緣化,20 億市值是合理定價;
它的暴漲是極致預期溢價:23 倍市值擴張,透支了未來數年的行業想象;
它的轉型是真實落地的:不是蹭熱點、炒概念,有真研發、真產品、真預售、真合資場景落地。
當下的上緯新材,站在新舊交替的關鍵節點:舊業務穩守基本盤、持續造血;新業務告別 PPT 階段,正式進入交付與商業化驗證期。
資本市場的超高估值能否守住,23 倍的暴漲能否兌現為長期價值,
最終只取決於一件事:消費級人形機器人,能否真正走進家庭、實現規模化營收與正向盈利。
這場從「冷門材料股」 到 「人形機器人新貴」 的逆襲實驗,才啱啱進入真正的考驗期。