9月18日,來自華爾街金融巨頭摩根大通最新發布的《Retail Radar》研究報告顯示,隨着聯儲局加息靴子終於落地,散戶投資者們並未全面撤離AI,而是宏觀壓力下總體入市節奏顯著放緩、個股選擇更加集中於AI算力龍頭。對於聯儲局FOMC貨幣政策委員會成員們在美東時間周三一致通過加息25個點子,將政策利率提高至3.75%—4.00%,摩根大通的基準判斷在於——如果只是撤回去年一部分「保險式降息」的淺度加息周期,同時企業盈利保持強勁、中東局勢沒有進一步失控,股票市場仍有能力消化利率與長期限美債收益率上升態勢。
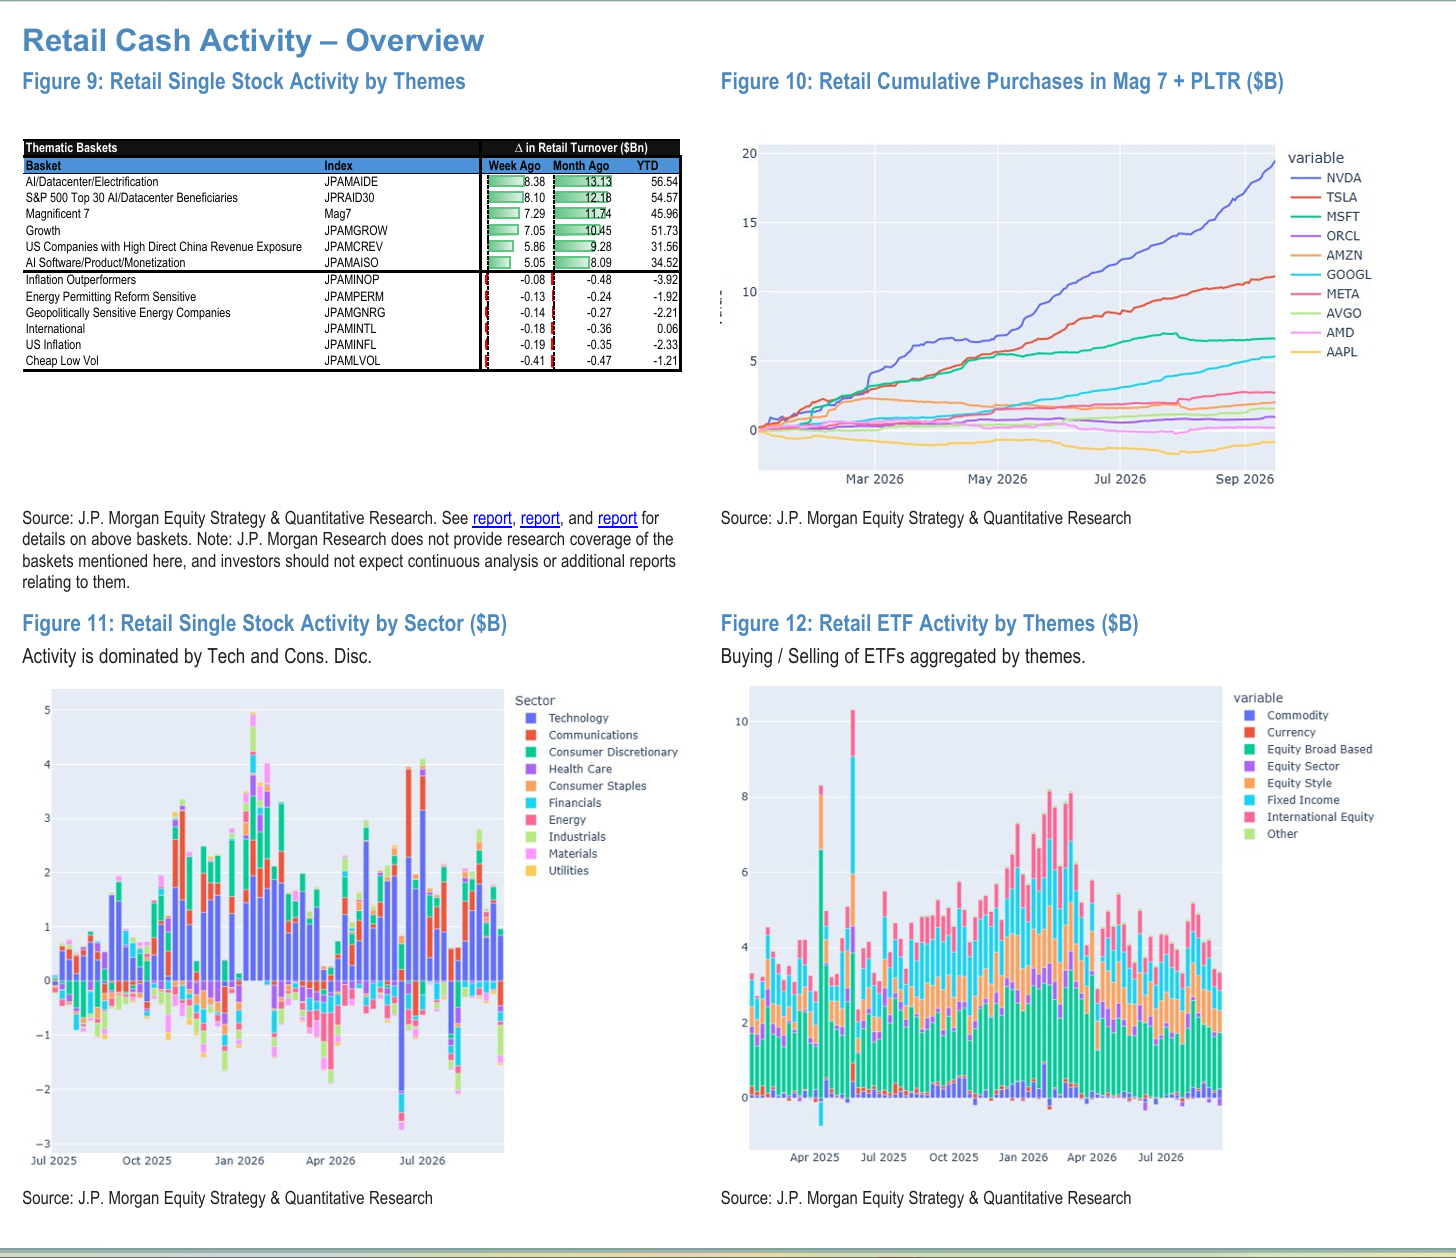
當油價與長端收益率對估值的壓制有所緩和,此前仍獲買盤支持的AI算力主題核心資產便具備參與風險偏好修復的基礎,市場關注點也有條件從加息衝擊重新轉向訂單、收入與盈利兌現。這也是為何摩根大通最新彙編的數據顯示9月10日至16日,散戶投資者們資金流湧入助力七巨頭合計獲得16.01億美元淨買入,其中英偉達獨佔11.96億美元,閃迪、阿斯麥和甲骨文這類AI算力產業鏈領軍者勢力也獲得強勁流入,這種「總量收縮、核心承接」的結構,比籠統的「散戶撤離科技」更能解釋AI算力主題在聯儲局加息落地之後為何仍具反彈基礎。
摩根大通結合歷史數據的分析報告甚至認為,在當前高增長經濟環境持續的積極條件下,股票市場可以承受10年期美債收益率逐步趨近6%,但這是一項以AI驅動的強勁盈利擴張韌性為前提的承受能力判斷,並非6%的收益率預測。
無獨有偶,另外兩大華爾街巨頭高盛與傑富瑞也在近期釋放類似積極信號。高盛上周末發布的一份研報中,給出了美國股市自2022年ChatGPT風靡全球以來長期牛市將強勁延續的「盈利壓倒一切」看漲邏輯——預計標普500指數每股盈利2026年達到340美元,意味着有望在高基數基礎上按年大幅增長24%;2027年則有望進一步達到385美元,按年增長13%。
與此同時,遠期市盈率從年初22倍降至19倍,說明利率逆風已經通過估值壓縮體現。其歷史樣本顯示,七次加息周期啓動後三個月,標普500平均下跌2%,但十二個月後平均上漲9%。這些數據尚未支持「聯儲局開啓加息後必然終結牛市軌跡」,但是不能100%用來證明未來投資回報必然複製歷史;高盛在研報中強調,真正關鍵的在於,盈利兌現趨勢能否抵消估值因素進一步下降。
傑富瑞近日表示,在AI投資狂潮和AI相關企業盈利超預期上行的雙重引擎驅動下,標普500指數預計將在2026年底飆升至8000點,並在2027年進一步觸及9000點。傑富瑞的核心邏輯清晰而有力:在一個AI驅動的盈利增長超過歷史平均兩倍以上的周期中,與盈利趨勢對抗是危險的。傑富瑞的2026年8000點位標普500指數基準預測基於每股收益(EPS)達到373美元(按年增長35%,遠高於市場共識的29%)以及21.5倍的市盈率。
聯儲局加息落地,散戶資金似乎收縮買盤:資金向AI算力核心資產集中
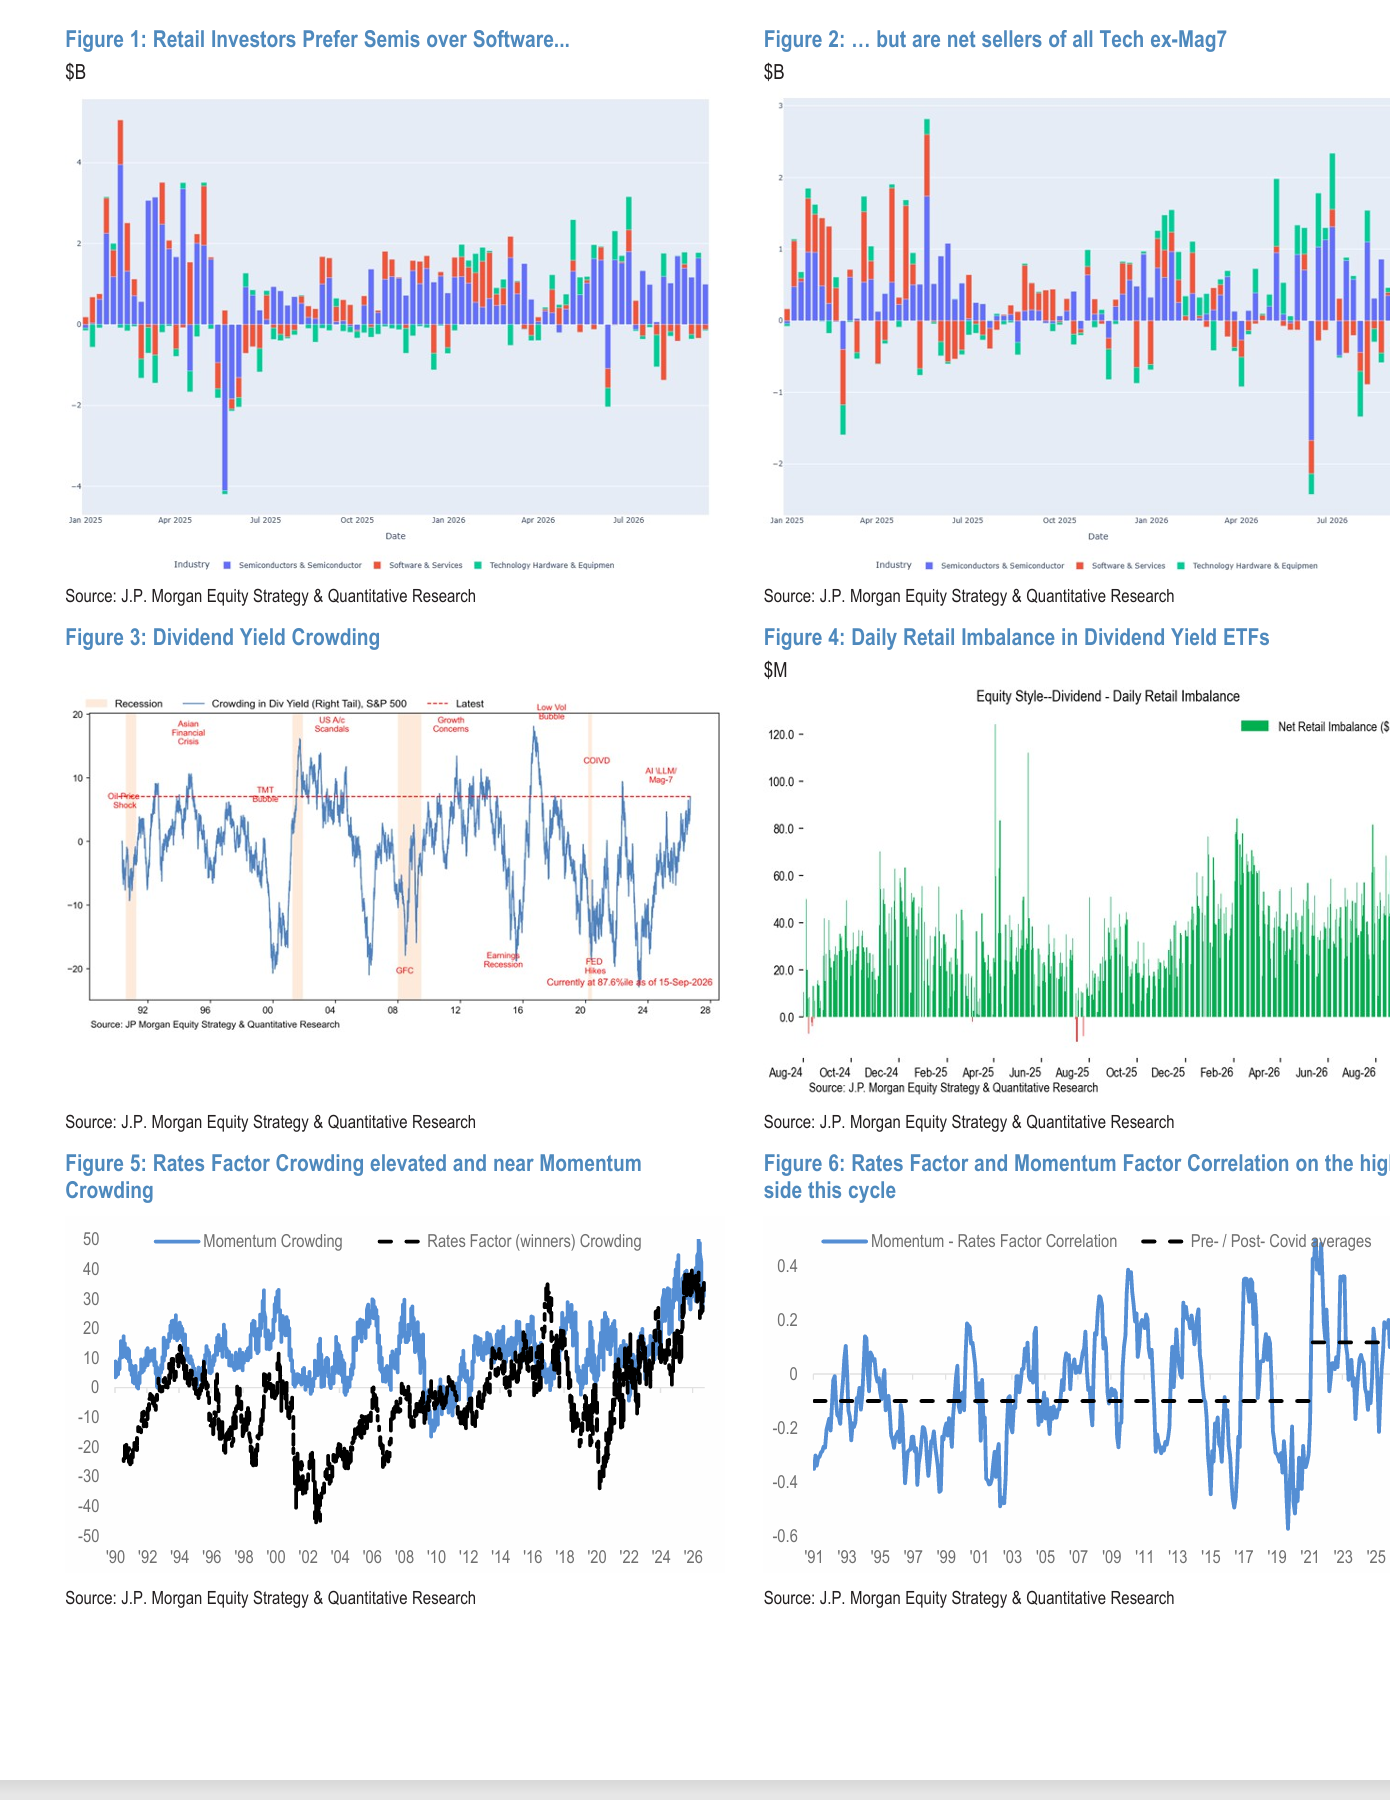
摩根大通最新彙編的散戶資金流數據顯示出,9月10日至16日,散戶資金淨流入僅為25億美元,較過去12個月平均每周68億美元低約63.2%;其中ETF淨流入31億美元,個股淨流出6億美元。報告將整體流入強度定位於歷史第2百分位,ETF流入降至一年低位,個股資金流則處於第12百分位。因此,最重要的市場信號是「增量買盤減少、資金更挑標的」:高油價、長端利率與AI安全討論壓制短期風險偏好,但英偉達等核心資產仍能吸引淨買入。
周四(9月17日)費城半導體指數經歷短期下跌之後大幅上漲3.1%,與油價大舉回落、10年期美債收益率降至4.93%同步出現,體現出利率/長期限美債收益率曲線壓力邊際緩解與AI算力相關投資信心在聯儲局加息落地修復央行抗擊通脹信譽預期後強勁修復的共振。
雖然就時間線而言摩根大通《Retail Radar》為發布於全球市場科技股大反彈前夕,但是為投資者們理解這輪反彈提供至關重要的資金流線索——即整體入市放緩,但AI核心資產的選擇性買盤並未中斷,尤其是包含英偉達與谷歌的美股市場七巨頭(即Magnificent Seven)仍合計獲得16.01億美元淨買入,其中英偉達獨佔11.96億美元,閃迪、阿斯麥和甲骨文這類AI算力產業鏈領軍者勢力也分別獲得2.02億、1.19億和1.02億美元淨買入。
這種「總量收縮、核心承接」的結構,比籠統的「散戶撤離科技」更能解釋AI主題為何仍具反彈基礎:資金在壓縮非七巨頭科技股整體敞口的同時,繼續選擇加速計算、存儲、半導體設備與雲基礎設施中的部分公司;報告也明確記錄,AI數據中心核心基礎設施鏈條與電氣化、主要AI受益者及AI軟件商業化等主題仍獲散戶買入。
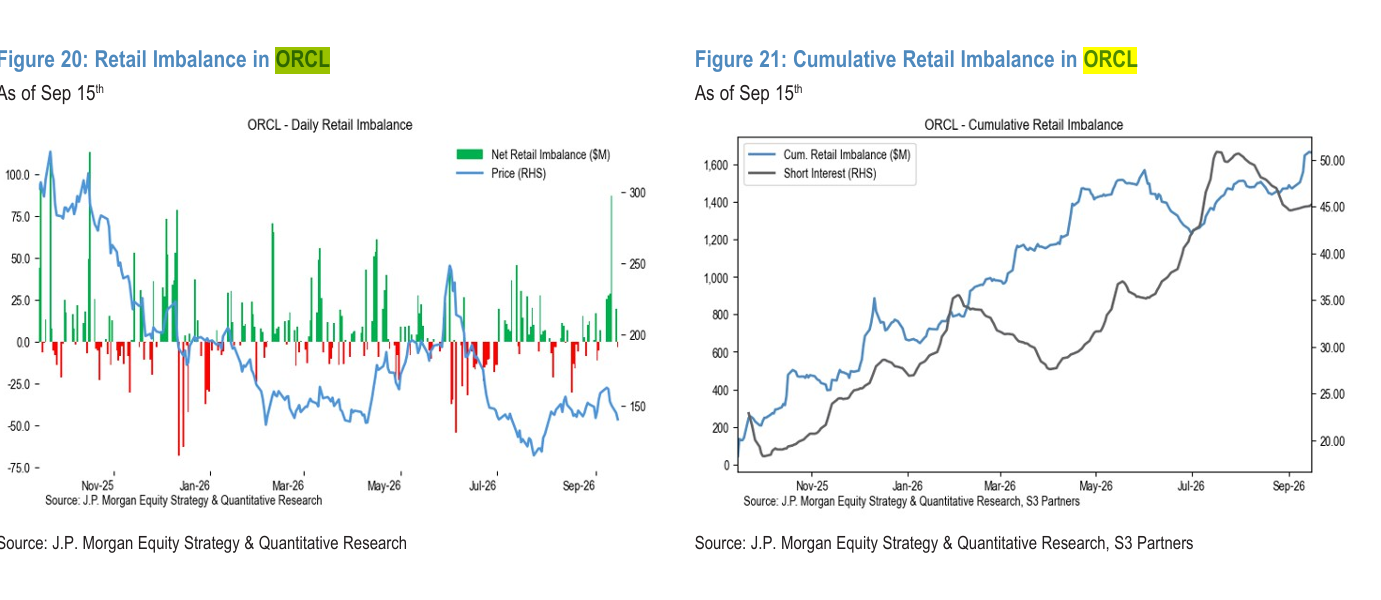
甲骨文尤其體現了「盈利與訂單支撐逢低承接」的邏輯:其收入按年增長30%、雲計算相關基礎設施收入三位數增長、剩餘履約義務按月增加260億美元,隨後在9月11日獲得散戶單日8700萬美元淨買入,凸顯出可驗證的業務增長仍能吸引資金入場。
結合摩根大通關於「盈利保持強勁、地緣風險受控時,淺度加息周期以及持續高企的長期限美債收益率仍可被股市消化」的最新判斷,可以推演的投資策略之一便是——當油價與長端收益率對估值的壓制有所緩和,此前仍獲買盤支持的AI算力核心資產便具備參與風險偏好修復的基礎,為周四反彈提供資金偏好背景,市場關注點也有條件從加息衝擊重新轉向訂單、收入與盈利兌現。
交易節奏與板塊流向共同表明,散戶正在同時進行防禦性配置和選擇性科技投資,而不是簡單地從科技整體切換至防禦板塊。最近四個交易日散戶在午間仍是個股淨買家,到了下午卻轉為淨賣家,主要變化來自七巨頭以外的科技股由買轉賣,以及工業股賣出加速。在排除七巨頭後的行業統計中,必需消費是唯一獲淨買入的板塊,金額為1100萬美元;工業、通信與科技分別淨流出5.55億、4.93億和4.05億美元,公用事業與房地產則屬於淨賣出較少的板塊。
ETF端,行業ETF出現歷史第三大周度淨流出,主要由科技類產品驅動;但寬基大盤股ETF仍獲得13億美元淨買入,貴金屬ETF獲得1.88億美元,中長期限債券ETF需求也略有改善。一個值得區分的現象是:全市場高股息策略的擁擠度接近三年高位,但散戶對派息ETF的流入反而有所下降。
與此同時,摩根大通匯編數據顯示,散戶期權交易佔比的一月滾動均值仍處於歷史96.8百分位,說明交易參與度依然很高,只是現貨買入意願與交易方向發生了分化。
從資金流到盈利兌現:AI算力基礎設施投資由普遍追逐轉向精選超級龍頭配置
具體買入名單顯示,資金不僅繼續支持七巨頭,也在存儲、半導體設備與雲基礎設施中保留了明確偏好。摩根大通匯編的散戶資金流數據顯示如下(9月10日至16日的周度散戶資金流匯總):
七巨頭全部獲得淨買入:英偉達11.96億美元、特斯拉2.01億美元、亞馬遜8700萬美元、蘋果6300萬美元、谷歌2500萬美元、微軟1900萬美元、Meta 1000萬美元,合計16.01億美元,其中英偉達佔約74.7%。七巨頭以外,閃迪(SNDK.US)獲淨買入2.02億美元、阿斯麥(ASML.US)1.19億美元、甲骨文(ORCL.US)1.02億美元,與英偉達、特斯拉共同構成當周淨買入前五名;淨賣出前五名則是SpaceX(SPCX.US)2.49億美元、Marvell(即邁威爾科技,MRVL.US) 9500萬美元、英特爾(INTC.US)7600萬美元、NuScale Power(SMR.US) 6000萬美元及AMD(AMD.US) 5200萬美元。
報告還明確指出,散戶投資者們繼續買入AI數據中心電氣化產業鏈、AI及數據中心基建最核心且最主要受益者、七巨頭、成長股,以及AI軟件與AI應用商業化等主題,可謂全面凸顯出散戶投資者們沒有放棄AI,而是將買盤集中於七巨頭,以及存儲、設備、雲平台中的部分最核心且整體資金最偏好公司;非七巨頭科技板塊整體淨流出,但是並不意味着其中每家公司都被賣出。
摩根大通分析師團隊將Meta上調至「增持」(Overweight),看好其前沿模型、Muse智能體及模型API服務,將AI商業化從廣告進一步拓展至新的產品與收入來源;網絡安全方面,則特別看好Okta、Palo Alto Networks、CrowdStrike、Varonis和Zscaler,核心邏輯是AI應用擴大攻擊面,使安全企業成為基礎模型公司的基礎設施合作伙伴,安全支出更加關鍵。值得注意的是,散戶投資者們對這一安全軟件組合整體仍為淨賣出,表明機構基本面觀點與短期散戶交易並不完全一致。
AI雲算力基礎設施領軍者甲骨文是積極層面的資金流重要案例:摩根大通報告援引其收入按年增長30%、雲基礎設施收入三位數增長,以及剩餘履約義務(RPO)按月增加260億美元,認為這些業績有助於回應訂單持續增長、訂單轉化為收入和後續孖展的疑慮;9月11日,散戶單日淨買入甲骨文高達8700萬美元,屬於財報後的逢低買入。 此外,9月15日Skyworks與Qorvo分別獲得750萬美元和40萬美元淨買入,背景是兩家公司合併交易預計年內完成的消息,而不宜直接歸為AI算力買盤。
AI產業的孖展、應用和交付數據,為核心資產持續獲得關注提供了基本面背景,但它們是資金流觀察之外的補充證據。 據媒體報道,OpenAI正在討論估值超過1.2萬億美元的新孖展;Anthropic則據路透社報道籌備約2萬億美元估值、最高孖展1000億美元的潛在IPO,有望成為歷史上規模最大的首次公開發行——兩者均是孖展討論或籌備口徑。
具體的AI應用端,Astra強化編程、瀏覽、計算機操作和複雜工作流程能力,拓寬了AI可執行任務的範圍;OpenAI也確認自9月10日起暫停每月200美元Pro 20X套餐的新註冊和升級,已有訂閱不受影響。 採購端,Anthropic已披露與亞馬遜最高5吉瓦的協議、與谷歌及博通的5吉瓦協議、300億美元Azure容量,以及與Fluidstack相關的500億美元美國AI基礎設施投資。
AI算力基礎設施資源的交付端,英偉達2027財年第二季度數據中心收入達到890億美元,按年增長117%;韓國8月出口額按年增長68.7%至982.6億美元,其中半導體出口達到466.5億美元,截至9月初全年累計出口已達7094億美元,超過2025年全年紀錄。從投資邏輯看,這些數據將「AI需求擴張」具體落實為應用使用、容量採購和硬件收入,為英偉達、存儲及雲基礎設施企業的長期成長提供支撐,這也是為何散戶資金流短期聚焦於收縮買盤,繼續選擇其中部分核心AI算力投資標的。
技術層面最值得關注的增量,是AI算力資源需求正在從集中式預訓練,擴展至後訓練、持續推理與智能體執行,這也有助於理解資金為何在硬件與軟件內部重新篩選。
摩根大通援引SemiAnalysis指出,預訓練在其討論的算力分配結構中佔比已經降至15%以下,終端Token需求擴大,後訓練技術也成為模型能力擴展的重要方向;佔比下降描述的是結構變化,並不等同於絕對算力需求減少,基於「傑文斯悖論」,未來AI需求總體將因算力成本下行而不斷擴大。從系統架構推演,用戶規模、任務頻率、調用輪次與上下文長度共同影響總Token處理量:預填充(Prefill)需要處理輸入,解碼(Decode)持續生成輸出,鍵值緩存(KV Cache)則對顯存容量和內存帶寬提出要求;多工具智能體還需要CPU執行程序、存儲芯片系統提供數據與緩存基地、高性能以太網網絡設備連接計算資源、AI數據中心光互連/光通信系統提供數據之間的高速傳輸模式,並由雲平台完成調度與服務落地式交付。
這也基本上形成了「加速計算—內存與存儲—基礎設施交付—軟件商業化」的完整需求鏈,而摩根大通資金流報告記錄的英偉達、閃迪、阿斯麥和甲骨文買盤,分別對應其中不同環節。散戶投資者們資金流仍然選擇性青睞AI算力和科技主題,但已經不是不加區分地追逐所有AI標籤,而是在總體買盤降溫時,繼續配置算力主題核心及部分至關重要的瓶頸型AI算力產業鏈公司。