AI公司之間的競爭,正在出現一些新的觀察維度。
9月17日,智譜盤中一度漲近7%,此前一個交易日已經上漲5.88%。截至9月16日收盤,智譜較6月22日高點跌近66%。
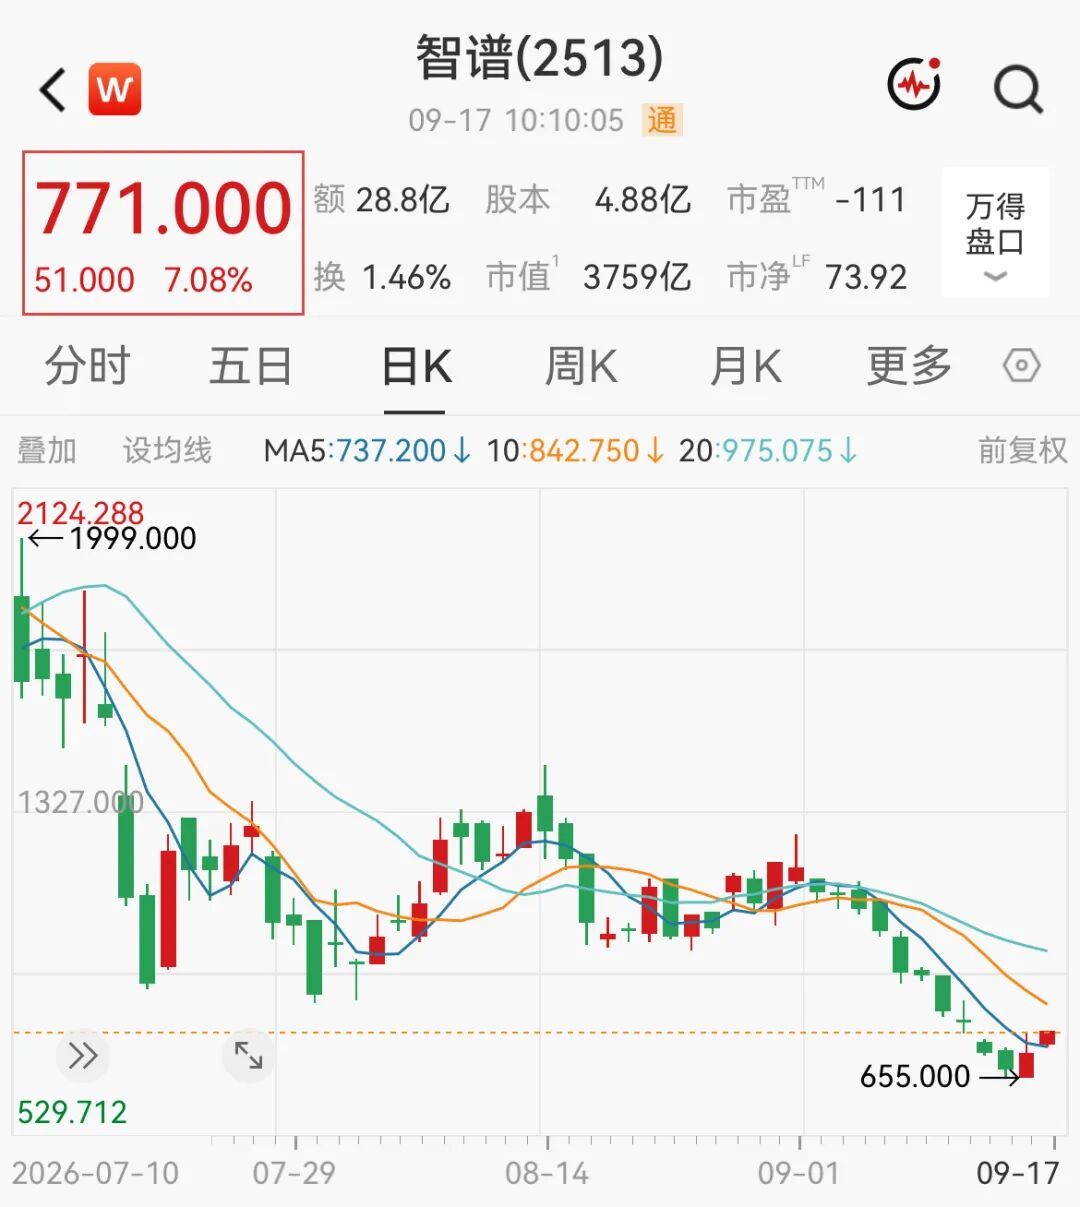
股價背後,一組新的商業化數據啱啱披露。9月16日,智譜在投資者電話會上表示,有信心將年末ARR(年度經常性收入)指引從24億美元上調至30億美元。截至目前,公司全業務口徑ARR已經達到18億美元。
此前,智譜完成約50億美元孖展,其中約20億美元來自股份配售、約30億美元來自零息可轉債;股份配售價為714港元,較公告前收盤價折讓約9.96%。
與此同時,全球頭部AI公司最近也在討論另一個問題:當模型能力持續提升,安全、對齊和治理機制如何同步跟上?
Anthropic CEO Dario Amodei此前公開提出,應進一步重視前沿AI能力提升過程中的安全評估和治理。Sam Altman、馬斯克隨後作出回應,微軟CEO納德拉也表示,歡迎圍繞AI對齊開展必要研究,並以更加審慎的方式推進相關工作。
兩組消息放在一起,指向的並不是AI競爭降溫。恰恰相反,AI公司的競爭維度正在增加:模型能力之外,安全治理、算力效率、商業化收入和真實場景落地,也開始變得越來越重要。
這兩個層面,可以分別交給Wind Alice「個股研究專家」和「行業研究專家」繼續往下拆。
(使用Wind Alice組合功能,alice.wind.com.cn)
ARR指引上調25%,先看增長從哪裏來
Wind Alice「個股研究專家」首先要拆開的,是ARR、訂單和財務收入之間的區別。
ARR是按照當前經常性業務規模折算出的年化指標。年末30億美元ARR,代表的是屆時對應的年化業務規模,並不等於智譜2026年全年能夠確認30億美元收入。
從已經披露的數據看,智譜2026年上半年實現收入9.54億元,按年增長399.7%;其中開放平台及API收入8.25億元,佔總收入86.5%。
這意味着,研究一家大模型公司時,除了模型能力本身,還可以繼續往下追問: 調用量如何變成收入?收入增長需要多少算力?商業化擴張的效率又怎麼樣?
這次電話會又補上了幾個新的觀察點。
ARR:年末目標由24億美元上調至30億美元,增幅達到25%;
算力:管理層表示,新一輪孖展和算力擴容後,短期算力供給不再是收入快速增長的主要約束;
渠道:公司已與多家雲服務商開展收入分成合作,相關收入預計從10月開始確認;
應用:Co-work等產品開始進入垂直業務場景,商業化範圍繼續擴展。
當然,管理層指引仍然需要後續數據驗證。30億美元ARR能否兌現、雲渠道能夠貢獻多少新增收入、應用場景能否持續擴大,都需要繼續跟蹤。
這也是Wind Alice「個股研究專家」更適合處理的部分:把財務數據、管理層指引、孖展、算力投入和後續驗證節點放到一起看,而不是只盯着一個股價或一個ARR數字。
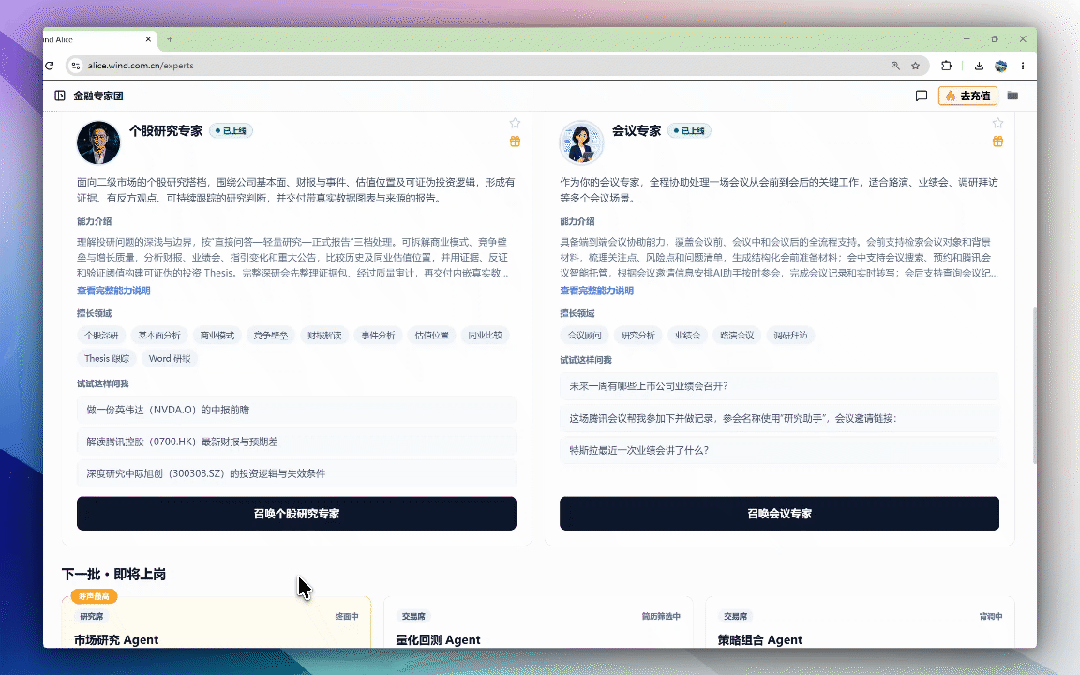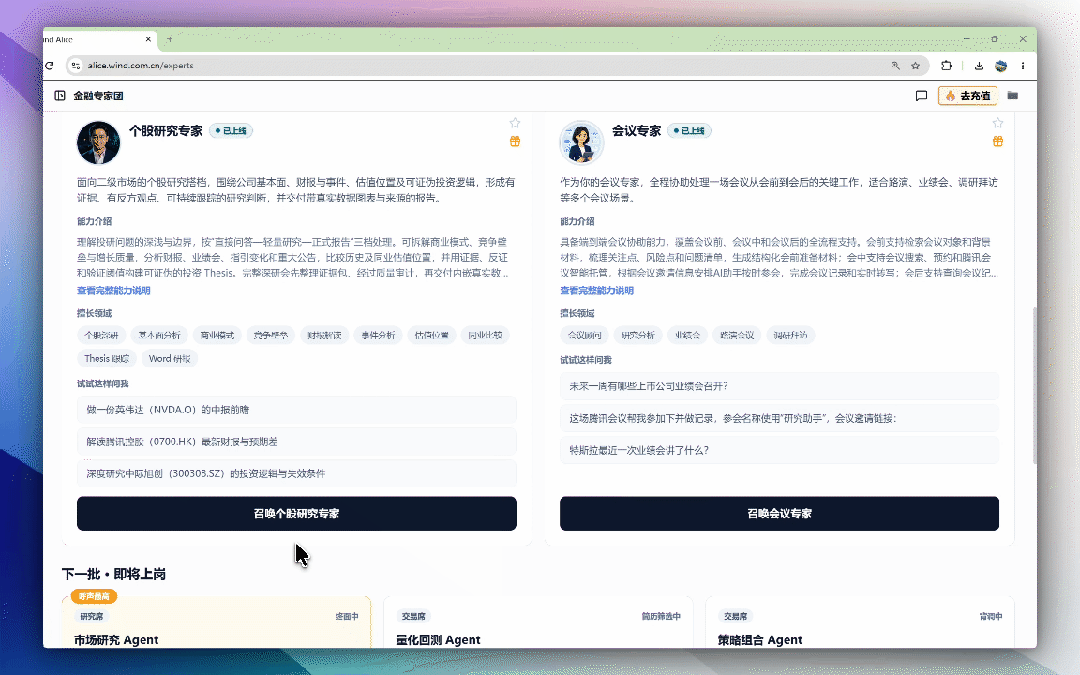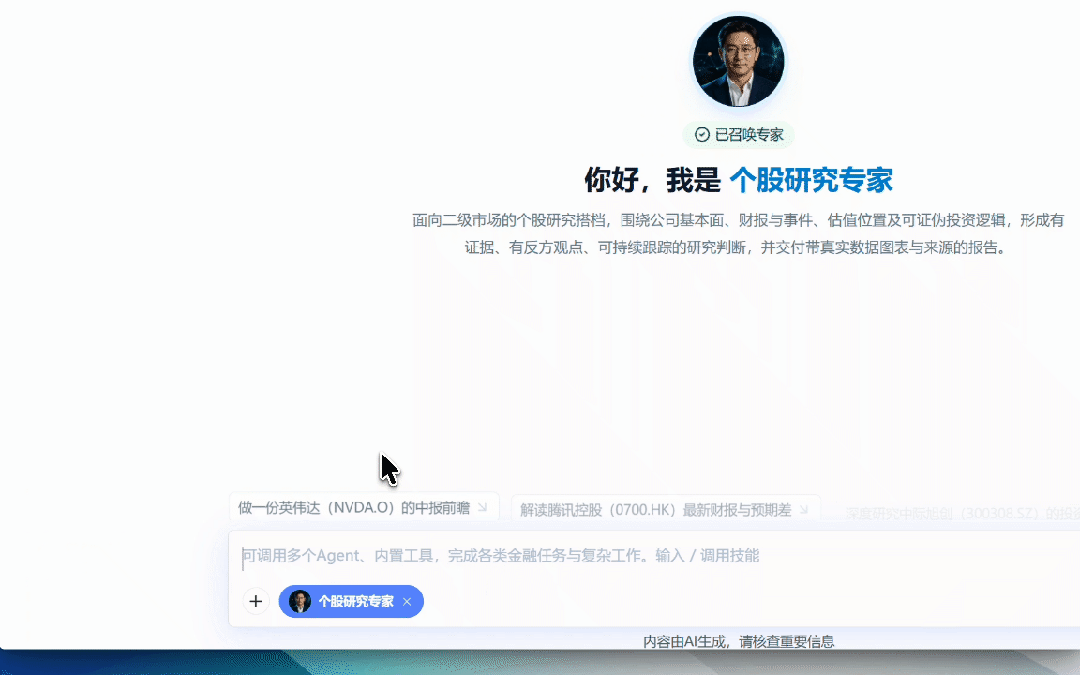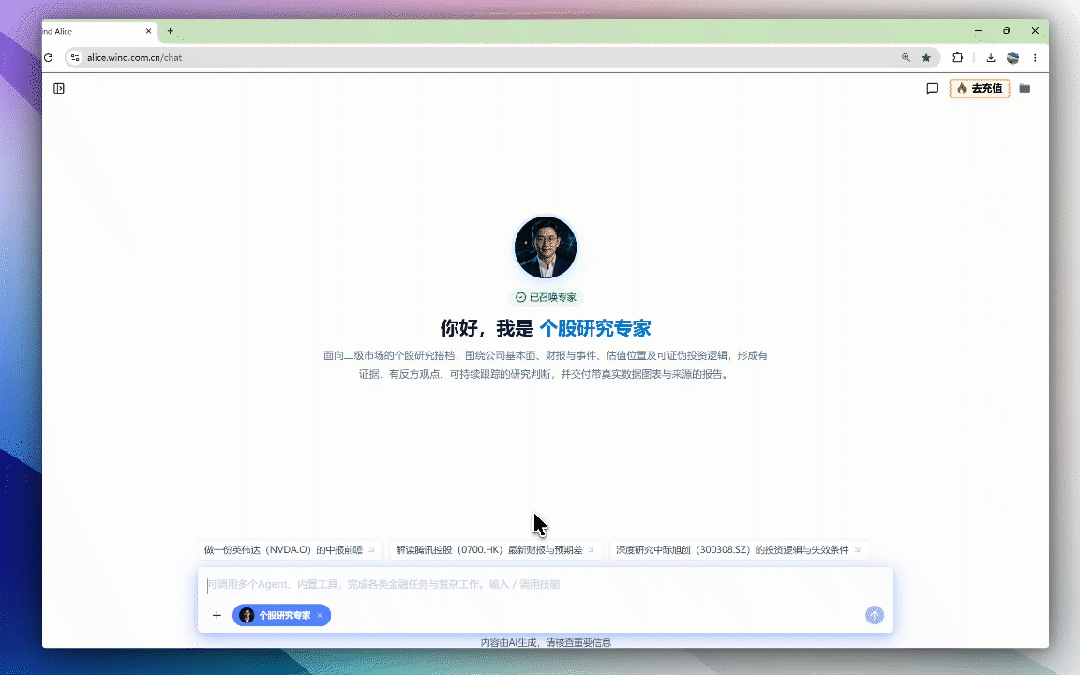
(使用Wind Alice個股研究專家,alice.wind.com.cn)
AI競爭沒有停,衡量標準變多了
再把鏡頭拉到整個AI行業,Anthropic最近引發的討論也值得放在更大的產業框架裏看。
Dario Amodei關注的核心,是隨着前沿AI能力不斷提升,安全評估、外部監督和對齊機制需要同步加強。
這並不意味着模型創新和產業投入停止。更值得觀察的變化是,一家AI公司的競爭力,越來越難只靠單一指標衡量。
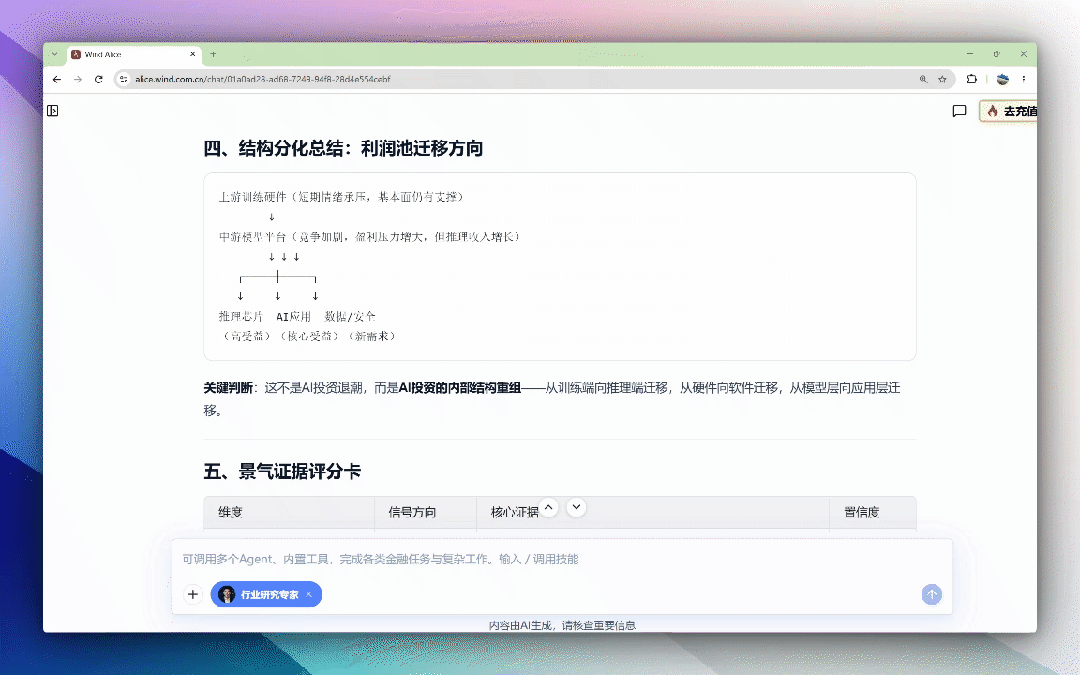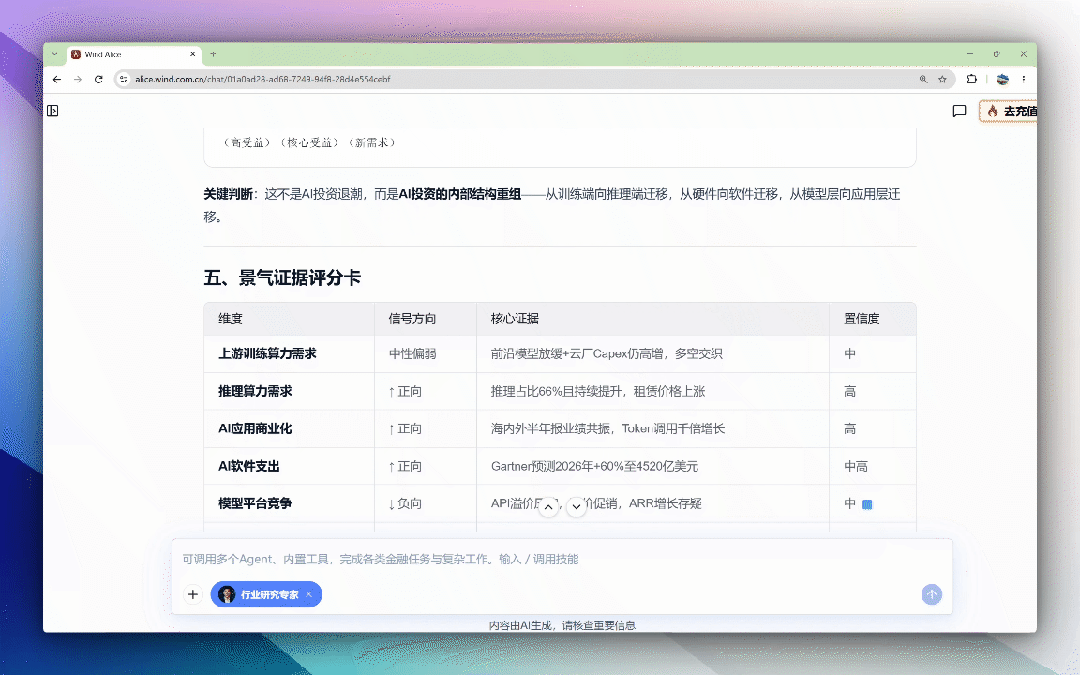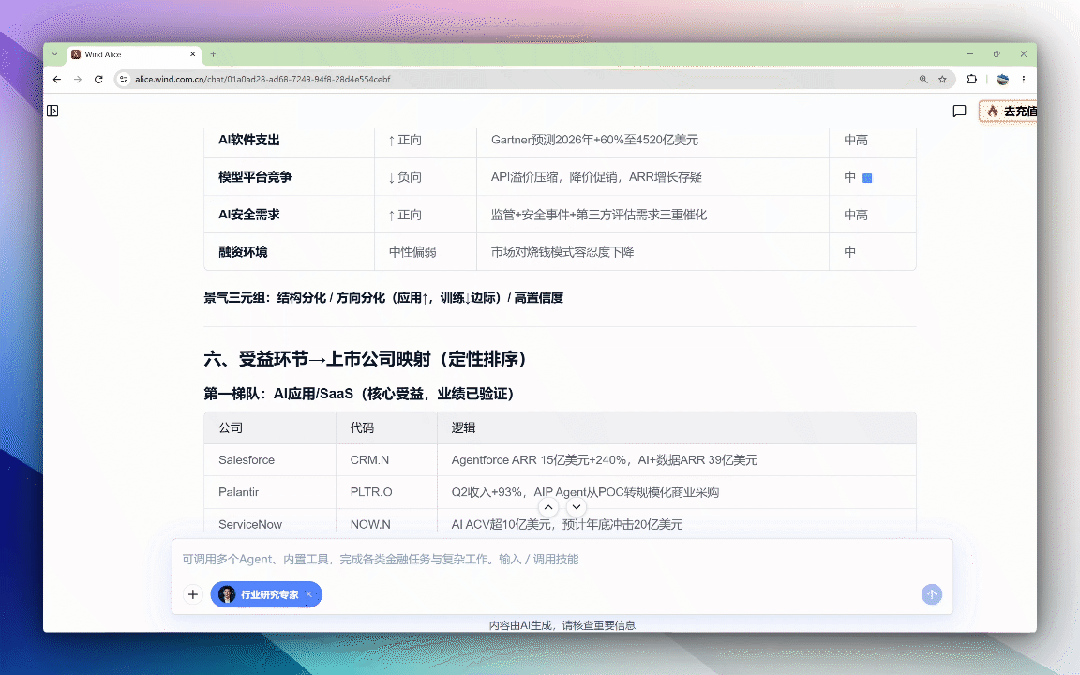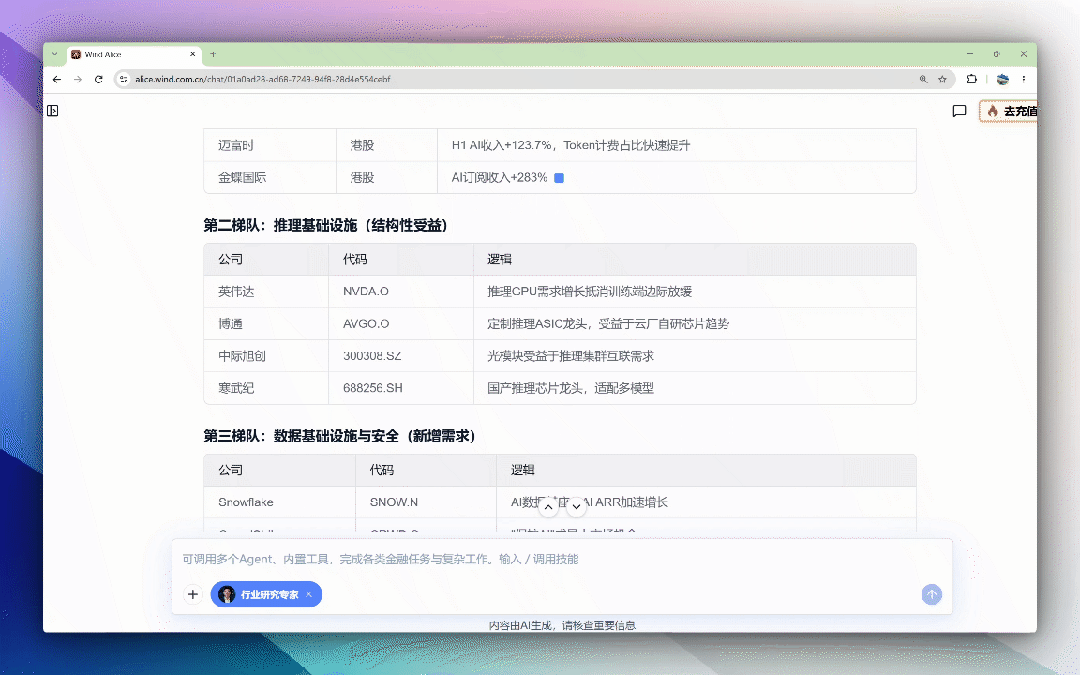
Wind Alice「行業研究專家」可以繼續把這一變化拆成幾個層面:
模型能力:前沿模型能否持續提升複雜任務處理和Agent能力;
安全治理:模型評估、對齊、紅隊測試和治理機制能否同步完善;
算力效率:同樣一單位算力,能否支持更多調用、更復雜任務和更低單位成本;
商業化:API、Agent、Co-work等產品能否真正進入企業工作流,並形成持續收入。
這幾項其實並不矛盾。
模型能力繼續提升,安全治理同步完善,算力效率不斷提高,商業化場景繼續擴展。AI行業正在進入一個更立體的競爭階段。
(使用Wind Alice行業研究專家,alice.wind.com.cn)
從模型能力,看到商業化兌現
智譜這次上調ARR指引,提供了一個很直接的觀察窗口。
過去,大模型公司的關注點更多集中在參數、排行榜和模型能力;現在,調用量、ARR、單位算力產出、客戶結構和場景滲透,也開始成為重要的研究變量。
而全球AI公司關於安全和對齊的討論,又進一步增加了另一組衡量指標。
能力、安全、效率、商業化,正在越來越多地出現在同一套產業研究框架裏。
一個看公司怎麼兌現,一個看行業怎麼變
Wind Alice「個股研究專家」繼續跟蹤智譜的ARR、收入結構、算力投入、渠道和應用場景,把管理層指引拆成可以持續驗證的變量;
Wind Alice「行業研究專家」則把視角拉到整個AI產業,觀察模型能力、安全治理、算力效率和商業化之間的競爭格局如何演變。