(來源:投資者網-思維財經)
【IPO觀察 】速覽新股招股書、拆解孖展故事,關注監管動態,用大白話幫你劃重點。
‘業績猛增。’
2026年,軍工賽道上市(IPO)熱潮持續升溫,一批具備型號量產能力的軍工企業排隊登陸資本市場。其中,江蘇永康智能防務科技股份有限公司(下稱「永康防務」或「公司」)遞交《招股書》,計劃在深交所創業板上市。
永康防務本次IPO擬募集資金14.6億元,用於募投項目A、無人系統及核心結構件產業化項目、研發中心建設項目、補充流動資金。截至2025年末,永康防務的貨幣資金及交易性金孖展產合計超過14億元。公司現金流充足,IPO募資補充流動資金的必要性存疑。目前,永康防務IPO進入「已問詢」階段。
01
IPO前引進14名股東
公開資料顯示,永康防務的歷史可追溯至1981年成立的江蘇永康機械廠。1998年12月,江蘇永康機械廠改制為國有獨資公司,同時定名為江蘇永康機械有限公司,由江蘇省政府100%控股。
2023年9月,永康防務完成股份制改造後,盛才良、季迎春分別持股58.4%、41.6%,二人合計持股100%。《招股書》顯示,盛才良、季迎春為夫妻關係。
《招股書》提到,盛才良、季迎春所持永康防務100%的股權中,95%的股權為通過公開拍賣取得,另外5%則是由宜興市資產經營公司轉讓給盛才良;同時存在大量代持情形,本次IPO前股權代持關係全部解除,不存在糾紛或潛在糾紛。
據了解,盛才良畢業於南京工學院,1983年7月進入永康防務工作,歷任技術員、設計員、生產科長、總經理等職務,2023年9月至今擔任董事長。季迎春1985年6月加入永康防務,曾擔任會計,2013年3月起擔任綜合辦管理人員。
也是在2023年9月,盛才良、季迎春首次出讓股份,轉讓永康防務0.93%的股權轉讓給盛升合夥。這是由公司17名員工組成的員工持股平台。
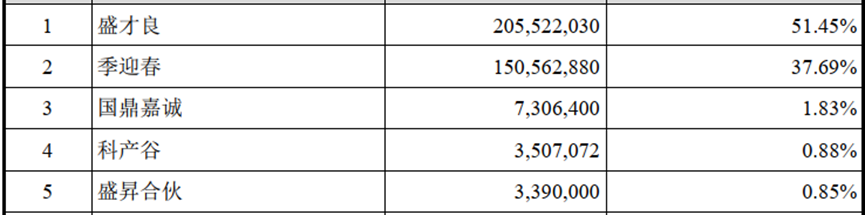
(圖1:主要股東 來源 招股書)
2025年6月,為優化股權結構,永康防務通過增資以及實控人老股轉讓的方式引入了國鼎嘉誠等14名外部投資者。永康防務表示,本次外部孖展綜合考慮了公司所處行業、公司成長性等因素,與投資者協商後確月供前估值為50億元。
本次IPO前,盛才良直接持有永康防務51.45%的股權,為公司控股股東;並與季迎春合計控制公司89.99%的股權,為公司實控人。與此同時,盛才良的妹夫張建強擔任公司總經理、盛才良的外甥王文偉擔任職工代表董事。
02
2024年後業績猛增
永康防務目前已經構建起了成熟的軍品業務體系,主要產品包括智能彈藥等,2023年至2025年(下稱「報告期內」),A系列的營收佔比從74.75%提升至82.05%。2025年,B系列、C系列、研製業務、特種車輛合計的營收佔比不足20%。
得益於集中向下遊客戶交付,永康防務近兩年業績增長極具爆發力。報告期內,公司營收分別為1.94 億元、6.52 億元、6.48 億元,扣非淨利潤分別為0.49億元,2.15 億元、2.1億元。2024年公司營收、扣非淨利潤分別按年增長236%和339%。業績爆發力在同期申報IPO的軍工企業中十分突出。
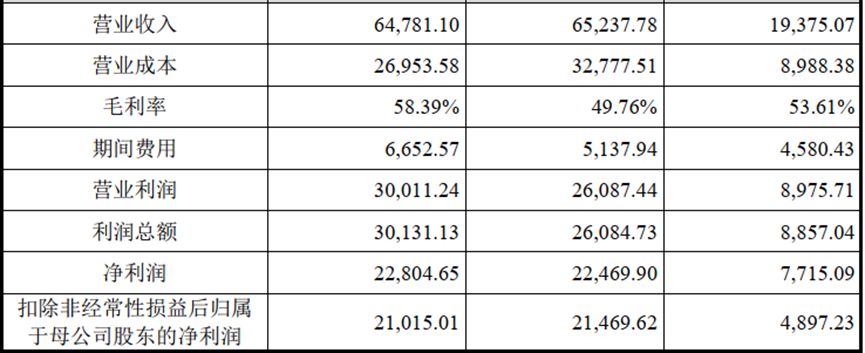
(圖2:主要財務數據 來源 招股書)
但從業務規模看,永康防務與已上市同行還有一些差距。以2025年營收為例,國科軍工(688543.SH)、長城軍工(601606.SH)均超過14億元,為永康防務的1倍多。永康防務2025年營收只高於新餘國科(300722.SZ)的4.47億元。
從客戶結構來看,永康防務的下游客戶主要為軍方單位、大型軍工集團及下屬科研生產單位。報告期內公司對前五大客戶的營收佔比從93%升至100%,存在客戶集中度較高的風險。永康防務表示,若主要客戶的採購計劃延遲、縮減甚至終止,可能導致公司訂單規模下降,進而對公司主營收入、利潤水平產生不利影響。
另外還有投行人士表示,受裝備採購訂單的投放節奏、細分賽道景氣度差異、企業資格等因素影響,軍工企業容易面臨「大年、小年」周期性業績分化的現象。未來公司業績穩定性能否持續,可能監管重點關注的問題之一。
03
募資「補流」必要性存疑
相比亮眼的業績曲線,永康防務在IPO申報前的大額現金派息,引發市場討論。
據《招股書》披露,2023年8月,就在公司啓動股改之前,永康防務的董事會審議通過了一筆近1.4億元的現金派息方案,為當年淨利潤的1.8倍。當時公司股東只有人盛才良、季迎春夫婦。也就是說這筆錢直接被實控人拿走了。
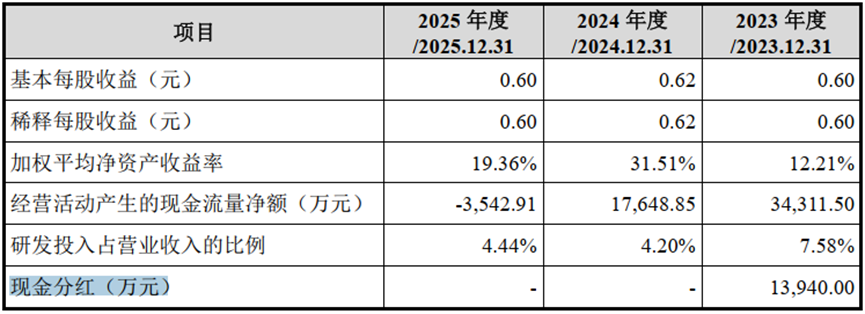
(圖3:現金派息 來源 招股書)
募資用途顯示,永康防務本次IPO計劃募資的14.6億元中,有2億元用於補充流動資金,但實際上公司「不差錢」。截至2025年末,永康防務的交易性金孖展產達13.78億元,主要為銀行結構性存款等理財產品;加上0.23億元貨幣資金,公司賬面現金超過14億元。
同時公司的短期借款為0、長期借款為0、一年內到期的非流動負債不足百萬元、資產負債率30.49%。這種情況下,永康防務募資「補流」的必要性存疑。
近幾年的案例顯示,多家IPO企業被要求說明募資「補流」的合理性。受此影響,不少IPO企業主動取消了募資「補流」項目,以提高IPO通過率。在現金流充足情況下,永康防務最終是否會主動削減募資「補流」項目,還有待觀察。
值得注意的是,在近兩年扣非淨利潤均超過2億元的情況下,永康防務的經營現金流還出現了淨流出的現象。報告期內,公司經營現金流量淨額分別為3.43億元、1.76億元、-0.35億元。
2025年,公司扣非淨利潤與經營現金流嚴重背離。經營現金淨流出,或與應收賬款高企有關。永康防務表示,截至2025年末,公司對某下游客戶的應收賬款餘額為2.85億元,在期末應收賬款餘額中的比重超過65%。對於永康防務本次IPO前景,你怎麼看?歡迎留言、評論、轉發。(思維財經出品)■