出品:新浪財經上市公司研究院
作者:杳
核心判斷:寒武紀已經跨過盈虧平衡線,收入快速放量後,過去高企的研發和組織投入被更大規模的收入攤薄,經營槓桿開始集中釋放。但這輪盈利改善並非由毛利率明顯抬升推動,利潤增長之後,存貨和預付款同步上升,經營現金流對利潤的承接仍然偏弱。寒武紀下一階段的關鍵,在於把高速增長進一步轉化為穩定現金流,並驗證當前供應鏈投入和交付擴張是否具備持續性。
2025年,寒武紀第一次真正跨過了商業化的盈虧平衡線。
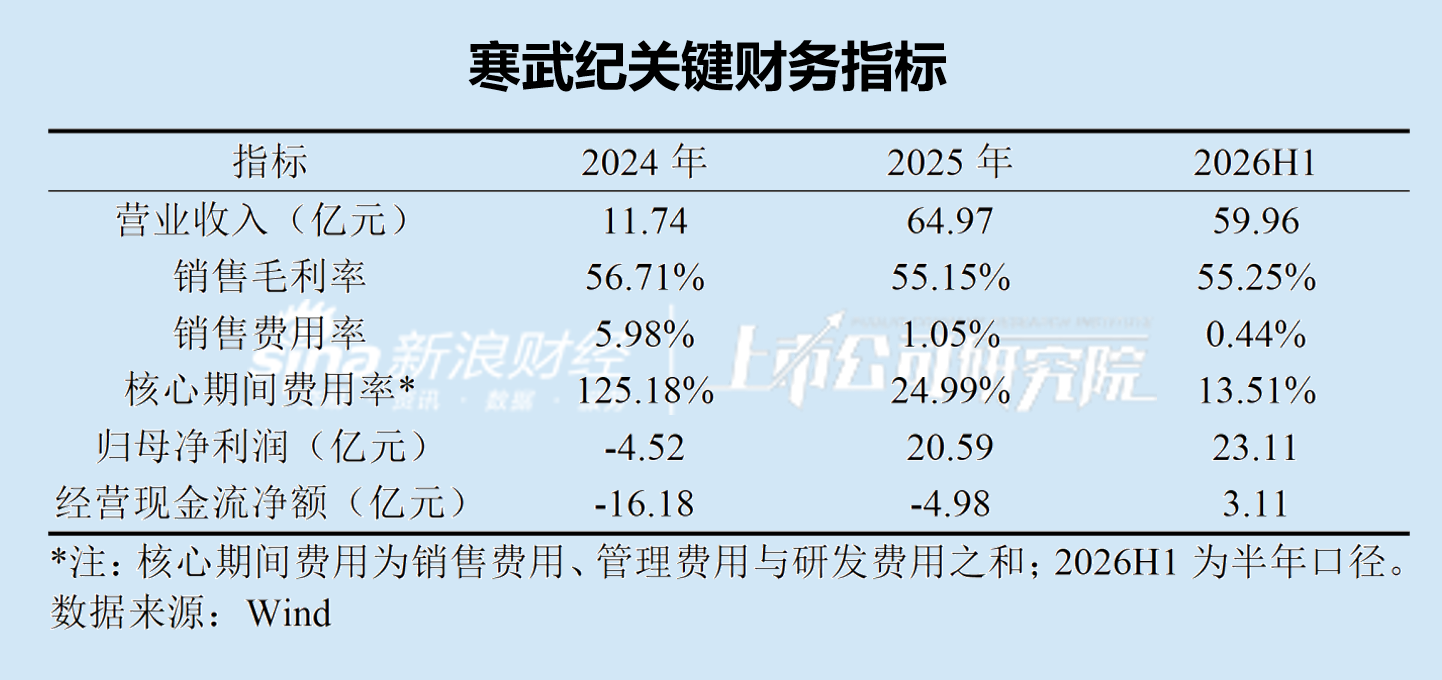
最新年報顯示,公司營業收入從2024年的11.74億元躍升至64.97億元,按年增長453.21%,歸母淨利潤由虧損4.52億元轉為盈利20.59億元。2026年上半年,公司收入已達59.96億元,相當於2025年全年的92.29%,歸母淨利潤23.11億元。
半年利潤超過上一年全年。
收入放量釋放經營槓桿
寒武紀的利潤並不是靠毛利率上行擡出來的,而是收入規模突然跨過固定費用門檻。2024年、2025年公司銷售毛利率分別為56.71%、55.15%,2026年上半年為55.25%,毛利率並沒有同步改善。真正劇烈變化的是費用率。
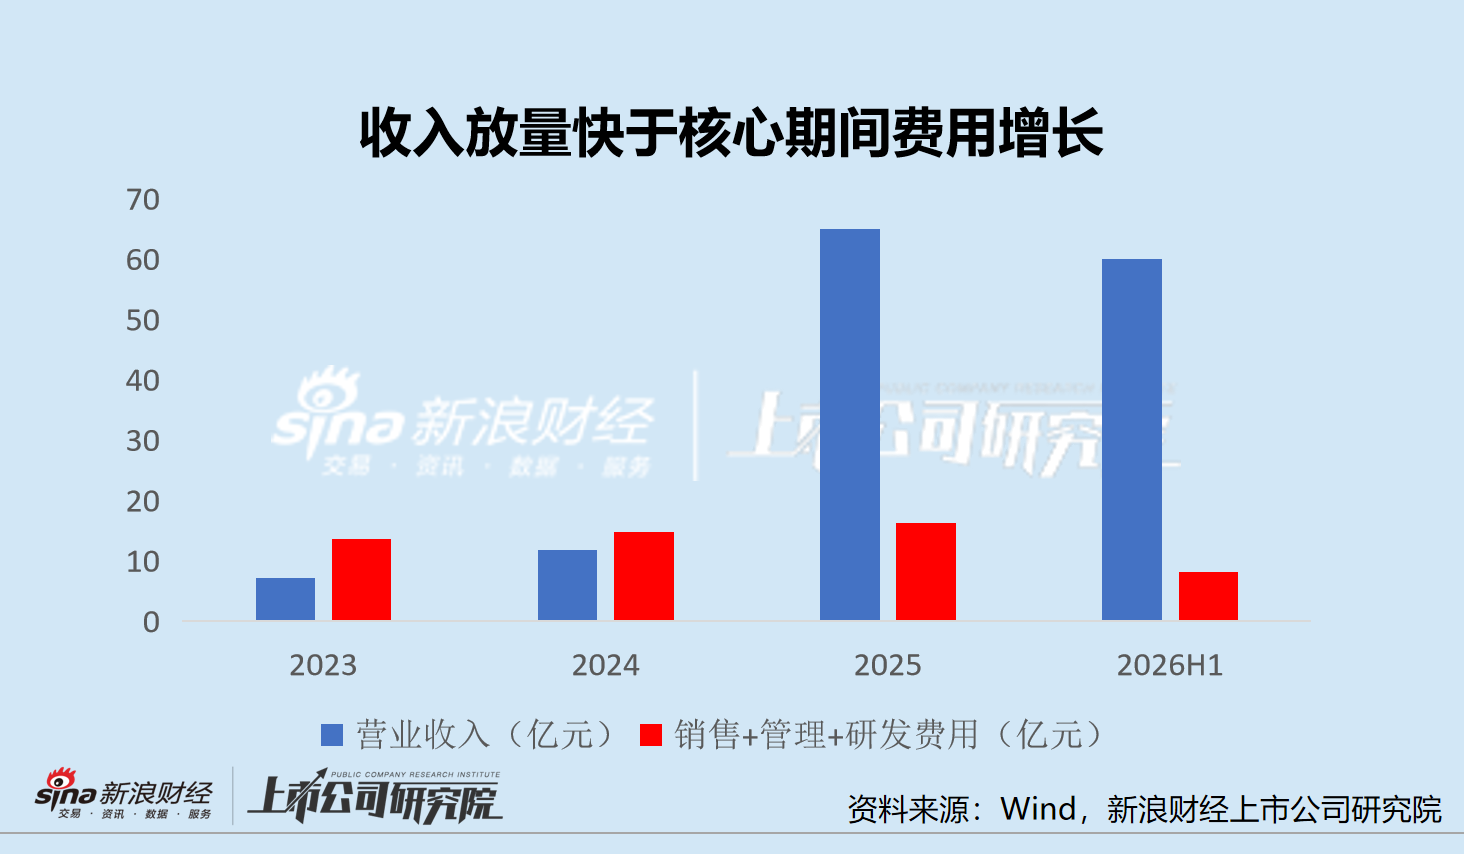
2024年,寒武紀銷售、管理和研發三項核心期間費用合計14.66億元,相當於當年收入的124.86%;2025年三項費用合計僅增至16.17億元,增幅10.26%,同期收入卻擴大5.53倍,核心期間費用率由125.18%驟降至24.89%。2026年上半年,這三項費用合計8.10億元,佔收入的比例進一步降至13.53%。
從增量看更直觀。2024年至2025年,公司新增毛利約29.17億元,而銷售、管理和研發三項費用只增加約1.50億元。過去多年已經搭好的研發和組織體系沒有隨着收入按年例擴張,新增收入中的大部分毛利因此直接轉化為利潤。寒武紀2025年的盈利拐點,並非來自整體毛利率明顯抬升,而是原本昂貴的研發平台終於有足夠大的收入來攤薄。
跌落谷底的銷售費用率
2025年寒武紀銷售費用僅0.68億元,銷售費用率1.05%;2026年上半年銷售費用進一步降至0.26億元,銷售費用率只有0.44%。更反常的是,銷售費用裏的工資薪酬從2023年的0.57億元降至2024年的0.39億元、2025年的0.36億元;同期收入卻從7.09億元增至64.97億元。2025年銷售費用中還包含0.12億元股份支付,剔除這一項後,銷售費用率約為0.86%。
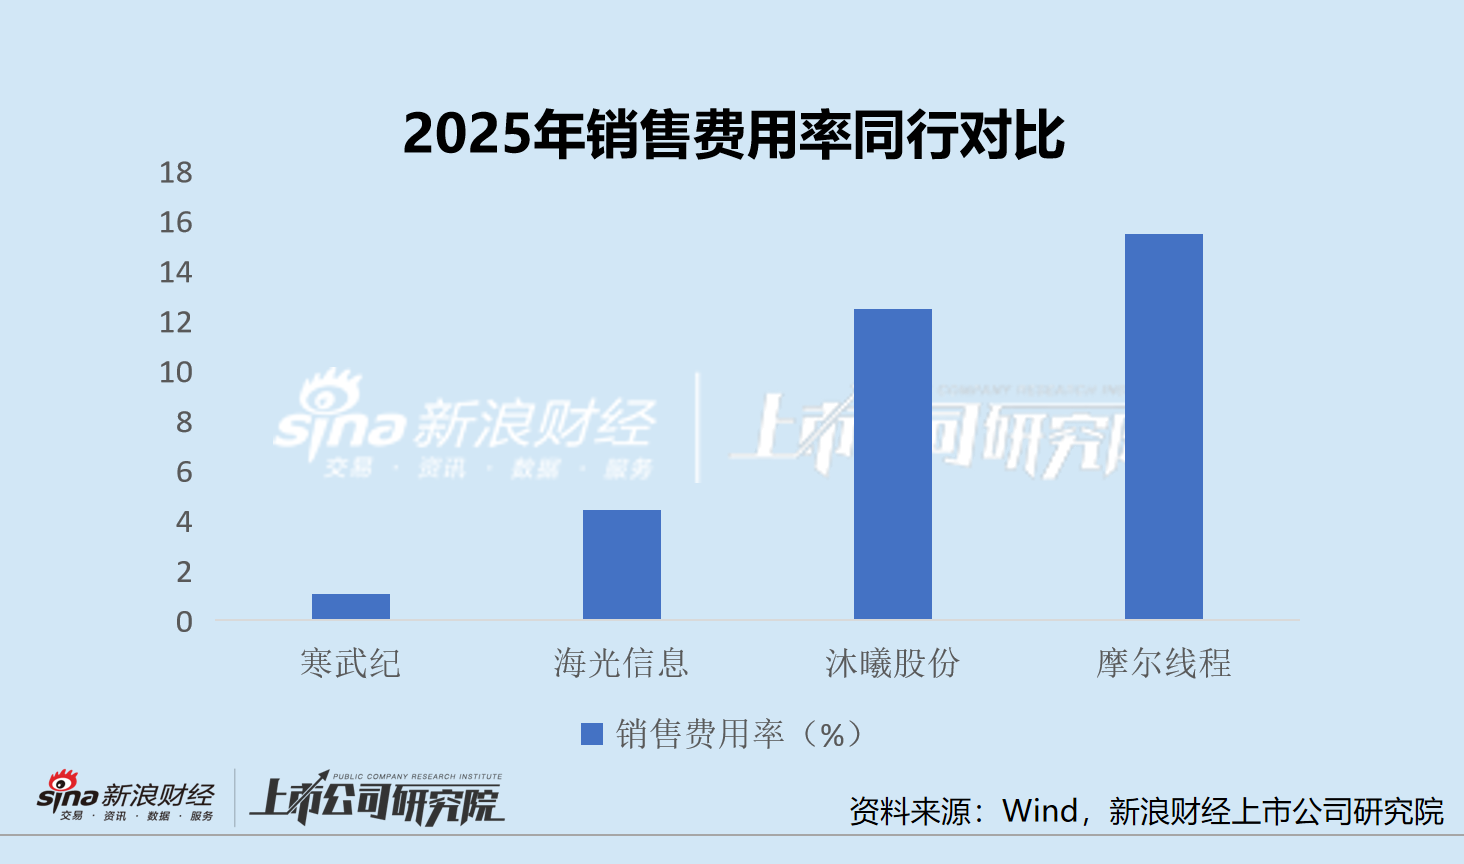
同行比較能說明寒武紀確實是異常值。公開數據顯示,2025年海光信息銷售費用率為4.44%,沐曦股份為12.47%,摩爾線程為15.49%。不同公司的產品階段和客戶結構差異很大,這組數字不能簡單用來排名經營效率,但至少說明,寒武紀的商業化並沒有表現為傳統意義上的銷售隊伍跟着收入擴張。
這不意味着寒武紀不需要獲客努力。公司2025年年報披露,直銷收入佔比99.13%,銷售部門仍承擔銷售推廣和新客戶拓展;另一方面,AI芯片進入客戶系統並不是把硬件賣出去就結束,算子、框架、通信和軟件棧適配往往需要大量研發人員參與。也就是說,客戶適配高度依賴研發體系,因此僅看銷售費用並不能完整衡量商業化所需的技術投入。2025年公司研發費用仍達到13.51億元,是銷售費用的近20倍。低銷售費用率真正反映的,是大客戶直銷、技術型交付和高研發投入共同塑造出的費用結構。
客戶結構的變化進一步支持這一判斷。2024年寒武紀前五大客戶貢獻94.63%的銷售額,其中第一大客戶佔79.15%;2025年前五大客戶佔比降至88.66%,第一大客戶佔比降至26.21%,且前五名中有四家為當年新增客戶。與此同時,上交所公開信息顯示,2025年寒武紀收入結構已從上市初期以智能計算集群業務為主,轉向以商用雲端芯片產品線為主。第一大客戶依賴下降、多個新大客戶同時放量,疊加產品形態從項目集成向商用芯片擴張,這解釋了銷售費用為何沒有隨收入按年例擴張;銷售費用率下降的直接原因仍是收入規模迅速放大。
下游在分散 上游卻在集中
但這輪規模效的另一面表現則是利潤表輕了,資產負債表正在變重。
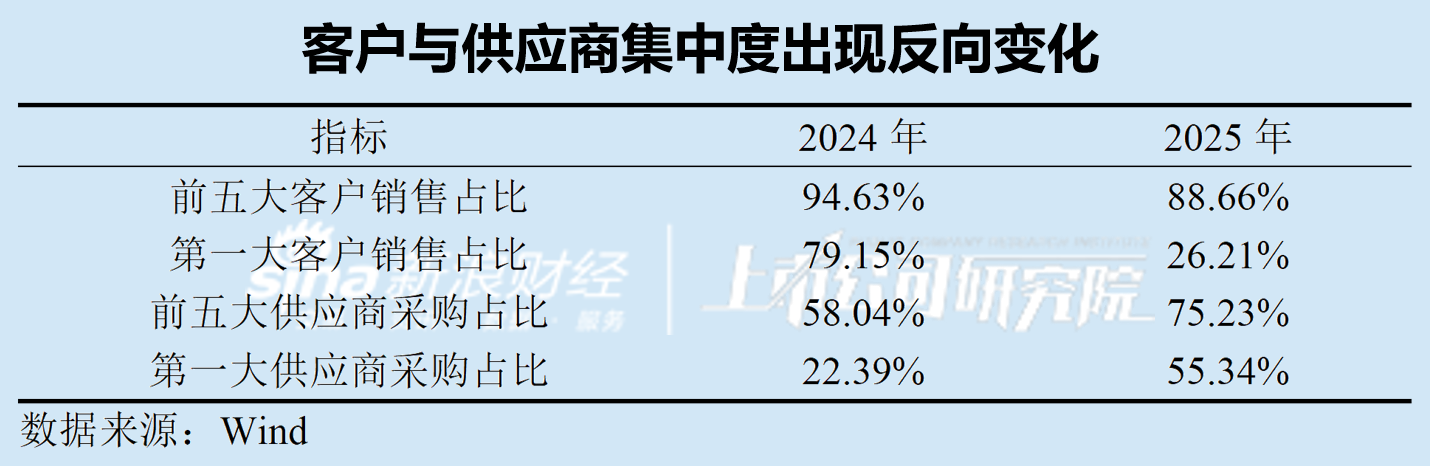
寒武紀是Fabless公司,自身不擁有晶圓製造產能,出貨擴大必須提前鎖定晶圓、封測及相關加工資源。2024年公司前五大供應商採購佔比58.04%,第一大供應商佔22.39%;2025年這兩個數字分別升至75.23%和55.34%。當下遊客戶集中度下降時,上游供應商集中度卻顯著上升,這是寒武紀目前最值得關注的結構性變化。
它意味着公司解決了客戶來源的問題之後,供給保障由此成為下一階段需要重點驗證的變量。
這種變化已經體現在現金佔用上。截至2026年6月底,寒武紀存貨達到82.48億元,預付款項29.14億元;上半年歸母淨利潤23.11億元,但經營活動現金流淨額只有3.11億元,淨利潤現金含量約13.46%。2025年全年公司已經實現20.59億元淨利潤,但經營現金流仍為-4.98億元。公司披露2026年上半年經營現金流按年下降65.83%,主要與對外採購和支付稅金增加有關。
更需要留意的是減值。數據顯示,2026H1存貨跌價損失3.97億元,約為2025全年的2.97倍。庫存和預付款快速上升並不等同於需求惡化,因為公司正在為擴大的交付規模備貨。
但在AI芯片迭代速度極快的行業,備貨越激進,產品迭代、需求節奏或採購價格一旦發生變化,減值風險就越敏感。因此,未來判斷寒武紀盈利質量,經營現金流比銷售費用率更重要。
高經營槓桿能否複製到更大的收入規模
長期預期可以用公司自己的考覈目標來檢驗。
寒武紀2026年限制性股票激勵計劃將2026年營業收入目標值設為135億元,2026-2027年累計收入目標值405億元,2026-2028年累計收入目標值1000億元。需要強調,這是激勵計劃考覈線,並非業績預測或承諾。但以2026年上半年59.96億元收入計算,要達到135億元目標值,下半年還需實現75.04億元收入,比上半年高25.15%。若各年度恰好達到累計目標線,則2027年收入需約270億元,2028年需約595億元。
盈利增長不再是唯一的驗證指標,收入擴張能否轉化為現金和穩定交付同樣重要。
若客戶集中度繼續下降,而銷售費用率仍維持低位,證明增長來自更穩定的產品化需求而非少數大單;另外,如果存貨和預付款增速得到有效的控制,逐步低於收入增速,同時經營現金流向淨利潤靠攏,證明供應鏈投入能夠轉化為現金。
寒武紀過去的問題,是研發體系太重、收入規模太小。
2025年以後,矛盾正在發生遷移。
收入放量已經證明既有研發與組織投入可以被快速攤薄,但晶圓、封測和備貨所帶來的營運資金佔用正在迅速上升。這意味着寒武紀的主要財務矛盾,正在從收入能否覆蓋研發投入,轉向高速增長能否同步轉化為現金和穩定交付。