沒有人喜歡被坐在後排的人指揮怎麼開車。日本央行行長植田和男現在卻有兩個這樣的「後座司機」,而且兩人還希望他以不同速度前進。
植田和男周五在三個月內第二次加息,這正是曾出手支持日元並一直敦促日本央行加快貨幣緊縮步伐的美國財長斯科特·貝森特所希望看到的。但日本首相高市早苗關注的是加快經濟增長。由她任命的兩名日本央行政策委員是周五僅有的兩名反對加息者,這預示了明年可能會發生的情況,屆時她將有機會更換現任政策委員會中立場最鷹派的兩名成員。
在全球債券市場動盪之際,通脹和借貸成本幾乎到處都在攀升,要同時讓兩方滿意只會越來越難。目前並不清楚什麼樣的利率水平才能讓貝森特滿意。他優先考慮的是避免日本的任何動盪波及美國國債市場。利率水平如何與首相高市所認為的日本國內需求合拍也同樣不清楚。或許日本的通脹正呈現高於目標的趨勢,但消費者支出和整體經濟增長一直滯後。
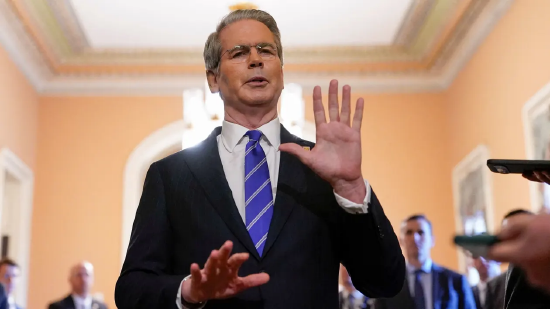 美國財長斯科特·貝森特
日本央行前外匯部門負責人Atsushi Takeuchi說:「植田和男要做的這種平衡極其困難。他夾在高市早苗和貝森特的壓力之間。與美國和歐洲相比,日本的通脹壓力最弱。事實上,如果日本央行與其他央行競相加息,日本央行會輸。」
快速加息還可能使日本重新陷入其最近才擺脫的長期經濟停滯,而且如果外界認為日本央行是在按照美國設定的路線行事,也會引發有關其獨立性的棘手問題。但如果行動過慢,則可能令匯率干預取得的成果付諸東流。貝森特不僅為這次干預投入了美國的資金,也押上了美國的聲望,而這次行動成功把日元從40年來的低點拉了回來。與此同時,隨着政策委員會人員調整臨近,日本央行實現政策正常化的時間可能已經不多。
「難上加難」
植田和男周五在記者會上說,貨幣政策已經進入「新階段」,並拒絕排除10月份再次加息、或在某個時候採取幅度高於通常水平的行動。這樣的表態偏鷹派,但市場並不信服,日元仍然下跌。截至東京時間晚上7點,日元兌美元下跌了1.3%。儘管植田和男表示,日本央行不會為了控制外匯市場而設定利率,但許多投資者認為,匯率走勢是影響決策的關鍵因素。
德意志銀行日本固定收益首席策略師Shoki Omori說,植田和男這份工作「已經難到不能再難」。「沒有任何一種做法能同時讓投資者、華盛頓和日本政府都滿意。」
眼下,各方立場還算有足夠的重合,讓所有人保持團結。
日本當地媒體將貝森特有關日本央行的言論描述為一種不同尋常的直接施壓。知情人士稱,在周五決策之前的幾天裏,日本央行內部似乎瀰漫着一種低調抗拒的氣氛。官員們私下堅持認為,他們將根據通脹、經濟和金融狀況作出決定,而不是依據外國官員或政府官員的言論。
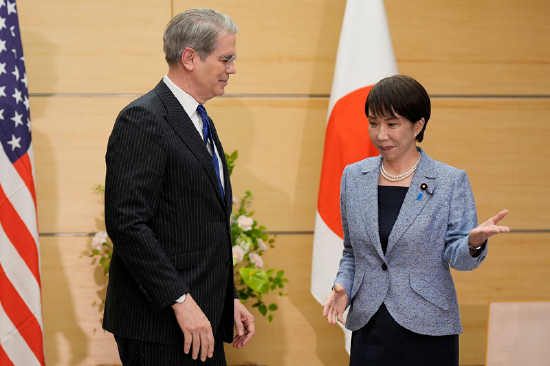
意義重大
不過,植田和男可能樂於看到貝森特支持進一步加息,從而牽制高市早苗,而高市早苗對這種局面也沒有表示太多反對。這很可能是她為換取貝森特出手支持日元而不得不付出的代價,而且還可能讓華盛頓在這位日本領導人下周可能在紐約與美國總統唐納德·特朗普會面之前感到滿意。
這並不意味着她會一直保持沉默。高市早苗調整了日本的主要債務指標,從而為增加支出留出了空間。更快的經濟增長加上一些通脹有助於實現這一目標,而上調利率卻會推高償債成本。預計到2029年,日本的償債成本將增加約30%。周五由高市早苗任命的兩名日本央行官員投下反對票,也增加了未來加息面臨更強阻力的可能性。
不過,調查中約80%的經濟學家認為,在貝森特支持的匯率干預之後,日本政府反對央行收緊政策可能變得更加困難。
日本央行前委員、現任野村綜合研究所執行經濟學家木內登英說,貝森特公開主張加息,「使日本央行擺脫了國內政治壓力,這一點意義重大」。他說:「自高市早苗政府去年上台以來,日本央行一直面臨相當明顯的政治干預。我認為,在政府強烈反對下,他們曾推遲加息。這一次,得益於美國,他們沒有這麼做。」
觀察人士對於下一次何時加息分為兩派,12月份最受青睞,其次是1月份。對於2027年更晚些時候,情況就更加不明朗。立場偏鷹派的審議委員Hajime Takata和Naoki Tamura都將在7月份離任。如果高市早苗任命的兩名繼任者像周五投反對票的兩人一樣偏鴿派,那幺九人政策委員會中的力量平衡可能會發生顯著變化。