作者:深眸財經 鄭施婧
AI短劇可能是當下最割裂的行業之一。
一面欣欣向榮,平台數據在漲,資本在進,爆款故事隔一陣就冒出來一個。2026年上半年,中國AI短劇用戶突破6億,市場規模超220億元,各平台上線微短劇36.7萬部,其中AI短劇佔比超74%。僅可靈AI、生數科技等幾家公司近幾個月披露的新增孖展合計就達數百億元。
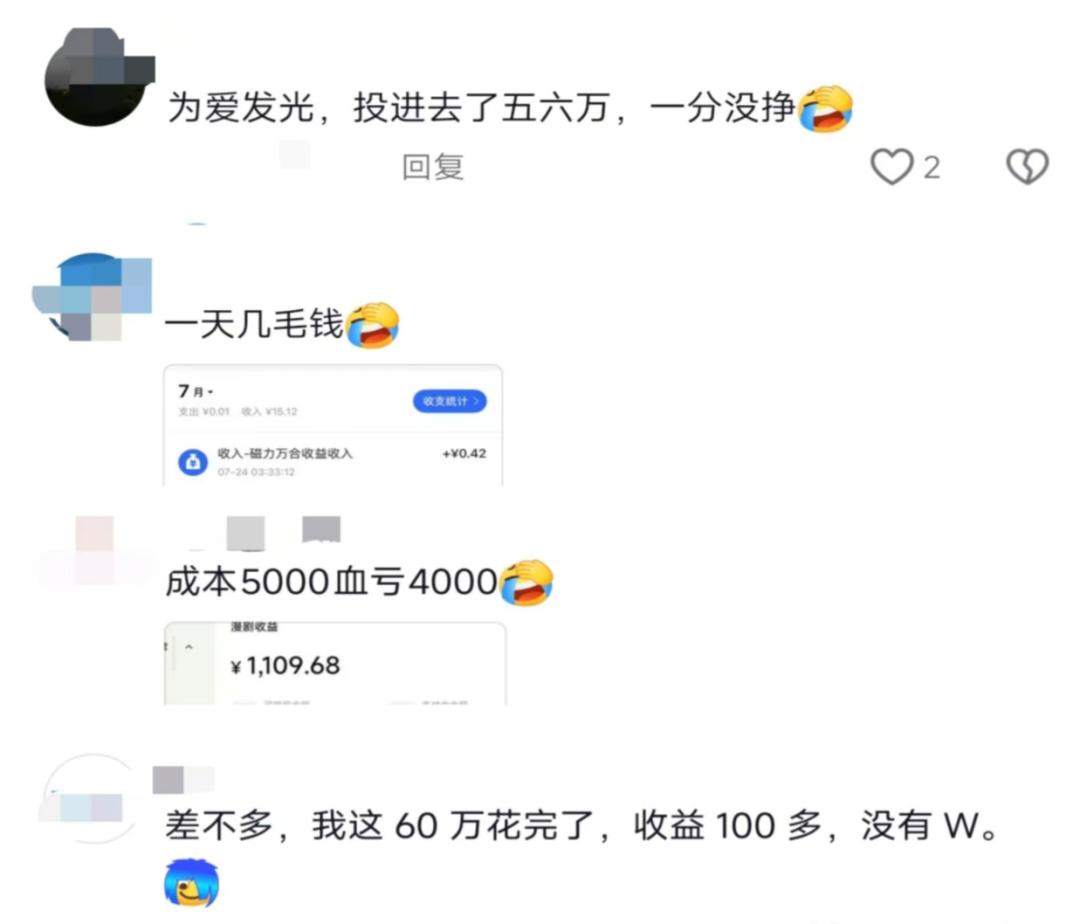
另一面,故事變了。真正靠它持續賺到錢的,可能一隻手數得過來。有團隊兩個月上線11部劇,後台總收益9塊6。社交平台上,投入幾萬甚至幾十萬卻顆粒無收的從業者比比皆是。行業在狂飆,從業者在陪跑。
一個被反覆宣佈為風口的行業,為什麼繁榮的體感和賺錢的體感差這麼遠。答案或許不在技術本身,而在於AI改變的只是生產工具,並沒有改變生意的基本結構。
01製作端降本,投流端吞利
AI短劇最直接的誘惑是降成本。不用請導演,不用僱編劇,不用租攝影棚,一個人一台電腦就能開工。
據上海證券報報道,六然韻創始人鍾天翔搭建了自己的AI系統工作流,兩三個人的團隊加上AI,一個月能產出8部至10部短劇。九州文化副總裁王為之也介紹,AI微短劇的整體生產成本下降十倍以上,公司每月的項目產出從真人時代的100個提升至1000個。
生產主體換了,從攝影棚換成了服務器,從劇組換成了工作流。但省下來的錢,並沒有變成利潤。
過去做一部影視內容,鏈條是劇組到平台再到用戶,利潤主要留在劇組和平台之間。現在做AI短劇,鏈條變成人和AI到平台再到用戶,生產的主體已經變了。
隨之改變的是成本消耗的降低,但這筆省下來的製作費似乎並沒有停在製作方手裏,而是以一種新的形式重新流了出去。
DataEye劇查查副總裁林啓文表示,當前AI短劇製作端成本已下降約90%,但流量投放成本按年漲幅超過100%,行業整體收益端縮水五成以上,大量入局AI短劇的企業目前仍處於未盈利狀態。省下來的製作費,轉手交給了投流。
不僅如此,DataEye數據還顯示,海外短劇70%至80%的下載量依賴付費投流,北美單用戶獲客成本已達5.28美元,最高可達15美元,部分平台近八成收入要重新投入流量採買。
這意味着,短劇行業陷入一種循環,一旦停下投流就沒有新增用戶,但持續加大投流就得持續消耗利潤。
這種困境在上市公司的財報裏體現得更為直白。掌閱科技2025年短劇等衍生業務收入18.55億元,按年增長139.19%,但推廣費卻達到19.86億元。崑崙萬維的短劇及AI短劇業務收入從1.67億元暴漲至16.17億元,但全年銷售費用也增至41.82億元,公司連續兩年歸母淨利潤虧損均超15億元。
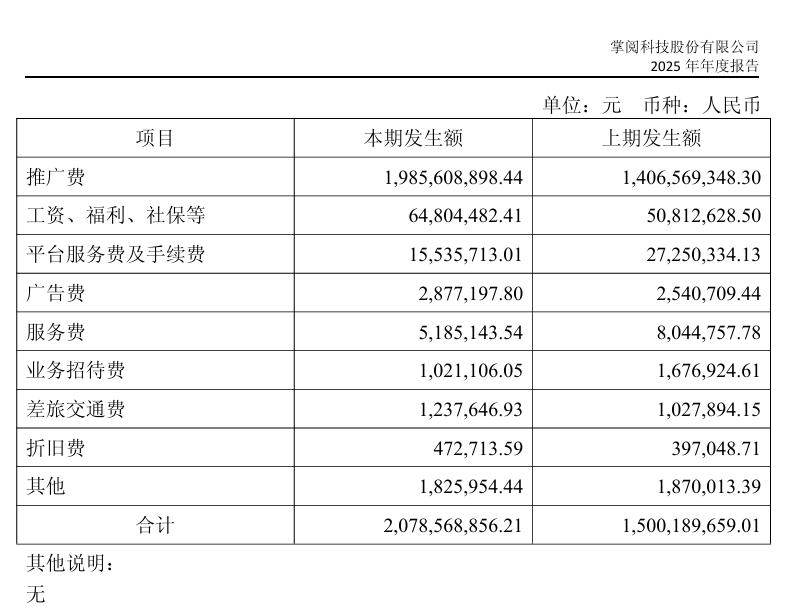
(圖源:掌閱科技)
收入在漲,利潤卻沒有留下,短劇業務做得越大,反而越像在替流量平台打工。
除了銷售端,另一筆成本產生在算力端。
中文在線2026年第一季度報告顯示,公司AI漫劇產量按年增長300%以上,Token周均調用規模按月增速超過20%。產量和調用量同步攀升,意味着每一部劇的產出背後都對應着可計量的算力消耗。
同樣在為AI內容生產買單的還有萬興科技,這家以視頻創意軟件切入AI內容工具的公司,同期營業成本按年上漲54.96%,報告中明確提到,增長主要來自AI服務器費用和長期資產攤銷折舊。
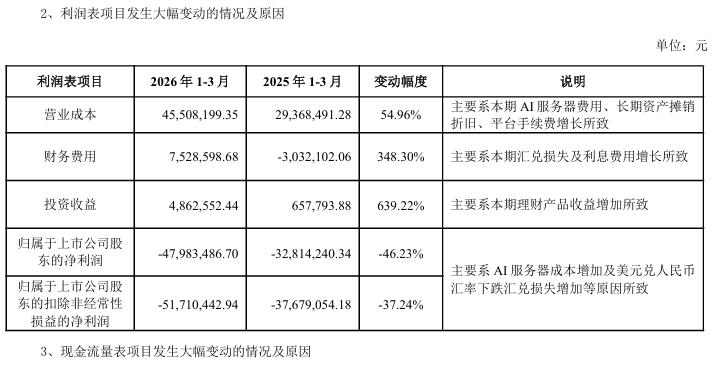
(圖源:萬興科技)
省下來的人工成本,並沒有完全變成利潤,其中大部分變成了服務器賬單。
這說明AI的應用並沒有憑空創造出一塊新的利潤空間,它只是把原來付給導演、編劇、攝影棚的錢,重新分配給了算力廠商和流量平台。費錢的環節沒有減少,費錢的節點換了一批。AI短劇的降本,降的是人力在總成本中的佔比,而不是總成本本身。
更值得留意的是,AI的加入並沒有讓內容變得更有吸引力。
DataEye數據顯示,2026年上半年抖音端原生新增AI短劇超過22.19萬部,平均每天上線1200多部,但播放量破億的只有1055部,爆款率僅0.47%。按5000萬播放量的盈虧平衡線測算,能回本的不足1.3%,大約每77部新劇只有1部勉強打平。絕大多數內容並沒有獲得用戶的持續關注。
工具進化了,內容卻還在原地踏步。如果內容本身立不住,成本再低也只是讓虧損 慢 一些。這或許 也 是AI短劇行業最需要正視的一點 , 降本不等於增收,效率不等於生意。
02舊做法配新工具,越努力越心酸
如果說降本不增收暴露的是生意結構的問題,那麼更深一層的困境在於,工具變了,但是大多數從業者的思路沒變,依然在追求做大做全、廣撒網、拼產能。
誠然,在導演時代,這套邏輯是合理的。那時一個導演一年拍不了幾部戲,產能是硬約束。所以平台什麼都上,古偶、現代、懸疑都覆蓋。這是一種合理的策略,觀衆衝着人、衝着劇而來,平台覆蓋面越廣,命中概率就越高。
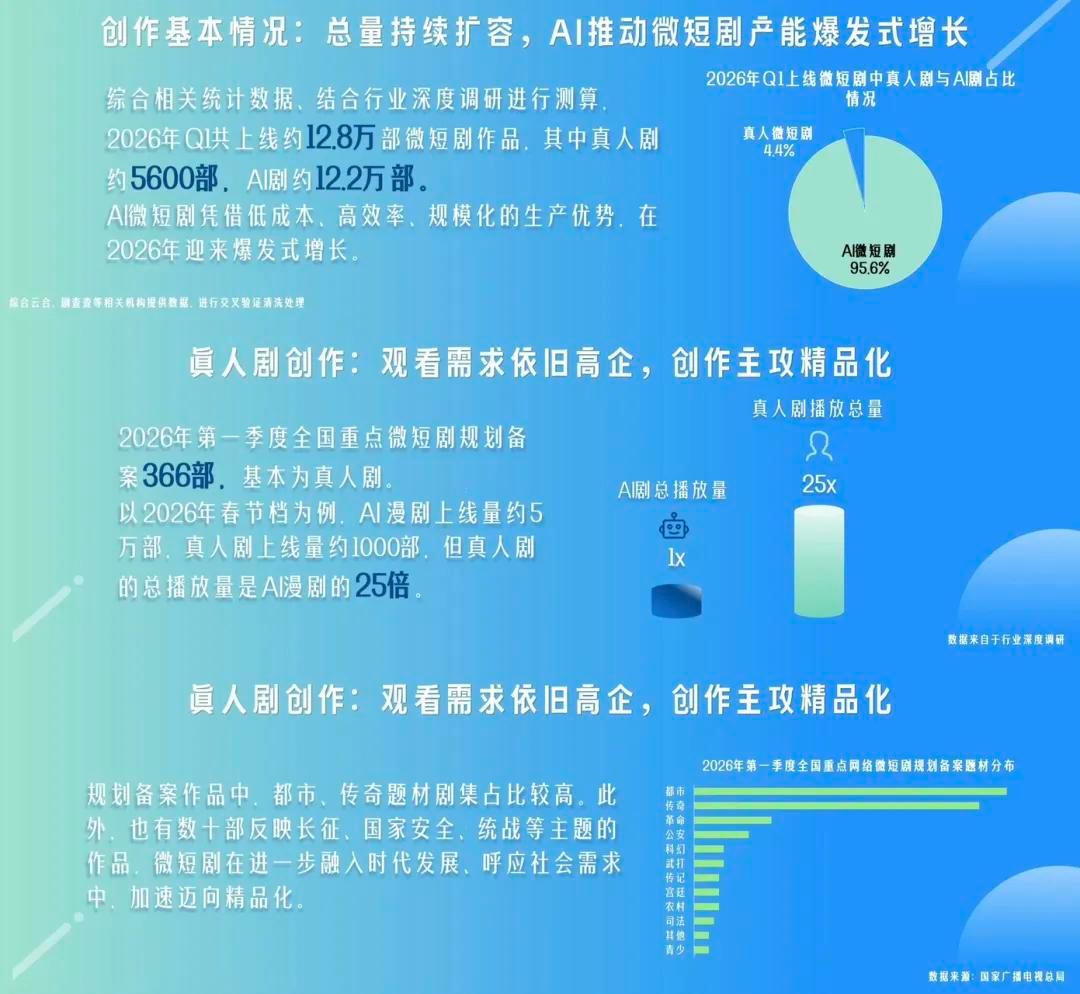
但AI時代,產能約束基本消失了。中國網絡視聽協會數據顯示,2026年一季度全行業上線微短劇約12.8萬部,其中AI微短劇達12.2萬部,佔比已超過95%。到2026年上半年各平台共上線微短劇36.7萬部,日均超1500部AI新劇湧入,佔比超74%。供給已經從稀缺變成氾濫。
在此時代背景下,原先邏輯的沿用,可能正在反過來傷害做內容的人。繼續做大而全,用戶的注意力持續被攤薄,很難記得是在哪個平台刷到的。直接導致的後果就是用戶留存率低。Adjust最新報告就顯示,2026年第一季度全球短劇應用D30留存率僅2%,北美地區僅3%。用戶來了又走,留下來的很少。
芒果超媒2026年半年報提供了一個具體的觀察樣本。公司旗下大芒計劃累計上線微短劇2647部,按年增長124.51%,短劇頻道日均DAU按年增長104%。量上去了,但同期公司會員業務收入19.33億元,按年下降22.6%。用戶規模的增長並沒有同步轉化為長期留存。
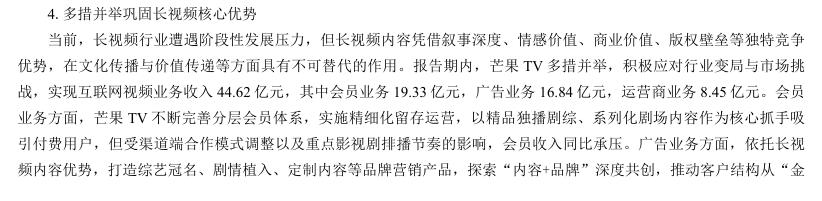
(圖源:芒果超媒)
產能提升帶來的,不僅在於用戶注意力被攤薄,更在於平台之間越來越難被區分。用戶心裏容易形成「去哪裏看不是看」的判斷。CSM等機構的調查顯示,僅11.8%的微短劇用戶會追隨固定廠牌或賬號。也就是說近九成用戶跟着內容走,而不是跟着平台走。
用戶不認平台,長期付費意願自然就很難建立。同時,行業也就容易陷入內容內卷:所有人都在研究怎麼吸引用戶、怎麼出爆款,卻很少有人能回答自己和別人到底有什麼不同。在算力成本持續消耗的前提下,這種模式的可持續性值得懷疑。
整體來看,當所有人都用同樣的工具、做同樣的類型、搶同樣的用戶,結果誰也跑不出來。導演時代的邏輯,在AI時代已經失效了。如今,供給不缺了,缺的是差異化。
03不爭全域,只爭一隅
談到差異化,當今行業裏最常見的解決方案有兩種。一種是往上游走,綁定獨家IP,閱文和中文在線在這方面的佈局就是典型。另一種是往下游走,儘可能多地鋪渠道、搶入口,比如,芒果TV和抖音在渠道上的優勢顯而易見。
這兩條路都有道理,但它們解決的都是供給端的問題,卻沒有深入真正的要害。
IP更像是一家「產品專賣店」,只有你有,別人沒有。但專賣店的問題是,一旦產品過時,或者被競品和新品覆蓋,就會迅速沒落。而且打造IP的周期長、投入大,本質上仍然是在內容層面競爭,並沒有跳出內容內卷的框架。
渠道的邏輯則是儘可能多地出現在用戶面前,但用戶可能只知道你是做AI短劇平台的其中之一。渠道能帶來曝光,卻未必能帶來忠誠。
面對這樣的行情,AI短劇真正的機會,或許不在供給端,而在「用戶端」,放棄做所有AI短劇的平台,而轉身做一個細分品類的代名詞。
電商行業作為同樣面臨供給過剩、需要從同質化競爭中尋找細分定位的行業,其過去二十年的競爭格局演變,或許能提供一些參照。
2014年,中國網上零售市場交易規模達到28637億元,增速45%。那一年,阿里、京東相繼上市,易觀智庫用「雙超多強」來形容當時的格局,並判斷這一態勢將長期保持。言下之意,電商大戰的座次已經排定,後來者很難再找到位置。
但就在同一年,閒魚在阿里西溪園區的茶水間裏誕生了。它沒有試圖成為另一個淘寶,而是聚焦於買二手這個需求。2016年閒魚用戶突破1億,2020財年GMV超過2000億元,2023年註冊用戶突破5億。到2024年4月,月活用戶達到1.62億。
它沒有成為電商大戰裏又一個龐然大物,卻成了「買賣二手」這個需求下很多人首先想到的平台。
同樣的邏輯在其他平台身上也能看到。拼多多切入低價好貨、抖音電商靠內容加電商找到了自己的位置。它們都沒有試圖成為所有商品的平台,而是成為了某個需求下的第一選擇。
這套打法,AI 短劇行業同樣適用。
而且,當前行業格局尚未固化,用戶對AI短劇平台的認知也遠未定型,這可能是一個建立品類心智的窗口期。
當供給從稀缺走向氾濫,集中一個方向而不是廣撒網,資源纔有可能真正集中起來,內容質量更容易穩定,爆款的概率也可能隨之提升。用戶在反覆接觸同類內容的過程中,纔可能慢慢從記住一部劇,過渡到記住這部劇的平台。而清晰的用戶畫像,也讓B端用戶更容易判斷平台價值,從而更願意留下來。
但這些都還是生意層面的賬。真正讓一個平台立住的,可能是「用戶認知」。
用戶認知不是用戶知不知道你。短劇用戶每天刷到幾十個平台,知道不等於記住,記住也不等於認準。真正的認知,是用戶在某個具體需求冒出來的時候,第一個想到你。
閒魚的例子在這裏同樣適用。它把「買二手」這件事做成了自己的認知錨點。用戶想處理閒置、想淘便宜貨、想找某個已經停產的東西,第一反應往往就是打開閒魚。它賣的不是「所有東西」,而是「別人手裏可能有的東西」。
這個錨點可以是一種題材,可以是一種觀看體驗,也可以是一種社區氛圍,甚至可以是一種「這類內容這裏最全」的直覺。它不一定是某個單一類型,但一定是一個足夠具體、足夠差異、足以讓用戶把你和其他平台區分開的理由。認知一旦建立,平台就不再只是貨架,而變成了一種需求的默認入口。
比如,當用戶開始說「看某某類型的短劇上某某平台」、「找某某題材的短劇去某某平台」的時候,那個平台纔算真正擁有了自己的位置。
總的來說,AI短劇不會因為降本而自動變成一門好生意。當產能不再是門檻,真正的門檻就回到了老問題上:用戶為什麼記得你,又為什麼留下。行業早晚要從拼產能轉向拼認知,從搶流量轉向搶位置。
這個過程不會太快,也不會屬於所有人,但那些願意在一個具體方向上紮下去的平台,或許不會最先跑出來,但更有可能留到最後 。