來源:企業上市
許嵩官宣結婚,太合音樂IPO招股書裏的「供應商B」藏不住了
9月19日,歌手許嵩與主持人馮禧官宣結婚。公開資料顯示,馮禧2000年出生,畢業於中國傳媒大學播音主持與藝術專業,2021年獲得東方衛視《主播有新人》綜藝賽道冠軍,2022年因主持湖南衛視《你好星期六》獲得更多關注。兩人2022年通過該節目相識,同年11月被拍到牽手逛街,戀情曝光。

祝福之外,許嵩背後正在衝刺港股的太合音樂,也因為一份招股書裏的採購數據,再次被推到聚光燈下。
今年6月,太合音樂已提交港股招股書。這家公司2014年成立,由海蝶音樂、麥田音樂、大石版權三大華語老牌廠牌整合而成,業務源頭可追溯至1987年創立的海蝶音樂。按2025年收入計,太合音樂是全球獨立華語音樂內容及服務提供商中排名第一。
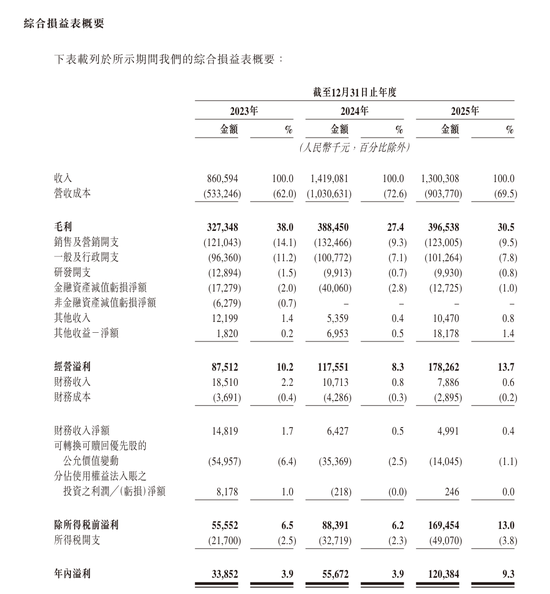
招股書顯示,2023年至2025年,太合音樂收入分別為8.6億元、14.19億元和13億元;毛利分別為3.27億元、3.88億元和3.96億元;年內利潤分別為3385.2萬元、5567.2萬元和1.2億元。毛利率從38%降至27.4%,再回升至30.5%。
真正引發討論的是供應商。2023年,太合音樂向「供應商B」採購4234.3萬元,佔總採購額6.8%。2024年,採購額飆升至3.52億元,佔比31.2%。2025年,採購額3.33億元,佔比33.5%。連續兩年,公司向同一名藝人支付超過3億元,兩年合計超過6.8億元。招股書對供應商B的描述只有一句:「一名主要從事音樂表演、創作及相關活動的藝人。」

多家媒體和行業人士推測,供應商B就是許嵩。理由並不複雜。許嵩是太合音樂體系內最具商業價值的藝人之一。2023年至2025年,太合音樂主辦的大型演出共93場,累計票房約15億元。其中,許嵩《呼吸之野》巡迴演唱會舉辦40場,佔大型演出總場次的43%,累計觀衆約160萬人次。2024年正是《呼吸之野》全面鋪開的一年,太合音樂向供應商B的採購額也在這一年從數千萬元躍升至3.52億元。
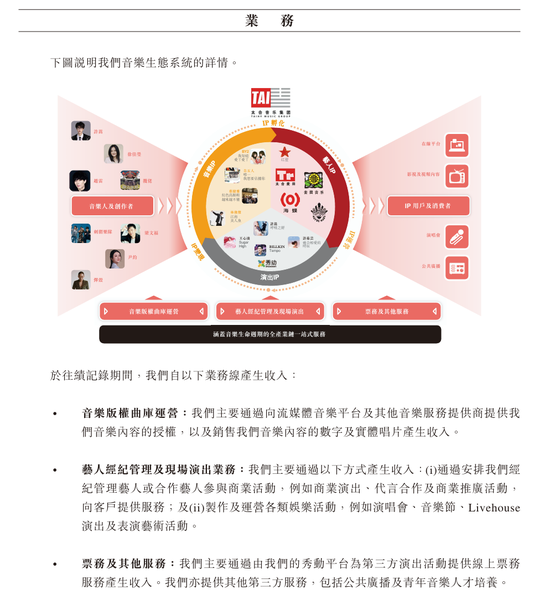
太合音樂的業績結構也印證了這種依賴。2023年至2025年,藝人經紀管理及現場演出業務收入分別為3.6億元、9.18億元和7.07億元,佔總收入比例分別為41.9%、64.8%和54.4%,已經取代音樂版權曲庫運營成為第一大收入來源。同期,音樂版權曲庫運營收入分別為4.71億元、4.71億元和5.54億元,2025年有所增長,但佔比仍為42.6%。票務及其他服務收入僅3887萬元,佔比3%。
許嵩與太合音樂的關係,並非傳統的強綁定經紀合約。公開資料顯示,許嵩當年簽約海蝶音樂時曾提出條件:不參加不喜歡的節目,必須自己創作。這種合作模式給了許嵩很大自主權,也意味着太合音樂對他的控制力有限。許嵩名下並無太合音樂公開持股信息,他不在主要股東名單中。太合音樂在招股書風險因素中提示,公司相當一部分收入來自藝人經紀管理及現場演出業務,若無法維持與藝人的關係,業績可能受到重大不利影響。
市場更關心的是,這種依賴在上市後能否持續。2025年,太合音樂收入按年下滑約8.4%,藝人經紀管理及現場演出業務收入按年下滑約23.1%。公司解釋為2024年高基數——2023年積壓的演出需求在2024年集中釋放,2025年迴歸常態。但《呼吸之野》巡演已經收官,太合音樂需要回答:下一個能撐起體育場級別巡演、單年撬動數億元採購和票房的藝人是誰?
太合音樂並非沒有其他藝人。截至2025年底,公司簽約64名藝人、組合或樂隊,包括徐佳瑩、彈殼、刺蝟樂隊等。但能複製許嵩巡演量級的頭部項目仍然稀缺。此前已有頭部藝人在合約期滿後選擇獨立發展,說明太合音樂在留住頂級藝人方面並非沒有先例可循。
在競爭格局上,全球華語音樂內容及服務市場高度分散。按2025年收入計,獨立音樂內容及服務提供商前五大參與者合計市場份額僅約7.5%。太合音樂雖然排名第一,但整體市佔率約2.1%。這意味着它很難靠規模優勢消化單一藝人依賴帶來的波動。公司正在押注AI音樂創作、版權分發和秀動票務平台,但這些新業務距離規模化收入仍有距離。
許嵩的婚禮是他個人生活的新一頁。太合音樂的IPO,則是這家公司商業故事的新一頁。兩件事在同一天被放在一起討論,未必是巧合。對資本市場而言,祝福之外,更需要看清的是:太合音樂過去三年的增長,有多少來自許嵩一個人的巡演周期;上市之後,它又能拿什麼來續寫下一個周期。
婚禮與招股書之間:許嵩這場婚姻,恰好撕開了太合音樂IPO最不想讓人看到的那頁
9月19日,許嵩官宣結婚。同一天,他背後那家公司正在港交所門口排隊。兩個看似不相干的事件疊在一起,卻讓一份招股書裏最敏感的數據浮出了水面。
太合音樂,這家由海蝶音樂、麥田音樂、大石版權整合而成的音樂集團,2026年6月遞交了港股上市申請。按2025年收入計,它是全球獨立華語音樂內容及服務市場的第一名。但翻開招股書的供應商章節,一個代號為「供應商B」的神祕藝人,佔據了過去兩年採購額的三成以上。
2024年,太合音樂向供應商B採購3.52億元,佔全年總採購額的31.2%。2025年,這個數字是3.33億元,佔比進一步攀升到33.5%。連續兩年,超過三成採購額流向同一個人。招股書對供應商B的描述只有一句話:「一名主要從事音樂表演、創作及相關活動的藝人。」多家財經媒體交叉比對後確認,這個人就是許嵩。
這不是一個明星八卦,而是一個IPO故事裏最危險的信號。
許嵩不只是太合音樂簽下的藝人,而是這家公司的收入引擎本身
要理解這個數字的分量,得先看太合音樂的收入結構。2023年到2025年,公司總收入分別是8.61億、14.19億和13.00億。其中藝人經紀管理及現場演出業務的收入從3.61億飆到9.19億,再回落到7.07億,佔比從41.9%一路衝到64.8%,最終穩定在54.4%。這條業務線,徹底取代了版權收入,成了太合音樂的第一大收入來源。
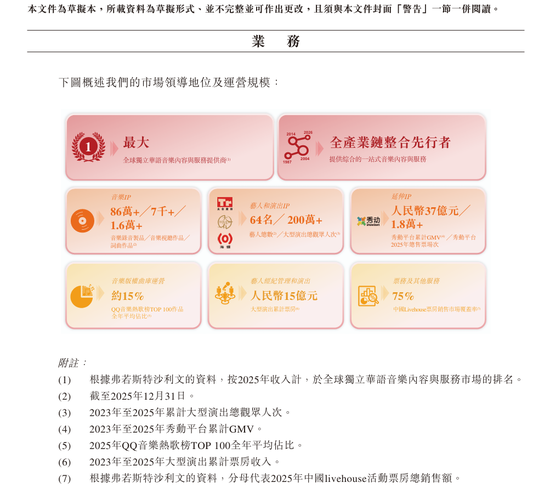

而這條業務線對許嵩的依賴,到了什麼程度?過去三年,太合音樂主辦的大型演出總共93場,許嵩一個人的《呼吸之野》巡演就佔了40場,比重超過43%。40場演出吸引觀衆約160萬人次,佔太合音樂同期大型演出總觀衆人次的兩百多萬的絕對大頭。2023到2025年公司累計票房收入約15億元,《呼吸之野》是其中最大的貢獻者。
換句話說,太合音樂過去三年最核心的增長故事,有一半是用許嵩一個人的巡演寫出來的。採購數據也印證了這一點:2023年,太合音樂向許嵩採購的金額只有4234萬元,佔總採購額6.8%,風險看起來完全可控。但2024年《呼吸之野》全面鋪開,採購額直接跳到3.52億元。這個時間節點不是巧合——巡演啓動,採購飆升,收入暴漲,三條曲線完全重合。
太合音樂的問題不是依賴許嵩,而是它沒有第二條許嵩
音樂公司依賴頭部藝人,在行業裏不算新鮮事。但太合音樂的處境特殊在於,它的「替代方案」並不充裕。
公司截至2025年底簽約64名藝人、組合或樂隊,其中包括徐佳瑩、彈殼、刺蝟樂隊等有一定知名度的名字。但真正能撐起體育場級別巡演、能單年撬動數億採購和票房的,只有許嵩一個人。這不是太合音樂沒有其他藝人,而是其他藝人的量級和許嵩之間存在斷層。
更值得關注的是,太合音樂的藝人合作模式並不具備強綁定。招股書自己承認,多數有商業影響力的合作藝人並無經紀約束與排他義務,可以隨時終止合作。許嵩與太合音樂的關係,恰恰不是那種傳統的「賣身契」式經紀合約。一個被反覆提及的細節是,許嵩當年簽約海蝶時提了兩個條件:不參加不喜歡的節目,必須自己創作。這種合作方式給了許嵩極大的自主權,也意味着他對太合音樂沒有法律意義上的「鎖定」。
薛之謙的經歷是一個前車之鑑。薛之謙2015年簽約海蝶音樂,期間憑藉《演員》等爆款重回巔峯,但2020年合約期滿後,他選擇自立門戶創辦潮石音樂。太合音樂沒能留住他。
許嵩和薛之謙的區別在於,許嵩至今仍在太合體系內,而且合作深度遠超一般藝人。但問題恰恰在這裏:太合音樂對許嵩的採購額連續兩年超過三成,意味着太合音樂在商業上對許嵩的「依賴」遠大於許嵩對太合音樂的「需要」。這種不對等的依存關係,在資本市場眼裏就是一個風險敞口。
婚訊為什麼在這個節點變得敏感
許嵩結婚本身,對太合音樂不構成任何直接影響。一個藝人的婚姻狀況,不會改變他的創作能力,也不會影響巡演票房。但它無意中起到的作用是,把公衆注意力引向了許嵩和太合音樂之間的真實關係。
許嵩名下沒有太合音樂的任何公開持股信息。他不是股東,不是合夥人,只是一個合作藝人。但過去兩年,太合音樂向他支付了超過6.8億元。這筆錢的性質是什麼?是演出製作成本、藝人服務費、版權採購,還是某種利潤分成的結果?招股書沒有拆解。但一個合理的推斷是,《呼吸之野》巡演的商業成功,讓許嵩作為核心創作者和表演者,拿到了相當可觀的分成。
這本身沒有問題。問題在於,太合音樂在IPO故事裏把這場巡演當作核心增長引擎來講述,卻無法保證這個引擎在上市後還能繼續運轉。2025年,太合音樂的收入已經按年下滑了8.4%,藝人經紀及現場演出收入下滑了23.1%。招股書把下滑歸因於2024年的高基數——2023年積壓的演出需求在2024年集中釋放,2025年迴歸常態。但市場看到的是另一層信息:《呼吸之野》巡演在2025年8月收官,意味着這個最大的收入驅動力已經結束了。2026年,許嵩的「安泊猜想」巡演杭州站開票即售罄,證明他的商業號召力仍在。但太合音樂能不能把這種號召力轉化為可持續的財務表現,而不是又一個「巡演周期驅動的脈衝式增長」,是一個尚未回答的問題。
資本市場怎麼給「許嵩依賴症」定價
太合音樂在招股書裏其實很坦誠。它明確寫了:公司對單一藝人存在較高依賴,該依賴會放大藝人負面事件、合作變動對公司經營的衝擊。這種披露是合規要求,但也意味着任何機構投資者在估值模型裏都必須給這個風險打一個折扣。
參考一個數據:全球華語音樂內容及服務市場的獨立玩家賽道高度分散,2025年前五大參與者的合計市場份額只有約7.5%。太合音樂雖然排名第一,但市場份額僅約2.1%。這意味着它並沒有一個可以依靠規模優勢來消化單點風險的護城河。
更微妙的是,太合音樂在報告期內持續處於淨負債和流動負債淨額狀態,截至2025年末流動負債淨額達6.2億元。這個數字主要來自可轉換可贖回優先股對應的金融負債,在上市後會轉換為普通股,負債結構會改善。但投資者會問的問題是:上市之後,太合音樂靠什麼維持收入增長?版權曲庫運營2025年收入5.54億,按年基本持平,甚至略有增長,但增速已經很低。票務及其他服務只有3887萬,佔比3%,體量太小。秀動平台在Livehouse票務市場的75%份額聽起來很漂亮,但這個市場的絕對規模有限,很難成為太合音樂的第二增長曲線。
所以太合音樂在招股書裏反覆強調AI。它說自己在和國內領先的大語言模型AI公司合作,做AI音樂生成、AI音樂工作室和AI音樂軟件。這些佈局在2026年來看是必要的敘事,但距離規模化收入還有很長的路。投資者不會為「未來的可能性」支付今天的溢價,尤其當這家公司的當期收入已經在下滑的時候。
一個更值得追問的問題
許嵩結婚這件事,放在娛樂版是一個溫情故事。但放在太合音樂的IPO語境裏,它暴露的是一家音樂公司在商業模式上的脆弱性:當你把一個藝人的商業價值做到極致的時候,你也在把自己的財務命運交到這個人手裏。
太合音樂不是沒有意識到這個問題。它在招股書裏說,未來會持續擴展藝人矩陣,加強中後台的版權運營能力,推動AI在內容生產和分發中的應用。但這些戰略要產生效果,需要時間,而資本市場給一家正在下滑的公司的時間窗口,通常不會太長。
許嵩的婚姻是他個人生活的新一章。太合音樂的IPO則是這家公司商業故事的新一章。兩件事碰巧發生在同一個時間點上,但它們之間的關係,比大多數人以為的要緊密得多。