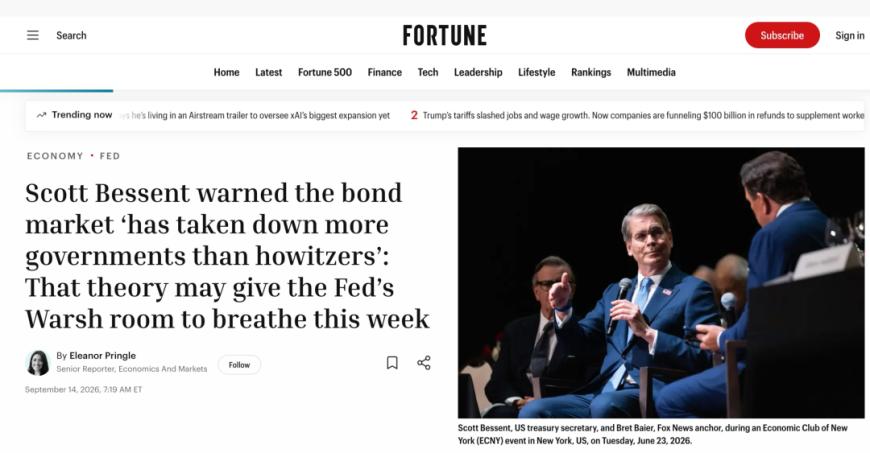
美國財政部長貝森特,三個月前警告特朗普:「債券市場搞垮的美國政府,比榴彈炮還多。」
為什麼他會這麼說?
因為債券市場真正可怕的地方,不需要一槍一炮,它只需要不斷抬高「借錢的價格」,壓力就會從政府孖展,一路傳到企業成本,最後壓到美股估值。
本周三,我們就看到了這條鏈條突然繃緊。
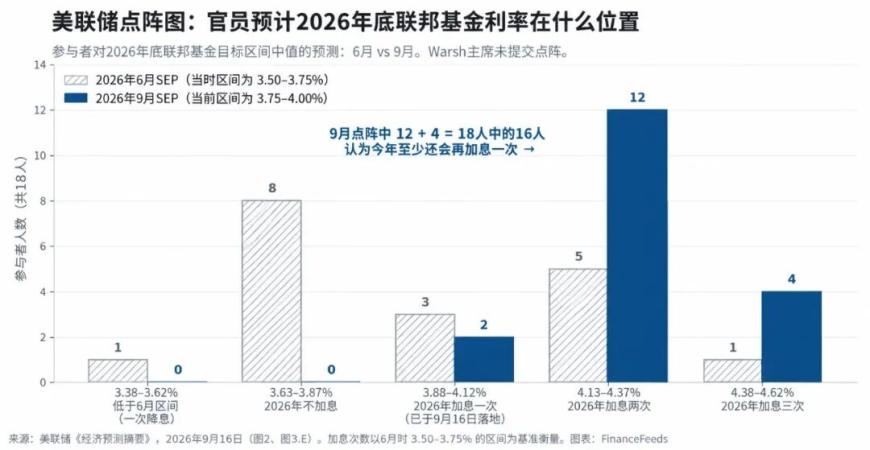
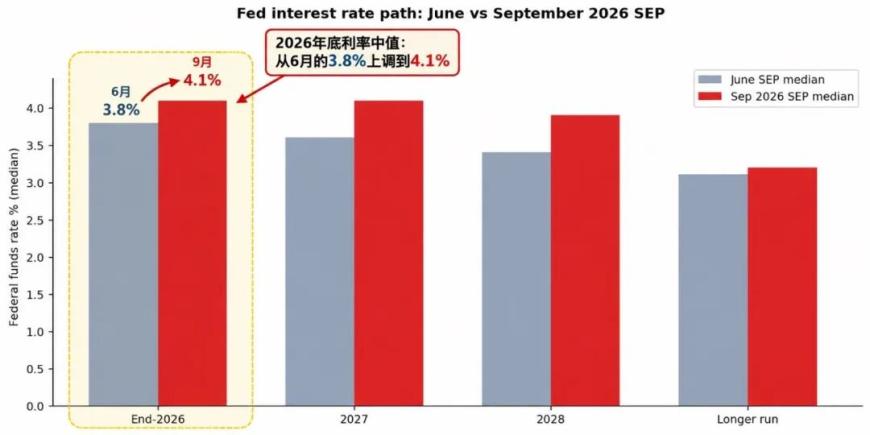
聯儲局加息25個點子,12比0全票通過。點陣圖顯示,18名官員裏有16人預計今年至少還要再加一次息,2026年底利率中值也從6月的3.8%上調到4.1%。「這次加完,很快就會重新降息」的預期被明顯打壓,美股隨即下跌。
可到了本周四,市場又像什麼都沒發生一樣迅速反彈,前一天的失地幾乎全部收回。
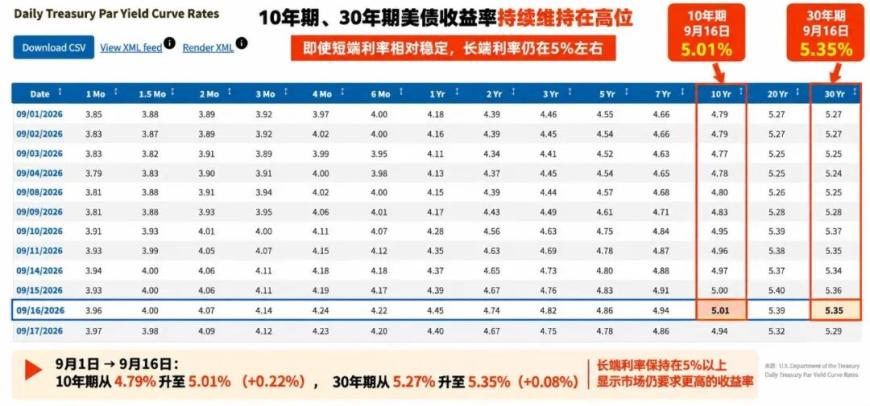
但債券市場沒有鬆口:2年期美債收益率收在4.68%,10年期回落到4.94%,30年期仍高達約5.3%。
問題來了:既然加息已經落地,恐慌也已經釋放,美股甚至重新大漲,為什麼債券市場還是不肯真正鬆口?
更反常的是,大資金並沒有簡單地撤出市場,而是在做兩件完全相反的事:一邊增加防守,另一邊卻還在繼續承擔風險。
這說明他們真正擔心的,可能不是「美股會不會跌」這麼簡單,而是在重新判斷:哪些資產扛得住高利率,哪些過去最擁擠的方向已經開始變危險,而下一輪機會又會從哪裏冒出來。
所以今天這期文章會把幾件事講清楚:
債券市場現在到底在逼聯儲局做什麼;為什麼 AI投資讓長期利率根本降不下來?
周五三巫日,有超過2萬億美元的delta名義期權到期,短期美股如何表現?
債券市場現在到底在逼聯儲局做什麼?
債券市場其實不是簡單逼聯儲局「繼續加息」,而是在逼它證明:你真的有能力把通脹壓下去。
因為美聯儲能直接控制的,主要是短期政策利率;但10年期、30年期美債收益率,是全球資金自己定價出來的。
如果投資者相信未來通脹會下來、利率會下降,他們就願意買長期國債,長期收益率自然會往下走。
可如果市場不相信呢?
那投資者就會要求更高的收益率,才願意把錢鎖十年、三十年。結果就是,即使聯儲局暫停加息,房貸、企業貸款、公司發債這些長期孖展成本,依然可以繼續維持在高位。
換句話說,債市現在其實是在告訴聯儲局:光說「通脹會下來」不夠,你得用行動讓我相信,否則,長端利率就會替你繼續收緊金融條件。
所以現在真正麻煩的地方在於,聯儲局即使想停,債券市場也未必允許整個金融環境馬上放鬆。
而這就引出了下一個問題:到底是什麼力量,讓10年期、30年期利率一直這麼難下來?
AI牛市正在製造自己的敵人
沃什在發布會上,給出了一條非常關鍵的線索。
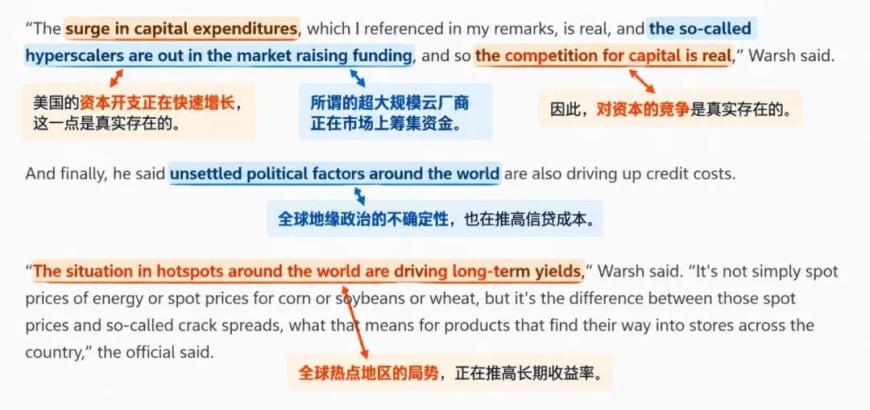
他說,美國最近的資本開支正在快速增長。建設AI數據中心的超大規模雲廠商,正在市場上籌集資金,所以對資本的競爭是真實存在的。
這句話聽起來像是在談AI投資,實際上卻解釋了長期利率為什麼遲遲降不下來。
過去兩年,市場習慣把AI資本開支理解成一條純利好。
微軟、Amazon、Google和Meta投入的錢越多,購買的GPU就越多;數據中心建得越多,芯片、存儲、光通信和電力設備拿到的訂單也就越多。
但大家一直只盯着這些錢最後花到了哪裏,卻很少追問另一個問題:這麼多錢,最開始從哪裏來?
我們看數據。
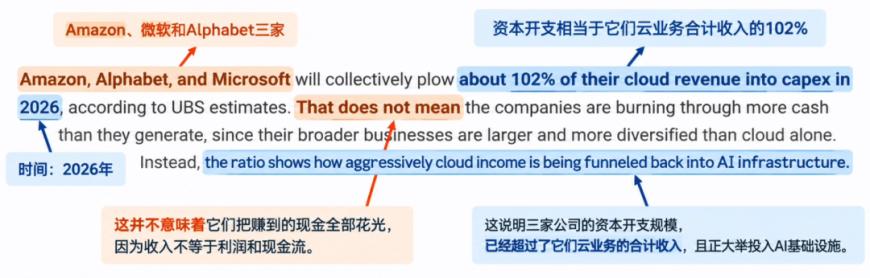
按照UBS的估算,2026年Amazon、微軟和Alphabet三家的資本開支,相當於它們雲業務合計收入的102%。
注意,這不是說雲業務賺到的錢全部被花光了,因為收入不等於利潤和現金流。它真正說明的是,這三家公司的資本開支規模,已經超過了它們雲業務的合計收入。
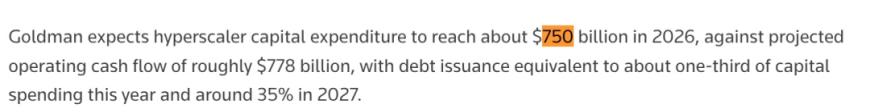
再把範圍拉大。高盛預計,五大雲巨頭廠商2026年資本開支大約7500億美元,而同期能產生的經營現金流大約是7780億美元。也就是說,全球現金流最強的一批科技公司,這場AI軍備競賽,也正在逼近它們自身現金流能覆蓋的邊界。
但AI投入並沒有因此停下來。內部現金流不夠用,下一步自然就是去債券市場借。
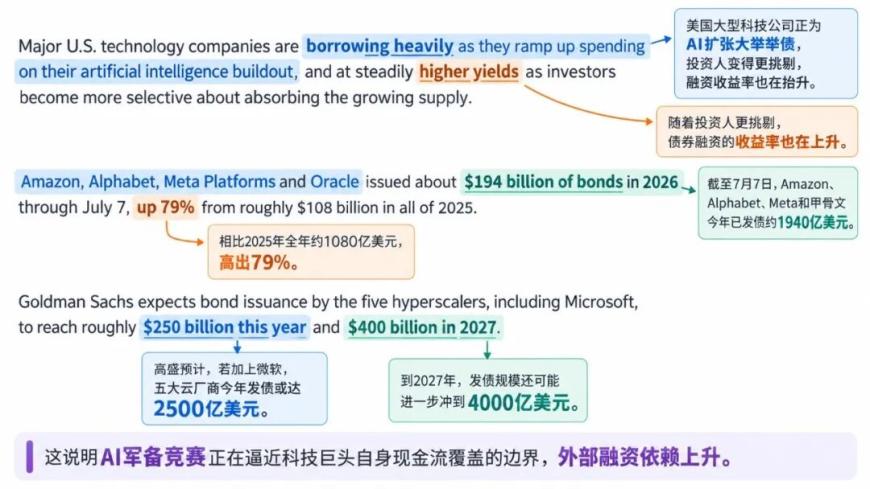
截至7月7日,Amazon、Alphabet、Meta和甲骨文今年已經發了大約1940億美元債券,比它們2025年全年的1080億還高出79%。
高盛預計,加上微軟,五大廠商今年發債可能到2500億美元,2027年進一步衝到4000億。
問題是,同一時間來到市場上孖展的,不只有科技公司。
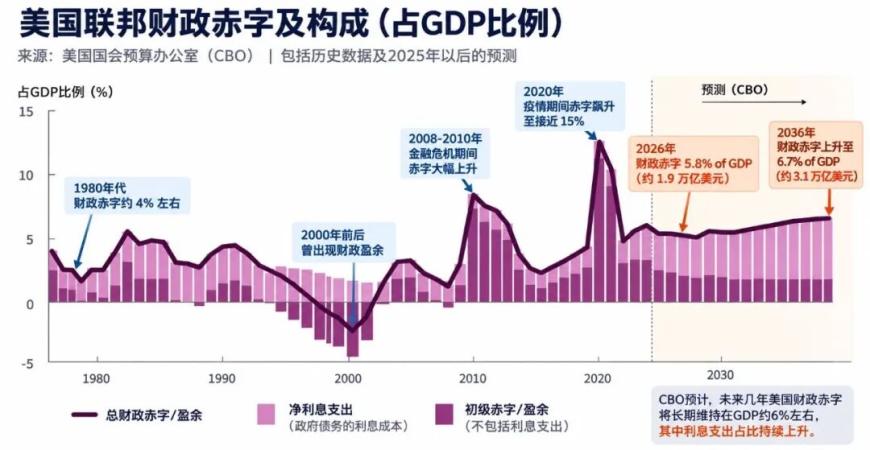
CBO預計,美國2026財年財政赤字超過1.9萬億美元,相當於GDP的5.8%。這意味着財政部也要持續發大量國債,補赤字、付利息。再加上戰爭、能源安全、製造業迴流、電力基建,全都在吸長期資本。
一邊是財政赤字,一邊是AI數據中心,另一邊是能源國防製造業。看着不相干,最後都要同一個全球資本市場來消化。
美國Z府、科技巨頭、能源和國防同時要錢,投資者自然要求更高回報。孖展需求越大,資金價格越高,10年期美債收益率就越難真正降下來。
現在信用市場正在用真金白銀投票。
Apollo指出,如果雲廠商的CDS利差上升,只是因為交易商在對沖新發行的債券,那麼作為投資級債券發行大戶,銀行的CDS也應該同步上升。
但現實是,銀行CDS利差仍然穩定在40個點子左右,部分雲廠商的CDS卻在明顯擴大。
這說明市場並不是在全面迴避所有信用風險,而是在單獨提高部分AI孖展方的風險價格。
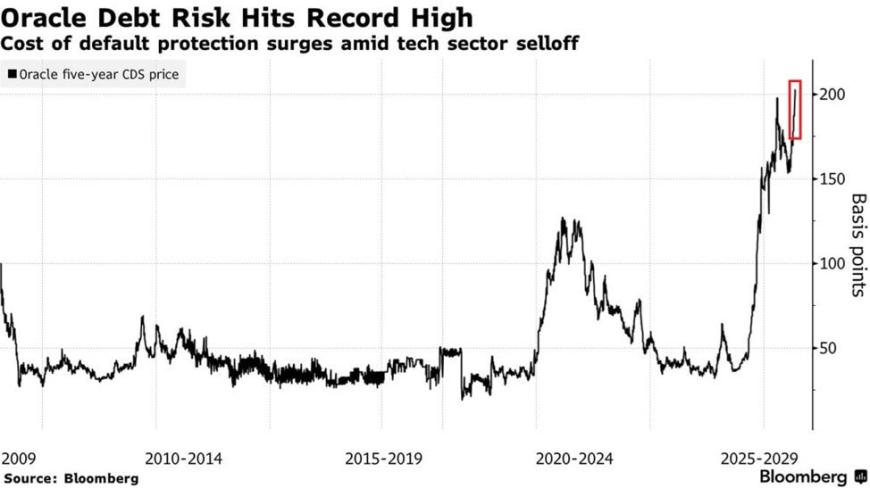
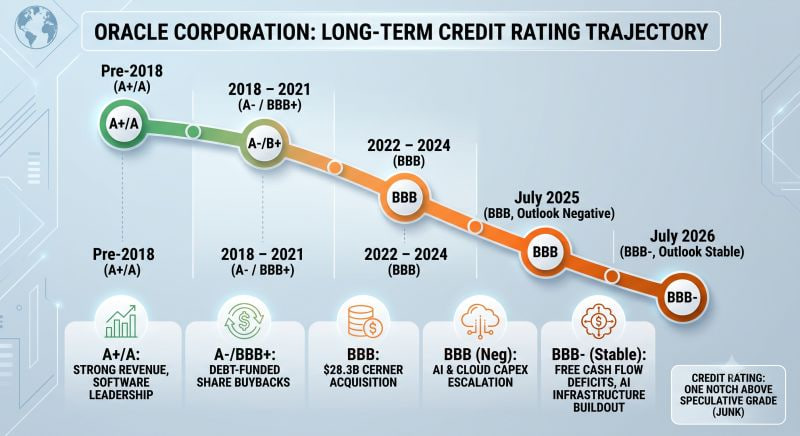
甲骨文就是最明顯的例子。它的五年期CDS已經從一年前大約40個點子升到200個點子以上,S&P也把甲骨文的長期信用評級下調到BBB-,距離垃圾債只差一步。
再看風險更高的CoreWeave。今年7月,它的CDS一度升到大約855個點子,按照常見回收率模型估算,對應的五年累計隱含違約概率一度接近50%。
當然,這不代表CoreWeave真的有一半概率會破產,CDS裏面還包含流動性、情緒和風險溢價。但它清楚說明了一件事:市場願意繼續給AI基礎設施公司孖展,只是要求的風險補償已經越來越高。
而到了本周四,這個邏輯又往前走了一步。CoreWeave宣佈再發行30億美元2033年到期的可轉債,同時設立最多3500萬股的ATM股.票發行計劃。問題並不是它沒有需求,恰恰相反,需求太強了。
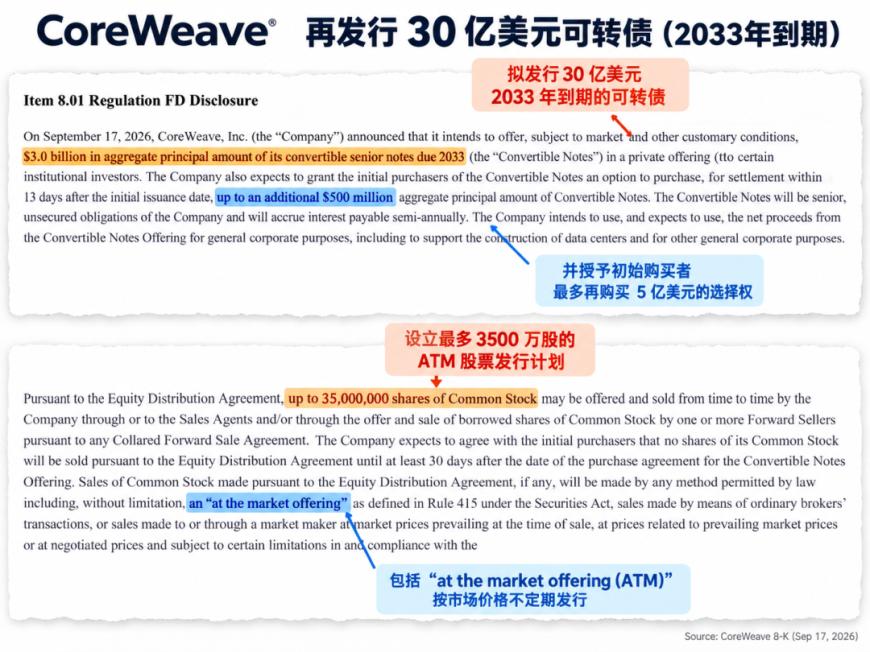
為了接住這些訂單,它必須不斷買GPU、建數據中心、鎖電力,而這些投資都要先拿真金白銀砸進去。消息公布後,CoreWeave股價在科技股整體大漲的當天一度跌超5%。
到了這裏,AI和高利率之間的關係就變了。
過去我們總覺得,高利率只是AI股.票的敵人:利率越高,估值越低。但現在你會發現,AI本身也在製造對資金的巨大需求。雲廠商、數據中心、芯片公司同時搶資本,孖展需求越來越大,長期資金的價格自然更難下來。
於是就形成了一個很值得思考的反饋循環:AI投資越大,資金競爭越激烈;資金越貴,長期利率越難明顯回落;而長期利率越高,未來利潤折回今天的價值就越低。
說白了,AI一邊在創造利潤,也在抬高這些利潤的折現率。
AI牛市,正在製造自己的敵人。
大資金買的不是所有AI
問題來了。既然AI孖展壓力已經開始上升,為什麼大資金還沒有離開AI?它們到底在買什麼,又在迴避什麼?
美銀9月基金經理調查裏,有兩個數字很關鍵:42%的人認為,AI巨頭龐大的資本開支最可能成為下一場系統性信用事件的來源;但79%的人又認為,這些公司今年根本不會削減資本開支。
一邊擔心它們投得太多,一邊又相信它們還會繼續投。這並不矛盾——因為資本開支可以繼續增長,信用風險也可以同時積累。真正變化的,不是資金突然拋棄AI,而是資金開始變得更挑剔。
截至9月9日當周,美國股.票類基金和ETF淨流出接近118億美元,債券類資金卻淨流入超過115億美元。大資金沒有全面撤退,而是在降低組合風險,同時把有限的風險預算留給自己最有信心的方向。
這就是現在最真實的狀態:一邊還在買AI,一邊已經開始買保險。
而短期還有一個變量,會放大這種謹慎。周五就是三巫日,超過2萬億美元的Delta名義敞口集中到期。過去14次9月三重巫術日裏,標普500有12次當天收跌;之後5個交易日,上漲比例甚至不到30%。
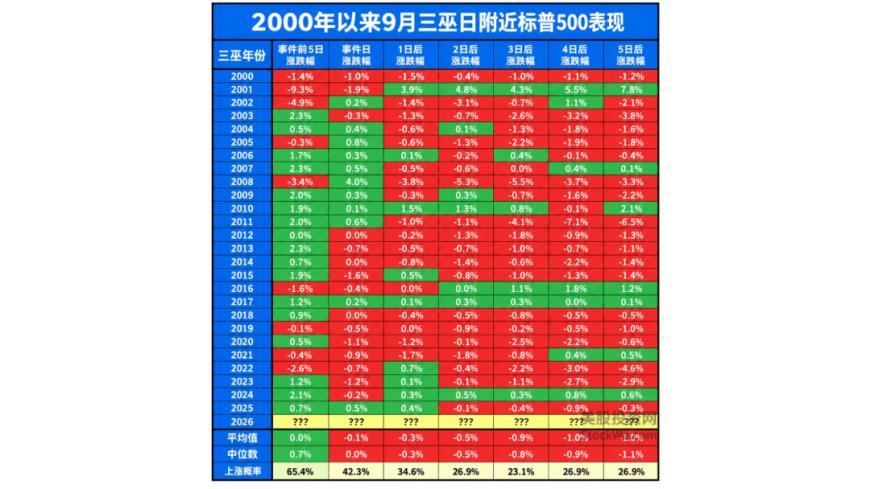
我認為這組數據真正告訴我們的,是這種大規模倉位到期,本來就很容易帶來短期波動和資金重新平衡。等這批倉位清掉以後,真正值得看的,是誰還能繼續漲,誰開始掉隊。
三類公司
在這裏把AI股票分成三類。
第一類,是直接從AI資本開支裏收錢的公司。
代表包括NVDA、AVGO、MU、ANET、VRT和DELL。只要數據中心繼續建設,芯片、存儲、網絡、電力設備就還有訂單。它們最大的優勢是,不需要等AI最終怎麼變現,科技巨頭今天花出去的錢,很快就可能變成它們的收入。
第二類,是自己有能力承擔AI資本開支的公司。
代表就是MSFT、GOOGL、META和AMZN。它們雖然燒錢最多,但背後還有雲計算、廣告、電商這些現金牛。接下來市場真正比較的,不是誰花得最多,而是誰能最快把這些投資變成收入和現金流。
第三類,就是最需要小心的:高度依賴外部孖展的公司,比如ORCL和CRWV。
這類公司不是沒有訂單,恰恰是訂單越多,越需要提前建數據中心、買GPU、鎖電力,所以增長越快,需要的錢可能反而越多。一旦長期利率維持高位、借錢越來越貴,孖展壓力就會迅速放大。
美股頻道更多獨家策劃、專家專欄,免費查閱>>