昨晚美股市場「狂歡」,繼前日「小非農」數據利好市場信號釋放後,聯儲局沃勒昨晚的發言再次傳遞偏鴿信號,加息的觸發條件變緩慢;三大指數集體走高,黃金、白銀、比特幣等避險與另類資產同步上漲,科技成長股漲幅尤為突出,而AI硬件產業鏈卻明顯跑輸大盤。表面上看,這是一次全資產共振式的普漲行情,但拆解驅動邏輯後可以發現,本質上是聯儲局官員表態邊際轉鴿、美債收益率下行帶來的一次估值端宏觀情緒修復,而非基本面或產業趨勢出現了實質性改善。FOMC會議愈發臨近,貿易數據與地緣局勢顯示通脹壓力並未真正消退,下周公布的8月CPI數據或將成為檢驗這輪修復能否延續的關鍵變量。
一、盤面覆盤:普漲表象下的結構分化
截至9月3日美股市場收盤,道指上漲約580點,漲約1.08%,報53,656點;納斯達克綜合指數漲約1.2%,報26,572點附近;標普500指數漲約1.04%,報7,743點;納斯達克100指數同步收升逾1%。個股層面呈現出明顯的結構分化:一是傳統科技巨頭及關聯成長標的領升,特斯拉、SpaceX概念股收盤上漲約6%,甲骨文、戴爾科技、Meta收盤升逾4%,微軟收盤升逾3%;二是AI硬件產業鏈集體走弱,費城半導體指數表現平淡,博通收盤慘跌6%,存儲、光通信板塊同樣跑輸大盤;三是軟件板塊出現分化,Snowflake憑藉超預期業績(管理層將增長歸因於AI產品滲透率的提升)收盤大升逾20%,是為數不多基本面驅動型上漲的代表。
資產聯動方面,黃金、白銀同步上漲約3%,比特幣突破8萬美元關口,10年期美債收益率下行約5個點子至4.75%附近,美元指數走弱。風險偏好的改善也傳導至亞太市場的先行指標——港股期貨夜盤上漲近1%,富時中國A50期貨指數漲約0.3%。
二、讀懂沃勒的表態:加息放緩但通脹憂慮未解
本輪行情的直接觸發因素,是聯儲局理事沃勒昨晚最新的公開表態:除非即將公布的通脹數據出現意外,否則他傾向於支持維持利率不變。這一表態迅速反映在利率期貨定價上,芝商所CME的FedWatch工具,沃勒講話後,交易員對聯儲局未來數周內加息的押注概率從此前一日的63.2%大幅下修至50.4%,降幅超過12個百分點。
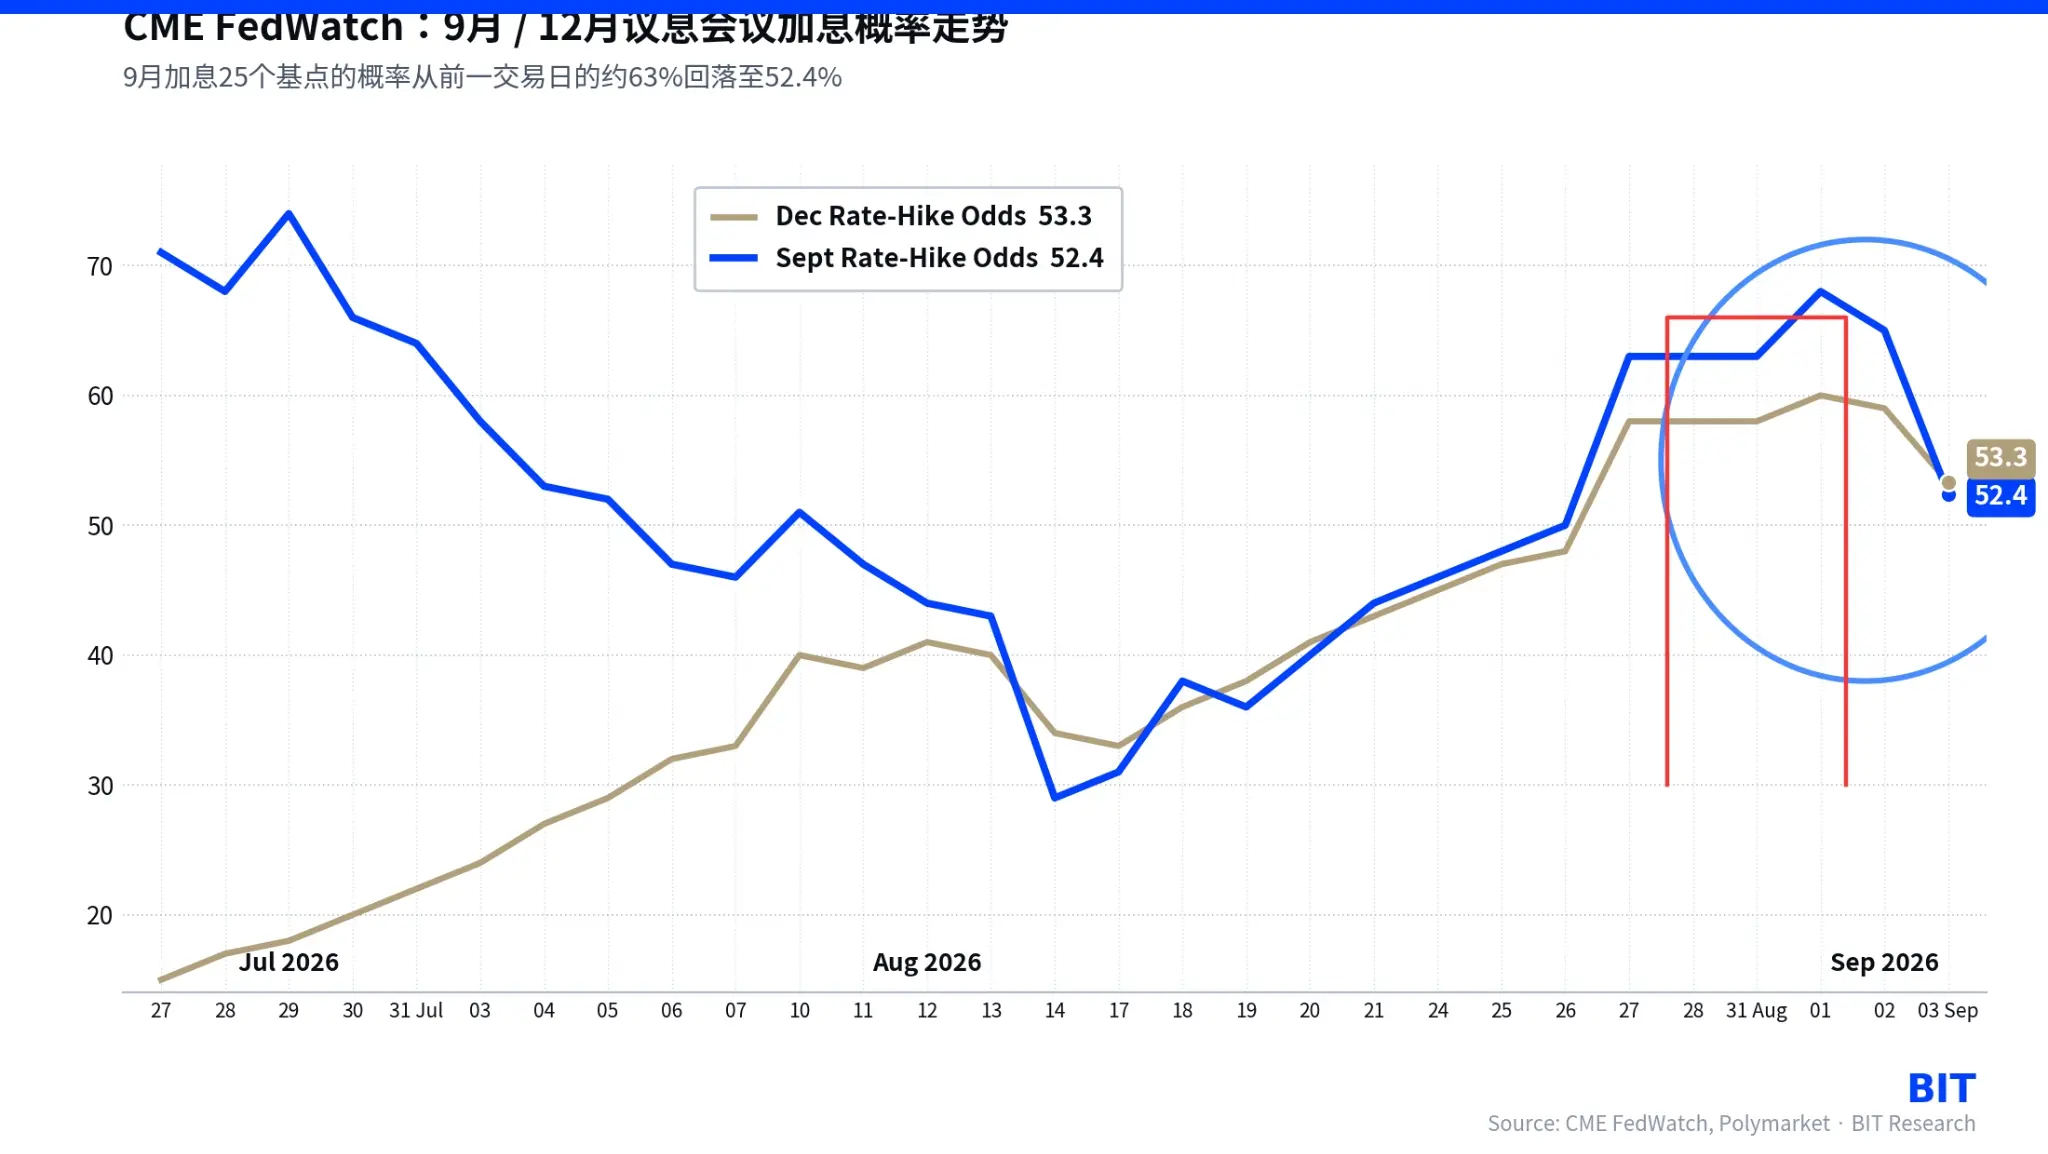
需要指出的是,這並非無條件的鴿派信號,而更接近於「加息放緩、憂慮未解」的中間狀態。此前一段時間,市場對9月加息的擔憂持續升溫,核心邏輯是通脹回落節奏可能被打斷——只要8月CPI讀數出現邊際反彈跡象,即便未大幅超預期,也足以讓政策天平重新向收緊傾斜。此次沃勒的表態,實際上是在這一擔憂基礎上的邊際緩和,他明確將下一步利率決定與下周公布的8月CPI數據掛鉤,同時也對近期通脹改善跡象、以及即將公布的就業數據表達了審慎樂觀。換言之,聯儲局當前的政策反應函數並未改變,通脹優先級依然靠前,只是短期內對「數據意外」的容忍度略有提升。這意味着,本輪情緒修復能否延續,高度依賴於下周數據能否驗證這種樂觀,通脹這個核心變量本身並未得到真正解決。
三、結構分化的本質:估值對宏觀情緒反應修復,而非產業邏輯
從資產定價的角度看,昨晚領升的特斯拉、SpaceX概念、甲骨文、戴爾、Meta、微軟等標的,普遍具有長久期、高估值的成長股特徵,其定價對美債收益率的敏感度顯著高於價值類或周期類資產。沃勒表態帶動收益率下行後,這類資產的貼現率假設隨之改善,估值端獲得直接支撐——這本質上是一次流動性和利率預期驅動的估值修復,而非產業基本面出現實質性變化。
與之對照,AI硬件產業鏈的定價邏輯還是更多錨定在資本開支節奏和產業競爭格局上,與短期利率變化的相關性相對較弱。博通收盤大跌6%至346.49美元——公司三季度營收296億美元(按年增長86%),AI收入167億美元(按年大增221%),已佔總營收的56%,業績本身相當亮眼,但四季度348億美元的營收指引略低於市場預期的350.5億美元,市場藉此重新評估其在定製化AI芯片ASIC領域對英偉達的替代空間和進度,流動性環境的改善難以對沖這類具體的負面信息。市場用腳投票,反映的是「增收不增利」的基本面仍存疑擔憂,
Snowflake的逆勢大漲則提供了一個有意義的對照樣本:在同樣的宏觀環境下,其漲幅主要來自業績本身對AI產品變現能力的驗證,屬於典型的「基本面驅動」上漲。這表明當前市場對AI相關行業的邏輯已進入業績兌現階段,敘事為主且對利率敏感的階段已過。需要用實際數據說話。
四、通脹壓力仍存:貿易數據與地緣油價的雙重信號
沃勒的表態暫時緩和了市場的加息焦慮,但如果把鏡頭拉遠一點看基本面,支撐通脹的擔憂以及市場外生因素戰爭的威脅並未解除:
從貿易數據的角度看,美國7月進出口數據是判斷8月CPI走勢的重要參考。當月商品貿易逆差進一步擴大,核心拉動力量來自國內進口需求:資本品進口保持較高增速,反映企業資本開支意願並未被高利率明顯壓制,居民端的進口需求也未見明顯走弱,內需韌性總體強於市場此前預期;與此同時,出口表現相對疲弱,進口商品價格回落的節奏較此前有所放緩。綜合來看,當前美國經濟呈現「內需有支撐、外需偏弱」的格局,並未進入衰退式降溫,這構成了8月CPI存在邊際反彈風險的現實基礎。
另一條線索是原油價格的地緣政治傳導鏈。此前經斡旋達成的美伊階段性停火已於8月中旬破裂,這周更是不太平,美伊在霍爾木茲海峽的軍事對抗重新升級:8月31日美國對伊朗發動新一輪打擊,推動油價單日走高;9月1日至2日,美方進一步擴大打擊範圍,摧毀伊朗境內約100個軍事目標,並首次以「以油輪換油輪」的對等反制方式,擊中兩艘停泊在伊朗海岸附近的伊朗政府油輪;伊朗則向約旦附近的美軍基地發射約25枚彈道導彈及數十架無人機反擊,但大部分被攔截或未能命中。受此影響,布倫特原油一度衝高至97美元/桶附近,WTI維持在90美元/桶上方運行,僅因市場解讀美方軍事行動意圖「剋制」、疊加OPEC+9月增產計劃落地,漲勢才未能進一步擴大,油價整體呈高位盤整而非趨勢回落。
展望下周的CPI公布,能源價格對8月CPI的邊際拉動風險實際上尚未解除,一旦霍爾木茲海峽局勢出現反覆甚至衝擊到航運通行,輸入型通脹壓力可能進一步顯性化。
值得關注的是,昨晚黃金等避險資產之所以能夠在原油維持高位的背景下同步上漲,本質上是沃勒表態帶來的流動性預期改善,短期內壓過了能源成本上行這一潛在利空——但這種「利率友好對沖能源風險」的組合併不穩固,一旦下周CPI證實能源分項對整體通脹形成實質性拉動,市場此前對沃勒鴿派信號的樂觀定價將面臨修正壓力。換句話說,宏觀情緒的緩和是真實的,但通脹這個更深層的問題,目前仍是懸而未決。
五、展望下周CPI:三種情景與資產定價路徑
下周即將公布的八月CPI數據將是是聯儲局FOMC九月議息會議前分量最重要的關注。回看此前一次公布的7月數據,CPI按年3.4%,核心CPI按年2.5%,較此前雖有邊際緩和,但距離2%的政策目標仍有明顯差距,通脹基礎尚不穩固。結合內需韌性與地緣油價風險等因素,下周CPI公布後,市場大致會沿以下三種路徑演繹:
1、CPI高於預期:通脹回落節奏被實質性打斷,市場將上修9月及後續加息概率,本輪由預期修復帶來的漲幅存在較大回撤風險,長久期成長股、貴金屬、加密資產等利率敏感型資產將首當其衝承壓。
2、CPI基本符合預期:聯儲局大概率延續「按兵不動」的政策路徑,但官員表態預計仍將保持謹慎基調,十一月議息會議將被市場繼續視為潛在的政策觀察窗口,風險資產大概率維持震盪格局。
3、CPI明顯低於預期:通脹回落趨勢被重新被確認,加息的觸發條件放寬的一致預期將進一步鞏固,甚至可能打開市場對年內政策路徑更寬鬆演繹的討論空間,當前修復行情有望獲得基本面層面的進一步支撐,延續的時間和空間均可能超出當前預期。
需要強調的是,本輪反彈的性質更接近於預期端的階段性修復,聯儲局並未釋放任何關於開啓降息周期的信號,貨幣政策整體立場依然偏緊。在8月CPI數據落地之前,海外市場的方向性仍存在較大不確定性,引伸波幅處於相對高位,短期的反覆和回撤風險不宜低估。
免責聲明:本文僅供參考,不構成任何投資建議或產品要約。數據截至 2026 年 9 月 3 日美股收盤(美東時間),來源於公開信息,本公司不保證其準確性或完整性。文中含前瞻性判斷,實際結果可能存在重大差異。投資涉及風險,價格可升可跌,過往表現不代表未來表現,投資者可能損失全部本金。產品可獲得性受當地法律及監管限制。請自行評估並諮詢獨立專業意見。