炒股就看金麒麟分析師研報,權威,專業,及時,全面,助您挖掘潛力主題機會!
出品:新浪財經上市公司研究院
作者:cici
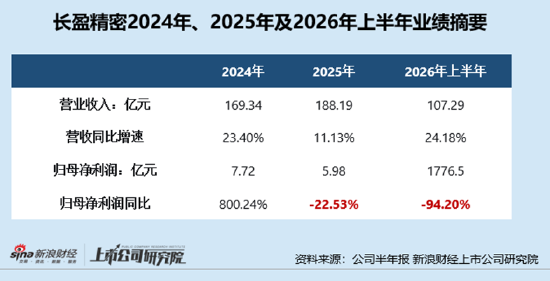
8月26日,長盈精密披露2026年半年度報告,營收107.29億元,按年增長24.18%;歸母淨利潤1776.50萬元,按年下降94.20%;扣非淨利潤1403.46萬元,按年下降95.13%;經營活動產生的現金流量淨額為-2.03億元,由上年同期淨流入5.91億元轉為淨流出,降幅134.29%。
資本市場的反應卻截然相反。過去兩年,長盈精密股價從約9元/股一路漲至25元/股,漲幅超過170%,人形機器人業務收入暴增537%的故事支撐了絕大部分估值想象。但機器人業務上半年收入僅2.43億元,佔總營收不足2.3%,遠水難解近渴。與此同時,高管在45元/股附近精準減持、兩天後即以20.56元/股低價認購員工持股計劃,控股股東緊隨其後擬減持超5億元,而員工持股考覈只問營收不問利潤,被市場質疑為「放水」。當最了解公司經營狀況的人選擇落袋為安,投資者需要追問的,已不僅是轉型能否成功,而是這場百億營收的狂奔,究竟還能跑多遠。
歸母淨利潤下降94%!機器人遠水難解近渴 經營現金流轉負、現金流緊繃短債壓力極重
長盈精密經營業務圍繞「消費電子和新能源雙支柱+人工智能」 的格局展開。公司核心業務主要分為三大板塊:智能終端及電子產品精密零組件(如電子連接器、精密結構件及模組,應用於筆記本電腦、可穿戴設備、智能手機等)、新能源關鍵結構件及連接組件(如動力及儲能電池精密零組件、電連接模組、充電樁組件等),以及積極佈局的具身智能與新興科技硬件(如人形機器人精密零組件、AI服務器高速連接器與液冷產品等)。
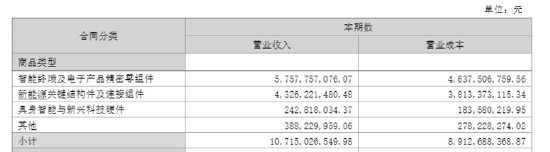
2026年上半年,長盈精密營收107.29億元,按年增長24.18%。分業務來看,新能源關鍵結構件業務上半年收入43.26億元,按年增長47.21%,是增長主引擎,但毛利率僅為11.85%,在三大業務板塊中墊底。消費電子業務收入57.58億元,按年增長8.59%,增速較上年同期的24.08%顯著放緩,毛利率19.46%,是公司利潤的主要來源。具身智能業務收入2.43億元,按年增長537.64%,但佔總營收比重不足2.3%,收入體量尚不足以提振公司整體業績。
 (資料來源:公司半年報)
營收雖首次站上半年百億台階,但歸母淨利潤僅為1776.50萬元,按年暴跌94.20%,扣非淨利潤1403.46萬元,按年降幅達95.13%。究竟是什麼吞噬了長盈精密的利潤?
利潤被吞噬的核心原因集中在三個層面。一是營業成本增速超過營收,上半年營業成本按年增長27.04%,高於營收24.18%的增速,綜合毛利率降至16.88%,按年下降1.87個百分點,其中第二季度單季毛利率進一步下滑至15.35%,淨利率已轉為-1.75%。二是財務費用激增,上半年財務費用達2.28億元,按年暴增約353%,主要受匯兌損失大幅增加拖累。三是新業務投入持續加大,研發費用按年增長25.05%,銷售費用和管理費用也分別增長23.80%和23.64%,期間費用率升至15.75%。
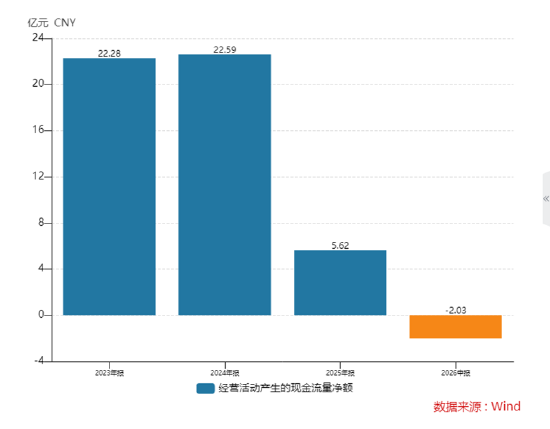
比利潤下滑更值得警惕的,是資金鍊重壓。2026年上半年,長盈精密經營活動現金流淨額為淨流出2.03億元,而上年同期為淨流入5.91億元。更早的數據顯示,2025年全年經營現金流淨額已降至5.62億元,按年下降75.13%,而2023年和2024年這一數字分別為22.28億元和22.59億元。
現金流惡化的背後,是營運資金的持續被佔用。截至2026年上半年,公司應收賬款賬面餘額高達46.45億元,按年增長50.2%。與此同時,短期借款從2025年末的59.16億元進一步攀升至2026年半年末的60.88億元。而截至2026年上半年,公司賬面貨幣資金僅24.82億元,短期償債壓力極大。
債務壓力之下,2026年5月11日,長盈精密正式向港交所主板遞交上市申請,擬實現「A+H」兩地上市,募資用途中明確包括「償還部分短期有息銀行借款」。公司自身在招股書中也承認償還短期債務的巨大壓力。
高管高位減持後低價認購的員工持股 員工持股計劃考覈被指「放水」
近兩年,儘管長盈精密業績表現不佳(2025年歸母淨利潤按年下降22.53%),但在資本市場表現亮眼。公司股價從2024年初的約9元/股上漲至2026年7月的約25元/股,兩年左右漲幅超過170%,主要受人形機器人業務收入大增的預期推動。
2025年12月17日,公司披露了董事及高管的減持計劃,涉及5人,合計擬減持不超過382,528股(佔總股本約0.0281%),減持原因為「個人資金需求」。
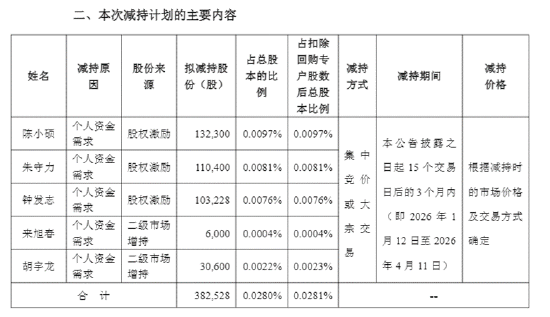
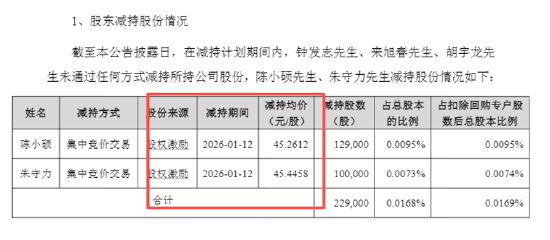
截至2026年4月10日減持期滿,董事、總經理陳小碩與財務總監朱守力均於2026年1月12日,通過集中競價交易方式,減持了其持有的股權激勵股份。其中,陳小碩減持129,000股,減持均價為45.2612元/股,佔總股本比例0.0095%;朱守力減持100,000股,減持均價為45.4458元/股,佔總股本比例0.0073%。兩人合計減持229,000股,合計佔總股本比例僅為0.0168%(扣除回購專戶股數後為0.0169%)。
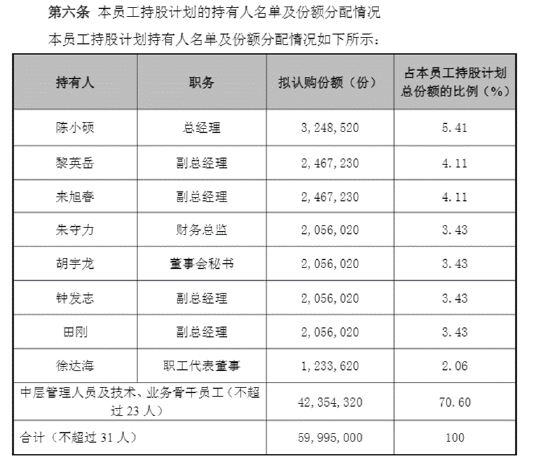
但值得關注的是,發出減持後兩日,長盈精密便發布了第六期員工持股計劃(草案),上述五名高管悉數在列。該員工持股計劃的受讓價為20.56元/股,僅為公司回購均價的60%,而當時公司市價在40元/股左右。這意味着,高管們在以約45元/股的價格減持後,僅兩天後便有機會以約20.56元/股的低價認購股份,客觀上形成了顯著的價差與潛在套利空間,被市場質疑為「高拋低吸」。
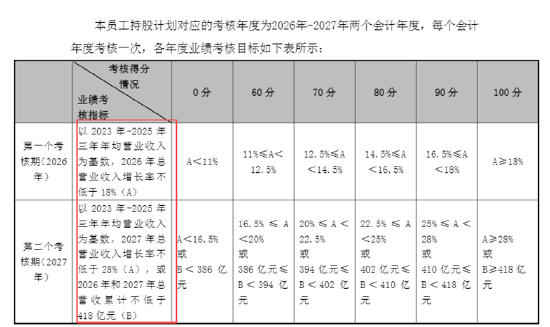
根據草案,該計劃僅以營業收入增長率作為公司層面業績考覈指標,考覈年度為2026年和2027年,考覈目標以2023-2025年三年年均營業收入為基數,2026年總營收增長率不低於18%、2027年增長率不低於28%即可100%歸屬,且設定了從0%到100%的六檔彈性歸屬比例,即使增長率僅達到11%也能獲得60%的歸屬比例。然而,公司2025年歸母淨利潤按年驟降22.53%,經營活動現金流按年下滑75.13%,扣非淨利潤僅5.7億元,在盈利能力大幅惡化的背景下,單純考覈營收增速而不考覈淨利潤、現金流等盈利質量指標,實質上降低了考覈門檻。
 (資料來源:公司公告)
長盈精密的新能源與機器人戰略並非沒有想象力,交付86萬件機器人零組件、綁定蘋果與寧德時代的供應鏈地位也是真實的,但戰略的正確性無法替代財務的穩健性。當經營現金流從20億級別滑落至負數、淨利率被壓縮到不足0.2%、有息負債逼近百億而賬面資金僅剩23億時,公司真正需要回答的問題,已不再是「轉型能不能成功」,而是:在現金流斷崖式惡化、內部人持續減持的背景下,這場轉型還有多少時間窗口,又有多少誠意與股東共擔風險。