今日盤中,溜溜梅最高觸及197.70港元,創6月上市以來新高,盤中漲幅一度接近20%,成交同步放大,總市值約155億港元。
公司6月15日掛牌,上市首日漲幅超過200%,基石投資者包括貝萊德、霸菱、泰康人壽、上海景林等;上市僅逾三個月,估值重估幅度已相當顯著。
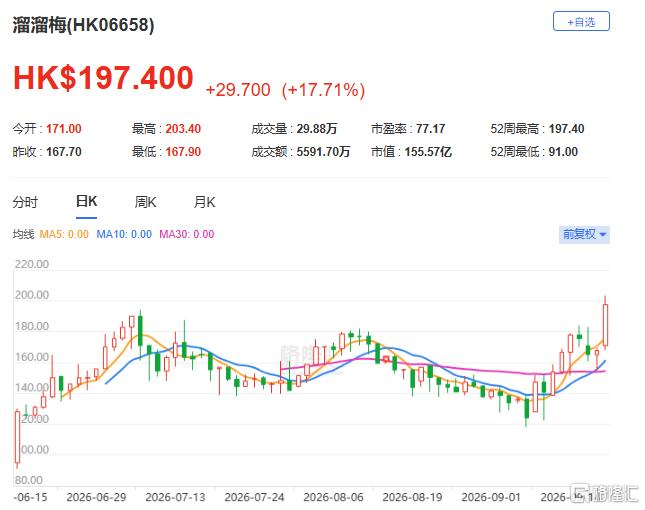
(溜溜梅股價走勢;格隆匯)
消息面上,並無單獨公告作為催化劑,這炒作的並非消費邏輯,而是資金博弈。
6月15日掛牌當天,溜溜梅因股票簡稱拼音首字母縮寫「LLM」與大語言模型(Large Language Model)重合,在投資者社區中迅速發酵為「最正宗LLM概念股」的調侃。
上市首日公開發售超額認購逾6586倍,刷新2026年港股消費類新股紀錄,一手中籤率僅1.5%,首日收報128港元,漲幅193.71%。
9月4日,上交所發布港股通標的調整通知,溜溜梅獲納入,9月7日起生效;生效當日午前股價一度升逾21%,報150.60港元。南向資金9月9日增持44.58萬股,持股比例升至0.56%。
今天港股大模型股也強勢反彈,智譜升逾5%,MINIMAX升逾13%。
公司業務方面,上半年公司收入10.61億元,按年增長10.6%;期內利潤1.41億元,按年增長33.5%;毛利率由上年同期34.6%回升至37.3%,歸母淨利率13.3%,提升2.3個百分點。利潤增速快於收入,改善主要來自產品結構。
從收入結構看,梅乾零食收入4.23億元,按年下降10.1%,佔比由49%降至39.8%,仍為最大品類;梅凍收入3.28億元,增長15.9%,佔比30.9%,毛利率48.9%,為四個品類中最高;西梅收入2.62億元,增長34.6%,佔比24.7%,主要受會員店定製無核西梅放量帶動,但毛利率由30.7%回落至25.2%,量增未能同步轉化為毛利改善;其他果類收入0.48億元,增長326.2%,體量最小。
毛利率改善主要由梅凍支撐,公司上游具備青梅產區合作資源及全球水果採購網絡,西梅原料則依賴智利、法國進口;梅凍以零脂肪、零防腐劑、零人工色素為定位,在傳統果凍品牌之外切出天然果凍細分。
渠道方面,零食量販店收入3.93億元,增長16%,佔總收入37%,取代傳統經銷成為第一大渠道;商超及會員店收入2.84億元,增長18.5%;線上自營收入1.18億元,增長45.9%;傳統經銷收入2.65億元,下降11.3%。
溜溜梅2024年國內果類零食零售額排名第一,天然成分果凍份額約45.7%。可比公司中,鹽津鋪子上半年線下渠道收入27.79億元,增長17.46%,在同批傳統零食品牌中增速靠前。
估值方面,按9月17日收盤價計算,市盈率約53倍,市淨率8.4倍;今日大幅上漲後,滾動市盈率升至60倍上方。以155億港元市值倒推,國海證券2026年2.6億元淨利潤預測對應約60倍。
此後雖有回落,但港股通納入帶來的流動性改善,仍使估值中樞維持在明顯高於同業的水平。當前估值已隱含較高增長預期,現價對應的安全邊際有限。