金吾財訊 | 美國聯儲局於本周議息會議上一致通過加息0.25釐,將聯邦基金利率目標區間上調至3.75釐至4釐。這是自2023年7月以來,局方首次重啓加息步伐。加息二字,對投資市場向來有一定震懾力,投資者難免憂慮資金成本上升,會否成為壓抑股市估值及風險胃納的催化劑。不過,若把視野拉長,回顧1988年至今美國曆次加息周期,便會發現「加息等於利淡股市」這個直覺判斷,未必經得起歷史數據考驗。
自1988年初至今近40年間,聯儲局合共啓動過八次加息周期,分別始於1988年3月、1994年1月、1997年3月、1999年6月、2004年6月、2015年12月、2022年3月,以及本周這一次。換言之,今次加息並非孤例,而是可放回過去多個政策周期中比較觀察。若檢視此前七次加息周期啓動後標普500指數的走勢,可見加息初段,股市表現確有反覆。尤其在首20個交易日內,標指升跌互見,上升比例多低於50%,即歷次經驗中「跌多升少」的情況較為明顯(圖)。這亦不難理解,畢竟貨幣政策轉向收緊,市場需要時間重新評估折現率、企業孖展成本及估值水平,短線震盪實屬正常。
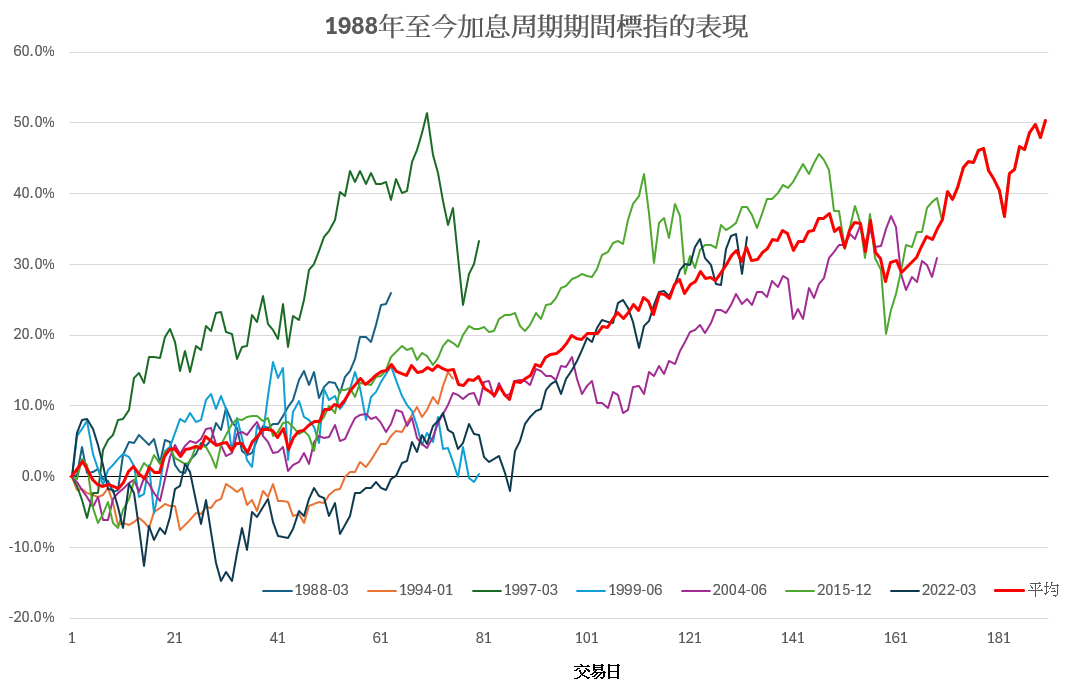
然而,值得留意的是,當時間推移至20個交易日後,標指表現往往逐步改善,平均升幅亦反覆擴大,由初段約5%的升幅,輾轉推進至第100個交易日約兩成水平;同期錄得升幅的比例,大部分時間亦維持在七成或以上。換言之,從歷史經驗看,加息本身並非股市大跌的必然前奏,反而在不少周期中,股市於適應政策變化後仍能延續升勢。箇中原因,在於聯儲局啓動加息周期,通常並非發生於經濟衰退初期,而多是在宏觀環境尚佳、需求偏強,甚至經濟出現過熱跡象時才作出行動。換句話說,加息固然代表貨幣條件收緊,但同時也反映當時經濟基本面仍具韌性,企業盈利環境未必轉差。短期而言,市場或因政策不確定性而調整風險胃納;但當投資者逐漸消化加息訊號,而盈利及增長數據仍能支撐大市,股市自然有條件重拾升軌。因此,從投資角度看,不宜單憑央行重啓加息周期,便急於斷言股市前景轉淡。加息固然會提高資金成本,亦會對高估值資產構成壓力;但在周期初段,它同時往往意味經濟仍處於相對強勢階段,企業盈利基礎未見即時惡化。真正需要警惕的,反而是加息周期延續一段時間後,累計加息幅度逐步加深,孖展成本對企業盈利及居民需求的壓力開始浮現。屆時,基本面韌性若不足以抵消貨幣收緊的滯後影響,股市調整壓力纔會明顯升溫。不過,這已是下一階段的問題。
【團隊簡介】財智坊從事金融分析、研究逾十年,主力分析港、美股市;擅長程序買賣,並透過金融市場(大)數據,編制不同大市指標、圖表,甚至進行回溯測試等,尋找價格表現(price action)隱藏投資的訊息,從而掌握投資市場發展大形勢,發掘一些投資啓示和機遇。