來源:華泰期貨
作者: 封帆
重要數據
現貨方面:LME鋅現貨升水為88.37美元/噸。SMM上海鋅現貨價較前一交易日變化-70元/噸至26045元/噸,SMM上海鋅現貨升貼水-15元/噸;SMM廣東鋅現貨價較前一交易日變化-70元/噸至26030元/噸,廣東鋅現貨升貼水-65元/噸;天津鋅現貨價較前一交易日變化-80元/噸至25980元/噸,天津鋅現貨升貼水-80元/噸。
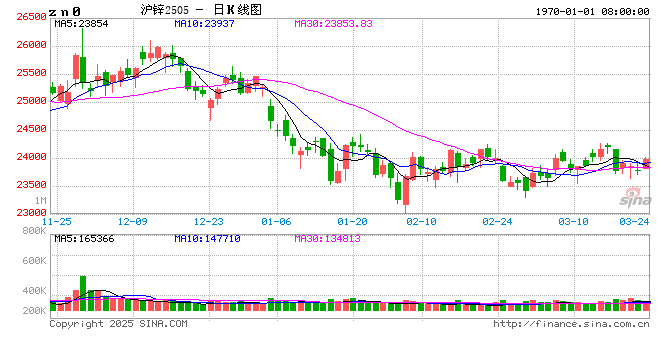
期貨方面:2026-09-17滬鋅主力合約開於26210元/噸,收於26250元/噸,較前一交易日105元/噸,全天交易日成交96883手,全天交易日持倉75739手,日內價格最高點達到26310元/噸,最低點達到25930元/噸。
庫存方面:截至2026-09-17,SMM七地鋅錠庫存總量為21.35萬噸,較上期變化-0.90萬噸。截止2026-09-17,LME鋅庫存為114250噸,較上一交易日變化1575噸。
策略分析
聯儲局加息靴子落地,鋅價回落已經跌至下游心裏價位採購積極性明顯提升,現貨貼水明顯修復。消費開始向旺季轉化,即使在出口賣交割窗口波動的情況下,國內社會庫存維持去庫周期不變,下游開工率按月繼續提升,此外國內刺激消費政策預期提高。礦端支撐依舊強勁,礦端下行趨勢不改,硫酸價格高位回落,冶煉虧損進一步擴大, 9月產量預期再次下滑,礦端矛盾開始向冶煉端轉移,鋅價維持回調買入保值策略不變,需要警惕原油價格對下一次議息會議預期的擾動。
風險
1、海外礦預期外擾動。2、國內消費不及預期。3、流動性變化超預期。
投資諮詢業務資格: 證監許可【2011】1289號
免責聲明:
本報告基於本公司認為可靠的、已公開的信息編制,但本公司對該等信息的準確性及完整性不作任何保證。本報 告所載的意見、結論及預測僅反映報告發布當日的觀點和判斷。在不同時期,本公司可能會發出與本報告所載意 見、評估及預測不一致的研究報告。本公司不保證本報告所含信息保持在最新狀態。本公司對本報告所含信息可 在不發出通知的情形下做出修改, 投資者應當自行關注相應的更新或修改。 本公司力求報告內容客觀、公正,但本報告所載的觀點、結論和建議僅供參考,投資者並不能依靠本報告以取代 行使獨立判斷。對投資者依據或者使用本報告所造成的一切後果,本公司及作者均不承擔任何法律責任。 本報告版權僅為本公司所有。未經本公司書面許可,任何機構或個人不得以翻版、複製、發表、引用或再次分發 他人等任何形式侵犯本公司版權。如徵得本公司同意進行引用、刊發的,需在允許的範圍內使用,並註明出處為 「華泰期貨研究院」,且不得對本報告進行任何有悖原意的引用、刪節和修改。本公司保留追究相關責任的權利。 所有本報告中使用的商標、服務標記及標記均為本公司的商標、服務標記及標記。 華泰期貨有限公司版權所有並保留一切權利。