來源:北京商報
繼9月15日「平台月付將退出支付選項」衝上熱搜後,9月16日該話題仍在持續發酵。不少網友陷入困惑:此前常用的花唄、白條、抖音月付、美團月付等,以後網購、點外賣不能用了?
一時間爭議、擔憂、解讀滿天飛。對此,9月16日,北京商報記者實測了多家主流互聯網平台收銀台,發現各大平台月付類產品並未下架,不過在展示上與此前大不相同。支付寶、微信支付、美團月付等多家平台已先行完成區隔改造,信貸產品不再和銀行卡、餘額「平起平坐」,而是被歸入獨立信貸專區。
此次風波的源頭,是中國人民銀行等八部門聯合發布、將於9月30日正式施行的《金融產品網絡營銷管理辦法》。其中第十二條明確規定:非銀行支付機構不得將貸款、資產管理產品等金融產品列入支付工具選項,不得為貸款、資產管理產品等金融產品提供營銷服務。
這場看似簡單的頁面微調,實則是監管對互聯網金融場景營銷最徹底的一次糾偏,終結了多年來「借錢消費默認混在付款列表」的行業潛規則。
實測:
頭部平台率先完成區隔,信貸「退居專區」
平台月付將退出支付選項?該話題一出,社交平台上一時間出現兩種聲音:一部分用戶拍手叫好,吐槽過去結賬時信貸產品常常排在最前面,一不小心就「借錢消費」;另一部分用戶則憂心忡忡,擔心自己習慣使用的先買後付服務就此下線。
對此,9月16日,北京商報記者實測了淘寶、微信、支付寶、抖音、京東、美團、滴滴、唯品會等多家互聯網平台收銀台,發現多家平台已完成合規改造,頁面出現顯著變化,但各家改造落地程度不一,仍有部分平台改造相對滯後。
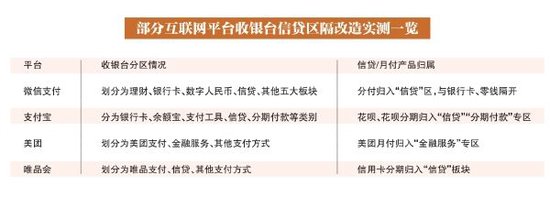
具體來看,微信支付收銀台已經清晰劃分「理財」「銀行卡」「數字人民幣」「信貸」「其他」五大板塊。零錢通、各類儲蓄卡、數字人民幣錢包集中在上方;分付則被單獨歸入底部「信貸」分類區塊,和普通支付選項完全隔開,且未和銀行卡、零錢混排。
支付寶同樣如此。北京商報記者實測發現,支付寶收銀台已將銀行卡支付、餘額寶、支付工具、信貸、分期付款等多個類別區隔開來。其中,花唄、花唄分期分別歸入「信貸」「分期付款」專區;信貸產品不再混入基礎支付列表,頁面同時展示分期利息、國家貼息等信息,明確提示其屬於消費金融服務。
此外,美團收銀台同樣劃分為「美團支付」「金融服務」「其他支付方式」三大板塊,其中,儲蓄卡、信用卡放在美團支付區,美團月付歸入「金融服務」專區,其他支付方式則包括支付寶、微信支付、雲閃付等。
另外,唯品會頁面則劃分為「唯品支付」「信貸」「其他支付方式」三個板塊。其中,儲蓄卡歸入唯品支付,信用卡分期支付歸入獨立信貸板塊;數字人民幣、微信支付等第三方支付放在「其他支付方式」,信貸與支付實現物理區隔。
「目前頭部平台率先完成收銀台區隔改造,是對監管要求的積極響應與先行探索,整體方向完全符合規範導向。」南開大學金融學教授田利輝評價道,將理財、信貸、支付、餘額等方式區隔展示,核心目的是劃清不同金融產品的屬性邊界:餘額、銀行卡屬於用戶自有資金支付工具,信貸、理財則具備負債或投資屬性,兩者的風險特徵、使用邏輯完全不同。
在田利輝看來,這一調整從根源上杜絕了平台利用用戶支付慣性模糊「花自己的錢」和「借錢花」的界限,避免用戶在不知情、誤操作的情況下被動開通信貸、購買理財產品,既保護了金融消費者尤其是老年人、年輕群體的知情權和自主選擇權,也能釐清支付業務和金融業務的邊界,防範風險跨領域傳導。
釐清:
月付並非關停,而是禁止「信貸僞裝成支付」
本次輿論風波,源於即將於9月30日正式施行的《金融產品網絡營銷管理辦法》。《辦法》第十二條規定,非銀行支付機構不得將貸款、資產管理產品等金融產品列入支付工具選項,也不得為相關金融產品提供營銷服務。
部分解讀將「不得列入支付工具選項」理解為「不得在收銀台展示」,進而推導出「不能再用於付款」。
「這種解讀出現了明顯偏差。」一位接近監管的業內人士告訴北京商報記者,此前八部門答記者問就已明確,「不得列入支付工具選項」是指支付機構收銀台頁面中,支付工具必須與貸款等金融產品區隔展示,不得誤導用戶、造成混淆。按照新規,用戶支付資金渠道將分類呈現,花唄、白條、月付等屬於信貸產品,歸入信貸分類,不影響正常使用。
需要注意的是,《辦法》約束的是「混放營銷行為」,並非禁止信貸產品本身。對此,北京商報記者向多家平台覈實,花唄、白條及各類月付產品業務狀態正常,服務、額度、賬單、還款體系均無調整,不存在下架、退場等計劃。
其中,美團金融客服表示,美團月付服務目前正常提供,用戶可以通過美團App使用相關服務。平台會遵守國家相關規定,持續優化用戶服務體驗,具體展示形式請以App的實際顯示為準。
另外,抖音月付客服稱沒有接到相關通知,以頁面顯示為準。京東白條客服則表示服務正常運營,沒有退出支付選項的計劃。
此外,支付寶官方客服表示,目前花唄、餘額寶可在支付寶正常付款,支付寶App收銀台已按照新規要求完成區隔,分為銀行卡、支付工具、信貸、理財、分期付款等不同類別獨立呈現。
王蓬博表示,同樣是完成一筆消費,使用自有資金、信貸額度或理財產品,資金來源和產品性質完全不同。在付款環節,用戶通常希望儘快完成交易,若各類金融產品混排,疊加默認勾選、排序推薦或營銷提示,用戶就可能在不知情或誤操作的情況下使用信貸服務,引發糾紛和過度借貸風險。
「監管的核心初衷是終結過去十幾年行業普遍存在的‘支付場景引流、金融變現’的捆綁營銷模式,解決長期困擾消費者的默認勾選信貸、誘導開通分期、無感借貸等亂象,從源頭防範用戶過度負債、消費糾紛 【下載黑貓投訴客戶端】等問題。其意義不僅在於築牢消費者權益保護防線,更能推動支付行業迴歸支付本源,規範金融產品網絡營銷秩序,防範互聯網金融風險無序擴散,維護金融市場穩定。」田利輝進一步說道。
難點:
部分電商改造仍然滯後,四重現實約束待解
北京商報記者實測後發現,已完成改造的平台在支付體驗上有顯著改善。
整體來看,在各大互聯網平台的新版收銀台中,頁面明確拆分為基礎支付區與信貸服務專區等獨立板塊,視覺、區塊、文字完全隔離。其中,銀行卡、餘額、零錢、數字人民幣等保留在基礎支付工具區,作為用戶自有資金支付方式;花唄、白條、各類月付、分期信貸則全部移出主支付列表,統一收納至單獨的信貸專區。
此外,信貸選項不再默認,用戶如需使用月付類產品,可自主選擇,以避免「誤觸借貸」。
不過,也有部分電商平台改造節奏較慢,信貸產品依舊與銀行卡、餘額等支付選項並列呈現,尚未實現完全的物理區隔。
從北京商報記者實測結果來看,目前有一家電商平台的支付頁面中,月付類產品被放置在最靠前的支付位置,並未標註「金融」或「信貸」字樣;另一家電商平台的支付頁面中,支付寶、花唄、分期付款、雲閃付、數字人民幣、微信支付等多種支付方式依次排列,不同產品未作區分展示。
此外,還有一家電商平台的收銀台儘管已將信貸類產品單獨劃分出來,但並未明確標註「金融」或「信貸」字樣,僅提示由相關金融機構提供信用購服務。
電商平台改造的難點主要在哪裏?
博通諮詢首席分析師王蓬博進一步向北京商報記者拆解了背後的四重現實約束。他指出,《金融產品網絡營銷管理辦法》的直接責任主體主要為持牌金融機構,電商平台屬於合作鏈條中的乙方,整改方案需要金融機構牽頭,電商平台配合落地,雙方要對齊排期、研發資源和業務優先級,並非電商平台單方面就可以快速拍板上線。
另外,電商場景下消費信貸、分期變現收益可觀。信貸產品嵌入交易鏈路,既可以直接拉動平台GMV(商品交易總額),也能夠獲取利息、手續費分成,客觀上平台有意願儘量緩衝整改節奏,降低整改對業務的短期衝擊。
此外,系統改造工程量巨大。「分期入口並非一個簡單廣告位,它深度綁定商品詳情頁、購物車、收銀台、優惠券、營銷活動等整套交易主鏈路。要完成物理區隔、跳轉機構自營頁面、補充風險提示,需要前端、後端、風控等多團隊協同,改動牽一髮而動全身。」王蓬博稱,過去多年已經跑通的「促銷+金融」轉化邏輯需要推倒重構,平台必須在合規約束、用戶購物體驗、商業收益三者之間重新尋找平衡點。
田利輝指出,按照《金融產品網絡營銷管理辦法》要求,9月30日是新規正式施行的時間節點,所有涉及相關業務的App必須在該日期前完成收銀台改造,確保支付工具與金融產品實現物理區隔,過渡期內各平台應當加快整改進度。
治理:
直擊混排營銷積弊,從源頭防範「無感負債」
長期以來,互聯網平台收銀台的混排模式製造了不少隱性金融風險。
不少消費者尤其是學生、中老年人、低頻網購用戶,無法快速區分「自有資金」和「信貸資金」。結賬流程快、選項密集、優惠誘導多,導致大量用戶在完全沒有認知的情況下產生借貸、分期行為,後續出現賬單壓力、貸款逾期甚至糾紛投訴。
業內認為,監管此次分區整改,本質上是為全民消費支付環節建立知情權屏障,讓平台不再利用用戶操作慣性、不再靠頁面位置套利、不再以優惠誘導隱性借貸。
正如招聯首席經濟學家董希淼指出,過去部分平台把信貸產品與銀行卡、餘額等支付工具並列展示,甚至默認勾選,用戶可能在不知情中「無感借貸」,進而過度負債;新規要求區隔展示,可從源頭減少誤用。
這次頁面調整,也意味着整個消費信貸行業邏輯正在轉變。
此前,月付類產品依靠收銀台超高曝光、默認靠前、場景前置實現轉化,屬於典型的「場景流量變現」模式。改造落地後,信貸產品或將失去核心流量入口,從被動推薦變為主動選擇。
田利輝指出,收銀台的強制性區隔改造,將徹底顛覆互聯網平台過去依賴「支付高頻入口導流金融變現」的核心商業邏輯。一是收入結構重構,原本依賴支付場景的金融導流分潤、聯合貸業務收入或將下降,流量轉化路徑變長,獲客成本上升;二是競爭邏輯轉變,行業從過去比拼流量規模的「流量競賽」,轉向比拼合規能力、產品服務的「合規競賽」;三是業務模式變化,平台必須擺脫對支付入口的依賴,轉向以用戶需求為核心的合規服務模式。
按照監管時限,9月30日為最終整改節點,屆時所有支付場景都將實現「支付、信貸完全分家」。
就後續業務規範,田利輝建議,平台要主動優化信貸、理財專區的展示邏輯,做好年化利率、風險提示等關鍵信息的透明披露,探索基於用戶真實需求的精準服務推薦,摒棄誘導式營銷;此外,監管部門也可出台配套細則,明確區隔展示的具體標準,同時建立動態監管機制,平衡好金融創新與風險防控的關係。
北京商報記者 劉四紅