
來源:華爾街見聞
原油跌落四個月收盤高位,美油創一個多月最大跌幅。據報道,沙特正通過繞道阿曼港口的轉運方式向亞洲煉油商供貨。美能源部長稱,本周二有1800萬桶油通過霍爾木茲海峽,恢復到衝突前水平。上周美EIA原油庫存僅降64萬桶,不到分析師預期降幅一半。
國際原油期貨周三大幅回落,市場情緒從此前的供應恐慌轉向獲利了結,幾重利空共同壓制多頭情緒。
美股早盤刷新日低時,美國WTI原油跌至101美元下方,日內跌約4.6%,布倫特原油跌至104美元,日內跌近4.4%。到周三收盤,原油均跌落兩連漲刷新的近四個月收盤高位。其中,WTI 10月原油期貨收跌3.21%,創8月4日以來最大跌幅,報102.43美元/桶。布倫特11月原油期貨收跌2.69%,報105.83美元/桶。
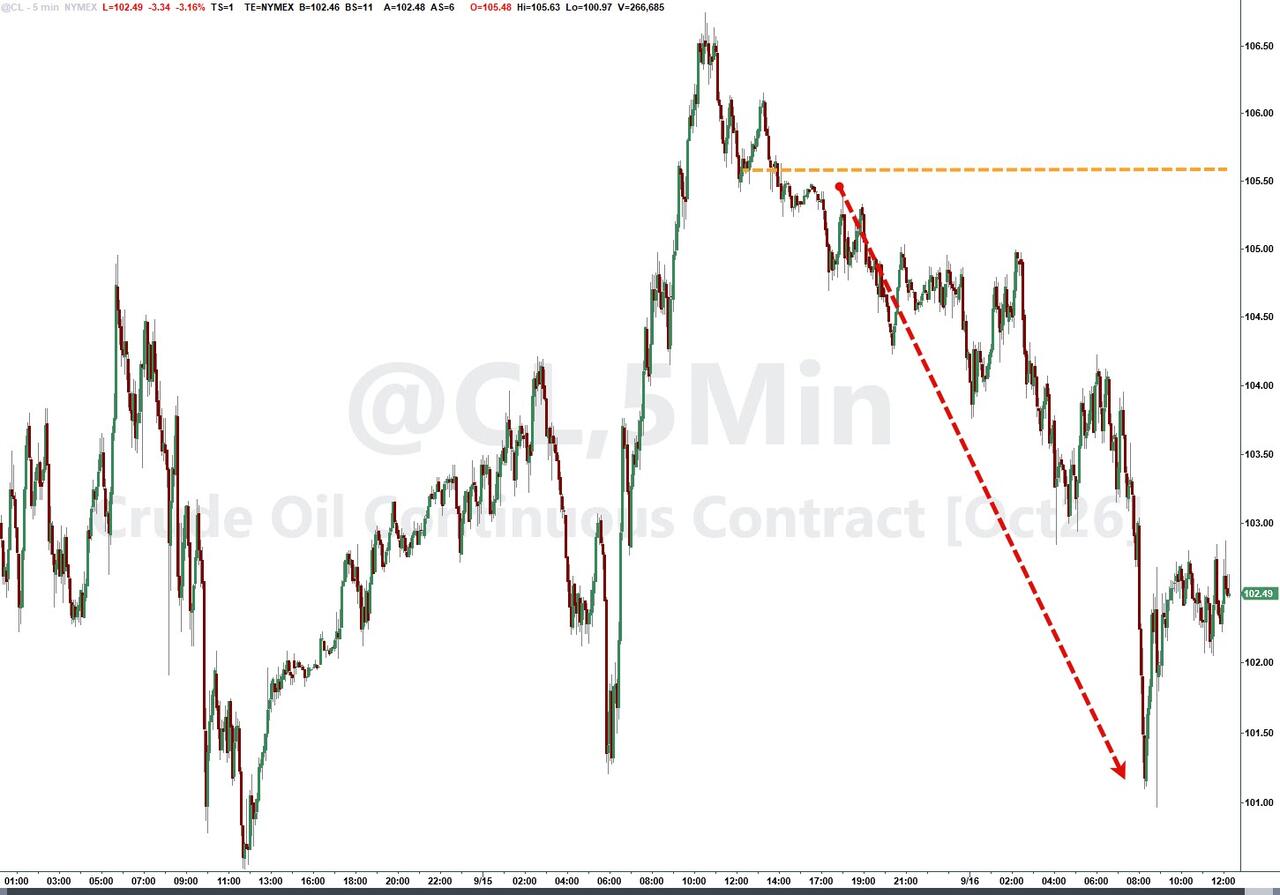
此前支撐油價高位的核心支柱,正是市場對中東緊張局勢波及霍爾木茲海峽、衝擊全球石油供應的擔憂。從沙特通過阿曼港口的替代出口路線緩解市場對供應中斷的最壞預期,到美國高官的霍爾木茲通航數據,均在衝擊地緣風險對原油的支撐。美國官方數據顯示原油庫存降幅遠不及預期,也在打擊油價。
據報道,沙特正通過阿曼蘇哈爾港附近的船對船轉運方式,向亞洲煉油商提供額外原油裝載,部分抵消了東西管道遭襲對全球供應的衝擊。消息人士透露,這一替代出口安排有效緩和了市場對供應缺口擴大的擔憂。
此外,美國能源部長賴特於美東時間16日周三表示,本周二有1800萬桶石油通過霍爾木茲海峽,向市場表明全球最重要石油運輸咽喉並未受阻。賴特在接受美媒採訪時說:「目前,我們已將經由波斯灣輸送的石油量提升至歷史最高水平。昨天輸送量約為1800萬桶,這基本上已恢復到(美伊)衝突前的水平。」
同在周三,美國能源信息署(EIA)公布的數據顯示,上周美國商業原油EIA庫存僅下降約64萬桶,不到分析師預期降幅162萬桶的一半,汽油和餾分油庫存則雙雙錄得增加。
此外,聯儲局如期加息後美元走強、美債收益率上升,也對以美元計價的大宗商品構成額外壓力。
替代出口路線浮現,供應中斷預期降溫
本輪油價下跌的直接導火索,是沙特繞道阿曼的替代出口安排打破了市場對供應全面收緊的預期。
據援引知情人士消息,沙特正安排原油經由阿曼蘇哈爾港進行船對船轉運,向亞洲買家供貨。瑞銀分析師Giovanni Staunovo表示,「沙特從波斯灣出口的消息表明,市場對供應中斷規模擴大的擔憂正在消退。」
此前一個交易日,油價曾大漲逾3美元,原因是航運業消息人士透露,沙特紅海出口樞紐延布港的原油裝載已暫停,利雅得還取消了對部分歐洲客戶的貨物交付。暫停的背景是東西管道遭到無人機襲擊——該管道全長750英里,最大日輸送能力達700萬桶,是霍爾木茲海峽受阻時沙特的重要替代出口通道。
據報道,沙特阿美正爭取在數日內恢復東西管道的部分運營,但受損泵站的全面修復預計需要六至八周。UOB全球經濟與市場研究在報告中指出,沙特阿美據報已推遲向部分歐洲客戶發貨,迫使煉油商尋找替代貨源。
EIA數據偏弱,需求端信號令多頭承壓
庫存數據構成油價下跌的第二重壓力,令此前積累的多頭頭寸面臨平倉壓力。
EIA數據顯示,上周美國商業原油庫存降幅僅為64萬桶,不及路透調查預期162萬桶的四成;與此同時,汽油庫存意外增加,餾分油庫存增幅也超出預期。
Again Capital合夥人John Kilduff表示,「數據顯示成品油庫存維持穩定甚至小幅上升,而原油降幅趨於平緩,整體對油價偏空。」
TradeStation全球市場策略主管David Russell則指出,整體庫存仍因強勁出口而維持偏緊,「今日數據令能源市場漲勢稍作停頓,但對於緩解更大範圍的供應緊缺擔憂幾乎無濟於事。」
油價交易顧問機構Ritterbusch & Associates在客戶報告中維持看多立場,稱「我們將此次油價回調視為技術性修正,此後仍可能創出多年新高」,並建議客戶在大幅回調時買入,而非試圖判斷牛市頂部。
地緣風險仍在,中東局勢持續牽動市場神經
儘管單日油價大幅下跌,中東地區的供應風險並未實質性消退,市場仍處於高度警戒狀態。
據援引美國及地區官員消息,美軍上周動用60至70枚愛國者攔截彈及十餘枚薩德攔截彈,以應對伊朗對約旦發動的約20枚彈道導彈襲擊,美伊緊張態勢持續升溫。與此同時,胡塞武裝宣佈對延布港發動新一輪打擊,沙特戰機則持續轟炸也門目標。
霍爾木茲海峽的通行狀況依然嚴峻。周三初步航運數據顯示,周二可見船隻通過量僅為4艘,低於前一日的7艘,遠低於10日均值18艘。國際海事組織記錄顯示,自衝突爆發以來,霍爾木茲海峽及中東更廣泛水域已發生80起經確認的海事事故。
中東局勢的持續動盪已開始重塑歐洲實貨原油市場。據標普全球大宗商品洞察數據,挪威Johan Sverdrup原油周二溢價跳升7.265美元/桶,較布倫特基準溢價達到創紀錄的19.55美元,歐洲煉油商正將其作為中東原油的就近替代品。
柴油市場告急,通脹與政策路徑面臨新變量
原油周三回落在短期內為通脹預期提供了一定喘息空間,但柴油市場的結構性緊張仍對政策路徑構成潛在擾動。
歐洲柴油期貨基準——歐洲瓦斯油期貨周二收於歷史高位,美國超低硫柴油期貨同日亦創歷史新高。花旗在報告中預計,中東近期緊張局勢將持續支撐原油及成品油價格,直至霍爾木茲海峽在地區外交努力推動下於2026年第四季度前後重新開放。
Naga.com市場分析師Frank Walbaum指出,「歐洲已大幅損失來自中東的柴油和航空燃油供應,而東歐持續緊張局勢也擾亂了俄羅斯多家主要煉油廠的生產,並促使莫斯科限制燃油出口。」 據媒體援引消息人士報道,俄羅斯政府已決定將對燃油生產商的柴油出口限制延長至10月底。
聯儲局本周如市場所料三年來首次加息,此舉推升美元和美債收益率,對大宗商品價格構成額外壓制。油價下跌短期內有助於緩和通脹壓力,但柴油價格持續處於歷史高位,意味着能源對整體通脹的傳導效應仍不容忽視,央行政策路徑的不確定性依然存在。
瑞銀分析師Giovanni Staunovo表示,「除非出現和平協議或俄羅斯局勢改善,否則柴油價格預計將維持支撐。」