來源:王涵論宏觀
要點
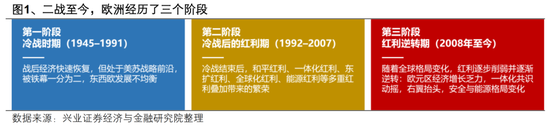
2008年金融危機之後,歐債危機、英國脫歐、俄烏衝突接連爆發,並非孤立突發事件,而是歐洲經濟、社會與政治系統性演變的外在表現。回溯二戰後歐洲發展歷程,可劃分為冷戰時期、冷戰後紅利期、紅利逆轉期三個階段,歐洲當前的相對衰落,本質是過往多重發展紅利逐步消退的結果。
冷戰階段(1945–1991年),歐洲是美蘇對峙的戰略前沿。依託美國提供的安全保護紅利,西歐得以壓低防務開支,將資源集中用於戰後重建與福利體系建設。疊加馬歇爾計劃的資金扶持與歐洲一體化制度建設,西歐經濟實現快速復甦,煤鋼共同體、羅馬條約、關稅同盟相繼落地,為區域增長搭建制度框架。但冷戰末期,東西歐發展差距持續拉大,無論人均GDP、居民汽車與電話保有量,還是人均預期壽命,東歐均顯著落後於西歐,兩類體制下的經濟民生鴻溝已然形成。
冷戰結束開啓了1992–2007年的紅利黃金時代。蘇聯解體消解直接軍事威脅,歐洲收穫和平紅利,軍費規模大幅收縮,財政資源更多投向民生與經濟整合。單一市場落地、歐元推出、歐盟東擴進一步釋放一體化制度收益,南歐國家孖展成本大幅下行,西歐企業獲得新市場與就近生產基地,中東歐迎來資本流入與發展機遇。與此同時,全球化拓展外部市場,俄羅斯廉價管道能源壓低製造業生產成本,多重紅利相互放大,推動歐洲經濟金融地位攀上階段性高點,2007年歐盟GDP規模短暫超過美國,歐元在全球外匯儲備佔比也升至歷史高位。但這一繁榮建立在有利外部環境之上,歐盟並未建成統一財政與獨立防務體系,內生制度短板始終存在。
自2008年起歐洲進入紅利逆轉階段,多重利好條件相繼反轉。一體化邊際收益遞減,成員國利益分歧加劇,否決事件數量大幅攀升,英國脫歐集中暴露內部張力。全球化退潮帶來雙重衝擊:外部貿易保護抬頭,歐洲貿易條件惡化;地緣衝突推高能源成本,製造業成本優勢遭到侵蝕。安全紅利不斷流失,外部地緣衝突倒逼歐洲加大國防投入;人口深度老齡化推高養老金、醫療等福利剛性支出,在經濟增速放緩背景下,防務與福利支出擠壓科技創新、產業投資的財政空間,歐洲結構性衰落特徵逐步顯性化。
展望金融市場,歐洲資產面臨壓力,或淪為美元美債的「彼岸資產」,但難改美元美債壓力。紅利褪去,歐元資產吸引力下降,歐元或偏弱。歐洲股市整體受經濟放緩、貿易條件惡化、能源成本抬升壓制,行業分化:軍工受益再武裝,傳統汽車轉型壓力大,全球競爭力領先行業有望穿越周期。歐洲風險抬升或驅動資金向美元美債避險,弱歐元或支撐美元指數,但美元霸權收縮趨勢仍在延續,美國自身財政壓力突出,美元美債壓力難改。
風險提示:全球地緣政治變局加速演進;全球經濟、政策不確定性上升。
正文
一、戰後歐洲經歷的三個發展階段
2008年全球金融危機以來,歐洲經歷了歐債危機、英國脫歐、俄烏衝突等一系列重大事件,這些事件並非孤立,而是歐洲經濟、社會與政治層面系統性變化的縮影。要理解這些變化的根源,必須回溯二戰後歐洲的演進。
我們認為,戰後歐洲經歷了三個階段:冷戰時期(1945‑1991年);冷戰後紅利期(1992‑2007年);紅利逆轉期(2008年至今)。本文將系統梳理這三個階段,並探究各階段現象背後的原因及其影響。
二、冷戰時期(1945–1991):處於戰略前沿的歐洲
二戰後,歐洲成為美蘇冷戰前沿,被「鐵幕」一分為二。二戰結束後,隨着共同敵人的消失,兩種意識形態難以互相認可、以及地緣安全上訴求的不同,美蘇戰時盟友的合作秩序在1945–1955年間逐步瓦解。這一瓦解以若干標誌性事件為代表。1946年2月,美國駐蘇聯代辦喬治·凱南發出「長電報」,認為蘇聯難以與西方建立持久合作——這為美國後續的遏制政策奠定了思想基礎。1946年3月,丘吉爾發表「鐵幕演說」,以「一道鐵幕已經橫貫歐洲大陸」將歐洲的既成分裂公開命名。在此基礎上,1947年杜魯門主義與馬歇爾計劃相繼出台,美國對蘇政策由觀望轉向遏制;1949年北約成立,1955年華約成立,冷戰美蘇兩極格局正式確立。歐洲作為美蘇兩大勢力迎面相接的地方,戰略地位快速上升,成為冷戰前沿。在此背景下,歐洲被「鐵幕」一分為二:東歐劃歸蘇聯陣營,西歐則納入美國陣營,德國被分為東、西兩德,成為冷戰時期軍事對峙、經濟競爭和對外宣傳的主戰場。
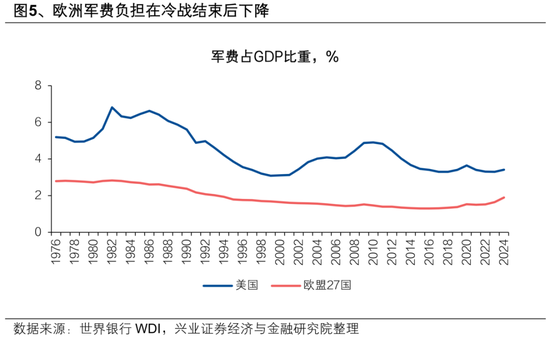
美國對西歐的全面支持,疊加一體化進程,共同推動西歐戰後的快速恢復。軍事上,1949年北約成立,西歐防務的主要成本由美國承擔。1950–1990年,美國軍費佔GDP均值7.8%,而西歐四國的均值僅為4.2%,這使西歐可以把有限資源集中於經濟重建與福利擴張上。經濟上,馬歇爾計劃向西歐注入約133億美元[1]並推動歐洲內部貿易自由化。在此雙重支持下,西歐迅速擺脫戰爭創傷,進入戰後高增長通道。制度層面,西歐自身啓動了漸進的一體化進程:1952年煤鋼共同體的正式成立將法德的「戰爭工業」置於超國家機構共管,奠定法德和解政治基礎;1957年《羅馬條約》確立共同市場與「四大自由」(貨物、人員、服務、資本自由流動)目標;至1968年7月建立關稅同盟——內部關稅歸零、對外統一關稅,要素壁壘的持續下降,為西歐經濟後續的持續增長提供了制度和市場條件。

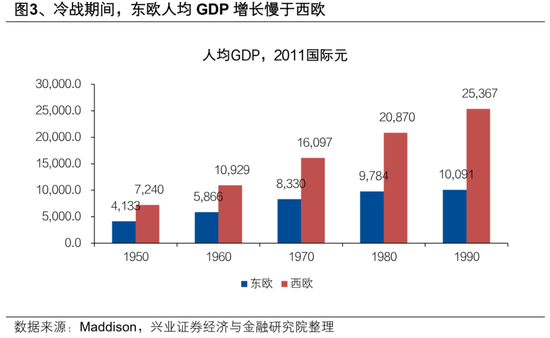
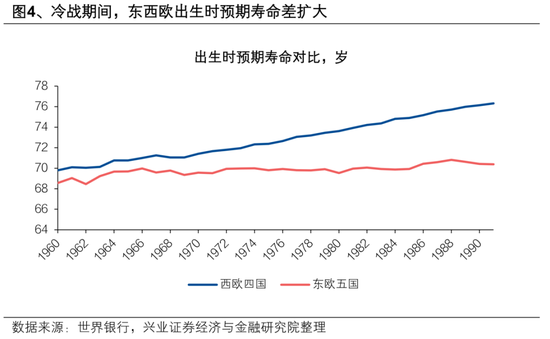
冷戰末期,東西歐之間已形成明顯的經濟與民生差距。經濟增長方面,根據Maddison數據庫測算,1950年,東歐人均GDP約為西歐的57.1%,而到1990年,則僅有39.8%,增長速度顯著落後於西歐。居民生活方面,以東西德作為參照對比:每兩個東德家庭中才有一個擁有私家車,而在西德,超過三分之二的家庭都能買得起汽車。而在電話普及方面,1988年,東德只有16%的家庭擁有自己的電話,而西德這一比例則達到93%。[2]醫療健康方面,東歐與西歐[3]的出生時預期壽命差距,由1960年的約1.2歲擴大至1991年的約5.9歲;且至1991年,東歐五國嬰兒死亡率均高於西歐四國。
三、冷戰後的紅利期(1992–2007):多重紅利的黃金年代
蘇聯解體之後,歐洲同時獲得和平、一體化、東擴、全球化與廉價能源等多重紅利,造就了冷戰後歐洲的繁榮。
冷戰結束後的十餘年,是歐洲戰略地位上升最快、發展條件最寬鬆的時期。蘇聯解體消除了直接軍事威脅,歐盟建設、單一市場落地、歐元相繼推出,中東歐國家重新融入歐洲經濟體系,中國加入世界貿易組織進一步擴大了全球市場空間。和平、一體化、東擴、全球化與廉價能源幾大紅利在不同年份啓動,隨後互相強化放大,推動歐洲從冷戰陣營的其中一翼,成長為多極格局中的重要一極。
和平紅利首先釋放了歐洲的財政與政策操作空間。按世界銀行固定歐盟27國回溯口徑,軍費佔GDP的比重從1991年的2.18%降至2000年的1.65%。按SIPRI歐洲區域口徑,以2024年不變價美元計算,歐洲軍費從1988年的6532億美元降至2000年的3285億美元,接近減半。軍費削減主要來自東歐國家,西歐國家更多依靠經濟增長稀釋軍費負擔。北約與美國的安全承諾繼續存在,歐洲國家得以把更多資源用於福利、公共投資和經濟整合。

單一市場、歐元與東擴把安全環境的改善轉化成了長期制度收益。1993年單一市場建成後,歐盟內部貿易佔比穩定在六成左右。歐元啓動前,意大利、葡萄牙長期國債對德利差從1990年的4.8~6.7個百分點收窄到1999年的0.2~0.3個百分點,南歐孖展成本明顯下降。2004年歐盟吸收十個新成員,2007年又接納保加利亞和羅馬尼亞。中東歐得到資本、訂單和增長機會,西歐企業則獲得新市場與距離更近的生產基地。
全球化與俄羅斯能源進一步放大了歐洲統一市場的收益。德、法、英、意、西五國貿易開放度均值從1990年的42.1%升至2007年的59.6%,中國佔歐盟區外進口的比重也從2002年的7.8%升至2007年的14.1%。與此同時,2000年俄羅斯天然氣約佔歐盟天然氣進口總量的41.3%,同期歐盟天然氣進口依賴度已達65.7%。全球市場擴大了歐洲企業的銷售範圍,較便宜的管道天然氣壓低了化工、金屬、汽車等行業的投入成本,德國及中東歐製造網絡由此獲得更強競爭力。
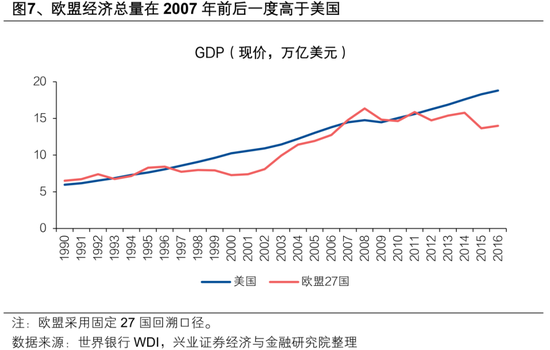
多重紅利疊加後,歐洲的經濟與金融地位在階段末達到高點。按現價美元計算,2007年歐盟國內生產總值約14.78萬億美元,略高於美國的14.47萬億美元。按當時常用的已分配外匯儲備口徑,歐元份額從2001年的19.2%升至2007年的26.3%,穩居全球第二。需要注意,現價美元GDP會受匯率擾動,歐盟既沒有統一財政,也不具備獨立的安全防務能力。儘管存在上述短板,但這一高點具備現實基礎,是內部制度能力與外部有利條件共同疊加的結果。
四、紅利逆轉期(2008年以來):紅利消退與相對衰落
2007年普京在慕尼黑安全政策會議發表講話[4]、2008年俄格戰爭[5],成為階段轉折的標誌性事件。自此之後,每一場危機都在消耗冷戰結束以來積累的各類紅利,歐洲的戰略地位從「多極中的一極」滑向大國博弈的棋盤。
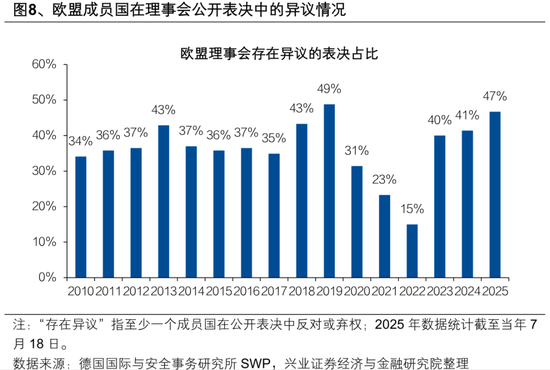
歐洲一體化進程遭遇制度邊界約束。歐洲早期通過取消關稅壁壘、促進要素流動等共同制度,顯著降低了成員國之間的交易成本。但隨着成員國擴容、合作範圍深入主權敏感領域,一體化的邊際收益下降,內部協調成本上升。Pircher和Farjam[6]的研究表明,《里斯本條約》生效後,歐盟成員國的公開分歧程度明顯上升。2010至2019年,約36%的立法決策至少出現一個成員國反對或棄權,顯著高於《里斯本條約》生效前約16%的水平。相關爭議主要集中於成員國加入、制裁、援助、稅收、移民和氣候政策等領域,反映出各國在對外戰略、主權讓渡和成本分擔上的分歧加深。英國於2020年正式退出歐盟,更集中體現了歐洲一體化進程面臨的內部張力。隨着經濟和政治利益進一步分化,歐盟繼續推動一體化需要付出更高的協調成本,一體化的制度紅利日益被內部政治博弈所消耗。
全球化收縮打擊歐洲經濟增長。歐洲長期受益於全球化形成的國際分工體系,其經濟增長建立在開放的外部市場和低成本的外部投入之上,而這兩項基礎近年來同時受到削弱。一方面,外部市場由開放轉向保護。美國是歐盟最大的出口對象國,但自2017年以來,特朗普政府多次利用關稅要求歐洲做出貿易讓步。在2025年達成的美歐貿易框架下[7],歐盟不僅承諾取消美國工業品關稅、擴大美國農產品准入,還計劃大幅增加對美國能源和芯片等產品的採購,歐洲面臨的外部貿易條件趨於惡化。另一方面,低成本外部投入變得不再可靠。歐洲製造業受益於俄羅斯廉價能源、中國中間品以及全球供應鏈體系。但地緣政治衝突和「去風險化」使歐洲企業不得不轉向更昂貴的能源供應來源。能源密集型產業首當其衝,成本壓力又通過產業鏈向其他製造業部門傳導。
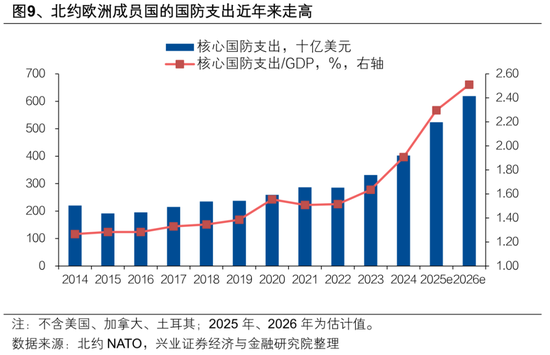
安全成本與社會福利成本壓縮歐洲政策空間。一方面,歐洲安全紅利持續消退。2014年克里米亞危機後,俄羅斯與西方關係逐步轉向長期對抗;2022年俄烏衝突進一步加劇歐洲安全問題。與此同時,美國提供安全公共品的附加條件不斷抬升,持續要求歐洲承擔更多防務責任和軍費成本。另一方面,歐洲還面臨人口老齡化下社會福利支出剛性增長的困境。歐洲較為完善的社會保障體系建立在人口結構相對有利和經濟持續增長的基礎之上,而隨着生育率下降和人口老齡化加深,養老金和醫療支出壓力持續上升。2025年,歐盟老年撫養比已升至35.4%,遠高於16.0%的全球平均水平。在經濟增速放緩的背景下,安全支出與社會福利支出同時擴張,進一步擠壓財政資源用於科技創新、產業投資的空間,削弱了歐洲應對經濟衝擊和推動結構轉型的能力。
五、對金融市場潛在影響:歐洲資產面臨壓力,或淪為美元美債的「彼岸資產」,但難改美元美債壓力
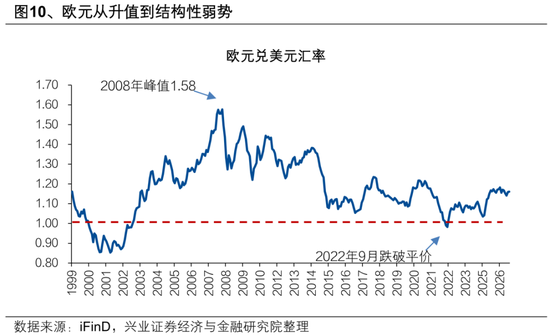
紅利褪去,歐元資產吸引力下降,歐元整體偏弱。中東能源衝擊推升歐元區通脹,歐央行短期內有可能加息。然而,能源進口依賴、財政碎片化、防務與福利支出剛性,意味着加息對歐元的支撐可能有限,歐元中期大概率偏弱。若俄烏和談取得突破,能源價格回落或階段性提振歐洲資產(股市與歐元),但這屬於邊際衝擊,不改變結構性衰落的長期邏輯。更值得關注的是,當歐洲資產風險上升時,歐元和歐債可能從「多極中的一極」退化為美元美債的「彼岸資產」——即歐洲資金外流,部分轉向美元與美債尋求避險。這並非因為美債基本面好,而是「比歐洲好」。
在此背景下,歐洲股市行業分化加劇。歐洲股市整體可能受經濟增速放緩、貿易條件惡化與能源成本中樞抬升的壓制。行業層面,國防軍工將受益於歐洲再武裝進程,具備較高確定性;傳統汽車面臨中國電動車帶來的競爭衝擊,產業轉型壓力突出;可選消費整體承壓,高性價比平價零售品類在經濟疲弱環境中相對佔優;依託海外市場的全球領先行業(奢侈品、醫藥、半導體設備、航空航天、高端製造等)則存在穿越周期的機會。
對美元美債的影響:弱歐元可能支撐美元指數,但無法實質性減輕美元美債的壓力。我們在報告《20260828-棋至中盤的大國競爭》中已指出對美元、美債的擔憂:美國相對實力的下降正逐步傳導至金融體系,美元在全球外匯儲備中的佔比自2017年以來持續走低,美元單極霸權的收縮進程尚未結束;當前聯儲局的預期引導已明確優先保美元,代價是對美債與美股的維護力度減弱。歐元偏弱導致美元對歐元被動走強,而歐元在美元指數中的權重超過一半,這使得在美元霸權收縮的背景下,美元指數(相對6種貨幣)可能仍表現偏強,但美元對廣泛口徑的一籃子貨幣可能貶得更多。歐洲金融市場的壓力可能使部分資金流入美國市場,從而部分緩解美債壓力,但這只是避險資金流的相對支撐。美國自身財政赤字高企、國債存量規模龐大、國債利率偏高,美債已逐漸脫離無風險資產,其面臨的壓力難有實質性改變。
風險提示:全球地緣政治變局加速演進;全球經濟、政策不確定性上升。
參考鏈接:
[1]https://diplomacy.state.gov/online-exhibits/diplomacy-is-our-mission/development/the-marshall-plan
[2]https://www.bpb.de/themen/deutsche-einheit/deutsche-teilung-deutsche-einheit/43842/wandel-der-sozialstruktur/
[3]東歐選取捷克、匈牙利、波蘭、保加利亞和俄羅斯五國;西歐選取法國、德國(冷戰時期為西德數據)、意大利和英國四國。
[4] https://sputniknews.cn/20260211/1069725564.html
[5] http://euroasia.cssn.cn/kycg/wgjs/201905/t20190510_4879079.shtml
[6] Pircher, B., & Farjam, M. (2021). Oppositional voting in the Council of the EU between 2010 and 2019: Evidence for differentiated politicisation. European Union Politics, 22(3), 472-494.
[7] https://chinawto.mofcom.gov.cn/article/e/t/202509/20250903597153.shtml
文中報告依據興業證券經濟與金融研究院已公開發布研究報告,具體報告內容及相關風險提示等詳見完整版報告。
來自證券研究報告:
《紅利的終結——歐洲結構性衰落的歷史邏輯》,報告發布日期:2026年9月15日。
報告發布機構:興業證券股份有限公司