登入新浪財經APP 搜索【信披】查看更多考評等級
炒股就看金麒麟分析師研報,權威,專業,及時,全面,助您挖掘潛力主題機會!
撥康視雲被停牌覈查,只是香港 IPO 監管持續收緊鏈條上的最新一環,而非孤立的個案。從執法到規則,過去一年香港市場在發行環節的動作並不少:執法行動指向配售環節的隱祕操作,規則修訂重估了回撥機制、建簿配售與保薦人責任,方向足夠明確 —— 發行環節的透明度與合規性,正被置於監管的優先位置。
但監管的推進,並不意味着所有問題都已解決。對投資者而言,制度在往前走,仍有一些細節值得繼續觀察:密交機制保護發行人的同時,信息差如何不再擴大;回撥機制收緊之後,18C 通道為何仍保留舊式邏輯;互聯互通進一步開放,又需要怎樣的前置條件。這些,是撥康視雲之後仍待回答的問題。
監管持續在路上:從個案覈查到全市場合規標準升級
撥康視雲被停牌覈查,是2026年香港監管力度升級的一個縮影。
2026年3月10日至11日,香港證監會與廉政公署聯合展開代號「Fuse」的執法行動,針對內幕交易及涉嫌貪污行為進行調查,突擊搜查了14個地點,拘捕8人。涉案券商ECM高管涉嫌收受超過400萬港元賄賂,向對沖基金泄露多家上市公司配售機密信息,後者獲利約3.15億港元。涉案機構包括中信和國泰君安的香港分支。
2026年1月底,香港證監會發函警告,直指IPO申請激增中「保薦人資源不足、盡調流於形式、關鍵信息缺失」,要求13家保薦人限期整改,明確單人同時負責活躍項目不超過6個。5月,證監會再次突擊搜查兩家中資券商ECM部門,追查新股承銷、配售或信息披露中的違規情況。全市場配售訂單KYC標準也在升級,配售環節的分配、定價、信息隔離將執行更嚴格的合規標準。
證監會官員在閉門會議中明確表示,執法重點已從傳統的財務造假,轉向上市公司管理層濫用或挪用IPO募集資金,以及在配售過程中人為製造或捏造虛假需求這兩大類行為。簿記建檔和IPO分配被列為下一個主要執法重點。
規則迭代中的新問題
密交機制擴大保護了發行人卻擴大了各類投資者的信息差
保密遞交機制的適用範圍正在逐步擴大。制度初衷在於保護前沿科技、創新研發類企業的商業佈局與財務數據,避免同業窺探、透支商業價值,同時允許企業在遞表初期不公開敏感信息。
但落到投資者端,信息差是客觀存在的。港股IPO的認購結構分為國際配售與公開發售兩端:國際配售面向機構投資者及專業投資者,公開發售端以零售投資者為主,亦包含部分小型機構。兩類投資者所處的信息環境並不相同。
在保密遞交機制下,即便是國際配售端的機構投資者,獲取信息的門檻同樣不低:密交招股書通常需要簽署保密協議(NDA)方能查閱,部分熱門項目發行人還會優先向長期資金、活躍的對沖基金開放。可以說,保密這一形式本身,就給不少投資者了解公司形成了門檻——只是對機構而言,這道門檻尚可跨過。
對公開發售端的零售投資者與小型機構而言,連門檻的入口都不存在:他們在招股書正式公開前無法接觸任何密交文件,只能等招股書在聆訊後公布,再於極短的招股窗口期內作出判斷。而招股書本身,也並非一份易於消化、能夠如實反映公司全貌的文件,問題至少有三項。
其一,招股書存在大量浮誇表述。開篇數頁往往通篇是宣傳性語言,公司為證明自身「第一」的地位,在統計口徑上精挑細選,凡是能沾上AI、科技概念的方向都往身上套。監管層對此一直在覈查,亦在引導改善,但這類表述無疑增加了投資者在短時間內識別公司真實質量與風險的難度。
其二,港股IPO沒有面向全市場的公開路演。機構投資者可以在保密階段及招股期通過路演、一對一溝通直接聽取管理層介紹;公開發售端的投資者則沒有這類渠道——2026年以來,做過公開路演的僅群核科技一家。多數情況下,零售投資者與小型機構連聽管理層講一次公司的機會都沒有,只能依靠招股文件自行消化。
其三,招股書有效期的延長加劇了信息滯後。招股書中的財務數據有效期由6個月延長至12個月,配合招股書一年一更新的節奏,投資者所能看到的財務與業務信息,可能滯後公司實際經營相當一段時間,難以緊密跟進最新進展。
回撥機制改革:機制B堵住了舊漏洞 風險最高的18C仍然沿用階梯回撥
2025年8月新規落地後,回撥機制整體收緊:發行人普遍採用機制B,固定公開發售初始比例、不設回撥,從制度上堵住了舊規則下「做高認購熱度→觸發高回撥」的路徑;機制A雖保留了與認購熱度掛鉤的回撥邏輯,但市場鮮有采用。常規項目的口子就此堵上,唯獨18C特專科技機制,仍然保留了舊規則的回撥邏輯。
18C是港交所為特專科技公司設立的上市通道,覆蓋新一代信息技術、先進硬件及軟件、先進材料、新能源及節能環保、新食品及農業科技等領域。此類公司往往尚處早期,商業化進程與盈利前景存在較大不確定性,估值更多建立在預期之上,風險屬性天然高於成熟企業。
而正是這類高風險板塊,在回撥安排上只能採用「公開發售認購越高、回撥越多」的階梯式安排。根據規則,公開發售初始佔比為5%,認購倍數達到10倍以上但不超過50倍時回撥至10%,達到50倍或以上時回撥至20%。也就是說,公開發售端熱度越高,零售投資者獲配的份額越多,機構佔比相應被壓縮。這與新規的改革方向形成明顯反差——改革的目標之一,本是讓配售結構發揮機構定價與篩選的功能,讓國際配售投資者在發行定價中擁有更大話語權;而18C通道上,恰恰是風險更高的板塊,採用了熱度越高、散戶承接越多的機制。
2025年至今,港股18C項目共22家,初始配售比例均為5:95。從結果看,公開發售認購倍數普遍高企,多數項目超購逾千倍,除優地機器人外,其他項目均觸發回撥;國際配售倍數則分化明顯,從不足1倍到超過50倍不等。散戶熱度高企、機構認購參差,回撥仍被普遍觸發,將更多份額導向公開發售端——18C回撥機制所留的空間,在實踐中得到了充分體現。
綠鞋維度提供了同樣的佐證。22家項目中,6家從招股階段起便未設定綠鞋,另有4家設定了綠鞋卻最終未授權或僅部分授權;而這些項目的公開發售認購倍數動輒數百倍乃至上千倍,熱度並不低,回撥之後仍無法授權綠鞋。公開發售的火爆檢驗的是散戶端的情緒,綠鞋能否授權檢驗的纔是機構端的真實需求——兩者背離,說明公開認購端的超高熱度,恰恰掩蓋了機構端認購不足的事實。
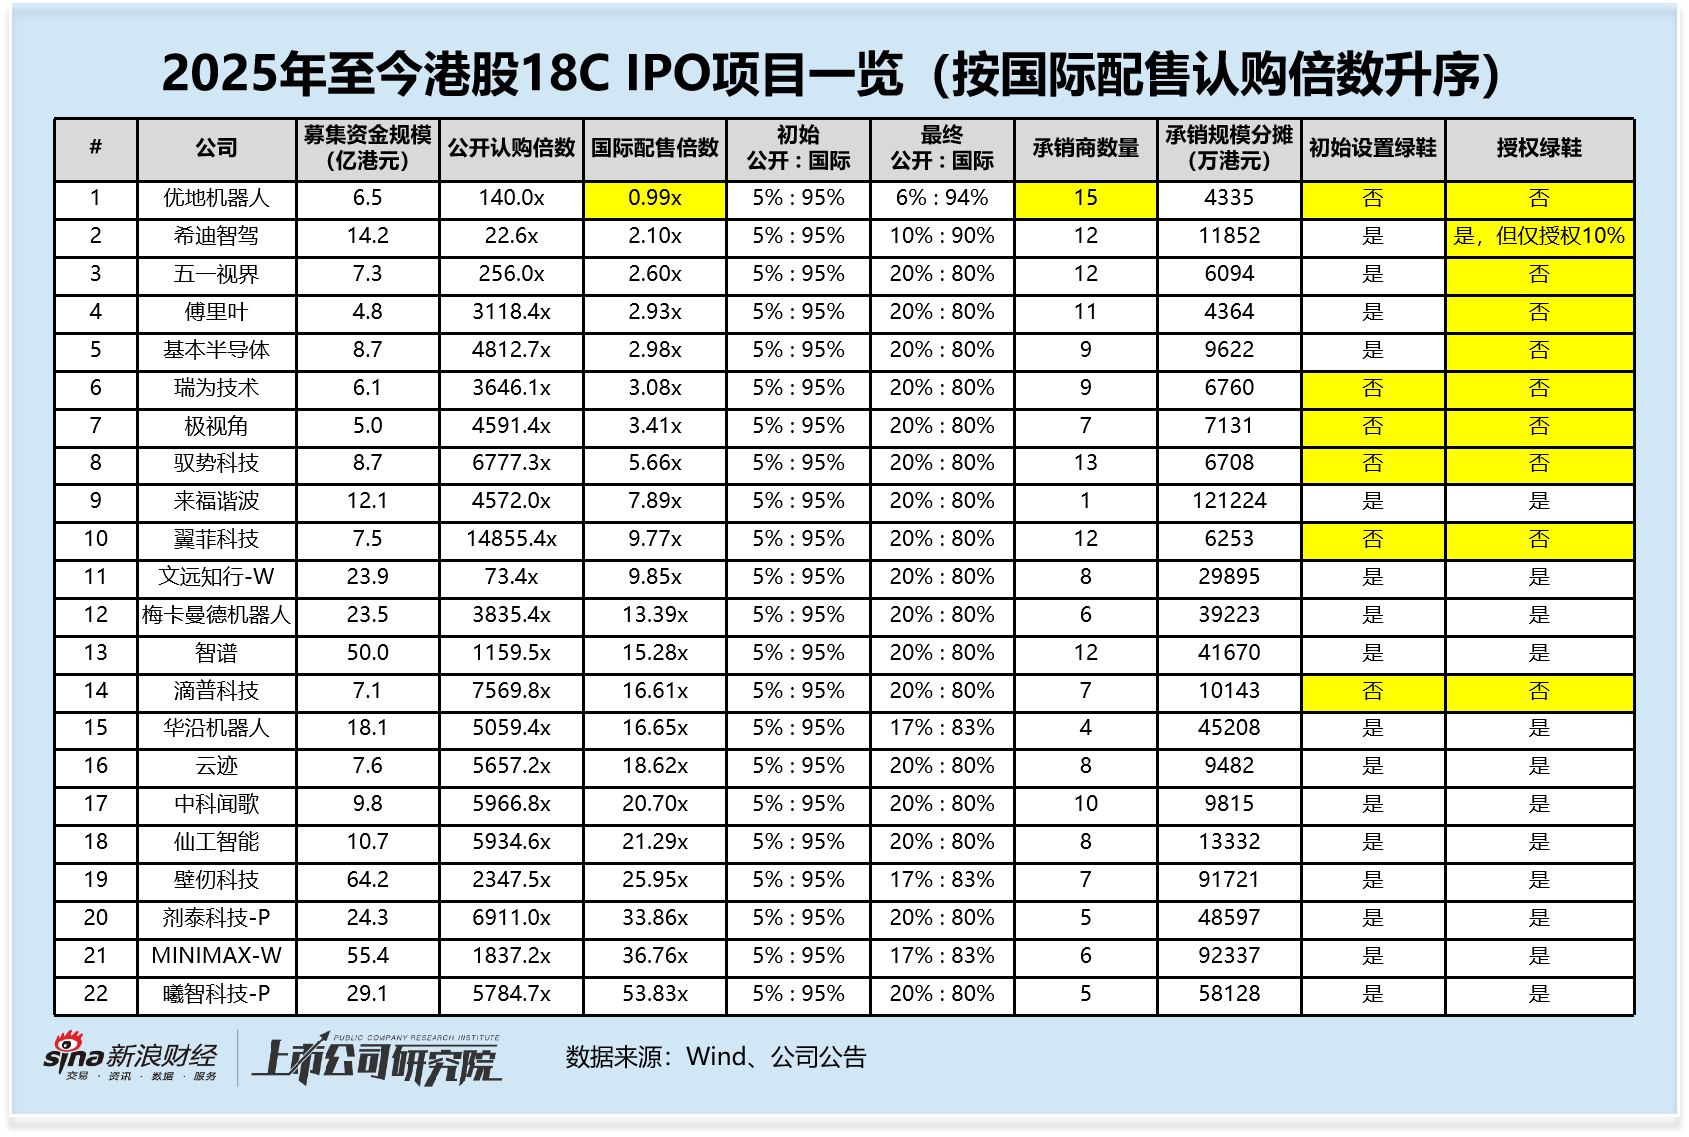
需要指出的是,18C的公開發售回撥上限為20%,機構端至少保留80%的份額。這意味着散戶實際承接的比例雖然高於機制B下的10%,但遠低於舊規則下常規項目的極端情況,機構端的主導地位並未被根本動搖。
不過,回撥機制的設計方向本身值得關注:在機構對早期科創項目普遍審慎的背景下,散戶認購熱度越高、反而獲配越多,這一邏輯在制度層面為「做高認購熱度」留下了空間。18C能否在科創扶持與散戶風險保護之間找到更精細的平衡,是改革推進中值得繼續觀察的細節。
港股通與「新股通」——開放是方向前提是IPO治理先行
港股通標的擴容、抽新股權限放開,是市場普遍關注的政策方向,目前仍處在政策討論層面。方向本身值得期待——更多內地資金參與港股一級市場,對流動性提升、兩地市場聯動均有正向意義。
但有一個前提無法迴避:港股市場存在部分資金影響力量,市面上已有「做市入通」的現象。若IPO端的治理未能跟上,進一步開放並擴大標的範圍,會降低資金做市的成本與門檻,放大內地投資者通過港股通參與的風險。開放的速度,應當與IPO合規治理的進度相匹配。
2026年9月11日,香港銀行公會與德勤中國聯合發布《香港銀行業2030》報告,建議將互聯互通框架擴展至「新股通」,允許內地投資者參與香港IPO,同時加快將人民幣計價交易櫃台納入互聯互通,允許內地投資者以人民幣買賣香港上市股份。報告出發點可以理解——擴大互聯互通、鞏固香港離岸人民幣中心地位,均是長期方向。
但正如撥康視雲案例所提示:IPO的合規與治理問題釐清之前,任何擴大內地投資者參與渠道的舉措,都需要先想清楚前置條件。一級市場的透明度與投資者保護機制,是「新股通」這類開放能否真正保護投資者的基礎。
港股市場一直在科創孖展與投資者保護之間尋求平衡,監管的動作也在持續加碼。對投資者而言,既要看到市場在進步,也要對發行環節的細節保持清醒——撥康視雲不是第一例,大概率也不會是最後一例。