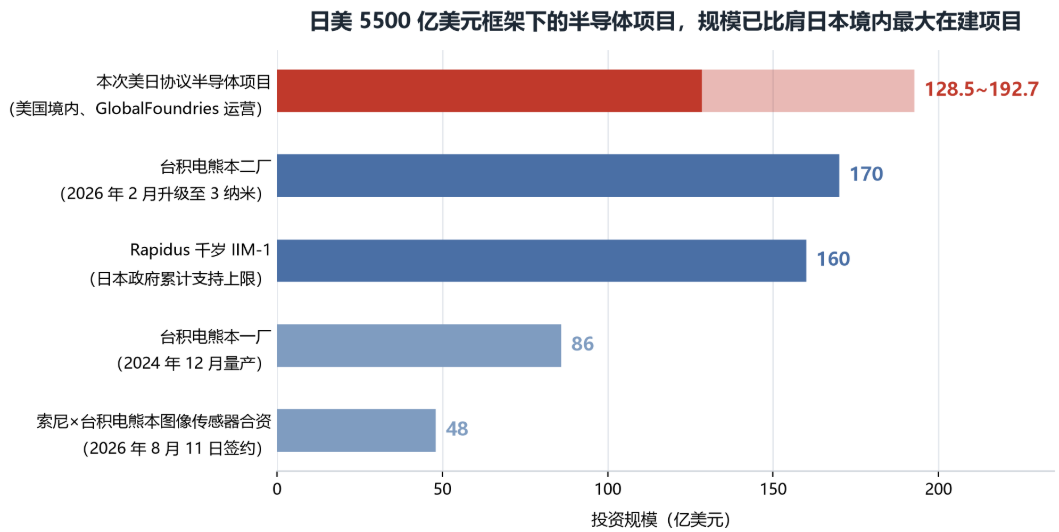
智通財經APP獲悉,據消息人士透露,日本與美國正在就建設一座半導體工廠展開磋商,該項目是兩國 5500 億美元投資協議的一部分。項目預計價值 2 萬億至 3 萬億日元(約合 128.5 億至 192.7 億美元),將由芯片製造商格格芯(GFS.US)負責運營,聚焦邏輯芯片。若最終落地,這將是 5500 億美元框架下第一單半導體項目——也是這個以「買美國貨」為底色的投資盤子,從電廠轉向芯片廠的第一步。
5500 億美元怎麼花
先把框架交代清楚。2025 年 7 月,日本在對美關稅談判中承諾向美國投資 5500 億美元(約 86 萬億日元,相當於日本 GDP 的約 12%),換取美國把對日基礎關稅降至 15% 的上限。
當地時間 9 月 4 日,特朗普簽署行政令正式實施美日貿易協議,隨附的諒解備忘錄把投資機制寫得相當具體:日本須在特朗普任期結束(2029 年 1 月 19 日)前撥付資金;美國總統對項目投向擁有最終決定權,商務部下設投資委員會負責推薦與監督,每個項目設立特殊目的公司;項目利潤由日美均分,直至日本收回投資本息,此後利潤的 90% 歸美國、10% 歸日本;日本有權拒絕為某個項目出資,但美國可對日本產品加徵關稅作為反制。
實際落地比框架更「能源」:此前已公布的第一、二批共 6 個項目幾乎全部集中在發電與能源基礎設施。
規模最大的一單在俄亥俄州——9.2 吉瓦天然氣電廠、造價 330 億美元,建在冷戰時期鈾濃縮廠舊址上,由軟銀旗下 SB Energy 開發,OpenAI 已簽下 20 年租約、英偉達承諾在特定情形下接手,若建成將是美國歷史上最大的燃氣電廠,發電量足以覆蓋紐約與洛杉磯兩座城市之和;得州 5.2 吉瓦與賓州項目由 NextEra 建設,已收到首筆 33.3 億美元——其中 6.3 億美元來自日本國際協力銀行(JBIC)貸款,另有 12.6 億美元由花旗、摩根大通等組成的私營銀團提供、日本出口與投資保險(NEXI)承保,首批電力目標 2028 年併網。
轉向半導體:赤澤亮正「AI 和半導體今後將佔非常大比重」
風向變了。日本經濟產業大臣赤澤亮正 9 月 3 日至 4 日在華盛頓分別會見美國商務部長盧特尼克與貿易代表格里爾,雙方確認了已公開 6 個項目的進度,並表示正在遴選新一批投資項目。據報道,赤澤在 9 月 4 日的記者會上表示:「AI 和半導體制造今後將佔非常大的比重。」他還補充,「完善項目還需要一定時間」——第三批項目的具體名單並未隨本次報道公布。雙方同時確認,即便美國未來加徵新的關稅,對日關稅水平仍將恪守 2025 年協議、不超過 15% 的上限。
報道還提到,兩國在該框架下討論的項目清單裏,還包括一個涉及軟銀集團的大型數據中心建設項目。
為什麼是格芯:不做 2 納米的美國核心代工廠
運營方選格芯耐人尋味。這家總部位於紐約州馬耳他的代工廠在 2018 年就退出了先進製程競賽,不與台積電、三星拼 2 納米,而是專注射頻、電源管理、硅光子等特色工藝與先進封裝——廠區分佈在美國(紐約、佛蒙特)、德國德累斯頓與新加坡,是極少數以美國為總部、且在美國本土保有實質規模產能的純代工廠。
近幾個月它與美國政府走得很近:2024 年獲得 15 億美元《芯片法案》產能補貼擴建現有廠區;今年 7 月 29 日與美國商務部簽署 3 億美元意向書,推進硅光子、光學材料與 3D 混合鍵合等先進封裝,服務 AI 數據中心的近封裝光學(NPO)與共封裝光學(CPO);9 月 8 日又敲定 3.75 億美元的量子計算研發協議——兩項合計 6.75 億美元的新增政府支持均由商務部芯片研發辦公室撥付。
基本面上,格芯是 AI 敘事裏少有的「非先進製程」受益者:二季度營收 17.9 億美元、按年增長 6%,調整後每股收益 0.46 美元、超出市場預期的 0.43 美元;通信基礎設施與數據中心收入按年大增 62%,公司把該板塊全年增速指引上調至 50%-60%;硅光子與鍺硅產能已全部售罄至 2027 年。拖累項同樣明顯:受存儲漲價影響,智能手機業務 2026 年全年收入預計低雙位數下滑,汽車業務二季度按月下降 13%。
市場反應與機構觀點
資本市場對格芯的定價與敘事之間存在明顯溫差。截至 9 月 16 日收盤,格芯報 43.03 美元(當日漲 0.65%),市值約 240 億美元,年內基本持平,股價處在 52 周區間(31.91 至 92.55 美元)的下沿附近。周四盤前,截至發稿,格芯股價上漲2.11%至43.94美元。
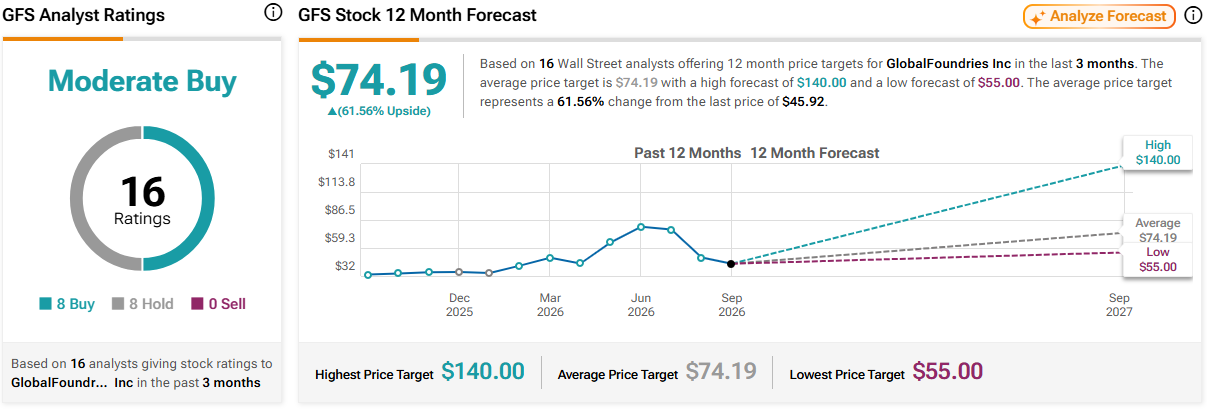
而賣方共識明顯更樂觀:根據investing數據,22 位覆蓋分析師中 14 位給予買入、平均目標價76美元,較現價隱含約70% 的上行空間。根據Tipranks數據,16位覆蓋分析師中8位給予買入,8位給予持有,平均目標價74.19美元。
Cantor Fitzgerald 分析師 C.J. Muse 9 月 8 日重申「增持」、目標價 90 美元,理由是「代工產能持續收緊、看不到盡頭」——台積電正全線提價高個位數百分比、當前供給缺口約 15%-20%,而格羅方德的硅光子/鍺硅產能可支撐約 40 億美元的業務規模(當前僅 4 億至 4.5 億美元),且 1 月 1 日起上調 ASP。
Stifel於9 月 2 日首次覆蓋即給買入、目標價 60 美元;相對謹慎的摩根士丹利維持中性、目標價 60 美元,瑞銀、摩根大通與花旗均列中性。
風險提示
第一,消息未經官方確認——廠址、技術節點、日美出資比例均未披露,項目能否進入第三批正式名單仍是未知數。
第二,「邏輯半導體」不等於先進製程:格羅方德不做 2 納米,日本本土的先進邏輯產能仍押注在 Rapidus(北海道千歲,2 納米,目標 2027 財年下半年量產)與台積電熊本二廠(已升級至 3 納米、總投資上調至約 170 億美元、2028 年量產)身上——本次項目更接近「特色工藝邏輯+美國本土產能」的組合。
第三,日本國內對這套框架並非沒有意見:野村綜合研究所經濟學家木內登英去年即撰文指孖展結構「重度偏向美方」;能源經濟與金融分析研究所(IEEFA)分析師 Dennis Wamsted 更直言這些電廠「不會按頭條的規模建成」,「這本質上是花別人的錢」。美國中期選舉臨近,政權與關稅政策的變數,纔是這筆 5500 億美元最大的貼現項。