近三年,人工智能無疑是A股市場最耀眼的賽道之一。但如果你仔細看,同樣是掛着「AI」招牌的指數,收益差距卻大得驚人。
數據顯示,五隻主流人工智能指數近3年漲幅從大到小排序分別為:創業板人工智能(+274.12%)>科創創業AI(+224.04%)>人工智能(146.77%)>CS人工智(+122.49%)>科創AI(+86.26%)。最大的與最小的差值竟然達到驚人的187.86%。
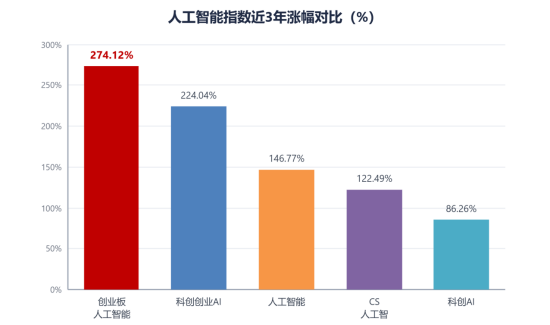
數據來源:Wind,統計區間2023.9.17-2026.9.16,創業板人工智能指數基日為2018.12.28,發布日期為2024.7.11,指數2021-2025年年度升跌幅分別為:17.57%、-34.52%、47.83%、38.44%、106.35%,同期指數年化波動率為23.73%、27.34%、38.02%、45.42%、41.1%,指數成份股構成根據該指數編制規則適時調整,其回測歷史業績不預示指數未來表現。
首尾相差超187個百分點。同樣叫人工智能指數,為什麼差距能拉得這麼大?
答案藏在底層資產結構裏。
拆開創業板人工智能的持倉會發現,光模塊CPO板塊的權重佔到了約一半,新易盛、中際旭創、天孚通信三大光模塊龍頭合計權重超過35%,在同類AI指數中位居第一。*
「站在光裏」的創業板人工智能指數能跑出274%的漲幅,本質上是因為它沒有「泛泛地投AI」,而是持倉了AI算力中卡位光模塊的那一環。
有人可能會問:漲了這麼多,光模塊還有機會嗎?近期的產業信號,指向了更清晰的答案。
1、「缺貨」與「擴產」並存,光博會驗證產業高景氣
國盛證券在光博會調研後給出一個判斷——「看山還是山」。喧囂之後迴歸本質,技術演進終究要回到產業底層需求的牽引與工程化落地的約束上來。*
NPO是本屆展會最顯著的信號。主要光通信廠商幾乎悉數攜NPO產品亮相,3.2T、6.4T、7.2T等多款NPO模組集中登場;國內頭部雲廠商亦積極擁抱,部分已完成樣品驗證並預計開啓試點部署。國盛證券認為,NPO在性能、運維與生態之間取得務實平衡,是scale-up確定性最高、最成熟的落地方案。
更重要的是,展會高頻詞是「缺貨」和「擴產」。頭部廠商訂單排至明年,擴產力度空前,存貨與預付款同步大幅攀升,無源器件廠商的品類和產能擴張強度同樣印證了這一趨勢。產業端擴產與需求雙向旺盛,正是AI驅動下光通信景氣周期的直觀體現。
一句話總結:短期籌碼與情緒或有波動,長期發展趨勢和景氣度不變。
2、高盛上調預測:調的不只是量,更是「結構」與「單價」
高盛最新報告大幅上修全球光模塊預測:2026-2028年市場規模分別達約677億、1314億和1485億美元,上調33%、81%和115%;出貨量預計5.48億、6.91億和7.29億隻,上調21%、31%和31%。
出貨量上調兩三成,市場規模卻上調八成甚至翻倍——差值就是結構升級帶來的價值量躍遷。
高盛指出,這輪上修不僅來自AI服務器數量增長,更來自AI服務器架構向高速網絡遷移,以及單顆GPU/ASIC對應光模塊數量增加:
• AI整機櫃放量:全球出貨量從2025年1.9萬櫃增至2026年5.5萬櫃(+190%),2028年達16.3萬櫃;GB300將網絡層升級至1.6T,Rubin平台繼續向1.6T/3.2T遷移。
• ASIC佔比提升:全球AI芯片中ASIC佔比從2026年50%升至2028年55%,其光互連需求不低於GPU系統。
• 單顆芯片用量上調:Rubin Ultra平台每顆GPU的1.6T光模塊由0個提高至2個,3.2T由3個提高至5個;Google TPU v9每顆芯片最高使用12個1.6T光模塊。
結構上,800G及以上光模塊2026-2028年市場規模約452億、1075億和1295億美元,三年複合增速約69%;3.2T從2027年大規模出貨,2028年達6773萬隻,佔全球光模塊市場價值約55%。
同代產品仍在降價,但高速產品佔比提升推動行業整體均價從123美元升至204美元。光模塊龍頭的增長邏輯,已從「量的擴張」切換為「結構升級+單機價值量抬升」的雙輪驅動。
3、CPO等新技術催化,光互連架構再升級
CPO即共封裝光學,簡單理解就是把光學器件進一步靠近交換芯片,減少高速電信號長距離傳輸,從而降低功耗、提高帶寬密度——但這並不意味着「以後整個光模塊行業都消失」。更準確的理解是:CPO是光互聯架構的一次升級方向,可插拔光模塊仍會在不同距離、不同網絡層級和不同客戶需求中長期存在。
AI數據中心不是只有一種連接,可以簡單分成三種:
• Scale-up(機架內部,GPU之間高速交換,CPO、銅互聯等都有應用空間)
• Scale-out(機架與機架之間,高速可插拔光模塊的重要場景)
• Scale-across(數據中心之間,距離拉長後光通信重要性反而更突出)
所以未來更可能是銅、可插拔光模塊、NPO、CPO等多種技術長期共存,按距離、帶寬、功耗和成本分工。
產業鏈價值正在重新分配。英偉達Spectrum-X以太網硅光交換機已全面量產,以英偉達公布的供應鏈為例,天孚通信是唯一被官方點名的A股核心夥伴,負責激光器模塊子組件。這釋放了一個清晰的信號:價值重心正從「模塊組裝」向硅光芯片、精密耦合器件、外置光源等上游環節遷移。
高盛對CPO的短期滲透率判斷並沒有那麼激進。其最新模型雖然繼續上調中長期CPO需求,但對短期替代速度仍持剋制態度——這反而印證了一個判斷:未來2—3年,確定性更高的仍是800G、1.6T乃至3.2T高速可插拔光模塊的持續升級,CPO的放量則是一個節奏更慢、但方向明確的過程。
4、高「光」ETF關注
光博會上「缺貨」與「擴產」並存,高盛大幅上修光模塊市場規模,CPO等新技術催化光互連架構升級——三個信號指向同一個判斷:光模塊的景氣度仍在延續,CPO是方向明確但節奏更慢的升級。對於普通投資者而言,與其在個股之間反覆權衡,不如借道高「光」指數工具,一鍵佈局光模塊CPO核心龍頭。
創業板人工智能ETF華寶(159363):光模塊+AI應用,算力與應用雙輪驅動!標的指數「中際旭創+新易盛+天孚通信」含量超35%,站在「光」裏,重點佈局光模塊CPO龍頭,是AI算力核心旗手。聯接基金:A類023407、C類023408。
數據來源:滬深交易所、Wind等。注:截至2026.8.31,根據國證指數,創業板人工智能指數前三大成份股分別為新易盛(佔比12.61%)、中際旭創(佔比11.99%)、天孚通信(佔比10.25%),光模塊(CPO)含量對比指數為:8841258.WI。
*機構觀點參考資料來源:國盛證券《光博會啓示:看山還是山》
提醒:近期市場波動可能較大,短期升跌幅不預示未來表現。請投資者務必根據自身的資金狀況和風險承受能力理性投資,高度注意倉位和風險管理。
ETF基金相關費用說明:投資者在申購或贖回基金份額時,申購贖回代理機構可按照不超過0.5%的標準收取佣金。場內交易費用以證券公司實際收取為準,不收取銷售服務費。
聯接基金相關費用說明:華寶創業板人工智能ETF發起式聯接C不收取申購費;贖回費7日以內為1.5%,7日(含)以上為0%;銷售服務費為0.3%。華寶創業板人工智能ETF發起式聯接A申購費100萬元以下為1%,100萬元(含)-200萬元為0.6%,200萬元(含)以上為1000元/筆;贖回費7日以內為1.5%,7日(含)以上為0%;不收取銷售服務費。
根據基金管理人的評估,創業板人工智能ETF華寶風險等級為R4-中高風險,適宜積極型(C4)及以上的投資者,適當性匹配意見請以銷售機構為準。
風險提示:創業板人工智能ETF華寶被動跟蹤創業板人工智能指數,該指數基日為2018.12.28,發布日期為2024.7.11,指數成份股構成根據該指數編制規則適時調整,其回測歷史業績不預示指數未來表現。文中指數成份股僅作展示,個股描述不作為任何形式的投資建議,也不代表管理人旗下任何基金的持倉信息和交易動向。任何在本文出現的信息(包括但不限於個股、評論、預測、圖表、指標、理論、任何形式的表述等)均只作為參考,投資人須對任何自主決定的投資行為負責。另,本文中的任何觀點、分析及預測不構成對閱讀者任何形式的投資建議,亦不對因使用本文內容所引發的直接或間接損失負任何責任。基金投資有風險,基金的過往業績並不代表其未來表現,基金管理人管理的其他基金的業績並不構成基金業績表現的保證,基金投資須謹慎。