智通財經APP獲悉,二季度業績季,以及 Asia Leaders 與 Communacopia + Technology 兩場大會結束之後,高盛重點梳理中國互聯網板塊與 AI 模型領域的關鍵主題與焦點,並更新子板塊偏好(基於防禦性增長上調遊戲/娛樂,基於具吸引力的估值上調互聯網垂直行業/教育)及相應的重點個股觀點。
投資者關注的主題/焦點集中在以下五方面:
1)三季度業績的混合格局——高盛預計消費疲軟將拖累電商/廣告/本地服務增長,並認為遊戲/雲/互聯網垂直行業屬於增長驅動相對更具防禦性/韌性的子板塊;
2)AI 雲增長——在算力需求緊張與美國超大規模廠商的正面交叉印證下,高盛認為存在進一步「超預期再上調」的空間(上調阿里雲 9 月季增速至 53%,此前為 50%);但投資者對資本開支的資金來源、高 ROIC 的可持續性存有疑慮;
3)AI 模型競爭加劇——性能差距收窄、關於前沿推進節奏的討論也在演變,成本效率、財務實力與 harness 產品正成為更重要的差異化驅動因素;
4)agents 應用的關注度上升——圍繞職場(To-B 與 To-C)與個人 AI 助手(To-C,交叉印證來自美國廠商近期新推出的消費級 agent,包括 Meta 的 Muse),相關投入可用於用戶獲取並可能形成可持續的數據飛輪,但對其 ROI 與長期留存存在疑問;
5)AI 政策/監管/稅收的演變。重點提示蒸餾、與美國供應商交易、海外算力准入、高科技優惠稅率四類風險。電商商戶稅對有貨架式電商影響可控,遊戲公司今年增值稅率未變;離岸信託個稅擔憂已壓制港股表現。
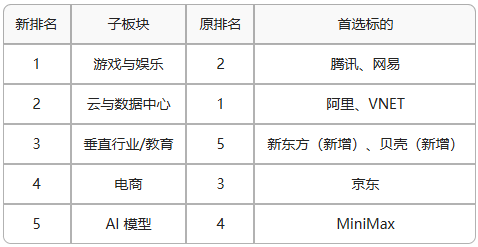
在板塊股價年內與二季度業績後走弱的背景下,高盛評估超大盤估值相對過去估值低谷所處的位置、EPS 修正前景、自由現金流狀況/美元孖展需求,並更新子板塊偏好:遊戲與娛樂上調至第 1,雲與數據中心下調至第 2,垂直行業/教育升至第 3,電商從第 3 降至第 4,AI 模型從第 4 降至第 5。我們同時更新騰訊與阿里的目標價/盈利預測,以反映 AI 應用投資以及阿里最新公布的孖展。
超大盤逐家要點
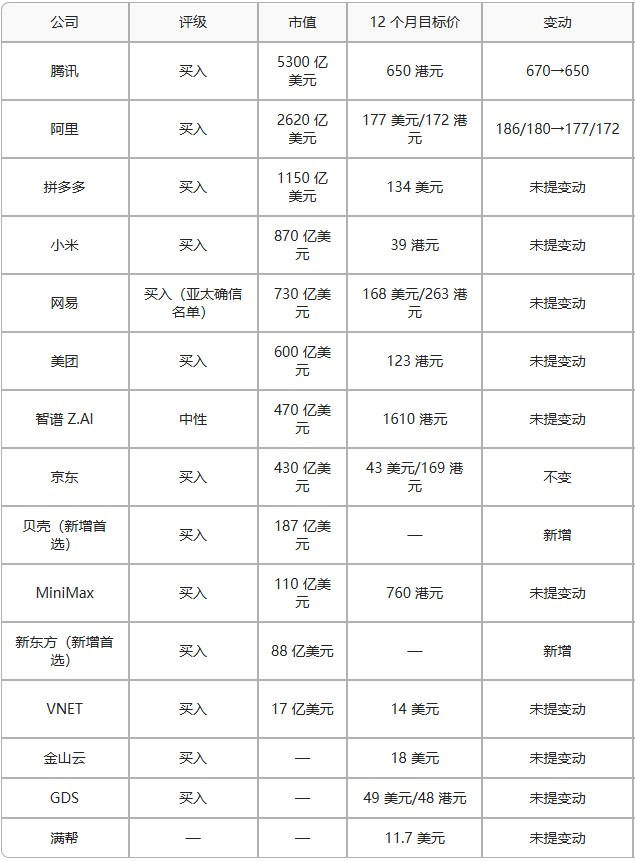
騰訊(買入)——利潤增長因 AI 投資加碼承壓,但年內跑輸已反映 EPS 壓縮與估值收縮;半年內 AI 技術棧可見度明顯改善。下調後 3Q/4Q26E EPS 增速為 -2%/-5%、FY27E 0%(此前 4%/0%/5%);2026-28E 淨利潤微調 -3%~-8%。核心利潤強勁+以海外資產為主的 1300 億美元投資組合可覆蓋抬升的資本開支/預付款,管理層公開表態無股權孖展計劃。6-12 個月股價驅動:下一代混元發布、WorkBuddy 留存/付費率、微信「小薇」採用、騰訊雲重回中國前三超大規模廠商的重新承諾。
阿里(買入)——業績帶來積極進展:雲增長是亮點,資本開支抬升但 ROIC 確定性提高,EPS 增長自 9 月季起出現拐點;即時零售單位經濟效益改善(FY27E/28E 虧損減半、FY29E 轉正按計劃)。繼續預計 FY27E/FY28E EPS 按年 +64%/+33%(個股章節口徑為 +58%/+27%);雲增速上調至 9 月/12 月/次年 3 月季 53%/55%/55%。目標價下調主因 800 億港元股權孖展的攤薄效應,管理層稱 FY27 內無進一步孖展計劃。
拼多多(買入)——2Q26 混合:在線營銷 +3% 好於預期(國內 GMV 有韌性),交易服務 +13% 低於預期(Temu 應對全球關稅/監管變化)。歐盟 7 月取消小額豁免改按件徵固定關稅,壓力持續(高盛估算歐洲約佔 Temu GMV 三分之一)。對 1P 的長期投入(新拼木,首個自有品牌 Bemuvo 6 月在部分市場上線)與本地供應鏈、倉儲履約投資被視為積極進展。
小米(買入)——預計智能手機毛利率擔憂在 2H26 緩解(存儲定價二階導轉負+執行穩健);IoT 收入增長潛在拐點(國內基數更易、海外強勁)、智能車加速(SkyNomad 發布)、AI 進展將重新點燃生態增長。接下來看:MiMo-V3 可能本月發布、SkyNomad 鎖單量 10 月 7 日後披露、雙十一 GMV。
網易(買入)——穩健的「非 AI」複利標的,利潤率與自由現金流創歷史新高。預測 3Q/4Q26E 遊戲收入 +5%/+5%、營業利潤 +20%/+16%。催化:《Ananta》2027 年 1 月全球上線。
美團(買入)——預計投資者擔憂三季度外賣利潤按月下滑(單位經濟效益優勢收窄),高盛認為季度間不均衡復甦更像主動戰略(旺季搶 GTV 份額+騎手成本季節性上升)。下調每單利潤預測:2026E/27E/28E 為 -0.1 元/0.6 元/1.1 元(此前 0.3/0.8/1.1),中期外賣單位經濟效益維持每單 1.1 元 EBIT。
智譜 Z.AI(中性)——1H26 混合:開放平台/API 變現與 ARR 爬升好於預期,整體收入與盈利受本地部署轉雲端 MaaS 拖累。2026 年底 ARR 上調至 27 億美元(此前 25 億,對比 MiniMax 預測 12 億),管理層強調捕捉高價值 token 而非最大化 token 量,編程仍是主要入口。
京東(買入)——視為 2026 年下半年的估值修復/重估故事,基於頂線復甦與利潤按年回升,目標價不變;年內已在中國互聯網板塊內相對跑贏。
其他重點觀點
MiniMax(買入)——相對可靈最新一輪孖展後投後估值 180 億美元、以及智譜仍存大幅折價,視 M3 競爭力戰略與 H3 多模態發布為 ARR 爬升的正面驅動,2H26 有可觀估值修復空間(當前收入運行率約為智譜一半)。優勢為全多模態供給、商業化能力、每 token 成本與組織效率。
世紀互聯(買入)——批發 IDC 進入收入/EBITDA 加速期,2026E-28E 複合增速 37%/35%;年內已贏 862MW+355MW 預訂,全年新增訂單指引 1-1.1GW(含預訂約 1.4GW)。與寧德時代關聯方交易預計 9 月底完成,預期帶來低成本可持續電力協同。
新東方(買入)——估值相對歷史水平、同業與自身 EPS 增長均具吸引力;1QFY27 收入增速應超全年、海外相關收入轉正;股東回報最高 5 億美元(佔市值 5%-6%),現金股息由 FY26 約 2 億美元提升至 FY27 的 3 億美元。
貝殼(買入)——中國新「828 房產政策」的結構性淨受益方(轉向二手房、高質量竣工盤、整合居住服務)。三條受益邏輯:存量房加速轉移(固定成本增量極小、貢獻利潤率擴張)、新房經紀渠道滲透率提升(維持佣金率)、家裝/租賃等新舉措協同。估值低於 15 倍 2026E 市盈率、低於 14 倍未來 12 個月市盈率,較歷史均值低 1 個標準差。