日本央行將於9月18日(周五)中午公布議息會議的結果。我們預計日本央行將在本次會議中將政策利率由1.0%上調至1.25%。目前市場已經基本完成了對本次會議加息的充分定價。近期貝森特及日本央行票委的鷹派表態,強化了市場對後續加息節奏提速的預期,因此會後重點關注植田行長在記者招待會中對今後加息速率和終點利率的指引。市場目前交易的終點利率為2.0~2.5%。另外,部分投資者擔心日本央行加息對全球資本市場的影響,根據歷史經驗,外部風險事件(例如美國經濟出現衰退擔憂、AI行情不能延續、美債市場劇烈波動等)纔是決定資產價格的關鍵因素,我們提醒投資者保持警惕。套息交易方面,近期日元顯著升值已觸發部分套息頭寸集中平倉;截至9月9日,對沖基金對日元的淨空頭頭寸降至約5萬張,較前期高位回落一半以上,因此我們認為本輪套息交易發生逆轉的可能性相對有限。
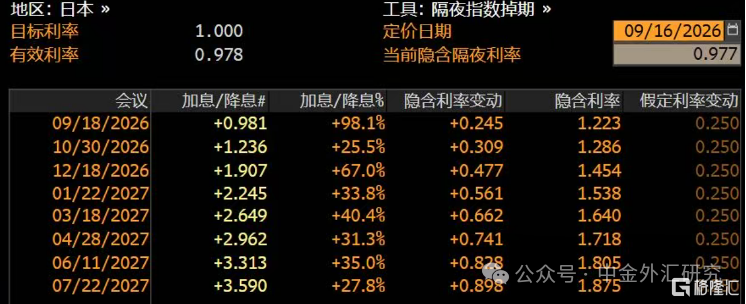
貨幣政策(政策利率)大概率加息至1.25%:我們在7月的日本央行會議中就已發現出現了「急轉鷹」的跡象(詳情參考《中金看日銀#86:26年7月會議回顧-利率不變,下次加息最快在9月》)。本次會議中日本央行大概率會將政策利率由1.0%上調至1.25%,為今年6月以來的再度加息(詳情參考《中金看日銀#84: 26年6月會議回顧-加息、放緩縮表、今後繼續加息》)。從OIS市場定價看,目前市場已經基本完成了本次會議加息的充分定價(圖表1)。本次會議的另一個看點在於會後植田行長的記者招待會,我們認為植田行長大概率會繼續強調未來加息的大方向,重點關注行長對今後加息速率和終點利率的指引。
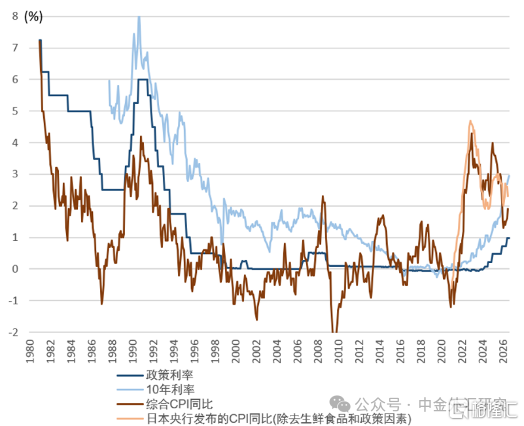
過去高市對加息持反對態度,貝森特入場扭轉局面:我們一直以來的觀點是「日本的利率並不匹配日本的通脹(圖表2)」,日本的通脹中樞在過去2年期間為3%左右,但是日本的政策利率過去僅為1.0%、10年利率也僅為3.0%左右,鑑於日本目前的通脹水平較高,我們認為政策利率仍有上升空間。過去日本宏觀政策運營的「堵點」在於日本央行與高市內閣的觀點不一致。日本央行鑑於國內的高通脹水平希望今後持續加息。而高市基於自身政治站位對日本央行的加息持有偏反對的態度。但是近期美國參與到日元外匯干預中後,情況發生了明顯的變化。同時,貝森特和日本央行票委近期的鷹派表態,進一步加速了市場對日本央行後續加息節奏的預期:
► 貝森特要求逆轉「再通脹政策」:9月2日,美國財長貝森特在G20會議後表示,安倍經濟學時期的「再通脹政策」已經取得成功,現在已經進入高市經濟學階段,並主張日本應當擺脫以通縮為前提的政策框架。我們認為,該表態一定程度上可以理解為貝森特對高市政府未來政策方向的公開提醒。在通脹壓力較高的背景下,日本政府不應繼續限制日本央行進一步加息,同時避免財政過度擴張進一步推升通脹及日元貶值壓力。我們認為,該表態對高市早苗過去的「財政擴張、貨幣寬鬆」的姿態起到了壓制,加快了市場對日本央行後續加息進程加快的預期。
►日本央行內部釋放信號明顯轉鷹,加息進程或有所加速:9月2日,日本央行審議委員高田創明確表示,日本已經進入「需要靈活加息的新階段」,未來不應再拘泥於此前大約半年一次、每次25bp的加息節奏;如果經濟和通脹環境發生變化,連續加息以及不同於25bp的加息幅度均可能成為政策選項。9月10日,日本央行審議委員增一行表示,日本仍有必要繼續加息,並強調應儘快改善實際利率持續為負的狀態。日本央行內部釋放信號明顯轉鷹,但我們認為9月會議上仍然是加息25bps至1.25%的可能性較大。OIS市場對今後日本央行加息路徑的定價也出現了明顯前移,市場認為日本央行過去每半年加息一次的節奏或存在加快至每季度加息一次(圖表1)。
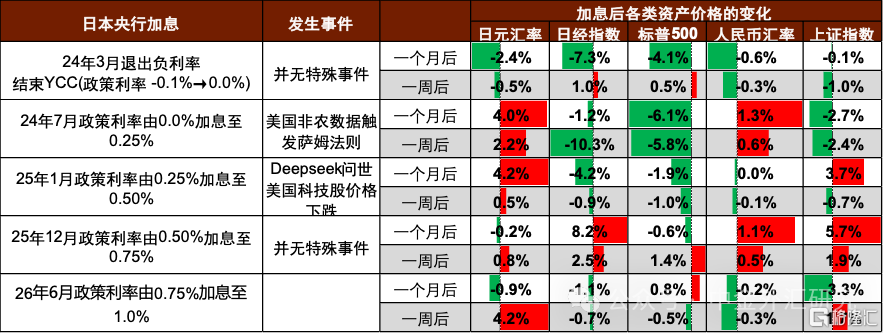
日本央行加息對全球資本市場影響:本次會議日本央行大概率實施加息,市場普遍擔心是否對全球資本市場產生影響。我們梳理了自2024年以來日本央行歷次加息後各類資產表現(圖表3)。歷史經驗顯示,資產價格的擾動更多來自外部風險事件:如2024年7月美國非農數據走弱引發美國經濟衰退擔憂,以及2025年1月Deepseek問世對美國科技股造成衝擊。因此我們認為,若美國經濟保持韌性、AI行情延續、美債利率維持相對穩定,則對全球資產價格的影響有限。反之,若美國經濟明顯放緩、全球AI交易降溫、美債利率大幅上升,則需警惕風險資產波動加大的風險。
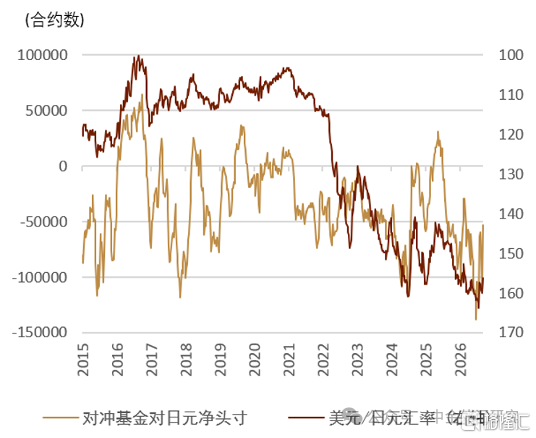
套息交易是否可能逆轉?同時,投資者關注2024年8月的套息交易逆轉是否會再次上演。截至9月2日,對沖基金日元淨空頭頭寸回升至約11萬張,空頭敞口再次積累至相對高位。隨後貝森特及日本央行審議委員高田創相繼釋放偏鷹信號,市場對於日本貨幣政策及日元匯率前景的預期迅速發生變化,日元快速升值至153附近。考慮到前期日元空頭頭寸較為集中,我們認為政策預期的突然轉變觸發了日元空頭的集中平倉,進一步放大了日元升值幅度。最新數據顯示,截至9月9日,對沖基金日元淨空頭降至約5萬張,較9月2日高位回落一半以上(圖表4),我們認為當前套息交易整體規模已明顯收斂,發生逆轉的可能性相對有限。
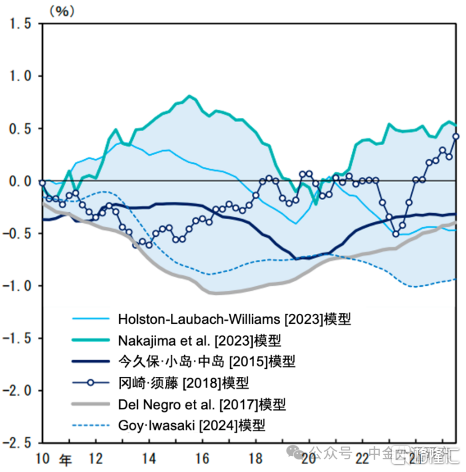
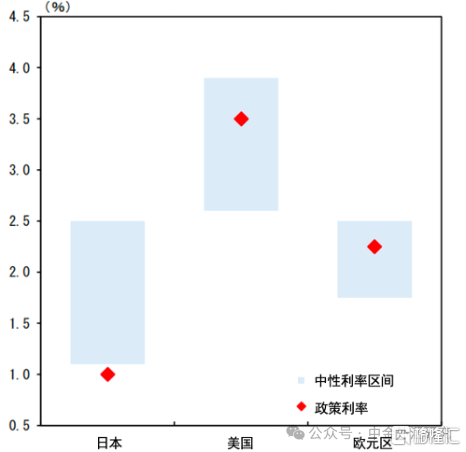
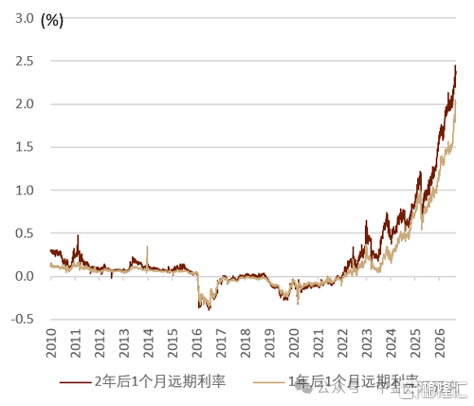
今後加息速率與終點利率。目前OIS市場對日本央行今後加息的定價是9月加息至1.25%、年末或27年初加息至1.5%、27年4月加息至1.75%、27年中加息至2.0%(圖表1)。我們的觀點同OIS市場的定價接近,我們認為日本央行的加息節奏或加快至每季度一次。關於終點利率,日本央行最新公布的自然利率(實際值)的區間為-0.9~0.5%(圖表5),考慮到日本央行的通脹目標為2%,終點利率(名義值)的區間則是1.1~2.5%。日本央行審議委員增一行近期表示,當前日本1.0%的政策利率仍低於自然利率估算區間,而美國和歐元區的政策利率已進入各自自然利率區間(圖表6)。因此我們認為日本央行未來將繼續加快加息進程。目前市場交易的終點利率在2.0~2.5%的區間(圖表7)。我們認為日本央行的終點利率或在2.0%左右,但是日本央行絕非為了到達終點利率而加息,而是基於經濟與通脹去調節貨幣政策,當日本經濟與通脹脆弱時,充分存在日本央行中止加息或轉為降息的可能性。
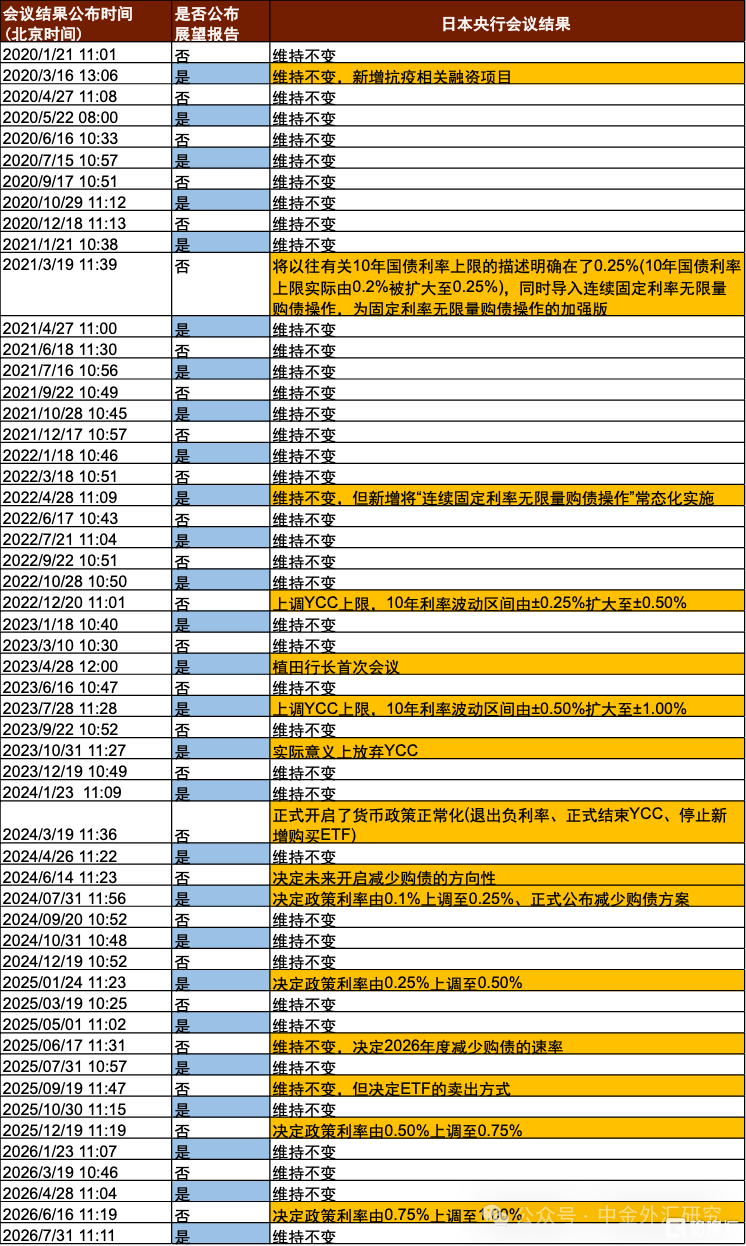
會議結果公布時間。由於日本央行沒有公布議息會議結果的固定時刻,因此具體幾點幾分公布或許也是投資者的關注點之一。根據我們對日本央行的長期跟蹤發現,「公布展望報告、貨幣政策出現調整」的會議往往公布結果較晚(圖表8)。本次會議不公布展望報告、但大概率實施加息,我們認為在北京時間上午11點30分左右公布的可能性較大。
圖表1:OIS市場對日本央行加息的定價
資料來源:彭博資訊,中金公司研究部
圖表2:日本通脹與利率的長期走勢
資料來源:日本央行,日本總務省統計局,彭博資訊,中金公司研究部
圖表3:日本央行加息後各類資產價格的變化
資料來源:Investing,中金公司研究部
圖表4:對沖基金對日元淨空頭頭寸
資料來源:彭博資訊,中金公司研究部
圖表5:日本央行推算的日本自然利率(實際值)的走勢
資料來源:日本央行,中金公司研究部
圖表6:主要央行的自然利率區間與政策利率
資料來源:日本央行,中金公司研究部
圖表7:市場對日本終點利率的定價走勢
資料來源:彭博資訊,中金公司研究部
圖表8:日本央行過去會議公布時間
資料來源:彭博資訊,中金公司研究部
注:本文來自中金公司2026年9月16日發布的《中金看日銀#88: 26年9月會議前瞻-加速加息的開始?》,報告分析師:丁瑞、仲村萌、李劉陽、陳健恒、楊鑫、魏儒鏑、施傑