文/沈悅
十五年前,蘋果退出了服務器市場。如今,它可能又想回來。
據《The Information》報道,蘋果正在評估一款面向AI開發者、企業和政府客戶的推理服務器,計劃採用自研M8 Ultra芯片,最早可能在2029年推出。項目尚未最終確定,但如果最終落地,這將是蘋果自2011年停產Xserve後首次重返服務器市場。
一家最成功的消費電子公司,重新一項退出多年的業務,折射出服務器在AI時代的角色越發重要。
9月16日,新浪財經AI投資峯會-「AI基建時代的確定性機會」的討論,也恰好從這個變化展開。
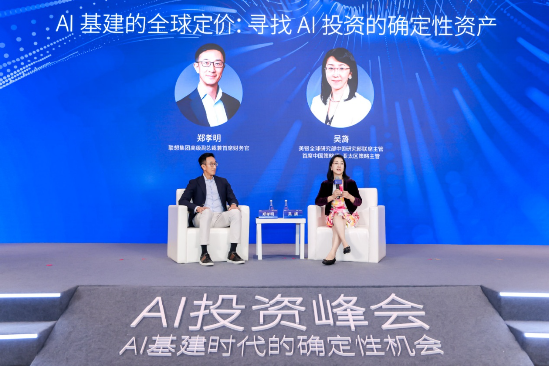 美銀全球研究部中國研究部聯席主管、首席中國策略師、亞太區策略主管吳旖對話聯想集團高級副總裁兼首席財務官鄭孝明
巔峯對話環節,美銀全球研究部中國研究部聯席主管、首席中國策略師、亞太區策略主管吳旖把一個市場爭論已久的問題拋給聯想集團CFO鄭孝明:「全球已經在AI基建上投入如此多資本,這輪投資究竟還有多大增長空間,還是已經開始過熱?」
鄭孝明的回答很直接:「我們只看到很大的需求。」聯想AI服務器儲備訂單此前還在100多億美元,隨後升至200多億美元,最新一個季度已經超過500億美元。他透露,就在峯會當天早上,他還在與一家全球大型私募基金討論,如何支持NeoCloud建設新的算力基礎設施。
幾天前的洛杉磯,英偉達CEO黃仁勳在公開活動中討論AI發展時,特朗普直接打來電話,明確反對美國AI產業「踩剎車」。
全球AI基建競賽加速仍在持續,全球服務器市場的排名也發生了變化。IDC最新數據顯示,2026年第二季度,聯想x86服務器出貨量首次超過戴爾,升至全球第一。十三年前,聯想第一次登頂全球PC市場;十三年後,它又在服務器市場站上了一個相似的位置。
2013年的那個第一,使市場最終接受聯想是一家全球PC公司;2026年的這個第一,則讓市場重新面對另一個問題:聯想究竟還是一家擁有服務器業務的PC公司,還是正在成為一家同時擁有PC現金流和全球AI基礎設施規模的公司?
AI基建的「確定性」來自哪裏
鄭孝明的判斷並非孤證。
從產業投入看,這輪AI基礎設施建設仍處於擴張期。麥肯錫今年3月將其稱為「現代歷史上規模最大的基礎設施建設之一」,預計到2030年,全球數據中心相關投資可能達到約7萬億美元,其中AI工作負載對應的資本投入約5.2萬億美元。資金的去向也早已超出服務器本身,芯片、存儲、網絡之外,土地、電力、製冷乃至數據中心建設都被捲入其中。
摩根士丹利9月的研究則預計,到2028年,全球AI計算能力可能達到約120GW,約為2025年的四倍。隨着資本開支基數不斷抬高,市場關注點也在變化:從「AI還會不會繼續花錢」,轉向「如此大規模的投資究竟能夠產生多高回報」。
這也是當天峯會反覆討論的一條主線。
 上海高級金融學院實踐教授、首席經濟學家彭文生
在鄭孝明登台之前,上海高級金融學院實踐教授、首席經濟學家彭文生已經從宏觀層面提出了一個更尖銳的問題:美國AI資產的風險溢價已經被壓到很低,意味着市場對未來回報計入了很高預期;如此強勁的資本開支最終能否兌現這些預期,纔是AI投資真正需要面對的考驗。
彭文生將大模型概括為一種「重資產規模化生產」。與過去互聯網平台依靠接近零的邊際成本擴張不同,大模型每向前演進一步,都伴隨着更多算力、數據、電力和數據中心投入。數字經濟由此呈現出越來越明顯的工業化特徵。
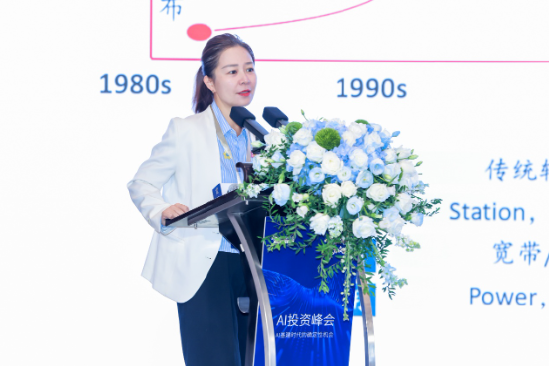 中信建投證券黨委委員、執委會委員、未來產業和政策研究院院長武超則
隨後登台的中信建投未來產業和政策研究院院長武超則,則把這輪投入放進更長的產業周期中比較。她估算,2026年北美主要雲廠商資本開支已達到七八千億美元,即使未來增速回落,新增投入的絕對規模依然龐大。在她看來,市場真正需要警惕的是底層鉅額資本開支與商業回報之間的時間差,而不是模型能力突然停止演進。
這也是這場AI投資峯會所討論的「確定性」真正指向的地方。
所謂確定性,並不意味着AI資本開支可以無限增長,也不意味着所有參與者都能獲得回報。它更多指向一個相對清晰的事實:在模型競爭、應用落地仍然高度不確定的情況下,底層算力需求目前仍沒有出現明顯的逆轉信號。
但算力需求只是第一層。
真正值得關注的是,隨着模型和基礎設施架構變化,同一單位算力背後的系統價值也在提高。
AI基建的價值邊界正在外擴
AI基礎設施的變化,不只是錢花得更多,服務器本身也在變。
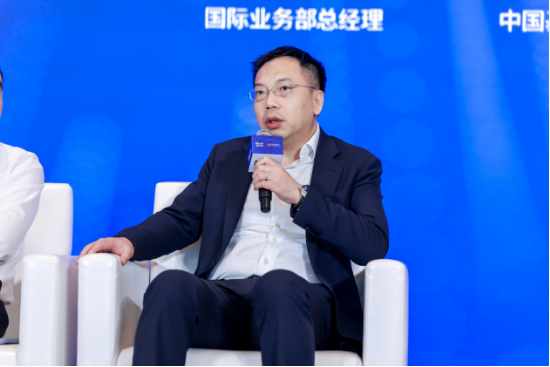 聯想集團副總裁、中國基礎設施業務群總經理陳振寬
在 「超節點引爆新周期」 主題圓桌討論中,聯想集團副總裁、中國基礎設施業務群總經理陳振寬把這種變化描述得更加具體。
過去,服務器、存儲、網絡和操作系統是相對獨立的產品;進入超節點時代,它們需要被重新裝進同一套系統。一個超節點可以被拆成算力櫃、電力櫃、存儲櫃和連接櫃,背後同時涉及芯片互聯、液冷、電力、AI存儲以及縱向擴展(Scale-Up)和橫向擴展(Scale-Out)。
「今天一個純粹的服務器廠商去做超節點是做不出來的。」陳振寬說。
這種變化的主要驅動力來自模型規模的改變。幾年前,1750億參數的大模型仍可以運行在傳統服務器架構上;隨着模型向萬億乃至更高參數規模演進,傳統8卡服務器越來越難獨立承擔任務,32卡以上的超節點開始成為AI基礎設施的重要形態。
服務器廠商由此面對一門完全不同的生意。過去交付的是一台機器;今天可能是一組機櫃;再往後,客戶購買的則可能是一套包含算力、存儲、互聯、液冷、部署和運維的「AI Factory」。
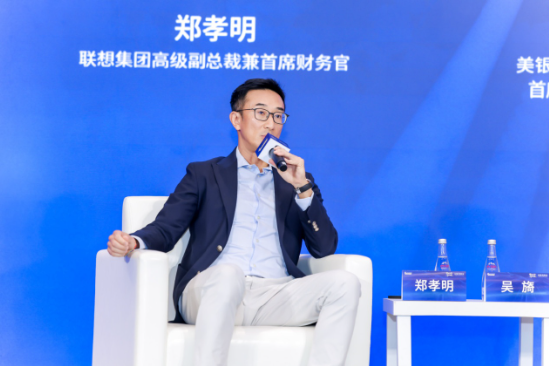 聯想集團高級副總裁兼CFO 鄭孝明
鄭孝明當天多次提到的「AI Factory」,指向的正是這種變化。
聯想最新財報已經開始反映這一趨勢。2026/27財年第一季度,ISG收入達到85億美元,按年增長98%;運營利潤達到7.77億美元,運營利潤率升至9.1%的歷史高位;AI服務器儲備訂單按月增長157%,達到540億美元。
而訓練之外,下一輪增量可能來自推理。
在巔峯對話後半段,鄭孝明談到自己參與的全球CFO顧問委員會。一個明顯變化是,大型企業幾乎都已經開始考慮AI投入,但不少企業仍在處理內部數據庫、流程和系統整合。鄭孝明判斷,企業級AI,尤其是推理側的投入仍處在早期階段。
如果過去幾年的訓練需求主要集中在少數Hyperscaler,那麼推理時代的買家可能進一步擴展至NeoCloud、政府、大型企業乃至本地數據中心。
客戶範圍在擴大,單個系統的價值量也在提升。
對於聯想而言,它所面對的已經不再是一個傳統意義上的服務器市場,而是一條從單機走向系統、從訓練延伸至推理、從雲端進一步進入企業的AI基礎設施鏈條。
但市場空間足夠大,並不意味着每家公司都能獲得同樣的價值。
AI服務器首先是一門規模生意,最終仍然是一門利潤生意。
戴爾成為聯想的新估值座標
關於利潤,吳旖向鄭孝明拋出了一個資本市場頗為關心的問題:「聯想今年4月提出中期集團淨利潤率達到5%的目標,是否有可能提前實現?」
鄭孝明沒有給出明確時間表。他表示,1000億美元收入目標可能較原計劃更早實現,但公司仍需要在增長和利潤之間保持平衡;長期來看,集團淨利潤率仍將向5%,甚至8%靠近。
說到這裏,他主動提到了戴爾。
「最近全球在這方面走得比較領先的就是戴爾。」鄭孝明說。聯想在技術、渠道和供應鏈等方面擁有自身優勢,「應該是有機會做到他們的利潤水平的」。
這句話實際上給出了聯想AI基礎設施業務下一階段一個更明確的財務座標。
過去相當長時間裏,資本市場談論聯想時,更習慣拿惠普等PC廠商作為參照;現在,管理層主動把戴爾放進比較框架,這種變化說明聯想希望資本市場重新理解自己的業務結構。
戴爾9月初公布的2027財年第二季度業績顯示,其單季收入470億美元,按年增長58%;ISG收入318億美元,按年增長89%;AI服務器單季收入164億美元,新簽訂單609億美元,期末積壓訂單達到950億美元。ISG運營利潤48億美元,按年增長225%,運營利潤率約15%。
無論基礎設施業務體量、AI服務器確認收入,還是利潤率,聯想目前都與戴爾存在差距。
但一些經營指標正在快速收斂。
聯想ISG最新季度收入按年增長98%,高於戴爾同期89%的增速;2026年第二季度,聯想x86服務器出貨量首次超過戴爾,相關收入達到82.6億美元,與戴爾之間的收入差距縮小至5.7億美元。
這意味着,兩家公司的競爭正在從過去明顯錯位的規模,進入越來越多指標可以直接比較的階段。
吳旖也在現場追問鄭孝明:既然戴爾目前在AI服務器市場更領先,聯想究竟還差在哪裏,又準備從哪些環節追趕?
鄭孝明並沒有否認此前進入部分海外NeoCloud市場較晚。他提到,一些海外客戶過去甚至「不知道聯想」;但從技術、供應鏈到市場溝通,公司認為自己仍有明顯的追趕空間。
聯想手裏的籌碼,也不僅是服務器數量。
過去PC時代積累下來的供應鏈能力,正在向AI基建遷移:聯想目前在全球擁有30多個製造基地,業務覆蓋180個市場,2026年升至Gartner全球供應鏈Top 25第五位,戴爾則排名第17位;與此同時,公司又逐步強化液冷、高端存儲和整機櫃方案,形成從服務器到系統級交付的能力。
更重要的是,聯想覆蓋超過5800家AI客戶,從Hyperscaler、NeoCloud延伸至企業和政企市場,疊加經營利潤率超過24%的SSG服務業務,使其能夠把一次性的硬件交付進一步轉化為持續性收入。換句話說,聯想真正試圖複製的,並不只是PC時代的「規模第一」,而是把供應鏈、系統能力、全球客戶和服務收入重新組合成AI基礎設施時代的競爭壁壘。
真正敏感的問題最終還是估值。「聯想今年股價一度上升逾過250%,作為CFO,你如何看待聯想的長期估值?」
對此,鄭孝明的回答更為直接:「我們的估值大概是戴爾的1/7,但我的收入和淨利潤沒有差7倍。」隨後他補了一句:「我們是完全被市場低估的。」
如果把這句話放回前面的經營數據裏看,它並不只是管理層對股價的判斷。戴爾今天的優勢是真實存在的,但聯想同樣已經開始進入同一套比較框架。
因此,市場真正需要重新評估的,可能已經不只是聯想還能賣多少服務器,而是當這些能力繼續兌現時,聯想與戴爾之間的經營差距,是否還值得對應今天如此懸殊的估值差距。