年初如果有人告訴你:聯儲局要加息,你大概會翻個白眼。
加息?特朗普不得炸了?美債都爆表了,他敢?
市場也不敢想:
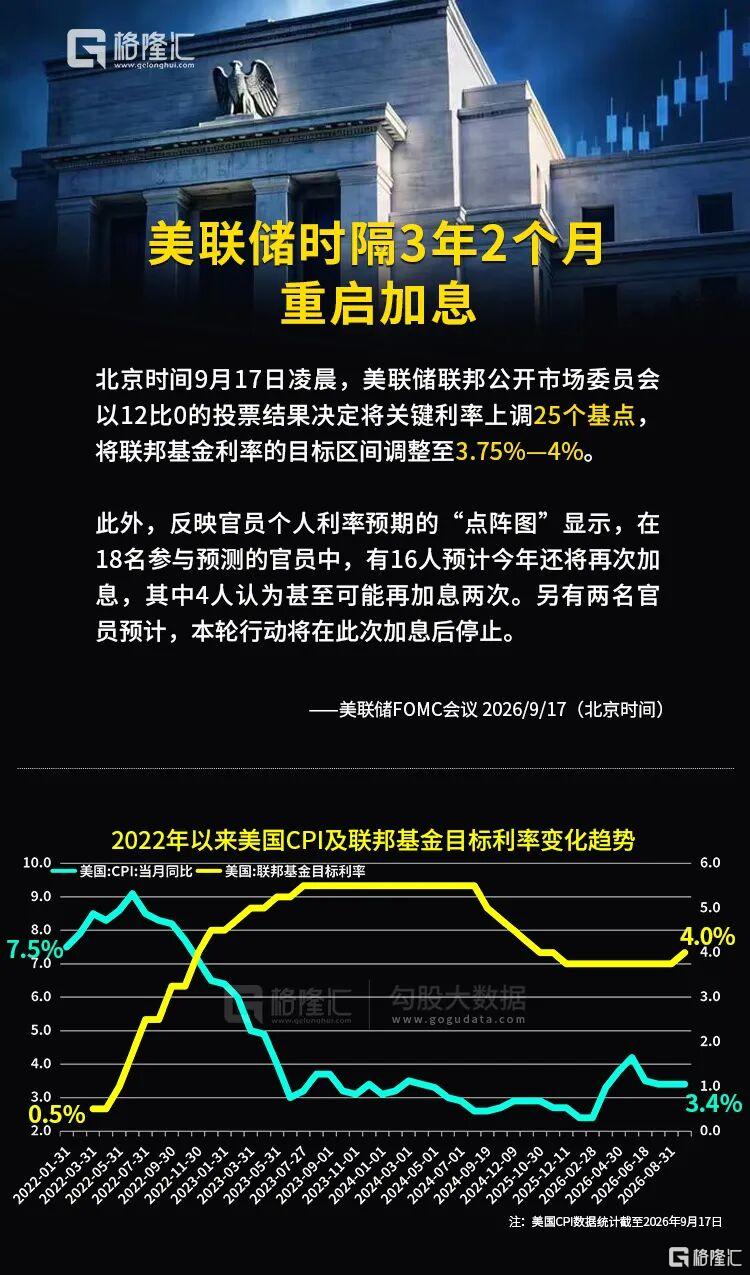
2024年9月,核心CPI還在3.3%,鮑威爾領導的聯儲局在總統大選前激進降息50個點子,降息周期重啓。
兩年後,核心CPI降到2.4%,沃什領導的聯儲局卻在中期選舉前加息25個點子——這是2023年以來首次。
隔夜市場看似淡定:2年期美債收益率上行,30年期走平,曲線平坦化利好資產市場;美元上漲,黃金、美股下跌,但尾盤那根深V,到底是力挽狂瀾還是百足之蟲?
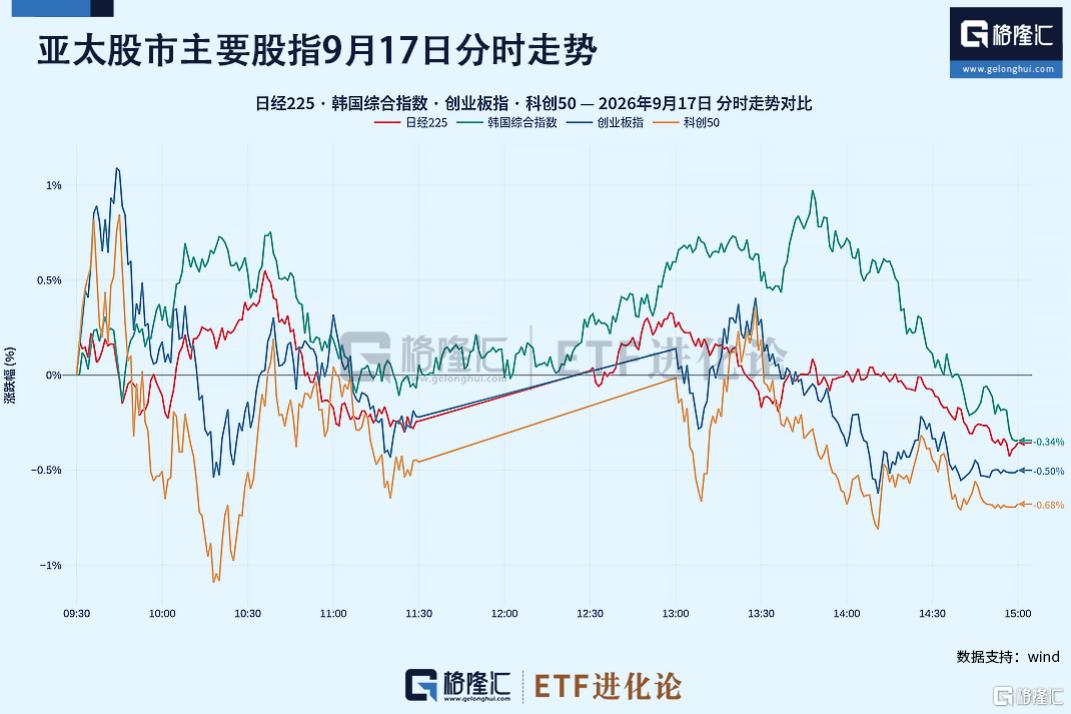
亞太股市今日也頗為糾結,日韓中股市主要股指紛紛走出W型走勢,尾盤小幅拉升,日經225微漲0.3%,韓國綜合指數微跌0.04%,創業板指跌0.4%。
美股尾盤的詭異表現出現在聯儲局新聞發布會期間,股債出現明顯拋盤:長短期美債收益率均上漲,美股由漲轉跌,美元指數走強,現貨黃金跳水。
利空落地,有時會反彈。但這次關鍵不是9月加不加,而是:這會不會開啓新一輪加息周期?沃什到底有多鷹?
答案並不討喜。
點陣圖裏,18名聯儲局官員,只有2人認為今年不需要再加息;12人預計再加息一次,4人預計再加息兩次。再加一次,成了主要共識。
沃什更是在發布會上「沃爾克附體」,一句「通脹太高,而且持續太久了」,也讓各類資產全線跳水。
7月還按兵不動,9月就悍然加息。這7周時間,有什麼發生了改變?
沃什說自己看到了三件事:經濟數據驗證美國經濟強勁,通脹沒有走弱趨勢,以及對地緣政治的判斷髮生變化。
但只加息25點子,債市並不買賬,4.68%的2年期美債收益率相較3.75%-4.00%基準利率,意味着債市認為,聯儲局的緊縮節奏仍落後於形勢,目前預計到明年年中還會有3次加息。
「新債王」岡拉克更是激進,直接在CNBC炮轟:這是一次力度不足的加息。其在節目中直言,「我會直接加50個點子,然後觀察數據表現」,其更是毫不客氣抨擊沃什的新聞發布會內容空洞且缺乏透明度。
岡拉克的話為什麼值得聽?因為華爾街大多數投行9月才緊急改口,他3月就警告:聯儲局下一步更可能加息,而不是降息。彼時這個觀點在全市場討論降息的環境下,顯得格格不入。
他的理由三點:
第一,高油價推升通脹。如果WTI原油在每桶95美元並持續整個夏天,通脹會重新抬頭。
第二,美債收益率曲線倒逼。3月,美國2年期國債收益率不到三周飆升50個點子,且高於當時聯邦基金利率的定價。市場對通脹的預期重新錨定,倒逼聯儲局採取更強硬的緊縮。
第三,高通脹環境下,要維護聯儲局政策的公信力。
所以,25個點子在岡拉克眼裏遠遠不夠,2年期美債收益率已經比聯邦基金利率高出超過100個點子。這意味着,市場早已領先聯儲局完成利率重定價,而聯儲局只是被動追趕,不是主動引導。
在他看來,本次聯儲局加息姿態偏鷹,幅度卻偏保守,通脹風險沒有被充分尊重。
道指在發布會期間跌了700點,在岡拉克看來,這不是對當前盈利的判決,而是市場對未來盈利所適用的貼現率,進行了一次重新定價,長久期成長股對貼現率最敏感。
這纔是最該警惕的地方。
當10年期美債利率重回5%,也就是無風險利率都有5個點,其他資產要提供多高的收益,才能打動投資人?就算AI是全球共識最高的信仰,也要將迎來最嚴格的審視。
岡拉克同時警告,AI領域的資本擴張已經走到極端。
很多人可能沒注意到一件事:就在「AI減速論」吵得不可開交時,OpenAI又要借錢了。
知情人士透露,OpenAI已與投資者就新一輪孖展展開初步討論,此輪孖展可能使其估值超過1.2萬億美元。
市場以為,AI減速會壓資本開支,進而壓芯片需求。但OpenAI的想法完全南轅北轍。
其計算機策略副總裁Sachin Katti周二接受CNBC表示:「要確保前沿模型的安全性和合規性,關鍵在於投入更多計算資源。因此反直覺的是,為了讓未來模型更安全、更合規,所需要的計算資源會更多。」
OpenAI的CFO Sarah Friar也說,「從她現在的位置看,有大量增長機會,仍致力於獲取更多計算資源,持續推動公司發展。」
且不說OpenAI今年3月纔剛完成一輪孖展,如今亞馬遜的債都從美國發到英國了,用岡拉克的話說,超大規模雲廠商和AI公司,對借錢貪得無厭。「利差走闊他們不在乎,利率再上升200個點子,他們也不會在乎。」
他預計,未來6至9個月將是高風險階段,建議投資者全面轉向防禦。近期,他已將自身投資組合中的AI敞口清零,股票倉位從上一季度的40%降至30%。
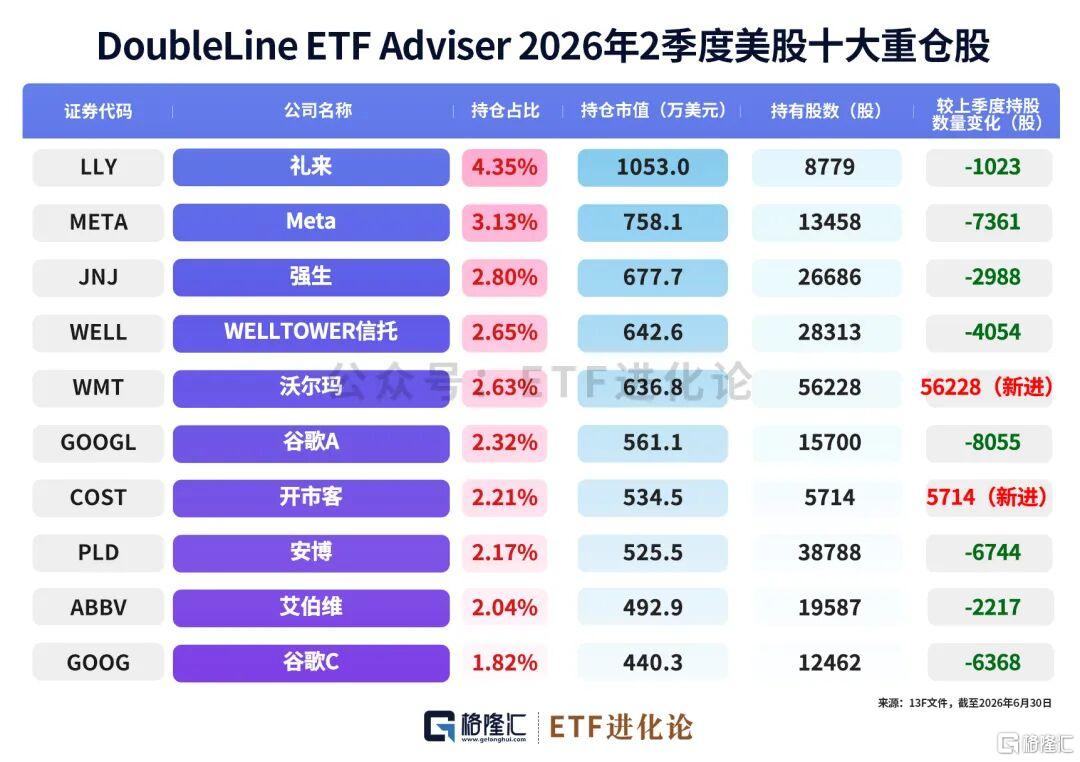
目前能查到,岡拉克旗下資產的權益倉位主體是DoubleLine ETF Adviser LP,一家專門拓展主動型ETF的公司。該ETF今年二季度管理規模為2.42億美元,期內減倉Meta、谷歌,新進零售龍頭沃爾瑪、開市客。
(本文內容均為客觀數據信息羅列,不構成任何投資建議)
面對他認為一定會到來的清算時刻,岡拉克公開了目前的資產配置框架:
股票(30%):全部配置於等權重指數,以收入最高的約440家公司等權重持有,「這樣你在AI上的敞口幾乎為零,儘可能遠離那個區域」。
固定收益(30%):採用啞鈴策略,15%配置於高信用質量的總回報基金(無企業債),15%配置於本幣新興市場債務。
實物資產(20%):10%配置黃金,10%配置於大宗商品 ETF——DoubleLine商品策略ETF。
流動性高的資產(20%):10%配置短久期商業地產ETF(DCRE),10%配置靈活債券基金(DLEX)。
他說:「如果你還在裏面,祝你好運。但我們已經過了那個‘一切都很美好’的階段。」
這話聽着刺耳,卻可能是當下最清醒的提醒。