文|邁點
這兩年,中國主題樂園的名單突然變長了。
鄭州多了一家雪王樂園的公司,蜜雪冰城全資持股,樂園設計崗月薪開到兩萬五;揚州的愛奇藝樂園春節前開門,一萬平方米、全室內,把《唐朝詭事錄》《蓮花樓》做成了能走進去的片場;上海樂高樂園剛過完一歲生日,累計接待200萬人次;北京朝陽公園的泡泡瑪特城市樂園眼看要開二期。
再往後排,還有正在建的深圳樂高樂園、崇明的小豬佩奇樂園等。
以往這些項目被拿出來討論,行業都要問一句能不能成為下一個迪士尼,遊客掏錢前也習慣和迪士尼做個對比。但邁點發現一個很奇怪的現象,那就是現在這些新樂園們想要的東西,似乎和迪士尼並不在同一個維度了。
這當然不是這些樂園沒有野心,而是它們終於把賬算明白了。
1、迪士尼的護城河,從來不止樂園
上海迪士尼開園不到十年累計迎客破億,2024年接待1470萬人次,全球第五。它所在的上海國際旅遊度假區十年累計接待超1.8億人次,旅遊產業總收入1164億元。
這麼大一筆賬,很多人習慣記在設備和規模頭上,但這兩樣是最容易複製的。
迪士尼真正的商業模式,是內容工業在前面燒錢造IP,樂園在後面收錢。
米老鼠1928年出生,第一部動畫長片1937年上映,上海迪士尼2016年開園,中間隔了八十多年。
大多數國內玩家盯着看的是收錢那一段,看不見的是前面那八十多年攢下的故事庫、角色庫和一代代觀衆的童年記憶,這部分沒有捷徑,也沒有快進鍵。
而且,迪士尼還不止一本賬。上海國際旅遊度假區2025年文體娛營收109億元,酒店、餐飲、零售、演出、授權一起收錢,門票只是把人引進來的那一筆。有數據顯示,東京迪士尼的非門票二次消費佔比超過50%。
這麼一比,國內樂園的賬要難看得多。
根據中國主題公園研究院的數據,全國393家主題公園裏,經營性盈利的佔一半出頭,兩成左右持平,還有兩成多在虧。
柳州卡樂星球投了30億元,2022年閉園整改;九江大千世界投了15億元,2018年就倒了。這類項目的毛病高度一致,園子都不小,但問題是他們只有門票收入,沒有足夠的內容支撐「二消」。事實上,國內樂園門票收入佔比普遍在七成以上,客流一抖,當場斷糧。
從這個維度來說,除了環球影城還有一戰之力以外,大多數樂園想和迪士尼掰手腕,難度有點大,因為你能模仿迪士尼的收錢方式,但你缺了迪士尼的造錢過程。
2、新樂園們,集體換了活法
這兩年冒頭的這批樂園,其實有個很明顯的共同特徵,它們的投資額從幾億元到幾十億元不等,和動輒百億元的傳統大型主題樂園完全不是一個量級。
泡泡瑪特城市樂園佔地4萬平方米,約等於上海迪士尼的3.5%,投入3億元左右,2024年就實現了盈利。它要解決的核心問題只有一個,那就是怎麼讓IP從櫃台裏走出來。有數據顯示,園內非親子游客佔59%,非本地遊客佔58%,一群掛着LABUBU掛件的年輕人,進園目標是看喜歡的角色跳舞,海盜船只是順路。
揚州那座愛奇藝樂園,官方定位是「小型化、快迭代、強互動」。設備的折舊是剛性的,一台過山車裝上去就得攤十年;內容的迭代是柔性的,今年《唐朝詭事錄》火就上唐詭,明年新劇爆了就換場景。「快迭代」三個字,把它的成本結構從重資產折舊改成了內容更新費。
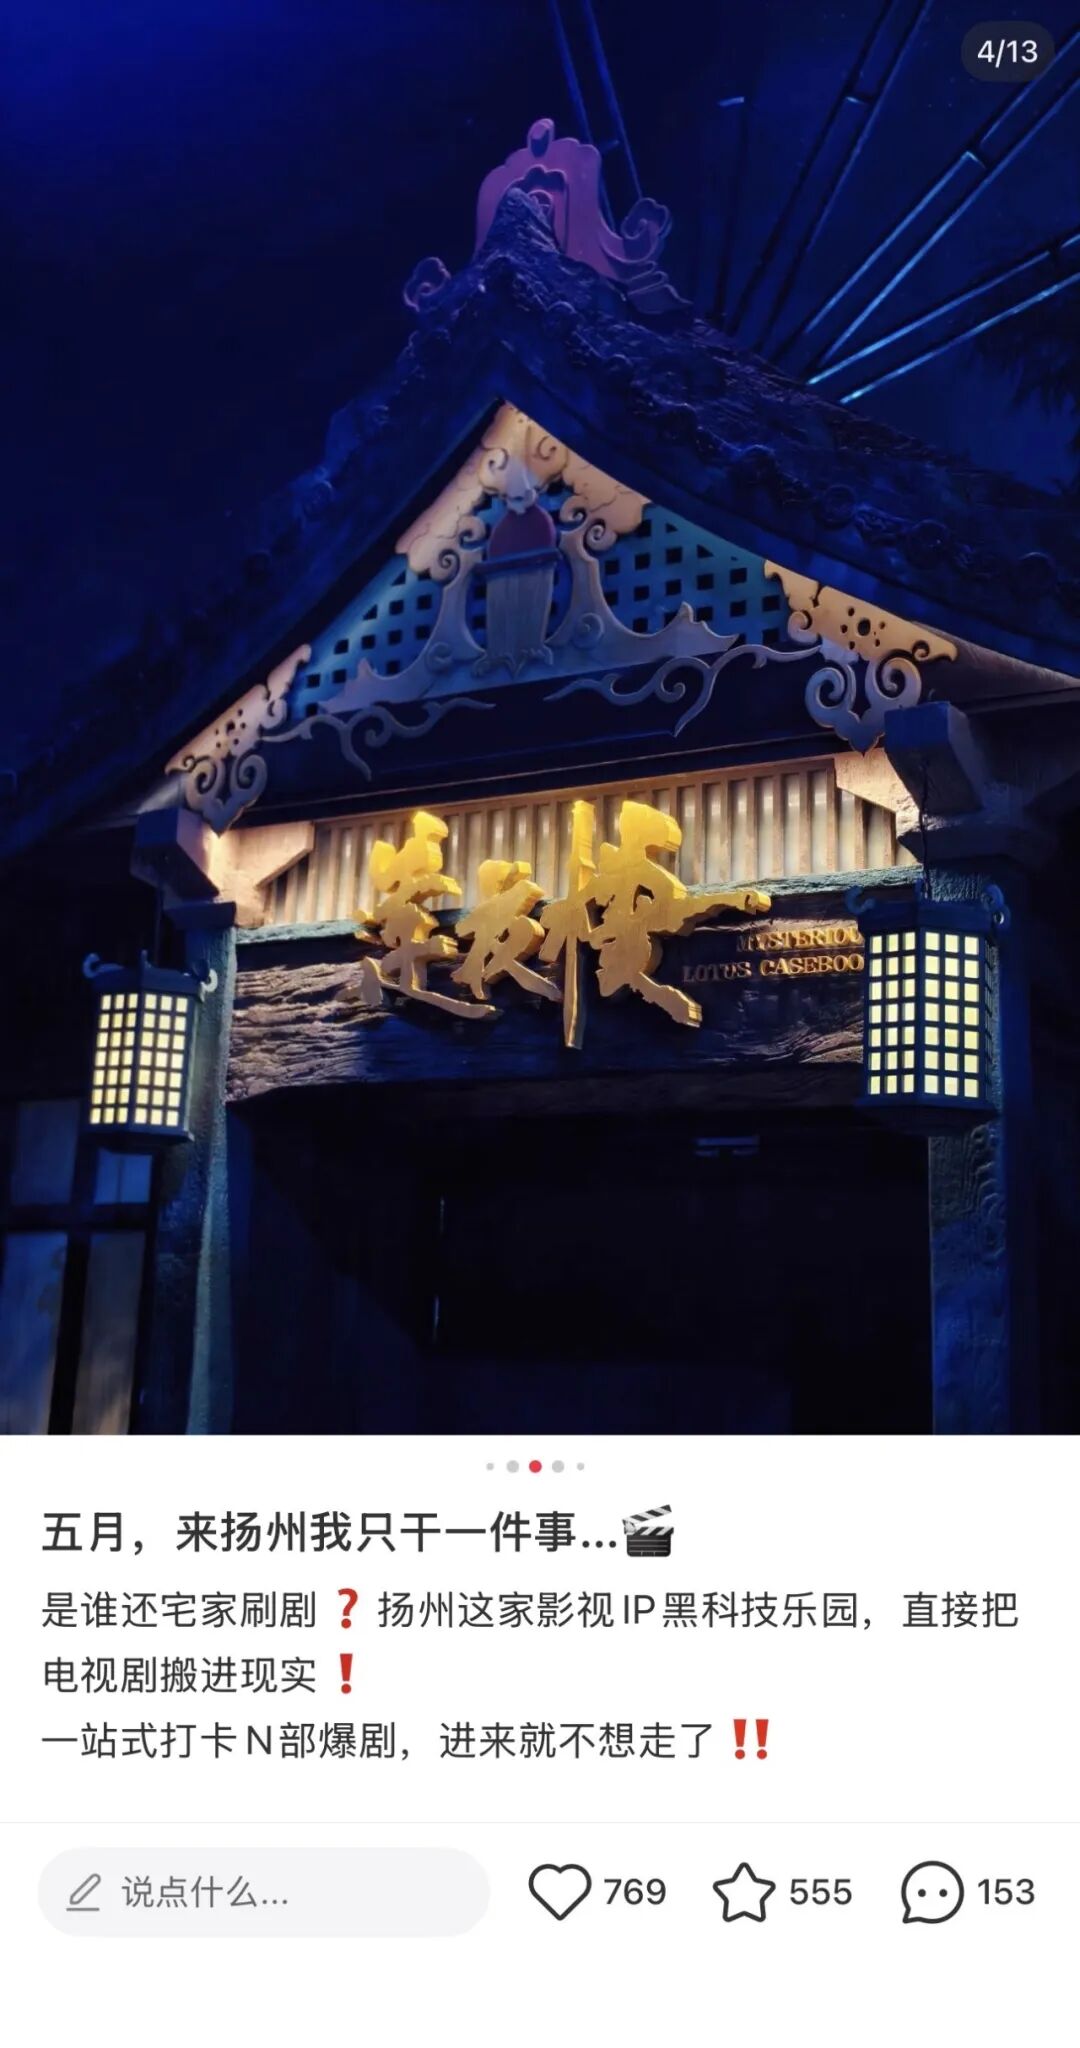
圖注:愛奇藝樂園
蜜雪冰城那條路又不一樣。中國主題公園研究院院長林煥傑對雪王樂園給過一個精準的判斷,說它更像「產品的體驗中心」,而不是嚴格意義上的主題公園。蜜雪冰城全國幾萬家門店,雪王是消費者每周都能撞見的符號,樂園要做的,是把這個符號變成一個能讓人待上一小時、順手多買幾件周邊的物理空間。
奈爾寶是更極端的樣本,22座城市48家門店,單店年營收3000萬元到4000萬元,淨利率約30%。它不是希望全國人來一次,它的商業模式是建立在一個家庭一年來十次上。
也就是說,迪士尼賺的是全國乃至全球遊客「一生來一次」的錢,天花板高,成本也極高。而這批新樂園賺的是周邊三公里,或者某一圈層粉絲「一年來幾次」的錢。
前者更宏大,後者賬更細。
地方政府也接受了這種變化,一塊錢門票能帶動城市3.5元的直接消費和18.8元的綜合消費,這筆賬誰都愛聽,但幾百億元的項目花出去能不能收回來是個大問題,大家更願意先試「小而美」。
3、從孩子的地盤,到一人一份的情緒
這輪樂園潮真正的分水嶺,其實在客群上。
主題樂園最早是給孩子蓋的。1989年的深圳錦繡中華、後來的歡樂谷和方特,賣的都是同一個答案,周末帶孩子去哪兒。這個剛需到今天依然最硬,一線城市家庭消費裏大約三成花在文旅休閒上,2到12歲的孩子周末有空、家長也肯掏錢。
迪士尼先把「樂園屬於小孩」這個前提打破了。根據迪士尼遊客調研,園內20到30歲且不帶孩子的遊客佔比過半,30到50歲不帶孩子的超過三成。成年人排六個小時隊抱一下玲娜貝兒,掏錢買的是一張「我還可以當一會兒小孩」的臨時許可。
現在這批新樂園又往前推了一步。年齡不再往上抬,人群被切成一段一段,一家只喫其中一段。
樂高樂園切的是家長的焦慮。上海樂高親子家庭客群佔比超過80%,園內8個創意工坊首年辦了8000多場活動,17萬人次參與,孩子能拿到「樂高工程師」認證徽章。江浙滬家長的真實需求寫在小紅書攻略裏,一進園先預約創意工坊。他們要的不只是玩得開心,還得能往孩子的成長檔案裏添一筆。
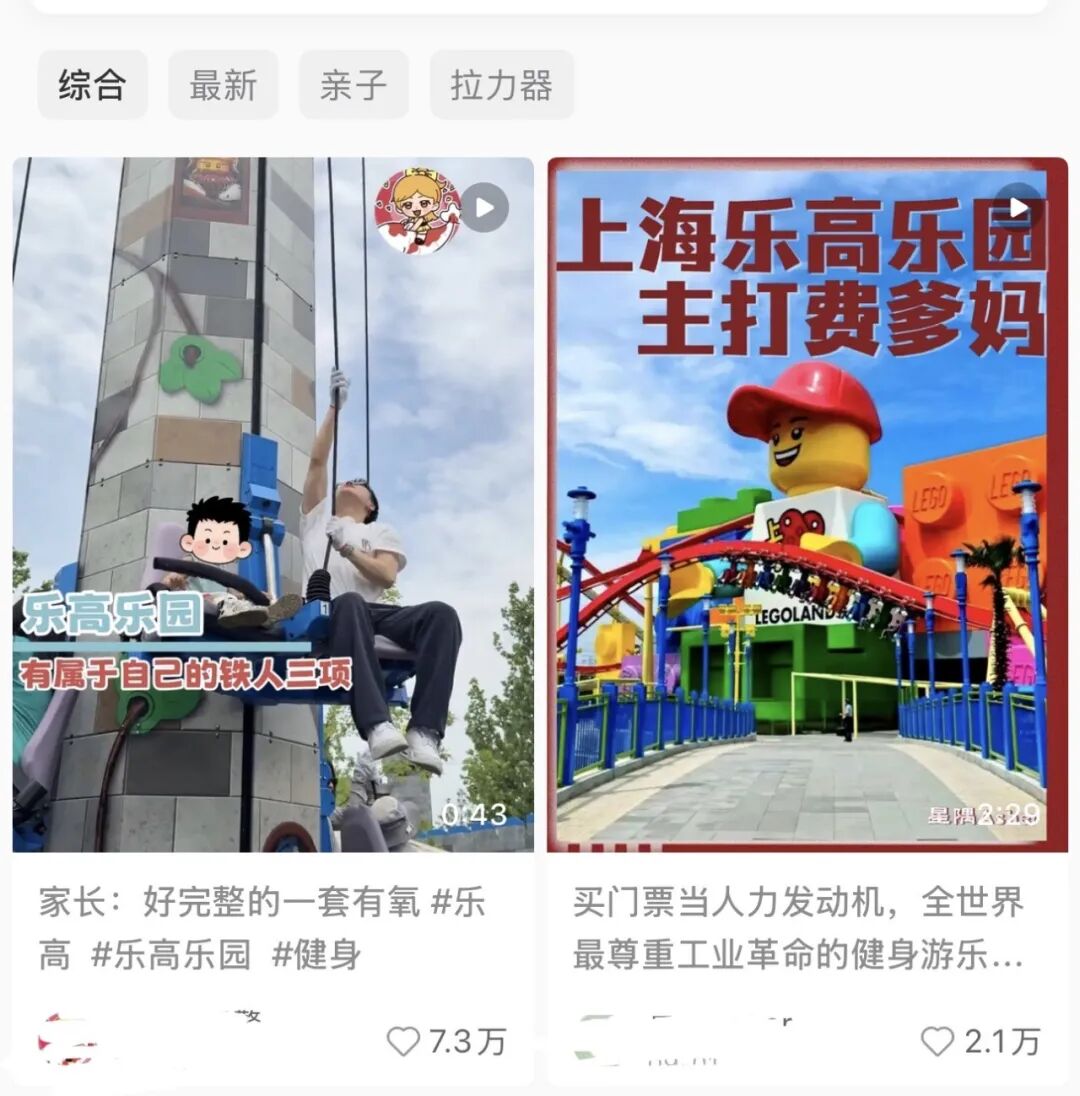
圖注:上海樂高樂園被稱為「最廢爹媽的遊樂園」
泡泡瑪特切的是年輕人的身份認同。2024年秋天,消費降級的敘事鋪天蓋地,9.9元的咖啡、外賣優惠券、折扣零售店批量出現,同一時間泡泡瑪特業績爆發,年輕人一邊比價一邊搶LABUBU。價格敏感度並沒有消失,只是在特定人群身上,情緒滿足能把差價填平,行業管這叫「心價比」,說白了就是值不值這把尺,從計算器挪到了心裏。
萬歲山武俠城切的是參與感。開封那座園子裏沒有像樣的過山車,靠上千名NPC、銀票任務體系和全園劇情扮演,2025年營收12.7億元,入園2452萬人次。來的人要的是當一回江湖中人,站在旁邊看不算數。
這三段生意底層是同一件事,樂園賣的東西從「一段刺激」變成了「一種身份」,父母、粉絲、戲精,各自認領一個想成為的角色,然後為它付費。
4、寫在最後
只是情緒這門生意有個天生的問題,它會過期。
LABUBU今天的排隊長度,不能保證五年後還有人排;一部熱播劇的生命周期,比一台過山車短得多。泡泡瑪特急着把MOLLY、SKULLPANDA、DIMOO、星星人幾條線同時往前推,本質是在對沖單一IP的折舊風險。
重資產樂園的對手是折舊,輕資產樂園的對手是遺忘,兩個都不好對付,好在後者的解藥便宜,換內容、上限定、做季節活動,都不需要重蓋一座園子。
說這些樂園不想超過迪士尼,那是假話。誰不想成為 「中國迪士尼」?但比起名聲,更重要的是賬本。
中國樂園經濟走了三十多年。第一階段問建多大的園子,留下一批幾百億的鋼筋水泥;第二階段問講什麼故事,結果多數IP沒等園子蓋完就過時了。現在到了第三階段,問題變成「為誰服務、靠什麼收錢」,瑣碎、不浪漫,但能算出正數。
迪士尼是一座用近百年堆出來的山,翻不過去,也沒必要翻。它證明了樂園可以是一門關於夢的生意;眼下這些小而美的園子要證明的是,把一城人、一個圈層的情緒接住,反覆接住,同樣能活下去。
夢想只有一個版本,能算得過來的賬本可以有很多個。而一座樂園的成功標準,也許從來就不該只有「讓全國人都來一次」這一種。