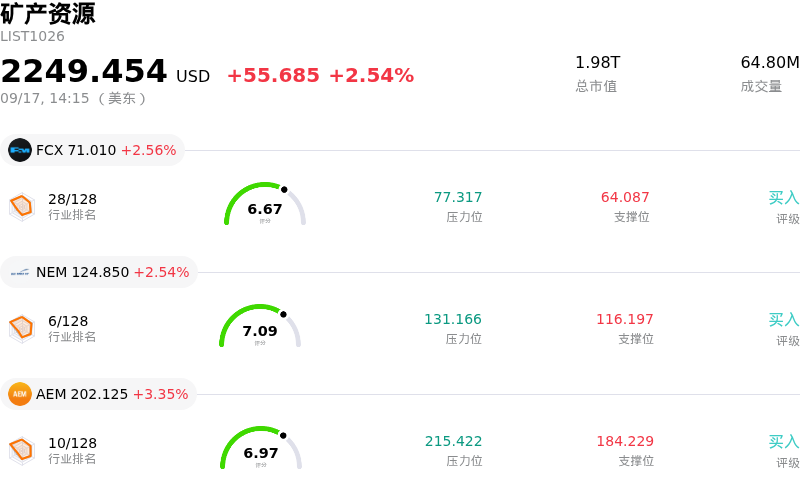
伊格爾礦業 (AEM) 盤中上漲3.38%, 所屬行業礦產資源上漲2.54% ,公司漲幅跑贏行業漲幅,行業成交額前三股票 自由港麥克莫蘭 (FCX) 上漲 2.56%;紐蒙特 (NEM) 上漲 2.54%;伊格爾礦業 (AEM) 上漲 3.35%。
今日是什麼導致了伊格爾礦業(AEM)股價上漲?
聯儲局公布最新政策聲明後,金價大幅反彈,推動阿格尼科鷹礦業(Agnico Eagle Mines)盤中出現顯著波動並展現出上漲動能。儘管聯儲局加息25個點子,將基準利率目標區間上調至3.75%至4.00%,但貴金屬市場迅速消化了這一鷹派立場。由於投資者意識到大部分貨幣緊縮政策已被市場計價,現貨黃金重回關鍵心理關口上方。對粘性通脹及聯邦預算赤字擴大的持續擔憂進一步刺激了避險資產需求,為優質黃金生產商構築了有利的宏觀順風環境。
除了宏觀經濟驅動因素外,阿格尼科鷹礦業(Agnico Eagle)強勁的公司基本面繼續吸引市場的積極關注。作為金價高企的主要受益者,該礦企的營業利潤率已推升至歷史高位,並創造了創紀錄的自由現金流。華爾街賣方機構的看好評價進一步提振了投資者情緒,包括加拿大皇家銀行(Royal Bank of Canada)等大型金融機構上調了其目標價。市場繼續對該公司嚴謹的資本分配戰略給予肯定,其亮點包括持續的股票回購、穩定的股息發放,以及穩健的淨現金資產負債表——後者使該公司得以抵禦更廣泛的企業信用逆風。
從機構角度來看,劇烈的交易波動反映了基金經理為應對利率預期變化而調整投資組合時,在基礎材料板塊內部進行的戰術性調倉。阿格尼科鷹礦業的高質量資產集中在北美和歐洲的低風險採礦管轄區,使其成為尋求黃金配置的機構投資者的核心標的。展望未來,其短期股價表現將繼續與實際利率預期和黃金價格走勢緊密掛鉤,而長期估值則取決於其各主要礦業區的運營執行力和成本管理能力。
伊格爾礦業(AEM)技術分析
伊格爾礦業 (AEM) 技術面來看,MACD(12,26,9)數值-4.886,處於中性狀態,RSI數值56.360處於中性狀態,Williams%R數值59.271處於賣出狀態,注意關注。
伊格爾礦業(AEM)基本面分析
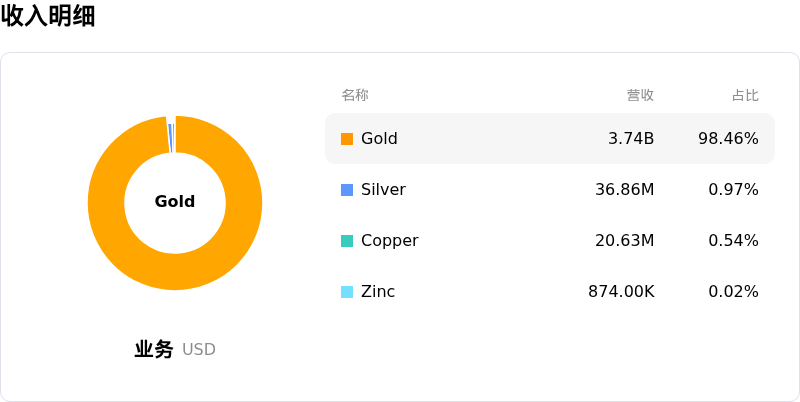
伊格爾礦業 (AEM) 處於礦產資源行業,最新年度營業收入$11.91B,處於行業19,淨利潤$4.46B,處於行業5。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$230.65,最高價為$355.00,最低價為$94.56。
關於伊格爾礦業(AEM)的更多詳情
公司特定風險:
- Canadian Malartic 運營中斷:最新更新顯示,Canadian Malartic Barnat 露天礦的礦坑重新設計和岩層移動導致截至2028年約有370,000盎司黃金無法開採,迫使該公司依賴低品位堆存礦石,並將2026全年黃金產量推向其330萬–350萬盎司指引區間的下限。
- 資本支出飆升與成本通貨膨脹:受採礦通脹、特許權使用費增加以及開發 Hope Bay 等重大項目所需資本支出承諾擴大的影響,2026全年總維持成本(AISC)和運營現金成本面臨持續的上行壓力。
- 估值溢價與分析師下調評級:機構分析師已將 AEM 下調至「持有」評級,並警告稱該股目前的遠期 PEG 比率處於約 2.34 倍的高位——較採礦業同行存在大幅溢價——這使得若增長率迴歸正常水平,該股極易遭遇盤中回調。
- 大宗商品價格與利率敏感性:市場情緒仍與黃金現貨價格緊密掛鉤,若實際利率上升或更廣泛的宏觀經濟轉變抑制了黃金的避險需求,現金流生成和利潤率預期將暴露於下行波動風險之中。
原文鏈接